Dónde los informes de analistas sindicados demuestran su valor
La respuesta directa: los informes de analistas sindicados son una capa inicial sólida para mercados finales grandes, públicos y bien cubiertos, pero son contexto, no evidencia. Un informe puede enmarcar un mercado, dimensionar sus niveles y resumir el desempeño de los comparables que cotizan en bolsa, pero no puede decirle a un comité de inversión nada específico sobre la empresa privada, el vertical de nicho o la inflexión reciente que se encuentra dentro de la transacción en cuestión. Tratar el informe como el hallazgo, y no como el encuadre, es donde la diligencia falla silenciosamente.
Lo que estos informes realmente hacen bien
Enmarcado del mercado: una visión estructurada de la industria, su cadena de valor y su dinámica competitiva, elaborada por analistas que siguen el sector de forma continua.
Dimensionamiento descendente: una estructura inicial defendible para el TAM, el SAM y el SOM que el equipo de transacción puede luego someter a prueba con evidencia ascendente.
Dinámica de comparables cotizados: narrativas de crecimiento consensuadas, referencias de márgenes y contexto de valoración extraídos de comparables públicos.
Economías de velocidad y cobertura: una sola suscripción le da a un analista junior un primer borrador creíble del panorama en horas en lugar de semanas.
Por eso los compradores institucionales siguen suscribiéndose. Para un fondo que evalúa decenas de objetivos al año, los informes sectoriales estándar son una forma eficiente de construir un vocabulario de mercado compartido en el equipo y de comprobar si una tesis es plausible antes de comprometer horas de due diligence. La misma lógica se aplica a los equipos de asesoría que planifican un flujo de trabajo de due diligence comercial: el informe orienta el trabajo, no lo concluye.
Los límites están igualmente bien establecidos. La SEC advierte a los inversores que no se basen únicamente en cualquier recomendación de un analista al tomar una decisión de inversión, y que investiguen la inversión por sí mismos antes de comprometer capital.[1] La misma guía señala el punto estructural que importa para los equipos de transacciones: los analistas deben revelar los posibles conflictos de interés, incluido si su firma mantiene una posición en el valor, actúa como creador de mercado en él o tiene una relación de banca de inversión con la empresa.[1]
La conclusión práctica para los equipos de private equity, venture capital y desarrollo corporativo es una disciplina de capas: usar el informe sindicado para enmarcar el mercado y luego construir la base de evidencia debajo de él a partir de fuentes primarias. Las siguientes secciones cubren dónde se rompe sistemáticamente ese encuadre y cómo cerrar la brecha con investigación específica del objetivo y fundamentada en fuentes.
Los cuatro puntos ciegos sistemáticos de la cobertura sindicada
Los informes de analistas sindicados se ganan su lugar en una pila de due diligence como capa de contexto, pero la forma en que se produce esa cobertura crea cuatro brechas recurrentes. Ninguna de ellas es un defecto de una casa de investigación concreta. Se derivan de la economía de la investigación sindicada: los analistas asignan su escasa capacidad de cobertura a los valores más grandes, más líquidos y más interesantes institucionalmente, y publican por ciclos. Los equipos de transacciones que tratan los informes resultantes como evidencia específica del objetivo heredan esas decisiones estructurales como sus propios puntos ciegos.
Verticales de nicho que nunca justifican un informe
La mayoría de los objetivos privados no compiten en el vertical que cubre un informe. Compiten en una subcategoría de él: una porción del software industrial, un solo código de reembolso en medtech, un único nicho en química especializada. Las franquicias sindicadas se construyen en torno a verticales lo bastante grandes para sostener una base de suscripción recurrente, de modo que un subsegmento que valga unos cientos de millones de euros a escala global puede aparecer solo como un párrafo dentro de un capítulo de mercado más amplio. El informe no se equivoca sobre el vertical; simplemente no tiene nada que decir sobre el mercado servido específico, la dinámica de precios y el conjunto competitivo al que se enfrenta realmente tu objetivo. Esa es precisamente la capa que necesita un comité de inversión, y hay que construirla a partir de evidencia primaria en lugar de comprarla.
Empresas privadas sin obligación de divulgación
La cobertura sigue a la divulgación. Las empresas públicas presentan informes, de modo que los analistas pueden modelarlas; las privadas no, por lo que en la mayoría de los casos nadie fuera del equipo de transacciones ha construido nunca una visión bottom-up de la calidad de sus ingresos, la concentración de clientes o la estructura de márgenes. Incluso el universo público está cubierto de forma desigual: la capacidad de cobertura del sell-side es finita, los analistas llevan listas largas de valores y las empresas cotizadas más pequeñas suelen no ser rentables para la cobertura de grandes bancos. Si las small caps cotizadas ya tienen dificultades para atraer a un solo analista que las cubra, debe asumirse que una empresa privada en un vertical de nicho tiene cero cobertura sindicada relevante hasta que se demuestre lo contrario.
Desajuste de subsegmento entre informe y objetivo
Incluso cuando existe un informe, sus definiciones de mercado son prefabricadas. Se trazan para servir a muchos lectores en muchas transacciones, por lo que la segmentación, las tasas de crecimiento y los rankings competitivos rara vez coinciden con el mercado servido real del objetivo o con su modelo de ingresos. Un informe puede dimensionar un mercado con crecimiento de dos dígitos mientras el segmento específico del objetivo está plano, o clasificar competidores que el objetivo nunca encuentra. Reconciliar el encuadre del informe con la construcción real de ingresos del objetivo es trabajo analítico, y saltárselo es como un número externo plausible migra a un memorando del comité de inversión como si fuera específico del objetivo.
Inflexiones recientes que el último corte de datos no captó
La investigación sindicada se actualiza según ciclos de publicación: actualizaciones anuales, cortes de datos trimestrales, revisiones de previsiones programadas. Los cambios de demanda, las modificaciones regulatorias, las pérdidas de clientes y las disrupciones tecnológicas ocurridas después del último corte son invisibles en el documento, por muy materiales que sean para la transacción. Un informe publicado hace ocho meses no puede reflejar un cambio de precios, un nuevo competidor o una regulación pendiente que entró en vigor el último trimestre. La due diligence debe capturar el objetivo tal como es ahora, lo que significa fuentes primarias: registros oficiales, materiales de la dirección, referencias de clientes y los datos del propio objetivo, organizados en un espacio de trabajo estructurado para que cada hallazgo permanezca rastreable hasta su fuente y cualquier divergencia entre la visión sindicada y la evidencia primaria sea visible.
Un marco de evidencia de tres capas para la investigación específica del objetivo
La respuesta práctica no consiste en abandonar los informes sindicados, sino en superponerles evidencia específica del objetivo, capa por capa. Cada capa responde a un tipo distinto de pregunta, y cada hallazgo debe corresponder a una afirmación concreta de la tesis de la operación, en lugar de recopilarse de forma genérica. Una disciplina útil es trabajar a través de tres capas, avanzando desde el registro público más verificable hasta la fuente más propietaria: los propios clientes de la empresa.
La capa uno fundamenta los datos de mercado y competitivos que un informe sindicado generaliza. La capa dos comprueba si las cifras del propio objetivo respaldan la tesis, y ahí es donde un motor de análisis de IA que cruza miles de documentos con trazabilidad a la fuente gana su lugar en el flujo de trabajo. La capa tres es el elemento que los informes casi nunca contienen: evidencia directa de los clientes de quienes dependen las renovaciones y expansiones en que se basa la tesis.
El marco solo funciona cuando está guiado por afirmaciones. Antes de abrir un solo documento, enumera las tres a cinco afirmaciones estructurales de la nota del IC, asigna cada una a una capa y registra qué fuente la resuelve. Esa estructura evita que el equipo se ahogue en lecturas indiferenciadas y hace que cada hallazgo sea trazable a la evidencia, la disciplina que las herramientas de hallazgos e inteligencia de riesgos están diseñadas para respaldar.
Qué deben probar los equipos de operación: lista de verificación y señales de alerta
Antes de que un informe sindicado alimente una nota del IC, trátalo como un conjunto de afirmaciones que deben probarse, no como hallazgos que deben aceptarse. Las pruebas básicas son rápidas, y cada una o bien eleva el informe a contexto utilizable o lo degrada a lectura de fondo.
Supuestos declarados detrás del dimensionamiento del mercado: qué tasas de crecimiento, curvas de penetración y puntos de precio impulsan la cifra top-down, y si están documentados.
Mercado direccionable frente a mercado penetrado: cuánto del TAM declarado sirve realmente el objetivo hoy, con qué cuota y margen.
Evidencia de voz del cliente: si las afirmaciones de demanda se basan en entrevistas con clientes identificados, datos de churn o agregados anónimos de encuestas.
Información no pública sobre competidores: si las afirmaciones competitivas citan fuentes verificables o «participantes del mercado» no atribuibles.
Fecha de corte de los datos: cuándo cerró el trabajo de campo, y si es anterior a un punto de inflexión reciente en precios, financiación o regulación.
Las señales de alerta se agrupan en torno a la procedencia. Un informe prefabricado reutilizado en varias operaciones, una sección de metodología ausente, datos obsoletos presentados como actuales y conflictos de interés no divulgados justifican cada uno descontar el análisis. La preocupación por los conflictos es estructural, no hipotética: las reglas de investigación de FINRA existen precisamente porque la investigación de los analistas conlleva conflictos inherentes, exigiendo a las firmas separar la investigación de la banca de inversión en supervisión, presupuestos y compensación, y divulgar los conflictos materiales.[2] Para un equipo de operación, la implicación práctica es que las conclusiones de un informe deben leerse junto con sus divulgaciones, y ninguna de las dos sustituye a la evidencia extraída del propio objetivo.
Elementos de prueba frente a señales de alerta al confiar en informes de analistas sindicados en la diligencia. · Generado con IA
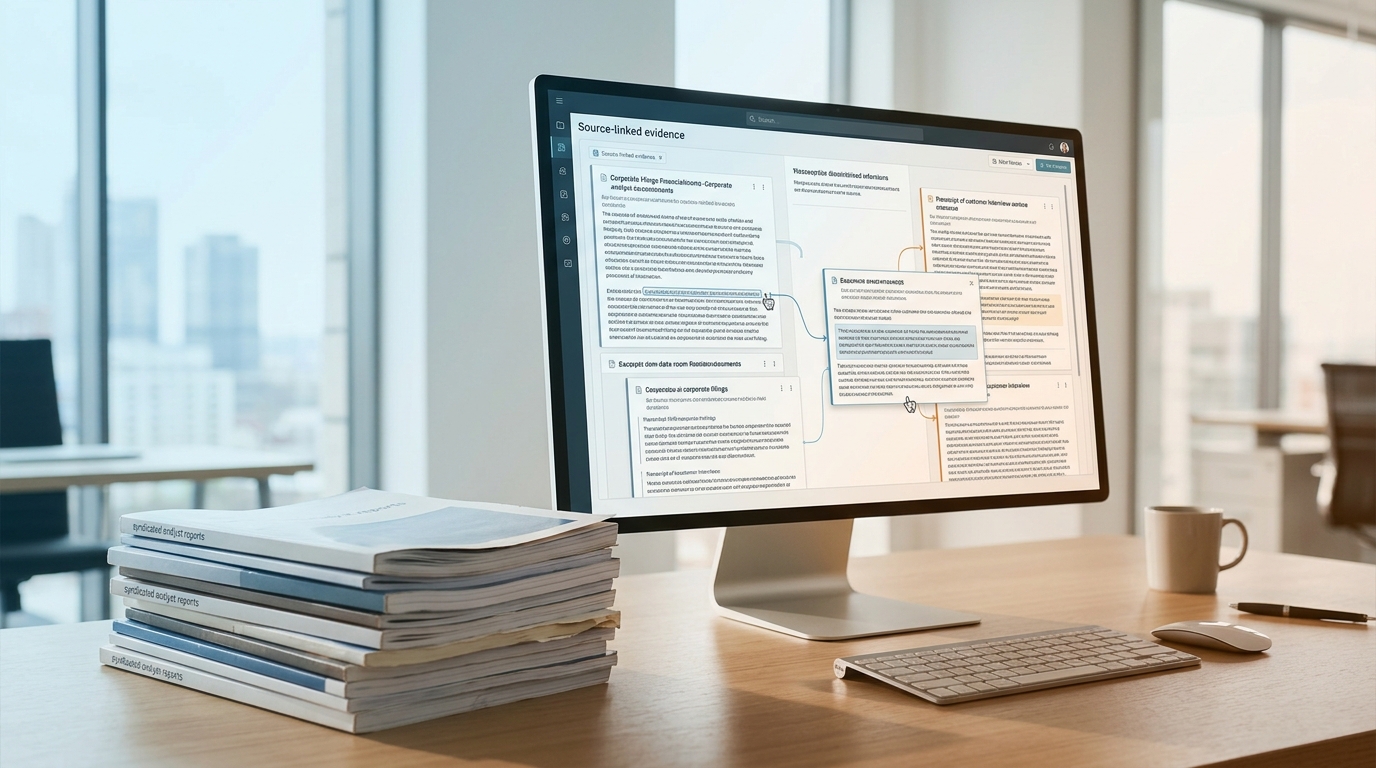
La respuesta práctica consiste en registrar cada señal de alerta junto con el hallazgo al que afecta, con un enlace a la fuente, para que el comité de inversión vea qué conclusiones se apoyan en evidencia probada y cuáles en contexto prestado. Un registro de riesgos estructurado hace que esa disciplina sea repetible, y el seguimiento de procedencia mantiene cada afirmación vinculada al documento del que proviene.
Implicaciones prácticas de la transacción para el equipo de deal
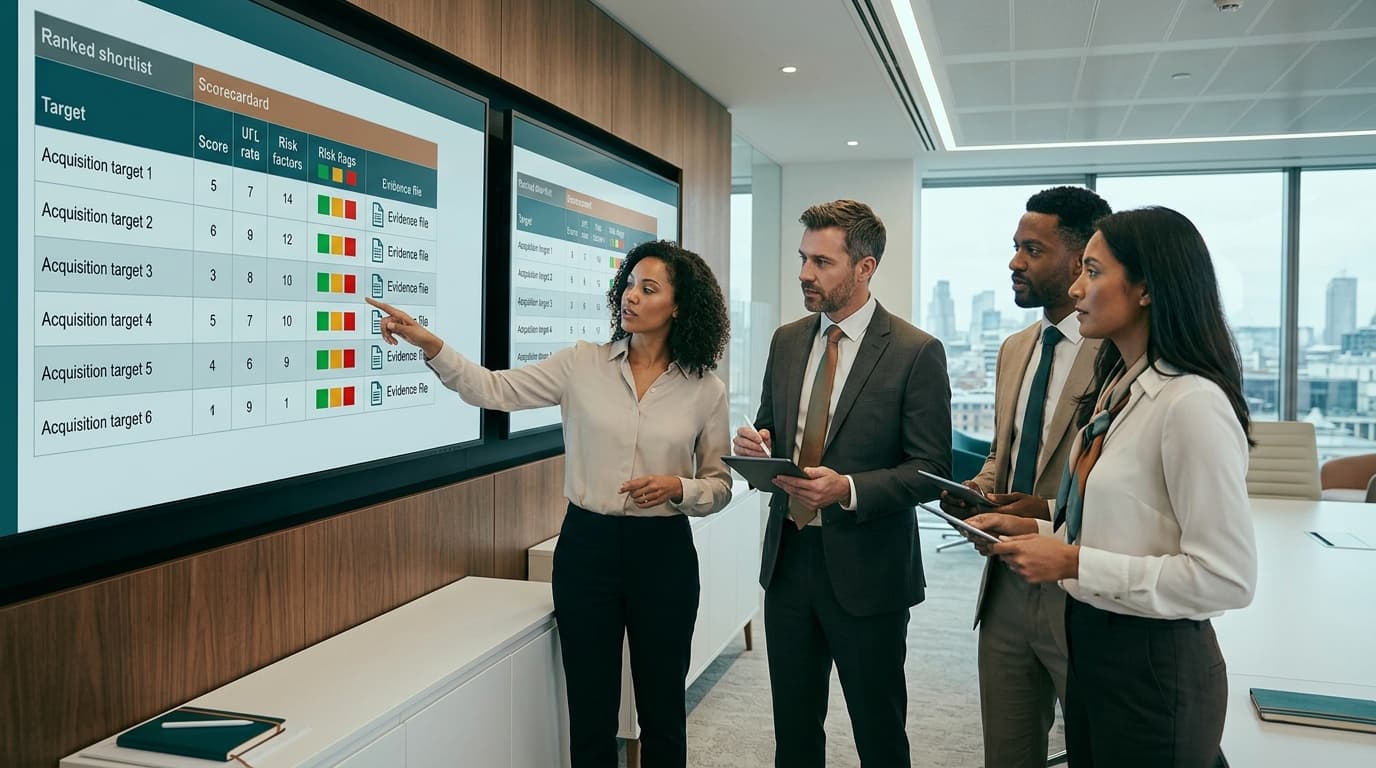
Las lagunas de cobertura descritas anteriormente no son una crítica académica a la investigación sindicada; se traducen directamente en riesgo de transacción. El primer punto de presión es el comité de inversión. Un memorando para el IC que se apoya solo en un contexto amplio de mercado invita al cuestionamiento, porque los miembros del comité pueden hacer la única pregunta que un informe sindicado no puede responder: ¿qué dice realmente la evidencia sobre este objetivo concreto? Los hallazgos necesitan trazabilidad de fuentes para sobrevivir a ese escrutinio. Una afirmación como «el objetivo está ganando cuota de mercado» debe resolverse en un documento identificado, una referencia de cliente o una presentación regulatoria, no en una visión general de mercado de terceros escrita con un propósito diferente. Los hallazgos estructurados con puntuación de materialidad y evidencia vinculada a la fuente ofrecen a los revisores del comité una cadena que pueden verificar en lugar de una afirmación que deben aceptar por fe.
El segundo punto de presión es la valoración y la estructura. Las lagunas de evidencia mueven el valor. Cuando la evidencia primaria es escasa, la incertidumbre no simplemente se incorpora al precio en el modelo; migra hacia los documentos de la transacción. Una evidencia más débil sobre la concentración de clientes, los términos contractuales o la durabilidad de los ingresos suele manifestarse como representaciones y garantías más estrictas, indemnizaciones más amplias, estructuras de earnout y ajustes del precio de compra. Los equipos de deal que cierran la brecha de evidencia pronto con materiales de la dirección, referencias de clientes y presentaciones regulatorias negocian desde una posición más sólida y a menudo evitan pagar dos veces por esa incertidumbre: una en el precio y otra en la protección.
El tercer punto de presión es interno. Incluso cuando los equipos quieren incorporar evidencia primaria, sus herramientas a menudo se lo impiden. La prensa especializada en mercados privados describe una fragmentación de datos persistente, una baja preparación organizativa para la IA y la permanencia de flujos de trabajo manuales basados en hojas de cálculo, y solo el 8% de los profesionales de capital privado, crédito y capital de riesgo en una encuesta de Coalition Greenwich cree que sus empresas tienen un alto grado de madurez de datos.[3] La restricción, en otras palabras, suele ser el flujo de trabajo y la trazabilidad, no el acceso a los informes.
Verificar la trazabilidad de la fuente de cada hallazgo del IC antes de que el memorando llegue al comité.
Tratar las lagunas de evidencia como insumos de negociación: moldean las representaciones y garantías, los earnouts y los ajustes de precio.
Priorizar la evidencia primaria sobre los propios clientes, contratos y presentaciones regulatorias del objetivo frente a contexto sindicado adicional.
Corregir el flujo de trabajo de colaboración y trazabilidad antes de añadir más fuentes de datos al stack.
La conclusión práctica es sencilla: el contexto sindicado marca el marco, pero la transacción se gana o se pierde en la evidencia específica del objetivo, y los equipos que organizan esa evidencia en un espacio de trabajo compartido y basado en fuentes, por ejemplo mediante Collaboration & Workflow de Plausity, llegan con posiciones más sólidas tanto a la sala del comité como a la mesa de negociación.
Cómo Plausity apoya la diligencia basada en fuentes
La capa de evidencia descrita anteriormente no se ensambla sola. En la práctica, el cuello de botella rara vez es la escasez de documentos; es el tiempo que lleva leerlos, cruzarlos entre flujos de trabajo y convertir su contenido en hallazgos en los que un comité de inversión pueda confiar. Ese problema de fragmentación está bien documentado: la encuesta de capital privado 2026 de S&P Global Market Intelligence encontró que muchas firmas están limitadas por datos fragmentados y una visibilidad limitada de las métricas más importantes, con un 37% de los GPs insatisfechos con la calidad y disponibilidad de métricas operativas no públicas, y los datos fragmentados o no estructurados citados como una barrera clave.[4] GARP describe un panorama similar en los mercados privados, donde la fragmentación de datos ha dificultado que los inversores obtengan una imagen clara, y donde una encuesta de Coalition Greenwich encontró que solo el 8% de los profesionales del capital privado creen que sus firmas tienen un alto grado de madurez de datos.[3]
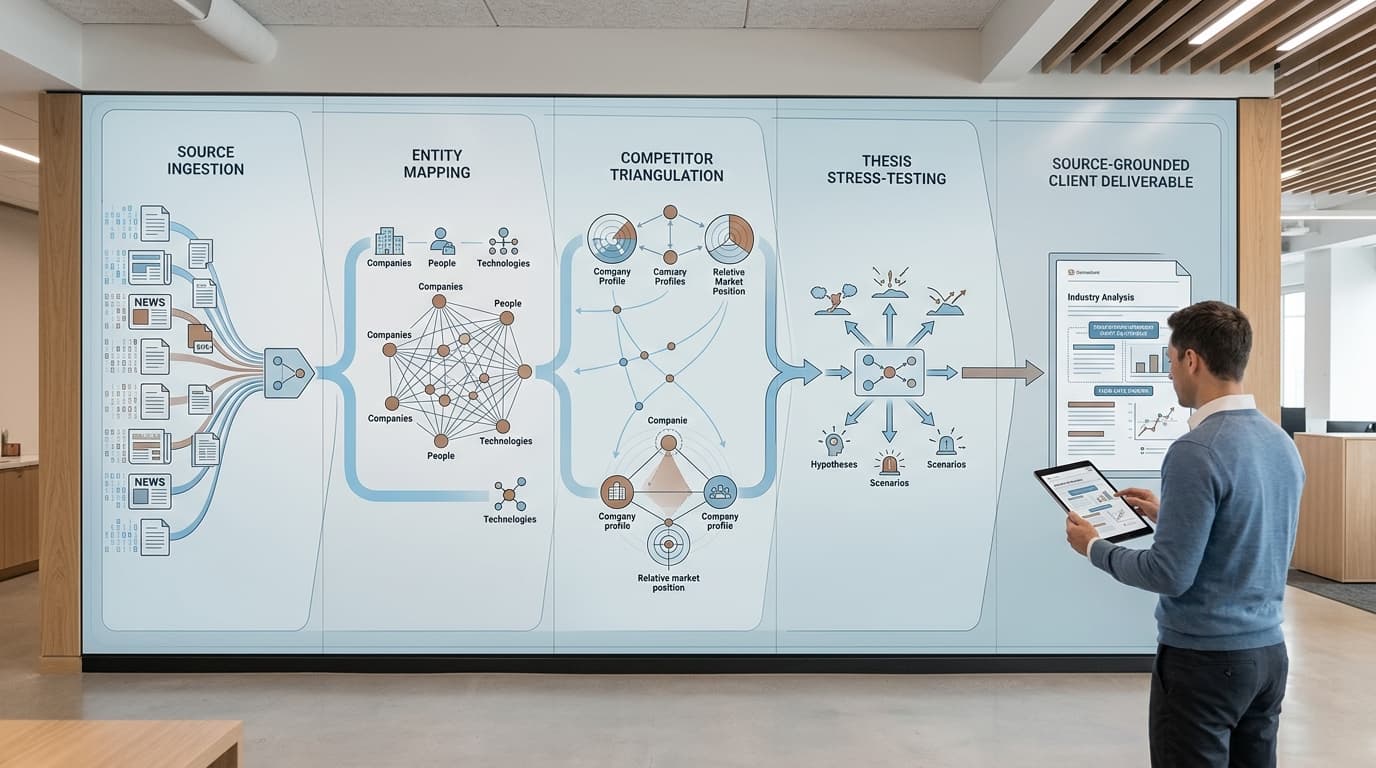
Plausity está diseñado para cerrar esa brecha entre la capa de contexto y la capa de evidencia. Es un espacio de trabajo colaborativo de IA que estructura el propio flujo de trabajo de diligencia: ingiere los documentos, los lee y los cruza, identifica y puntúa los hallazgos, y redacta los entregables, con cada afirmación rastreable hasta su fuente. Apoya y estructura la diligencia; no sustituye a las casas de investigación, las plataformas de datos de mercado ni el criterio profesional. Los informes sindicados y las bases de datos comentados anteriormente siguen siendo la capa de contexto. Lo que Plausity añade es la capa de evidencia específica del objetivo sobre ellos, y el flujo de trabajo que mantiene ambas conectadas.
Del data room al borrador del informe
Data Room Ingestion se conecta a los data rooms virtuales e ingiere PDF, hojas de cálculo, contratos y modelos financieros en cuestión de minutos, de modo que el corpus específico del objetivo se ensambla en horas en lugar de semanas. Para una visión de cómo encaja esto en el panorama más amplio de herramientas, consulte la comparación de software de análisis de data rooms con IA para M&A y capital privado.
El AI-Analysis Engine lee, interpreta y cruza miles de documentos y puntos de datos, conectando hallazgos entre los flujos de trabajo comercial, financiero, legal y tecnológico, de modo que una laguna de divulgación en un flujo de trabajo sea visible para los demás. El motor produce análisis de grado DD con trazabilidad de fuentes y puntuación de confianza.
Risk Radar evalúa cada hallazgo según su materialidad, impacto financiero, exposición legal y relevancia para la operación, de modo que la atención del equipo se dirija a las anomalías que realmente podrían mover la transacción y no a una lista indiferenciada de observaciones.
Report Builder redacta entregables listos para inversores con trazabilidad completa de las fuentes, lo que significa que cada afirmación del informe puede rastrearse hasta el documento, la cláusula o el punto de datos subyacente que la respalda.
El Collaboration Hub coordina los flujos de trabajo en tiempo real, con asignación de tareas, revisión en hilos y acceso basado en roles, de modo que analistas, socios y expertos externos trabajen sobre la misma base de evidencia y no sobre versiones paralelas de ella.
El efecto práctico es que las preguntas planteadas en la sección anterior —qué probar, qué documentos solicitar, qué señales de alerta escalar— se responden a partir del propio registro del objetivo y no de una extrapolación. Un fondo que diligencia una empresa de software industrial de nicho, o un asesor que prepara una venta para una empresa de un fundador, puede dirigir el análisis hacia los contratos reales, las cuentas de gestión y los materiales de clientes, y dejar que la plataforma mantenga intacta la cadena de evidencia desde la ingesta hasta el informe final. Para los equipos que quieran ver cómo esto se adapta a su modelo de operación, los espacios de trabajo de Plausity están configurados para fondos de VC y PE y para firmas de asesoría de M&A respectivamente, con la misma disciplina de evidencia subyacente en ambos casos.
Cómo usar esto en su próximo flujo de diligencia
La disciplina de capas descrita anteriormente solo crea valor si se ejecuta como una secuencia repetible en cada operación, y no como un ejercicio de lectura ad hoc. El ritmo operativo es sencillo: inventariar lo que el informe sindicado realmente demuestra, derivar todo lo demás a una capa de evidencia primaria y hacer visibles las lagunas restantes ante el comité de inversión, no después.
Este es el flujo de trabajo para el que Plausity está diseñado. El AI-Analysis Engine lee y cruza los informes presentados y los documentos del data room con las afirmaciones de su tesis, Findings & Risk Intelligence señala las afirmaciones sin respaldo como riesgos puntuados y vinculados a sus fuentes, y el Report Builder redacta entregables listos para el comité de inversión en los que cada afirmación lleva su evidencia. Diseñado para los equipos de inversión y de operaciones actuales. Con la confianza de más de 200 firmas. El informe sindicado sigue siendo una capa de contexto útil; la convicción, sin embargo, debe apoyarse en la evidencia primaria a la que su propio registro pueda remitir.
Fuentes
- [1] investor.gov — https://www.investor.gov/introduction-investing/investing-basics/glossary/securities-analyst-recommendations
- [2] finra.org — https://www.finra.org/rules-guidance/key-topics/research-analyst-rules
- [3] garp.org — https://www.garp.org/risk-intelligence/technology/private-markets-boomed-260410
- [4] press.spglobal.com — https://press.spglobal.com/2026-04-13-S-P-Global-Market-Intelligences-2026-Private-Equity-Survey-Shows-Fundraising-Confidence-Rising-as-Managers-Pivot-to-Operational-Value