Por qué importa ahora un cribado disciplinado de la lista corta
El cribado de la lista corta es la evaluación estructurada que clasifica los objetivos de adquisición identificados según su encaje estratégico, perfil financiero y viabilidad antes de que se acumulen los costes del análisis de confirmación. Es la disciplina que convierte una lista larga de empresas identificadas en una lista corta defendible: cada objetivo se evalúa con los mismos criterios, sobre la misma evidencia y con reglas explícitas sobre cuándo detenerse. Una vez que un objetivo ha sido identificado, el cuello de botella rara vez es la búsqueda de oportunidades. Es la estructuración: la rapidez con la que un equipo de desarrollo corporativo puede organizar la evidencia disponible, comparar candidatos en términos comparables y decidir cuáles merecen un análisis más profundo.
El contexto de mercado agudiza este punto. En 2025 se anunciaron a nivel global 63 operaciones valoradas en más de 10.000 millones de dólares, y el volumen de M&A en EE.[1] UU.[2] se acercó a los 2,3 billones de dólares, un aumento del 49% respecto al año anterior. El valor también se concentra en la cima: un tercio (33%) del valor total de las operaciones en EE. UU. en 2025 provino de solo 20 transacciones muy grandes, lo que Deloitte interpreta como una amplia oportunidad para compradores y vendedores preparados en los mercados pequeño y medio. Para un equipo de desarrollo corporativo, esto significa que los objetivos bien preparados y bien cribados del mercado medio atraen a múltiples compradores interesados, y la ventana entre la identificación y un proceso competitivo es breve. Esa compresión es la razón por la que el análisis de mercado para una adquisición se ejecuta en paralelo al cribado y no después de este.
La asimetría de costes es lo que convierte la disciplina de cribado en el filtro de riesgo más barato del ciclo de vida de una operación. Múltiples estudios sugieren que entre el 70 y el 90 % de las adquisiciones rinden por debajo de lo esperado, y los fracasos se remontan a errores identificables en la selección de objetivos, la due diligence y la evaluación de sinergias, más que a la mala suerte.[3] Un cribado estructurado consume días de trabajo de un analista. Una integración fallida consume años de atención de la dirección y, en casos documentados, miles de millones en deterioros de valor. El cribado es donde se explota esa asimetría: cuanto antes se detenga un objetivo débil, más presupuesto de due diligence, poder de negociación y capacidad directiva quedan para los objetivos que sobreviven.
Una precisión conceptual ancla todo lo que sigue. Este artículo comienza después de la identificación: el universo de objetivos ya está mapeado, la lista larga existe, y la pregunta ya no es dónde buscar, sino qué objetivo identificado hacer avanzar. El cribado no es sourcing, y ningún cuadro de mando puede rescatar un universo que nunca se construyó correctamente. Lo que el cribado puede hacer, si se hace bien, es evitar los dos fallos clásicos de la lista corta: hacer avanzar un objetivo porque su narrativa era convincente, y descartar uno sólido porque su expediente estaba menos ordenado que el de un competidor.
El flujo de trabajo de la lista corta: un marco de cribado en dos etapas
Los flujos de trabajo de lista corta más fiables se construyen como una compuerta por etapas, no como una revisión única. El propósito de la primera compuerta es la velocidad con disciplina: un cribado rápido que elimina los objetivos que fallan en lo fundamental, para que la capacidad analítica del equipo se concentre en los candidatos que podrían superar realmente el listón. El propósito de la segunda compuerta es la profundidad: un análisis de escritorio enfocado de los supervivientes que produce una decisión de avanzar o pausar. Para la mayoría de las decisiones de lista corta, un análisis de escritorio enfocado de unas dos semanas basta para llegar a esa decisión; el objetivo del marco no es retrasar la due diligence, sino asegurarse de que la due diligence confirmatoria se dedica a objetivos que se la han ganado.
Etapa uno: el cribado rápido
El cribado rápido cabe en una página por objetivo y pone a prueba tres cosas. Primera, el encaje con el mandato: ¿el objetivo se sitúa dentro de los segmentos, geografías y rango de tamaño definidos por la estrategia de adquisición, o es una empresa atractiva que resulta ser irrelevante para la tesis? Segunda, la plausibilidad de la tesis de valor: ¿puede el equipo explicar en dos frases de dónde proviene el valor, y respalda el perfil real del objetivo esa afirmación? Tercera, las restricciones empresariales: ¿existe una vía regulatoria plausible, y encajan la escala, la tecnología o la forma organizativa del objetivo con la capacidad de integración del comprador? Un objetivo que falla cualquiera de las tres se detiene aquí, registrando el motivo.
Etapa dos: el cribado profundo en cinco dimensiones
Los supervivientes pasan a un cribado más profundo a lo largo de las cinco dimensiones de evaluación que los profesionales utilizan de forma consistente. Cada dimensión se puntúa según criterios definidos y se pondera antes de comenzar el análisis, de modo que las ponderaciones reflejen la estrategia y no qué objetivo tiene al defensor más persuasivo.
Encaje estratégico o adyacencia: mejora de capacidades, solapamiento de clientes o canales, y cómo la posición del objetivo complementa la del comprador.
Perfil financiero: calidad de los ingresos, estructura de márgenes, patrón de crecimiento y plausibilidad del panorama financiero que hay detrás de la tesis.
Riesgo de concentración: dependencia de un número reducido de clientes, proveedores o contratos, y qué ocurre con esas relaciones ante un cambio de control.
Exposición regulatoria y ESG: trayectoria antitrust, aprobaciones específicas del sector y pasivos ambientales, sociales o de gobernanza que podrían retrasar o repreciar la operación.
Viabilidad: disposición del vendedor, rango de valoración realista frente a los requisitos de retorno del comprador y carga de integración.
Dos decisiones de diseño determinan si el marco realmente filtra. La primera son criterios de eliminación explícitos, acordados antes de abrir los expedientes: condiciones específicas y observables, como un único cliente por encima de una cuota de ingresos definida o una expectativa de valoración muy alejada del modelo de retorno, que detienen el cribado de inmediato en lugar de tras tres semanas de análisis. La segunda es la disciplina de puntuación: ponderaciones fijadas de antemano, puntuaciones documentadas junto con las evidencias que las respaldan, y una regla según la cual todo objetivo que avance a la due diligence confirmatoria lleva consigo una tesis escrita que el cribado profundo no haya contradicho de forma sustancial. Los equipos que se saltan estas decisiones tienden a redescubrir, con coste de integración, lo que el cribado estaba diseñado para revelar en la primera semana.
Recogida de evidencias: qué solicitar y cómo estructurarlo
En la etapa de lista corta, ningún data room se ha abierto en serio, y la base de evidencias es deliberadamente más ligera que la de la due diligence confirmatoria. El objetivo es la comparabilidad: cada objetivo de la lista corta se evalúa frente al mismo paquete de solicitudes, de modo que las diferencias en la clasificación reflejen diferencias entre los negocios, y no diferencias en lo minuciosamente que se montó cada expediente. El paquete de solicitudes estándar para el cribado cubre lo siguiente.
Tres años de estados financieros históricos más los últimos doce meses, sobre una base consistente.
Ingresos por segmento, línea de producto o cohorte de clientes, según cómo se divida realmente el negocio.
Análisis de clientes principales: concentración de ingresos, condiciones contractuales y calendario de renovación de las cuentas más grandes.
Plantilla por función, incluido cualquier uso significativo de contratistas externos.
Historial de inversión de capital, desglosado entre gasto de mantenimiento y gasto de crecimiento cuando esté disponible.
Una vista simplificada del flujo de caja, para comprobar si las ganancias declaradas se convierten en efectivo.
Huella fiscal: entidades, jurisdicciones y cualquier auditoría abierta o exposición histórica.
Contratos clave: acuerdos con clientes y proveedores con cláusulas de cambio de control o exclusividad.
Divulgación de disputas, litigios y pasivos contingentes, por preliminares que sean.
Estructura esto en una plantilla reutilizable para que la comparación sea mecánica y no narrativa. Cada objetivo recibe la misma plantilla: las mismas partidas, las mismas definiciones (qué cuenta como ingresos recurrentes, qué cuenta como cliente principal) y los mismos campos de puntuación que alimentan la tarjeta de puntuación de encaje estratégico descrita en la siguiente sección. Una plantilla compartida también cambia el comportamiento del equipo. Cuando los campos están fijos, los analistas recopilan información según la plantilla en lugar de seguir lo que la presentación de la dirección del objetivo destaque, y la comparación final lado a lado se apoya en una base de evidencia común.
El tercer elemento es el seguimiento explícito de las lagunas de evidencia. En la etapa de cribado, algunos datos no existirán, otros llegarán tarde y otros llegarán en una forma que no responde a la pregunta. La disciplina consiste en registrar cada laguna como un elemento con nombre, con un responsable y un plan de cómo la diligencia confirmatoria la cerrará, en lugar de dejar que una suposición llene el hueco en silencio. Una laguna no registrada no desaparece; se convierte en una suposición no examinada dentro de la tesis, y es más barato sacarla a la luz mientras el equipo todavía puede retirarse. Los equipos que utilizan un espacio de trabajo de análisis nativo de IA pueden automatizar gran parte de esto: la ingesta de los materiales que el objetivo haya compartido, la extracción estructurada según la plantilla y un registro continuo de lo que está respaldado por evidencia y lo que no, por ejemplo mediante Data Room Ingestion aplicada a conjuntos de documentos en fase temprana.
Tarjetas de puntuación de encaje estratégico y evaluación de objetivos comparables
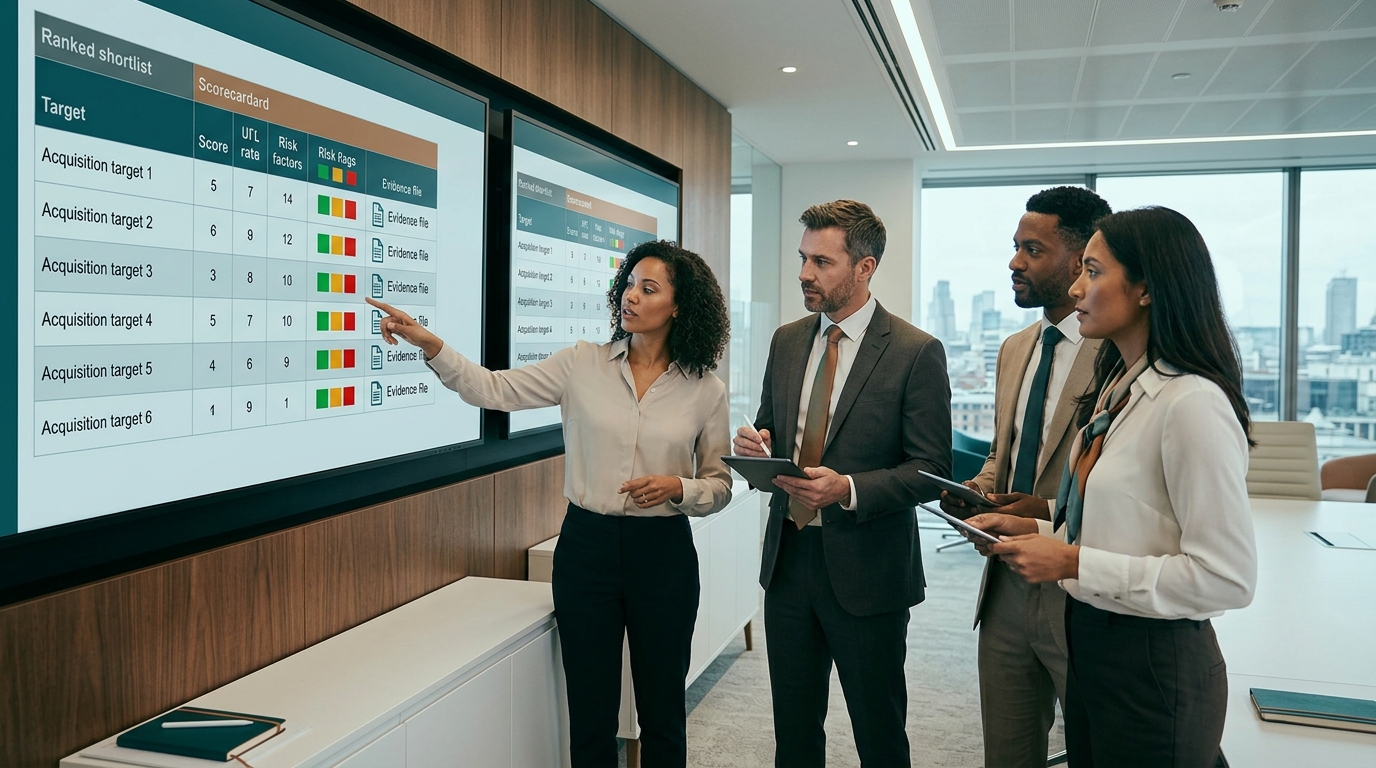
Una tarjeta de puntuación ponderada de encaje estratégico existe para eliminar el atractivo narrativo de la clasificación. El equipo define un conjunto pequeño de criterios de encaje, acuerda un peso para cada uno antes de abrir el expediente de cualquier objetivo, y puntúa cada objetivo preseleccionado en la misma escala con la evidencia adjunta a cada puntuación. Los criterios que importan en la mayoría de las adquisiciones corporativas son la mejora de capacidades, la adyacencia de canal o de clientes, la complementariedad tecnológica, la profundidad del equipo directivo y la plausibilidad de las sinergias. Los pesos deben provenir de la estrategia de adquisición, no del campeón de la operación: si la tesis es la rapidez de llegada al mercado, la adyacencia y el acceso a canales pesan más que la profundidad tecnológica; si la tesis es la adquisición de capacidades, ocurre lo contrario.
Tarjeta de puntuación ponderada y clasificación de la lista preseleccionada: criterios y pesos idénticos aplicados a cada objetivo antes de la diligencia confirmatoria. · Generado con IA
Construir la tarjeta de puntuación es sencillo; la disciplina está en la secuencia. Los pesos se fijan antes de que comience la defensa de intereses, las puntuaciones se documentan con fuentes, y cualquier puntuación que cambie durante el proceso cambia con una razón registrada. Esto protege el cribado de la distorsión más común en el desarrollo corporativo: un objetivo que consigue pronto un patrocinador interno y que a partir de entonces es evaluado con más generosidad que sus pares. La tarjeta de puntuación también crea la pista de auditoría que el comité de inversión o el consejo eventualmente pedirán: por qué este objetivo avanzó y otros tres se detuvieron, con qué evidencia y quién lo puntuó.
Comparación lado a lado y la prueba de construir-comprar-asociarse
Con todos los objetivos evaluados según criterios idénticos, la lista corta se convierte en un ranking comparativo en lugar de un conjunto de impresiones aisladas. Dos pruebas la afinan. La primera es la prueba de estrés de construir frente a comprar: para cada objetivo, preguntar cuánto costaría el mismo objetivo estratégico mediante desarrollo orgánico o una alianza, cuánto tiempo requiere cada vía y si la prima de adquisición sigue superando a las alternativas. Un objetivo que solo gana porque la comparación nunca se realizó no es todavía un objetivo cribado. La segunda es la prueba del tipo de operación: clasificar a cada candidato como adquisición complementaria, plataforma de crecimiento o jugada de consolidación, y comprobar que la clasificación coincide con el origen real del valor. Una adquisición complementaria con precio de plataforma de crecimiento, o una jugada de consolidación sustentada en supuestos de sinergia que no puede sostener, es un desajuste que la matriz de puntuación debería detectar antes de que lo haga la fijación de precios.
El resultado de esta etapa es una lista corta clasificada con una justificación defendible por objetivo: la puntuación ponderada, la evidencia que la respalda, la clasificación por tipo de operación y las preguntas abiertas que la siguiente fase debe responder. Ese paquete es lo que hace que el traspaso posterior a la due diligence confirmatoria sea rápido, y es el estándar con el que debe juzgarse el expediente de cribado.
Señales de alerta y lagunas de evidencia que detienen un cribado a tiempo
Algunos hallazgos no deberían esperar a la due diligence confirmatoria. El propósito de enumerar las señales de alerta por adelantado es eliminar la discrecionalidad en el momento del descubrimiento: cuando un cribado revela una de ellas, la respuesta por defecto es pausar o detener, y continuar exige una decisión explícita y documentada en sentido contrario. Las señales de alerta financieras que predicen problemas con mayor fiabilidad son bien conocidas.
Saltos inexplicables en el crecimiento o el margen que ninguna narrativa de la dirección concilia con las cifras subyacentes.
Ingresos ligados a un único cliente, o a un contrato próximo a su renovación, donde el cambio de control o la dinámica competitiva ponen la relación en riesgo.
Capitalización agresiva de costes que embellece los beneficios y subestima el gasto operativo real.
Mantenimiento diferido o inversión sostenida insuficiente en capex, que convierte un excedente de beneficios en un pasivo de inversión posterior al cierre.
Problemas de cumplimiento fiscal o de IVA, incluidas estructuras que no sobrevivirían a un cambio de propiedad.
Escasa profundidad directiva por debajo del fundador o del CEO, cuando la tesis depende de personas que podrían no permanecer.
Las señales de alerta comerciales y de personas merecen el mismo peso: una fuga de clientes que las cifras financieras disimulan, un pipeline de ventas concentrado en una geografía o un producto, la dependencia de personas clave en el liderazgo tecnológico o comercial, y las señales culturales que afloran en las primeras reuniones con la dirección. Ninguna de ellas es automáticamente descalificante, pero cada una invierte la carga de la prueba: el objetivo debe explicarla con evidencia, no con narrativa.
El caso para actuar sobre ellas a tiempo está documentado. Los análisis de adquisiciones fallidas encuentran repetidamente que las advertencias de la due diligence eran visibles pero se les dio poco peso, y que muchos fracasos podrían haberse evitado si el liderazgo las hubiera atendido.[3] La sobreestimación de sinergias, en particular, figura entre las causas más habituales de resultados decepcionantes, con directivos que sobreestiman sistemáticamente las sinergias y subestiman los desafíos culturales.[3] Un cribado que trata un salto de margen inexplicable como un motivo de parada, y no como un detalle por resolver después de firmar, aplica esa lección en el punto donde cuesta menos.
Reglas de escalado
El escalado debe ser un procedimiento, no un acto heroico. Tres reglas cubren la mayoría de las situaciones. Primera: una señal de alerta sobre un criterio eliminatorio detiene el cribado; solo una decisión documentada del responsable de la operación lo reactiva. Segunda: una señal de alerta que no es un criterio eliminatorio se convierte en una pregunta de due diligence con un responsable asignado, y el objetivo no avanza hasta que la pregunta tenga un plan asociado. Tercera: toda señal de alerta, resuelta o no, se traslada al registro de riesgos que acompaña al objetivo a la due diligence confirmatoria, de modo que nada descubierto durante el cribado se redescubra después como una sorpresa.
El traspaso a la due diligence confirmatoria
La due diligence confirmatoria comienza después de una carta de intenciones, cuando el comprador verifica cada supuesto construido durante el cribado con acceso completo al data room. Por ello, la calidad del expediente de cribado determina la rapidez y la limpieza con que discurre esa fase. Un expediente de cribado construido sobre una plantilla compartida, una matriz de puntuación fija y un registro explícito de lagunas entrega al equipo de due diligence una posición de partida: saben qué está acreditado, qué se ha asumido y qué preguntas ya están abiertas. Un expediente de cribado construido sobre notas dispersas y conversaciones recordadas les entrega una reconstrucción.
Qué contiene un traspaso limpio
La matriz de encaje estratégico completada, con ponderaciones, puntuaciones y la evidencia que respalda cada puntuación.
El expediente de evidencia: todos los documentos recopilados durante el cribado, indexados según la plantilla estándar.
Las preguntas abiertas: cada laguna de evidencia registrada, convertida en una solicitud de due diligence o en una hipótesis que verificar.
El registro de riesgos: toda señal de alerta del cribado, con su estado y la decisión de escalado adoptada.
Con esos cuatro artefactos en su lugar, la asignación de flujos de trabajo se convierte en un paso mecánico: los flujos de trabajo de due diligence financiera, comercial y legal, tecnológica y operativa heredan cada uno las preguntas que les corresponden, y la due diligence confirmatoria parte de hipótesis en lugar de una lista de solicitudes en blanco. Este es el flujo de trabajo en torno al cual se construyen las plataformas de due diligence estructurada; para ver cómo se aplica la misma disciplina de evidencia en equipos de fondos y asesoría, consulte el espacio de trabajo para fondos de VC y PE y para firmas de asesoría en M&A.
Dónde encaja el espacio de trabajo de análisis
Plausity es un espacio de trabajo de due diligence e inteligencia de operaciones con IA nativa, y su papel en este flujo de trabajo comienza una vez que un objetivo está en la lista corta; no es una base de datos de búsqueda de objetivos. Cuando se abre un data room, Data Room Ingestion se conecta y escanea el contenido del data room virtual, ingiriendo PDF, hojas de cálculo, contratos y modelos financieros en cuestión de minutos. El AI Analysis Engine luego lee y cruza esos documentos para estructurar los hallazgos con trazabilidad de fuentes, de modo que cada hallazgo apunte al documento del que proviene. Findings and risk intelligence hallazgos e inteligencia de riesgos evalúa esos hallazgos por materialidad, impacto financiero, exposición legal y relevancia para la operación, que es cómo las señales de alerta de la preselección se contrastan con la evidencia completa del data room en lugar de con materiales de etapas tempranas. Collaboration and workflow colaboración y flujo de trabajo coordina los flujos de trabajo, la asignación de tareas y la revisión de expertos que requiere la due diligence confirmatoria, y reports and deliverables informes y entregables redacta resultados listos para inversores con la misma trazabilidad de fuentes, de modo que el informe final hereda su evidencia del análisis en lugar de ensamblarse después. Diseñado para los equipos de inversión y de operaciones actuales. Con la confianza de más de 200 firmas.
Cómo usar esto en su próximo flujo de trabajo de due diligence
El marco anterior se condensa en una secuencia que un equipo de desarrollo corporativo puede ejecutar sobre su lista corta actual sin cambiar la plantilla ni las herramientas. Los pasos son independientes de la herramienta; un espacio de trabajo de análisis acelera cada uno, pero ninguno depende de él.
Fije los criterios y los pesos antes de abrir los expedientes de los objetivos. Anote las cinco dimensiones, sus pesos y los criterios de eliminación, y consiga que el responsable de la operación los apruebe antes de escuchar cualquier narrativa sobre un objetivo.
Ejecute la preselección rápida con criterios de eliminación explícitos. Una página por objetivo: encaje con la carta, plausibilidad de la tesis, restricciones de la empresa. Detenga aquí los fracasos y registre el motivo.
Recopile evidencia contra la plantilla estándar. Envíe el mismo paquete de solicitudes a cada objetivo superviviente y registre qué llega, en qué forma, contra las mismas partidas.
Puntúe todos los objetivos en la misma tarjeta de puntuación. Pesos fijos, puntuaciones documentadas con fuentes, tipo de operación clasificado y la prueba construir-comprar-asociarse ejecutada para cada candidato.
Registre cada laguna de evidencia como una pregunta de due diligence. Ninguna suposición llena un vacío en silencio; cada laguna recibe un responsable y un plan.
Entregue los supervivientes a la due diligence confirmatoria con un expediente de preselección completo: tarjeta de puntuación, expediente de evidencia, preguntas abiertas y registro de riesgos, de modo que la fase posterior al LOI parta de hipótesis en lugar de empezar de cero.
Cómo Plausity acelera este flujo de trabajo
Plausity es una plataforma de Due Diligence y deal intelligence AI-native que ayuda a firmas asesoras M&A, fondos VC y PE, equipos de corporate development y equipos de investment banking a estructurar evidencia, findings y preguntas a través de una Data Room. Plausity apoya la extracción de evidencia, el source grounding, la gestión de findings y la preparación del Investment Committee — no sustituye a analistas, asesores ni profesionales de inversión, no proporciona asesoramiento legal, fiscal, de auditoría, regulatorio ni de inversión, y no toma decisiones de inversión autónomas. Todos los findings requieren revisión humana. Diseñado para los equipos de inversión y deal de hoy. Utilizado por más de 200 firmas.
Para explorar las capacidades subyacentes, consulta el motor de análisis IA de Plausity y la página de Findings & Risk Intelligence. Para workflows por equipo, mira cómo los fondos VC y PE y las firmas asesoras M&A usan Plausity en deals activos.
Fuentes
- [1] proactiveinvestors.com — https://www.proactiveinvestors.com/companies/news/1084950/global-m-a-rebounds-in-2025-led-by-media-mining-and-tech-megadeals-1084950.html
- [2] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/m-a-trends-report.html
- [3] knowledge.wharton.upenn.edu — https://knowledge.wharton.upenn.edu/article/why-many-ma-deals-fail-and-how-to-beat-the-odds/