Qué significa la evaluación de mercado bottom-up en la due diligence de capital privado
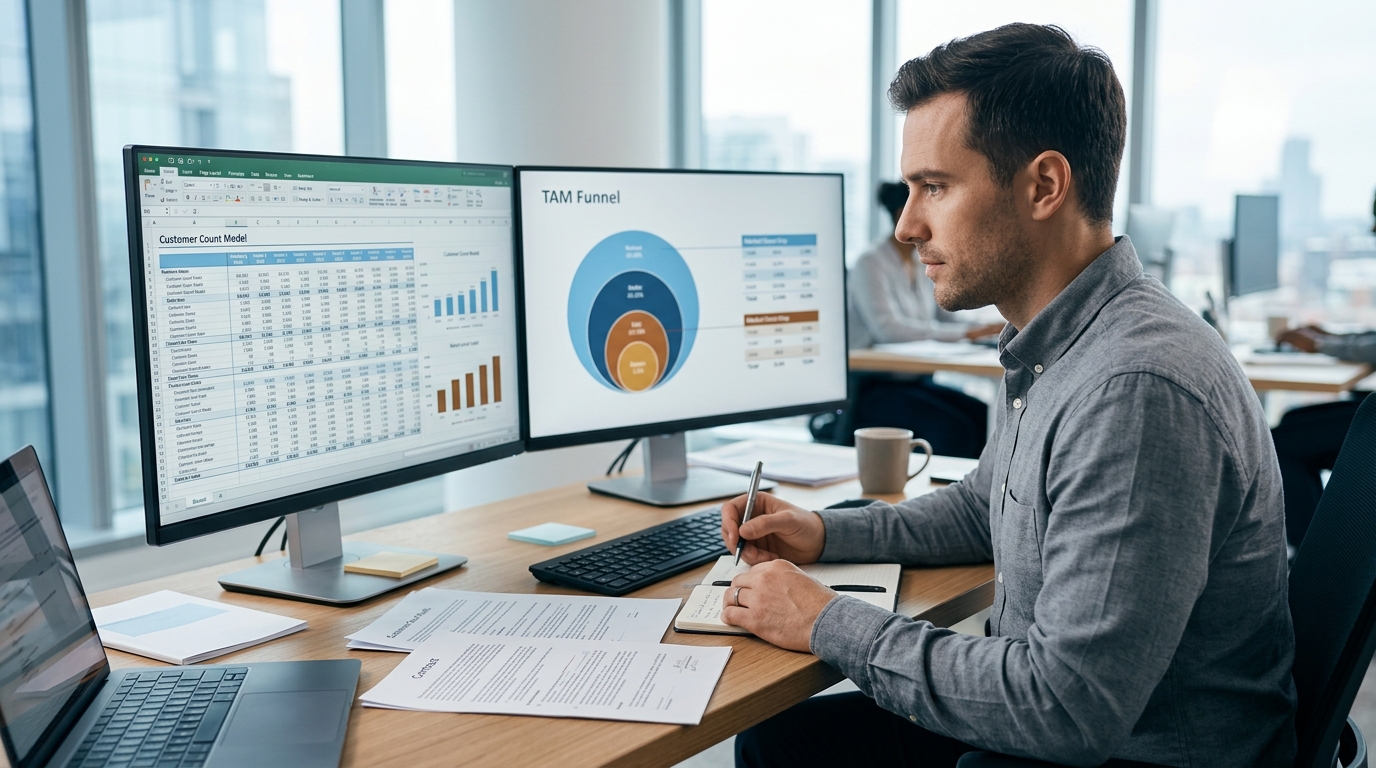
La evaluación de mercado bottom-up dimensiona el nicho de un objetivo a partir de unidades verificables en lugar de una cifra extrapolada de un analista. El equipo de operaciones cuenta los segmentos de clientes reales que el objetivo puede atender, triangula los ingresos que puede obtener por cliente a partir de contratos, archivos de precios y transacciones comparables, y multiplica ambos para construir un mercado total direccionable. Cada dato de entrada es un documento o un registro que puede inspeccionarse, de modo que la cifra resultante puede defenderse línea por línea ante un comité de inversión. En la due diligence comercial esta es la diferencia entre un tamaño de mercado que se afirma y uno que se demuestra con evidencias.
El contraste con el dimensionamiento top-down es mecánico. El top-down parte de una cifra a nivel de sector, a menudo de un informe sindicado, y la reduce a la porción del objetivo mediante porcentajes supuestos. Es rápido y funciona cuando el segmento está bien cubierto. El bottom-up parte del nivel de cliente y escala hacia arriba. Como señala la guía de dimensionamiento de mercado de Carta, el top-down es más rápido pero menos preciso porque se basa en estimaciones, mientras que el bottom-up requiere más tiempo pero suele producir resultados más precisos.[1] Para un nicho por debajo del umbral de cobertura de las grandes casas de investigación, a menudo no existe una cifra top-down creíble de la que partir, lo que obliga a construir bottom-up.
Una estimación del tamaño de mercado apta para decisiones tiene cuatro propiedades, y un flujo de trabajo estructurado de suele evaluarse según ellas:
Un alcance de solución claramente definido, que indique qué productos, casos de uso, tipos de compradores y geografías se contabilizan y cuáles se excluyen.
Recuentos de unidades para cada segmento de clientes, cada uno trazado a una fuente nombrada, como un registro empresarial, una tabla de códigos NACE o una estadística de una asociación sectorial.
Una cifra de ingresos por cliente triangulada a partir de al menos tres fuentes independientes, con el margen de dispersión divulgado.
Una reconciliación explícita con los ingresos reales del objetivo, mostrando la cuota de mercado implícita y si esa cuota es plausible.
Por qué los mercados de nicho exigen estimaciones basadas en fuentes
El contexto competitivo eleva el listón. El capital seco de private equity y venture capital ha retrocedido desde sus máximos históricos tras una prolongada desaceleración de la captación de fondos, y sin embargo el conjunto de capital sin comprometer a la espera de ser desplegado sigue siendo muy grande.[2] La actividad de operaciones se ha movido con él, con inversiones en etapas más avanzadas y transacciones del mercado medio que se suman al impulso de las grandes adquisiciones. Cuando tanto capital compite por activos, los nichos atractivos son aquellos que ningún informe cubre, y los equipos capaces de estimarlos con credibilidad se mueven más rápido.
La fragmentación es estructural, no incidental. En 2022 la UE tenía 32,3 millones de empresas que empleaban a 160 millones de personas, y el 99% de ellas eran microempresas y pequeñas empresas de hasta 49 empleados.[3] Un nicho que sirve a esas empresas es, por tanto, un problema de censo, no de informes: el mercado existe como cientos de miles de pequeños compradores, cada uno contable en un registro, y ningún estudio sindicado lo segmentará jamás con esa resolución. Esta es la realidad para la mayoría de los fondos de VC y PE que operan por debajo del nivel de las megaoperaciones.
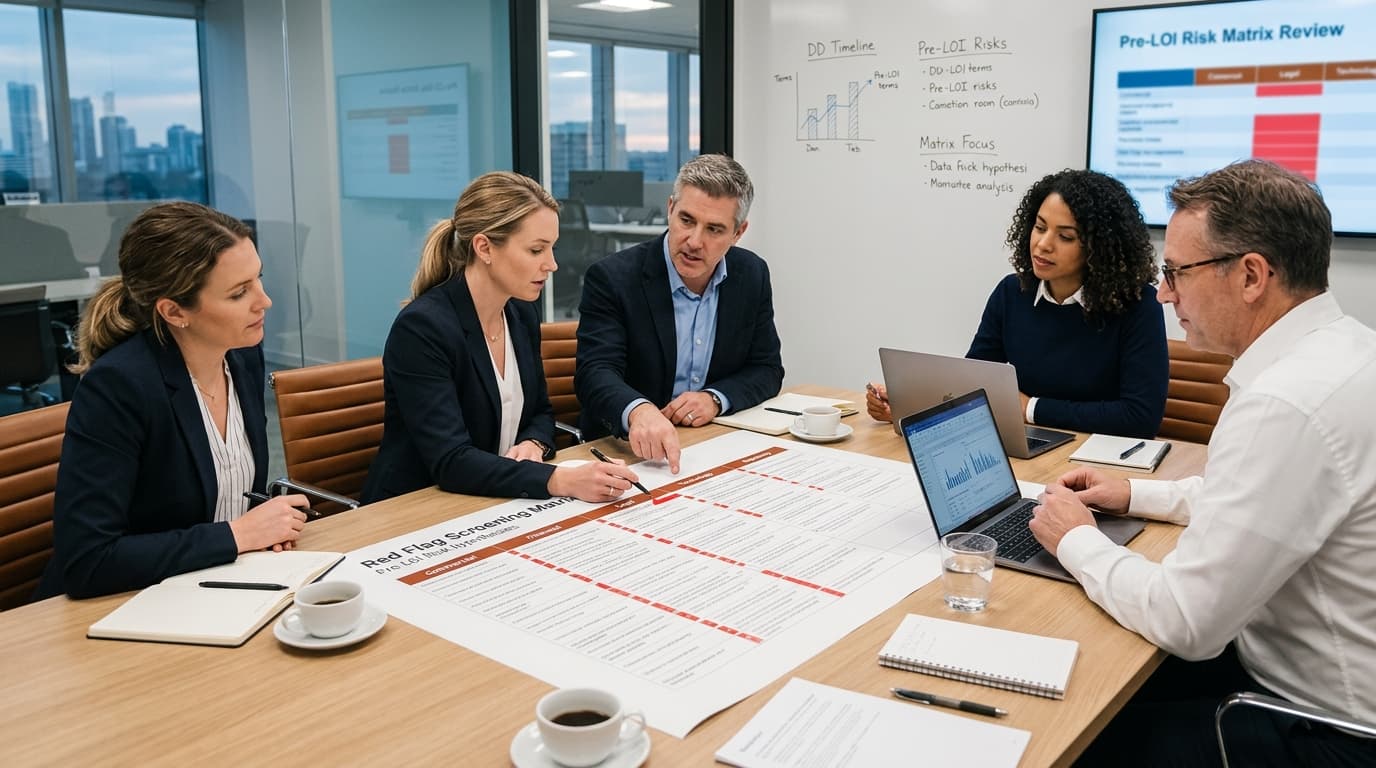
Los comités de inversión se han adaptado. Una diapositiva top-down que cita un informe que cubre una categoría adyacente y luego aplica un porcentaje de reducción para llegar al segmento del objetivo se cuestiona cada vez más en exactamente dos puntos: ¿cubre realmente la fuente este segmento, y está cada supuesto de reducción respaldado por evidencia? Cuando no se puede responder a ninguna de las dos, la estimación se trata como marketing en lugar de análisis, y el memorando asume el golpe a la credibilidad.
Cobertura de fuentes: ¿el informe citado nombra el segmento del objetivo, o solo su categoría madre?
Cadena de supuestos: ¿está cada porcentaje de reducción vinculado a evidencia, o sostenido por mera afirmación?
Reconciliación: ¿coincide la cuota de mercado implícita con los ingresos reales del objetivo, o favorece la tesis?
El marco de estimación bottom-up: TAM, SAM y SOM a partir de unidades
La construcción comienza antes de cualquier conteo, con la definición del alcance. Como señalan los profesionales de la diligencia comercial, un fallo habitual es elegir un proxy amplio para el área de solución en aras de la comodidad; el modelo debe fijar qué SKU, casos de uso, tipos de compradores y geografías se incluyen antes de que las partes interesadas puedan interpretar los números.[4] Solo entonces comienza el trabajo con unidades.
Contar segmentos de clientes a partir de registros y datos sectoriales
El conteo de segmentos de clientes se apoya en tres familias de fuentes. Los registros empresariales y las oficinas nacionales de estadística proporcionan recuentos de empresas por clasificación sectorial; los códigos NACE en Europa (y sus equivalentes en otros lugares) permiten al equipo aislar los verticales que el objetivo realmente atiende. Las asociaciones sectoriales publican directorios de socios y estadísticas del sector que a menudo segmentan con más finura que las estadísticas oficiales. Filtrar los recuentos del registro según los criterios que definen a un comprador real, como el tamaño de la empresa, la geografía y la presencia del problema que el objetivo resuelve, convierte un total sectorial bruto en una base de clientes potenciales contable.
Triangular los ingresos por cliente
Los ingresos por cliente son el segundo multiplicador, y el marco de Carta lo expresa directamente: el TAM equivale al número total de clientes potenciales multiplicado por el valor medio anual del contrato por cliente.[1] Ese promedio debe triangulares, no afirmarse. Los contratos con clientes y los archivos de precios de la sala de datos aportan los precios reales; las exportaciones de CRM aportan la distribución, no solo la media, lo cual importa porque unas pocas cuentas grandes pueden distorsionar un promedio; las transacciones comparables y las tarifas de los competidores acotan el rango. Cuando las tres fuentes discrepan, la dispersión se divulga en lugar de promediarse.
El enfoque híbrido utilizado en la diligencia comercial trata la triangulación como la norma, no como la excepción: la combinación de datos publicados, comprobaciones top-down y construcciones bottom-up a partir de múltiples fuentes validadas se describe como el método más fiable para producir un modelo de mercado sobre el que un comité de inversión pueda actuar.[4] La construcción bottom-up es la columna vertebral de esa triangulación, porque es la única vía cuyos insumos pueden verificarse por completo.
Mapeo de competidores en mercados fragmentados
Cuando no existe cobertura de analistas con nombres propios, no hay ninguna tabla publicada de cuotas de mercado que citar, por lo que el equipo construye en su lugar un censo de competidores. El método no tiene nada de glamuroso: enumerar los actores a partir de registros mercantiles, directorios sectoriales, listas de miembros de asociaciones comerciales y los propios registros de victorias y derrotas del objetivo, y luego clasificar a cada uno por segmento, geografía y escala estimada. El censo no producirá una cuota precisa para cada actor, pero establece los dos datos que importan para la tesis: cuántos competidores creíbles existen y cuán grande es el mayor de ellos en relación con el mercado contado.
Un censo de competidores mapea a todos los actores contables del nicho, sustituyendo la tabla de cuotas de analistas ausente por una enumeración verificable. · Generado con IA
La cuota y el margen de consolidación pueden estimarse entonces con el número de empresas del sector como denominador. Las estadísticas estructurales de empresas de Eurostat proporcionan exactamente esto: recuentos de empresas por industria y clase de tamaño, de modo que un equipo puede afirmar, por ejemplo, que un nicho de unos pocos miles de empresas direccionables contiene un puñado de actores por encima de una determinada escala de ingresos, y cuantificar cuánto del mercado sigue estando por debajo de esa escala.[3] Ese número de margen es la materia prima de una tesis de roll-up, y debe figurar en el target screening y en el material del comité de inversión desde la primera pasada, no como una ocurrencia tardía.
Las tesis de roll-up y de add-on también conllevan restricciones que un censo por sí solo no revelará. Como señala el análisis de BLG sobre estrategias de consolidación de capital privado, las firmas necesitan una comprensión exhaustiva de las normas legales y reglamentarias que pueden restringir la propiedad o la operación de negocios antes de desplegar un roll-up, ya que las restricciones de propiedad en algunas industrias pueden obligar a estructuras de acuerdo de gestión o empresas conjuntas que hacen la estrategia menos viable desde el punto de vista económico.[5] El mismo análisis señala la retención de fundadores y la dinámica de los earn-out como riesgos de ejecución recurrentes en las estrategias de adquisición en serie.
Límites reglamentarios de propiedad que pueden bloquear un roll-up de capital convencional y forzar estructuras alternativas.
Pactos financieros específicos del sector que la deuda de adquisición pueda necesitar cumplir.
Dependencias de fundadores y personas clave que concentran el riesgo de ejecución en múltiples integraciones simultáneas.
Profundidad del mercado de salida, ya que un consolidador que reduce el grupo de compradores restantes también estrecha sus propias opciones de salida.
Qué poner a prueba: lista de verificación de evidencias y señales de alerta
La capa de verificación es donde una construcción bottom-up gana su credibilidad. La base de evidencias debe ensamblarse antes de finalizar el modelo, y cada insumo debe corresponder a un documento que cualquier miembro del comité pueda solicitar y recibir.
Contratos de clientes y archivos de precios, que establecen los ingresos realizados por cliente en lugar del precio de lista.
Exportaciones del CRM, que muestran la distribución de clientes, la concentración y las tasas de conversión que hay detrás del promedio.
Recuentos de registros y extractos de códigos NACE, que respaldan los denominadores de los segmentos de clientes.
Estadísticas de asociaciones gremiales, que proporcionan un segundo recuento independiente para los mismos segmentos.
Papeles de trabajo del censo de competidores, con la fuente de enumeración de cada actor mencionado.
Dos pruebas hacen la mayor parte del trabajo. Primera: conciliar el TAM bottom-up con los ingresos reales del objetivo: si los ingresos actuales del objetivo implican una cuota del mercado construido implausiblemente alta o implausiblemente baja, o el recuento de clientes o el supuesto de ingresos por cliente es erróneo, y la discrepancia localiza el error. Segunda: analizar la sensibilidad de los ingresos por cliente en todo el rango triangulado en lugar de una estimación puntual única, porque en un nicho con un puñado de grandes cuentas la media y la mediana pueden contar historias distintas. Los equipos que mantienen esta evidencia vinculada a sus fuentes a lo largo de todo el proceso, como describe la práctica de procedencia de datos, pueden regenerar la conciliación a demanda en lugar de reconstruirla.
Las señales de alerta recurrentes están bien documentadas en la práctica de la due diligence comercial. Sobreestimar el TAM contando cada dólar de una categoría adyacente puede hacer que una diapositiva impresione, pero rara vez sobrevive al cuestionamiento de los inversores; extrapolar linealmente el crecimiento a partir de los CAGR de los mercados finales ignora las fricciones reales de capacidad, competencia y dinámica de canales; y tratar el SOM como una declaración de ambición en lugar de un reflejo del alcance verificado de la estrategia de go-to-market infla las expectativas y erosiona la credibilidad.[4] Cada uno de estos es un fallo de dimensionamiento que una lista de verificación disciplinada de evidencias detecta a tiempo, y cada uno pertenece al registro de riesgos y no a una nota al pie.
Implicaciones para la transacción y soporte al flujo de trabajo
Los resultados del dimensionamiento alimentan directamente la operación. Un rango de TAM y SOM verificado ancla los supuestos de crecimiento en el modelo operativo, lo que a su vez enmarca el múltiplo de entrada que el comprador puede defender: pagar un múltiplo que incorpora un crecimiento del decil superior solo es racional si el mercado contado lo respalda. Cuando el análisis muestra margen que el objetivo aún no ha alcanzado, las estructuras de earn-out vinculadas a la expansión del mercado se convierten en una forma de cerrar una brecha de valoración, y el trabajo de censo identifica qué adquisiciones complementarias consolidarían realmente cuota contada en lugar de ruido adyacente. Un dimensionamiento débil o no verificado hace lo contrario: ralentiza la negociación, invita a renegociar y entrega a los asesores del vendedor un objetivo fácil en las discusiones del modelo financiero.
Un espacio de trabajo de due diligence respalda este flujo de trabajo sin dimensionar mercados automáticamente; el juicio de dimensionamiento permanece en el equipo de la operación, y la plataforma estructura la evidencia en torno a él. Data Room Ingestion escanea salas de datos virtuales y procesa contratos, hojas de cálculo y modelos financieros en cuestión de minutos, de modo que las listas de clientes y los documentos de precios entran rápidamente en el análisis. El AI-Analysis Engine lee y cruza esos documentos, extrayendo y conectando la evidencia de clientes e ingresos de la que depende el cálculo por unidades, con trazabilidad de fuente en cada hallazgo. Risk Radar evalúa los hallazgos por materialidad, impacto financiero y relevancia para la operación, que es cómo un TAM inflado o un supuesto de SOM sin respaldo emerge como un riesgo señalado en lugar de un supuesto enterrado. Report Builder redacta el entregable con cada cifra trazada a su fuente, y una capa de colaboración compartida mantiene alineados los flujos de trabajo comercial, financiero y legal sobre la misma base de evidencia. Este es el patrón de trabajo tanto para las firmas de asesoría en M&A como para los equipos de fondos: la máquina organiza y acelera la evidencia, y los profesionales dimensionan el mercado.
Cómo aplicar esto en tu próximo flujo de trabajo de due diligence
El método se comprime en una secuencia que un equipo de operación puede ejecutar en una transacción en curso, y se corresponde limpiamente con una lista de verificación de due diligence comercial estructurada:
Definir por escrito el alcance de la solución: qué productos, casos de uso, tipos de comprador y geografías se cuentan, y cuáles se excluyen.
Contar la base de clientes direccionables a partir de registros, estadísticas de códigos NACE y directorios de asociaciones gremiales, filtrando según los criterios que definen a un comprador real.
Triangular los ingresos por cliente entre contratos y archivos de precios, exportaciones del CRM y tarifas de competidores, y revelar la dispersión en lugar de promediarla.
Acotar el TAM a SAM y SOM utilizando un alcance de go-to-market verificado, no ambición.
Construir el censo de competidores y cuantificar el margen de consolidación frente al recuento de empresas del sector.
Conciliar el cálculo con los ingresos reales del objetivo y la cuota implícita, y luego analizar la sensibilidad del rango de ingresos por cliente antes de que la cifra llegue al comité de inversión.
La disciplina que mantiene unida la secuencia es la transparencia sobre la lógica: los profesionales que recorren con los clientes cada driver, unidad y dato de precio, desde las fuentes hasta los niveles de confianza, producen modelos de mercado que superan el escrutinio del comité porque nada en ellos es inverificable.[4] Plausity está diseñado para hacer de esa transparencia el valor por defecto en lugar de un esfuerzo adicional, conectando cada dato de dimensionamiento con su documento fuente en todo el espacio de trabajo. Creado para los equipos de inversión y de operaciones actuales. Con la confianza de más de 200 firmas. En tu próxima operación de nicho, el equipo que puede mostrar sus unidades gana el argumento, y el proceso descrito arriba es la forma de hacerlo.
Cómo Plausity acelera este flujo de trabajo
Plausity es una plataforma de Due Diligence y deal intelligence AI-native que ayuda a firmas asesoras M&A, fondos VC y PE, equipos de corporate development y equipos de investment banking a estructurar evidencia, findings y preguntas a través de una Data Room. Plausity apoya la extracción de evidencia, el source grounding, la gestión de findings y la preparación del Investment Committee — no sustituye a analistas, asesores ni profesionales de inversión, no proporciona asesoramiento legal, fiscal, de auditoría, regulatorio ni de inversión, y no toma decisiones de inversión autónomas. Todos los findings requieren revisión humana. Diseñado para los equipos de inversión y deal de hoy. Utilizado por más de 200 firmas.
Para explorar las capacidades subyacentes, consulta el motor de análisis IA de Plausity y la página de Findings & Risk Intelligence. Para workflows por equipo, mira cómo los fondos VC y PE y las firmas asesoras M&A usan Plausity en deals activos.
Fuentes
- [1] carta.com — https://carta.com/learn/startups/metrics/market-size/
- [2] spglobal.com — https://www.spglobal.com/market-intelligence/en/news-insights/articles/2025/12/private-equity-dry-powder-recedes-from-all-time-highs-amid-slow-fundraising-96015525
- [3] ec.europa.eu — https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20241025-1
- [4] martecgroup.com — https://martecgroup.com/market-intelligence-in-commercial-due-diligence/
- [5] blg.com — https://www.blg.com/en/insights/2020/02/private-equity-rollups-strategic-considerations