Qué es realmente un documento de decisión de M&A listo para el consejo
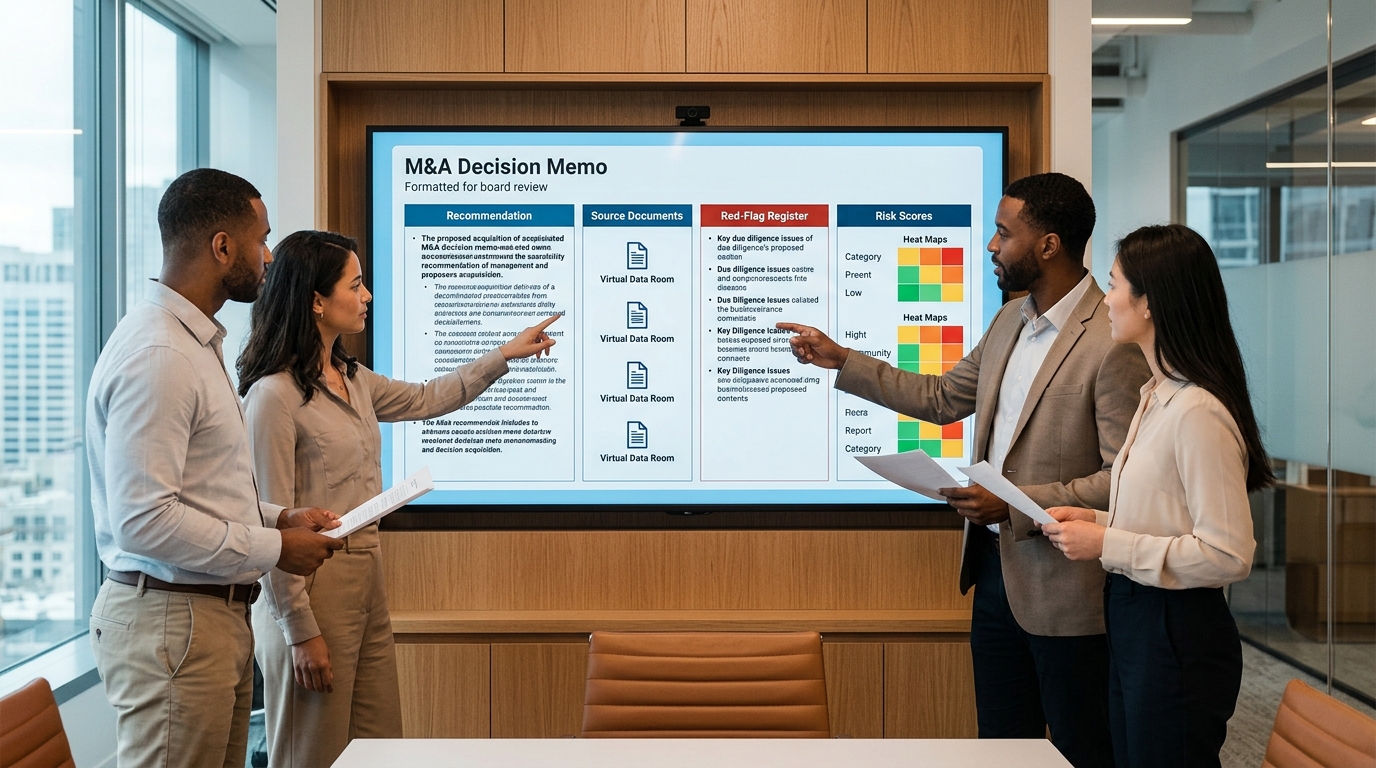
Un documento de decisión de M&A listo para el consejo es un entregable de due diligence que convierte hallazgos fragmentados procedentes de data rooms, informes de asesores y sesiones con la dirección en una única recomendación defendible que el consejo puede aprobar o rechazar, con cada afirmación material rastreable hasta una fuente subyacente. No es un resumen de lo que se encontró. Es un argumento sobre lo que los hallazgos significan para la operación, estructurado de modo que un consejero que nunca ha visto el data room pueda interrogarlo, cuestionarlo y, si la transacción se pone en duda más adelante, defender haberse basado en él.
La anatomía estándar
Los formatos varían según la empresa, pero los componentes son consistentes. Un documento de decisión que resiste el escrutinio del consejo contiene:
Recomendación ejecutiva y aprobación solicitada: lo que se pide al consejo que apruebe, expuesto antes del argumento, con las delegaciones y condiciones explícitas.
Tesis de la operación: por qué este activo, por qué ahora, y qué debe cumplirse para que la transacción genere valor.
Valoración y condiciones: precio, estructura y cómo los hallazgos de la due diligence los modificaron.
Factores de riesgo: hallazgos materiales valorados por impacto, cada uno con un responsable y una mitigación o justificación de aceptación.
Cadena de evidencia: la fuente detrás de cada afirmación material, rastreable desde el documento del data room hasta la frase del memorando.
El formato no es una ceremonia. En una encuesta a inversores profesionales realizada para el informe de investigación de Addepar con la iniciativa de inversión a largo plazo de Stanford, el 97% de los encuestados declaró contar con una plantilla y un proceso formales para los memorandos de inversión, y el 78% de sus empresas exige la aprobación del memorando antes de realizar cualquier inversión.[1] Para el responsable de un proyecto de M&A corporativo que prepara el dossier para el consejo, la implicación práctica es que el documento de decisión es un artefacto de gobernanza y no una presentación resumen: es el registro de lo que el consejo sabía, de lo que se le comunicó y de en qué se basó al aprobar.
Memorando de decisión frente a memorando del comité de inversión: qué cambia cuando la audiencia es el consejo
Un memorando del comité de inversión y un memorando de decisión para el consejo describen la misma operación ante posiciones fiduciarias distintas. El memorando del comité se escribe para inversores pares que comparten el vocabulario de valoración, conocen el contexto de la cartera y se supone que leerán el modelo financiero. Un memorando para el consejo se escribe para consejeros que deben deberes fiduciarios a la empresa y a sus accionistas, que normalmente carecen de contexto del equipo de la operación y cuya aprobación puede algún día ser examinada bajo escrutinio legal. El contenido no viaja bien entre ambos sin una reescritura deliberada.
El marco fiduciario
Los consejeros asumen deberes de diligencia y de lealtad en el contexto de M&A. El deber de diligencia exige que los consejeros estén informados y actúen con la diligencia y la buena fe adecuadas en sus decisiones; el deber de lealtad exige que actúen en el mejor interés de la corporación.[2] El entorno de litigios explica por qué importa documentar el proceso: los abogados de los demandantes presentaron demandas en el 84% de todas las operaciones de M&A anunciadas en 2015 y valoradas en más de 100 millones de dólares.[3] Un proceso documentado e informado es aquello a lo que los consejos pueden remitirse cuando una transacción es cuestionada posteriormente, y el memorando de decisión es la pieza central de ese registro.
Las reescrituras que un memorando del comité necesita antes de llegar al consejo
Alternativas estratégicas: los consejos esperan que el registro demuestre que se sopesaron las alternativas, y no solo el camino recomendado.
Preparación para la integración: presentada como un criterio de decisión con evidencias, no como una nota de implementación aplazada hasta después del cierre.
Condiciones de aprobación: las condiciones explícitas, delegaciones y aprobaciones posteriores que se solicita al consejo otorgar.
Conflictos y proceso: quién elaboró el análisis, qué incentivos tiene y qué aportes independientes recibió el consejo.
Ninguna de estas reescrituras modifica la debida diligencia subyacente. Cambian para qué sirve el documento: pasar de persuadir a pares a equipar a fiduciarios.
La cadena de evidencias: hallazgos basados en fuentes que el consejo puede rastrear
Los hallazgos basados en fuentes son el marco que hace defendible un documento de decisión. La regla es sencilla: cada afirmación material del memorando remite a un documento, dato o aporte de experto concreto, y se conserva la procedencia y la versión de esa fuente. La cadena va desde el documento de la sala de datos, pasando por el hallazgo extraído, hasta la afirmación del memorando, de modo que un consejero pueda ir de una frase de la recomendación a la cláusula del contrato subyacente en dos pasos.
De la sala de datos a la afirmación del memorando
En la práctica, la cadena se construye, no se reconstruye. Las herramientas de análisis documental como AI-Analysis Engine leen y cruzan el corpus y vinculan cada hallazgo con su fuente, mientras que la disciplina de procedencia de datos mantiene intacto el historial de versiones a medida que los documentos se actualizan durante la operación. Cuando una afirmación se basa en una manifestación de la dirección y no en un documento, la brecha se señala explícitamente como una laguna de evidencia, junto con lo que la cerraría. Los consejos perdonan las preguntas abiertas; no perdonan las afirmaciones presentadas como resueltas que no lo estaban.
La cadena de evidencia: cada afirmación del memorando se remonta a un documento fuente, y cada laguna se señala en lugar de disimularse. · Generado con IA
La trazabilidad también protege al equipo de la operación. El informe de Addepar y Stanford describe los memorandos como artefactos con marca de tiempo de los supuestos y el razonamiento en los que se basó un inversor, y que se revisan cuando las operaciones rinden por debajo de lo esperado.[1] Cuando los supuestos son trazables, un análisis post-mortem examina la decisión en su contexto; cuando no lo son, examina a las personas. Los hallazgos y borradores de memorandos con control de versiones, conservados junto a sus fuentes como se describe en la práctica de, son lo que hace real esa distinción.
Registros de señales de alerta y puntuación ajustada al riesgo
Un registro de señales de alerta convierte una lista de hallazgos en un instrumento de decisión. La distinción importa porque, como señalan los profesionales de M&A, el due diligence rara vez falla en el descubrimiento: los documentos se leen y los problemas se detectan. El due diligence falla en las consecuencias, cuando un informe llega con decenas de hallazgos y nadie ha dicho qué significa cada uno de ellos para la operación.
El registro puntúa cada hallazgo según su materialidad, impacto financiero, exposición legal y relevancia para la operación, y luego le asigna una disposición. Un informe que no clasifica los hallazgos en categorías, con un responsable designado y un plan para el primer día, es una lista de lecturas y no un documento de decisión.
La presentación ajustada al riesgo es el paso final. Las exposiciones cuantificadas deben reflejarse en la economía de la operación, en el precio de compra, en la estructura de depósitos en garantía e indemnizaciones y en las condiciones de aprobación, en lugar de quedar en un párrafo genérico de riesgos que el consejo lee por encima. Aquí es donde una puntuación estructurada como la capacidad Risk Radar mantiene el registro coherente entre los distintos flujos de trabajo, y donde la elaboración de informes de señales de alerta lo mantiene actualizado a medida que evolucionan los hallazgos.
Qué debe probar el equipo de la operación antes de que el memorando llegue al consejo
Antes de que el memorando avance, el equipo de la operación debería poner a prueba el documento tal como lo hará un consejero. Tres pruebas detectan la mayoría de los fallos.
Contrastar la tesis con pruebas sólidas de sinergias. Se recomienda expresamente a los consejos preguntar qué evidencia sólida indica que las sinergias se materializarán.[2] Si el caso de sinergias se basa en proyecciones de la dirección, el memorando debe decirlo y mostrar qué lo respalda de forma independiente.
Contrastar la preparación para la integración como criterio formal de decisión. Los estudios sugieren que entre el 60% y el 90% de las transacciones de M&A no alcanzan sus objetivos de valor originales, citándose los desafíos de integración y ejecución como causa principal.[4] Un memorando que trate la integración como un epílogo invita al consejo a aprobar una tesis que la organización no puede ejecutar.
Examinar el documento en busca de sesgo de autor, conflictos no revelados y hallazgos sin responsable. La nota de Addepar y Stanford señala que los autores pueden inclinar la balanza restándole importancia a detalles u omitiéndolos, y que las estructuras de incentivos moldean el rigor del memorando.[1] Cada hallazgo material debe tener un responsable, y cada autor con interés en cerrar la operación debe quedar visible en el registro.
Una cuarta prueba es mecánica pero decisiva: comprobar que la cadena de evidencia supera las verificaciones puntuales. Extraiga al azar cinco afirmaciones materiales y rastree cada una hasta su fuente. Si la cadena se rompe en una verificación puntual, se romperá bajo el escrutinio del consejo, que es el estándar que la diligencia basada en evidencia existe para cumplir.
Cómo Plausity apoya el flujo de trabajo
El espacio de trabajo es un entorno de IA colaborativo para la due diligence que apoya este flujo de trabajo desde los documentos en bruto hasta un documento de decisión defendible. Estructura y acelera el trabajo de los profesionales que toman la decisión; no sustituye su criterio.
Data Room Ingestion se conecta a la sala de datos virtual y procesa contratos, hojas de cálculo y modelos financieros en cuestión de minutos, de modo que los hallazgos se acumulan contra sus fuentes desde la primera semana de la operación.
El AI-Analysis Engine lee, interpreta y cruza miles de documentos y puntos de datos para producir análisis fundamentados en las fuentes, con trazabilidad hacia el material subyacente.
Risk Radar evalúa los hallazgos según su materialidad, impacto financiero, exposición legal y relevancia para la operación, sacando a la superficie los riesgos que pertenecen al registro del consejo.
El Report Builder redacta entregables estructurados con trazabilidad completa de las fuentes, de modo que el dosier del consejo y la evidencia que lo respalda permanezcan sincronizados.
El Collaboration Hub coordina los flujos de trabajo y la revisión de expertos, manteniendo los hallazgos alineados entre los equipos internos y los asesores externos.
Para los socios de asesoría y los profesionales de inversión que preparan la due diligence para los tomadores de decisión, el mismo espacio de trabajo da soporte a las firmas de asesoría en M&A y a los fondos de VC y PE que trabajan según el estándar descrito en este artículo. Diseñado para los equipos de inversión y de operaciones de hoy, y de confianza de más de 200 firmas.
Cómo aplicar esto en su próximo flujo de trabajo de due diligence
La siguiente secuencia se ejecuta en una operación real y no depende de ningún conjunto de herramientas en particular. Las capacidades descritas anteriormente se corresponden con ella, pero lo esencial es la disciplina.
Ingeste la sala de datos desde el principio para que los hallazgos se acumulen contra sus fuentes desde el inicio, en lugar de reconstruirse en la última semana.
Construya el registro de señales de alerta a medida que surgen los hallazgos, puntuando cada uno según su materialidad, impacto financiero, exposición legal y relevancia para la operación.
Asigne un responsable con nombre y un plan para el primer día a cada hallazgo material, dejando registrada su disposición (rompe-trato, reprecio, mitigar, aceptar).
Redacte el memorando para el consejo a partir de los hallazgos fundamentados en las fuentes, con la cadena de evidencia intacta, señalando toda afirmación que se base en una declaración de la dirección y no en un documento.
Someta a prueba la tesis, los conflictos de los autores y la preparación para la integración antes de la presentación, y verifique puntualmente la cadena de evidencia en una muestra de afirmaciones materiales.
Trabajando así, el documento de decisión deja de ser una obligación de reporte y se convierte en lo que los consejos realmente necesitan: un registro de lo que se encontró, lo que significa y por qué la recomendación se deriva de la evidencia. Eso es lo que hace defendible una aprobación, en la sala del consejo y después.
Fuentes
- [1] longterminvesting.stanford.edu — https://longterminvesting.stanford.edu/sites/g/files/sbiybj23856/files/media/file/addepar-investment-memos-and-decision-making.pdf
- [2] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2015/09/07/role-of-the-board-in-ma
- [3] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2016/08/19/the-recent-decline-in-legal-challenges-to-ma-deals/
- [4] deloitte.com — https://www.deloitte.com/lu/en/our-thinking/future-of-advice/post-transaction-integration.html