Qué significa el dimensionamiento de mercado bottom-up cuando ningún analista cubre el segmento
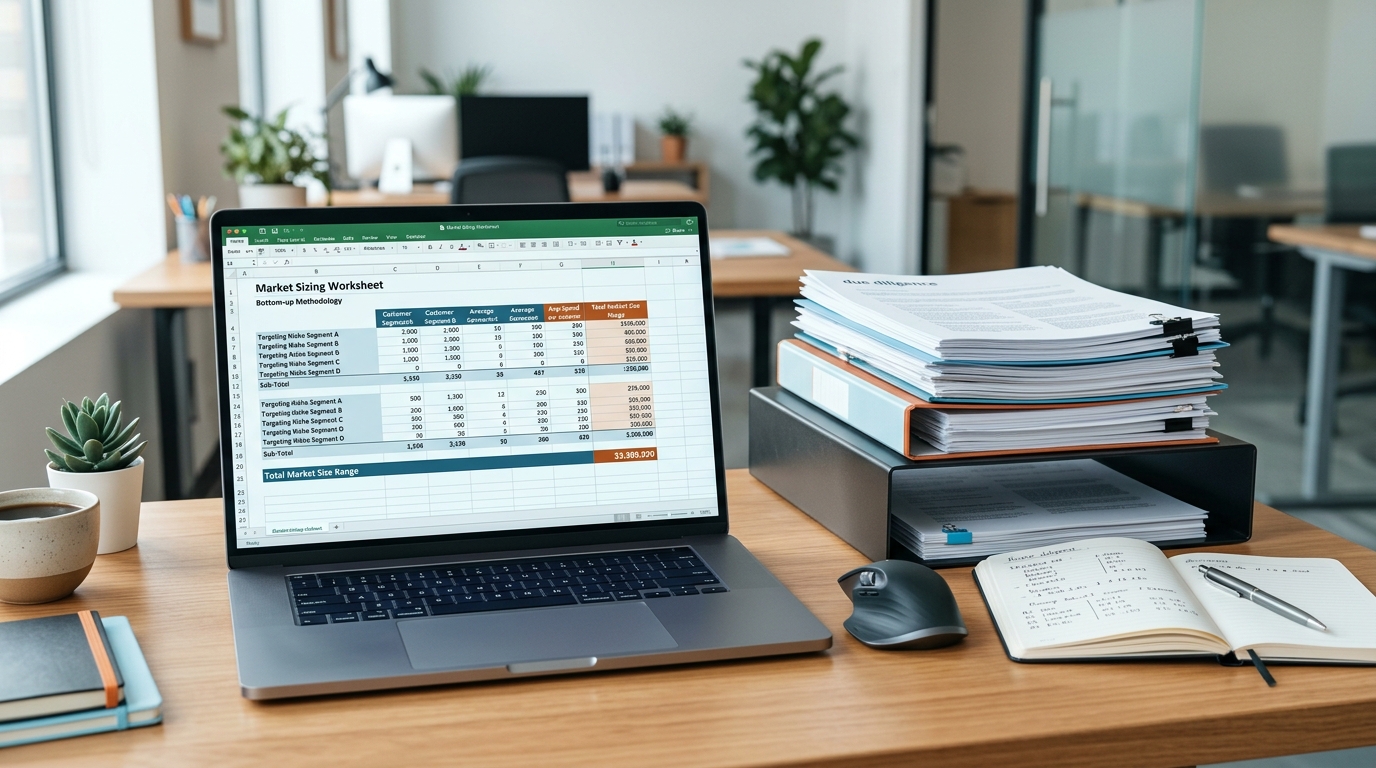
El dimensionamiento de mercado bottom-up construye la cifra desde la base: un recuento verificable de clientes potenciales, multiplicado por una estimación documentada de lo que cada uno gasta al año, y luego contrastado con una cifra top-down acotada. La aritmética es deliberadamente simple. Una expresión estándar es el número total de clientes multiplicado por el valor anual del contrato, segmentado por tipo de cliente en lugar de mezclado, y el dimensionamiento bottom-up goza de credibilidad ante los inversores precisamente porque cada dato de entrada es explícito e impugnable de forma independiente.[1]
La investigación documental top-down falla en los mercados de nicho por una razón estructural: las definiciones de los analistas están diseñadas para agregar, no para aislar. Un informe de categoría agrupa los submercados que no atiendes con el que sí atiendes, y su dimensionamiento a menudo se basa en datos de encuestas en lugar de comportamiento de compra observado. El margen definicional es enorme. En una publicación de julio de 2025, MarketsandMarkets situó el mercado global de ciberseguridad en 227.590 millones de USD en 2025, mientras que Precedence Research valora el mismo mercado en el mismo año en 301.910 millones de USD, porque los límites de sus categorías difieren.[2][3] Una etiqueta vaga de «mercado de ciberseguridad» puede sostener casi cualquier número dentro de una banda amplia; a la definición de un segmento de nicho no se le puede permitir la misma libertad.
La definición del mercado la escribes tú, y un límite difuso es donde el dimensionamiento falla antes de cualquier cálculo.
No hay informe que comprar, por lo que la carga de la evidencia pasa del analista al equipo de la operación.
Cada dato debe tener fuente, fecha y ser recalculable, porque el comité de inversión lo recalculará.
Lo que está en juego es transaccional. Una afirmación sobre el mercado que supera la diligencia protege el precio; una que falla se convierte en una palanca de negociación usada en tu contra. Esa asimetría es la razón por la que los equipos disciplinados tratan el ejercicio de dimensionamiento como un problema de evidencia y no de modelización, y por la que el resto de este artículo se organiza en torno a los datos de entrada y no a la fórmula.
El método de recuento de clientes: construir el universo de unidades
El recuento de compradores potenciales puede construirse a partir de fuentes gratuitas y de coste moderado antes de que nadie compre un informe. El objetivo es un universo que puedas defender línea por línea, no un número grande.
Recuentos de empresas del censo, filtrados por código de industria y tramo de empleados
Registros regulatorios y bases de datos de licencias que enumeran las empresas activas en cada jurisdicción
Universos de miembros de asociaciones sectoriales y listas de expositores de congresos
Bases de datos firmográficas comerciales, contrastadas con las fuentes gratuitas para detectar lagunas de cobertura
Informes públicos que revelan bases instaladas, recuentos de clientes o volúmenes de unidades
Segmenta antes de multiplicar
Un precio combinado entre clientes enterprise y de mercado medio no refleja a ninguno de los dos. Divide el universo por tramo de tamaño o vertical, aplica una estimación de gasto distinta a cada uno y aplica un filtro de adopción en lugar de asumir penetración total: la pregunta relevante es cuántas empresas del universo realmente compran productos como este, no cuántas existen. Después valida la completitud frente a un ancla macro, de modo que el recuento no omita segmentos enteros ni duplique segmentos solapados.
Los datos de instalaciones de tecnología muestran cuánto importa este filtro. Un conjunto de datos de inteligencia tecnológica detecta 332.197 empresas que utilizan Salesforce, una pequeña fracción de las empresas registradas en el mundo.[4] El universo aspiracional de «empresas que podrían usar un CRM» y el universo operativo de «empresas que demuestran comprar uno» difieren en órdenes de magnitud. Las señales de instalación, las ofertas de empleo y los registros de compras reducen un universo abstracto a uno que realmente puedes dimensionar, una disciplina que se aplica por igual a los fondos de VC y PE que filtran objetivos y a los asesores que construyen una sección de mercado contra reloj, y es la misma disciplina de evidencia que sustenta el análisis de mercado en la due diligence.
Gasto por cliente: evidencia de precios donde no existe una lista de precios
Cuando el nicho no tiene precios publicados, el gasto anual por cliente debe reconstruirse a partir de evidencia. La fuente más sólida es la propia sala de datos del objetivo: los valores reales de los contratos por segmento de cliente, que superan cualquier proxy externo. Los precios de lista de los competidores, los datos de compras y los valores medios de contrato declarados por la dirección cubren las lagunas, y las cifras de la dirección siempre deben contrastarse con los ingresos contabilizados antes de entrar en el modelo.
Trabaja con el precio neto, no el de lista: los descuentos, los márgenes de canal y las tarifas de implementación mueven de forma material el gasto real por cliente.
Separa los ingresos únicos de los recurrentes, porque un mercado dimensionado sobre gasto recurrente se comporta de forma distinta a uno dimensionado sobre honorarios de proyecto.
Haz una comprobación de cordura de la cuota de mercado implícita: divide los ingresos del objetivo por tu estimación de mercado y pregúntate si algún competidor creíble ha alcanzado alguna vez esa cuota.
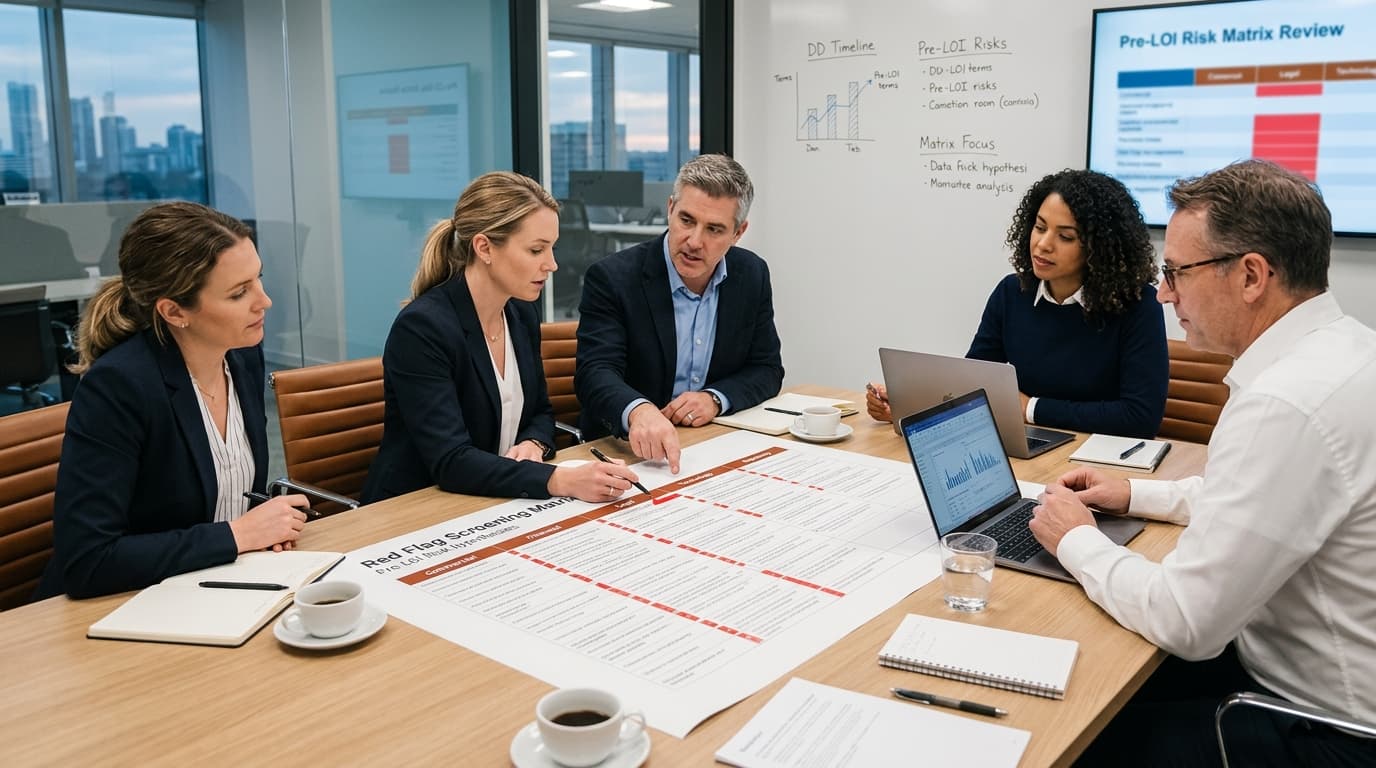
La comprobación de cuota detecta el error más costoso en el dimensionamiento de nichos. En términos de diligencia, el patrón que merece ser puesto a prueba es un mercado direccionable que resulta ser más estrecho de lo que el plan asumía una vez que el crecimiento alcanza escala. Si tu mercado bottom-up implica que el objetivo capturará una cuota que ninguna empresa comparable ha logrado, o el mercado está sobreestimado o el plan necesita una justificación explícita. Ambos hallazgos pertenecen al memorando, no a una nota al pie, razón por la cual la due diligence financiera y el flujo de trabajo comercial deben leer el mismo número de mercado.
Mapeo de adyacencias: tomar prestada la estructura de mercados vecinos
Cuando un segmento no tiene ningún dato directo, el movimiento práctico es tomar prestada la estructura de mercados adyacentes que comparten sus clientes, su tecnología o su comportamiento de compra. Una adyacencia te da una plantilla de cuántos clientes existen, cómo compran y cuánto pagan, que luego ajustas según las formas en que el nicho difiere genuinamente.
Trayectoria de crecimiento: ¿el mercado vecino se expande por razones que se transfieren al nicho?
Estructura de márgenes: ¿los proveedores comparables obtienen márgenes brutos comparables?
Concentración competitiva: ¿la cuota se distribuye de una manera que se asemeja al nicho?
Intensidad de capital: ¿el coste de servicio coincide, o el nicho necesita un modelo diferente?
La evidencia pública no convencional hace gran parte del trabajo. Las ofertas de empleo revelan cuántos vendedores emplea un competidor y en qué segmentos actúa. Las transcripciones de las llamadas de resultados divulgan los ingresos por segmento de las empresas cotizadas. Los perfiles profesionales resuelven a veces las dudas de raíz: un equipo de transacciones trianguló el tamaño de una categoría de nicho a partir del antiguo director de ventas de un líder de mercado, que había divulgado los ingresos del año anterior en un currículum publicado. Nada de esto aparece en un informe de analistas, y todo es verificable.
El mapeo de adyacencias toma prestada la estructura de clientes, los precios y el comportamiento de compra de los mercados vecinos, y luego trata el resultado como una tercera estimación independiente en lugar de un sustituto de la construcción. · Generado con IA
Trate la cifra derivada de las adyacencias como una tercera estimación independiente, nunca como un sustituto de la construcción. La inferencia a partir de empresas comparables funciona mejor como verificación de validación cruzada, porque depende de supuestos de cuota de mercado que son a su vez estimaciones, una limitación que también condiciona el análisis de mercado para una adquisición.
Triangulación: conciliar tres estimaciones independientes
La conciliación es donde el dimensionamiento gana credibilidad. Coloque las tres estimaciones una al lado de la otra: la construcción ascendente, una cifra descendente acotada que parte de un agregado publicado y se filtra hasta su segmento, y la visión de la dirección o el número derivado de las adyacencias. La verificación cruzada solo es real si los métodos y las fuentes de datos son independientes; ejecutar tres variantes del mismo supuesto no demuestra nada.
Una convergencia dentro de aproximadamente el 15 % genera confianza en las tres estimaciones.
Una divergencia mayor señala un dato erróneo, casi siempre un doble conteo oculto o un supuesto de penetración optimista.
Contraste el supuesto en disputa con fuentes independientes, como las divulgaciones de ingresos de los competidores.
Esté atento a la señal de alarma clásica: una definición de mercado que implica ingresos muy superiores a los que el objetivo realmente registra.
Descubrir qué dato está mal es la hora más valiosa del análisis. Si la construcción ascendente y el filtro descendente producen números drásticamente distintos, uno de ellos se apoya en un supuesto erróneo, y localizarlo antes de que lo haga el comité de inversión es mucho mejor que defenderlo después. El análisis de penetración segmentado ayuda: calcular la adopción por separado según geografía, tamaño de cliente y vertical revela qué subsegmento sostiene un supuesto inverosímil. Los hallazgos ponderados por materialidad y los informes de señales de alarma estructurados mantienen estas brechas visibles a lo largo del flujo de trabajo de la debida diligencia comercial en lugar de enterradas en una pestaña de hoja de cálculo.
Defender la estimación ante un comité de inversión
Un comité de inversión no pregunta si el número es correcto; pregunta si los supuestos resisten el cuestionamiento. Presente un rango con un caso base en lugar de una estimación puntual, identifique los dos o tres supuestos que más mueven el resultado y sométalos a pruebas de estrés con oscilaciones de sensibilidad. Cada dato debe estar referenciado y fechado en el propio documento, de modo que el comité pueda recalcular la tabla en lugar de tomarla sobre la fe.
Una tabla recalculable de segmentos, número de clientes y gasto por cliente, con una fuente en cada fila
Entrevistas con clientes que pongan a prueba el comportamiento de compra asumido, no solo el nivel de precio
Coherencia interna entre el tamaño de mercado, el plan de ingresos y la capacidad de ventas
Separe el crecimiento de la ganancia de cuota. Un plan que requiere en silencio tanto un mercado en expansión como una cuota creciente son dos apuestas presentadas como una sola, y los comités valoran esa ambigüedad en consecuencia. La asimetría también importa: un mercado infravalorado cuesta poco, mientras que uno sobrevalorado cuesta credibilidad en todo el memorando, incluidas las partes que eran correctas. Por eso la evidencia debe permanecer vinculada a sus fuentes y ser reutilizable desde el screening hasta los materiales del comité de inversión, y por eso la sección de mercado de un memorando del IC debería leerse como una cadena de evidencia y no como una conclusión. Los analistas y socios que defienden estos números se enfrentan al mismo escrutinio, ya sea que trabajen en el lado comprador o en la asesoría.
Cómo aplicar esto en su próximo flujo de trabajo de due diligence
El método se comprime en una secuencia que encaja en el calendario de una operación en curso, ya sea que el equipo trabaje en firmas de asesoría en M&A o en el lado comprador.
Defina por escrito el límite del segmento antes de abrir una hoja de cálculo.
Ingeste el data room y haga que los contratos y los estados financieros sean buscables.
Extraiga los valores de los contratos y las listas de clientes como evidencia, no como resúmenes.
Construya la tabla de número de clientes y gasto por segmento, con una fuente en cada fila.
Contraste con informes públicos, registros y datos de la dirección.
Versione los hallazgos con las fuentes adjuntas para que el comité pueda recalcularlos.
Este es el flujo de trabajo para el que Plausity está diseñado: es el espacio de trabajo donde se estructura la evidencia, no un motor automatizado de estimación de mercado. Data Room Ingestion se conecta al VDR para que los contratos y los estados financieros sean buscables en cuestión de minutos. El AI-Analysis Engine ayuda a extraer y cruzar evidencia de precios y clientes a través de miles de documentos. Risk Radar pone de manifiesto lagunas y anomalías ponderadas por materialidad en el caso de mercado, el Collaboration Hub mantiene alineados los flujos de trabajo comercial, financiero y legal, y el Report Builder redacta la sección de mercado lista para el IC con trazabilidad completa de las fuentes. Diseñado para los equipos de inversión y de operaciones actuales. Con la confianza de más de 200 firmas.
Para los equipos que quieran profundizar, la guía de estimación del tamaño de mercado en la due diligence comercial cubre en detalle la construcción del TAM de abajo hacia arriba, y la lista de verificación de due diligence comercial mapea todo el flujo de trabajo de principio a fin. El hilo conductor es el mismo que recorre este artículo: un número de mercado es tan sólido como la evidencia detrás de cada fila de la tabla, y los equipos que estructuran esa evidencia de forma deliberada son aquellos cuyos números sobreviven al comité.
Cómo Plausity acelera este flujo de trabajo
Plausity es una plataforma de Due Diligence y deal intelligence AI-native que ayuda a firmas asesoras M&A, fondos VC y PE, equipos de corporate development y equipos de investment banking a estructurar evidencia, findings y preguntas a través de una Data Room. Plausity apoya la extracción de evidencia, el source grounding, la gestión de findings y la preparación del Investment Committee — no sustituye a analistas, asesores ni profesionales de inversión, no proporciona asesoramiento legal, fiscal, de auditoría, regulatorio ni de inversión, y no toma decisiones de inversión autónomas. Todos los findings requieren revisión humana. Diseñado para los equipos de inversión y deal de hoy. Utilizado por más de 200 firmas.
Para explorar las capacidades subyacentes, consulta el motor de análisis IA de Plausity y la página de Findings & Risk Intelligence. Para workflows por equipo, mira cómo los fondos VC y PE y las firmas asesoras M&A usan Plausity en deals activos.
Fuentes
- [1] wallstreetprep.com — https://www.wallstreetprep.com/knowledge/market-sizing/
- [2] prnewswire.com — https://www.prnewswire.com/news-releases/cybersecurity-market-worth-351-92-billion-by-2030--exclusive-report-by-marketsandmarkets-302496545.html
- [3] precedenceresearch.com — https://www.precedenceresearch.com/cyber-security-market
- [4] theirstack.com — https://theirstack.com/en/technology/salesforce