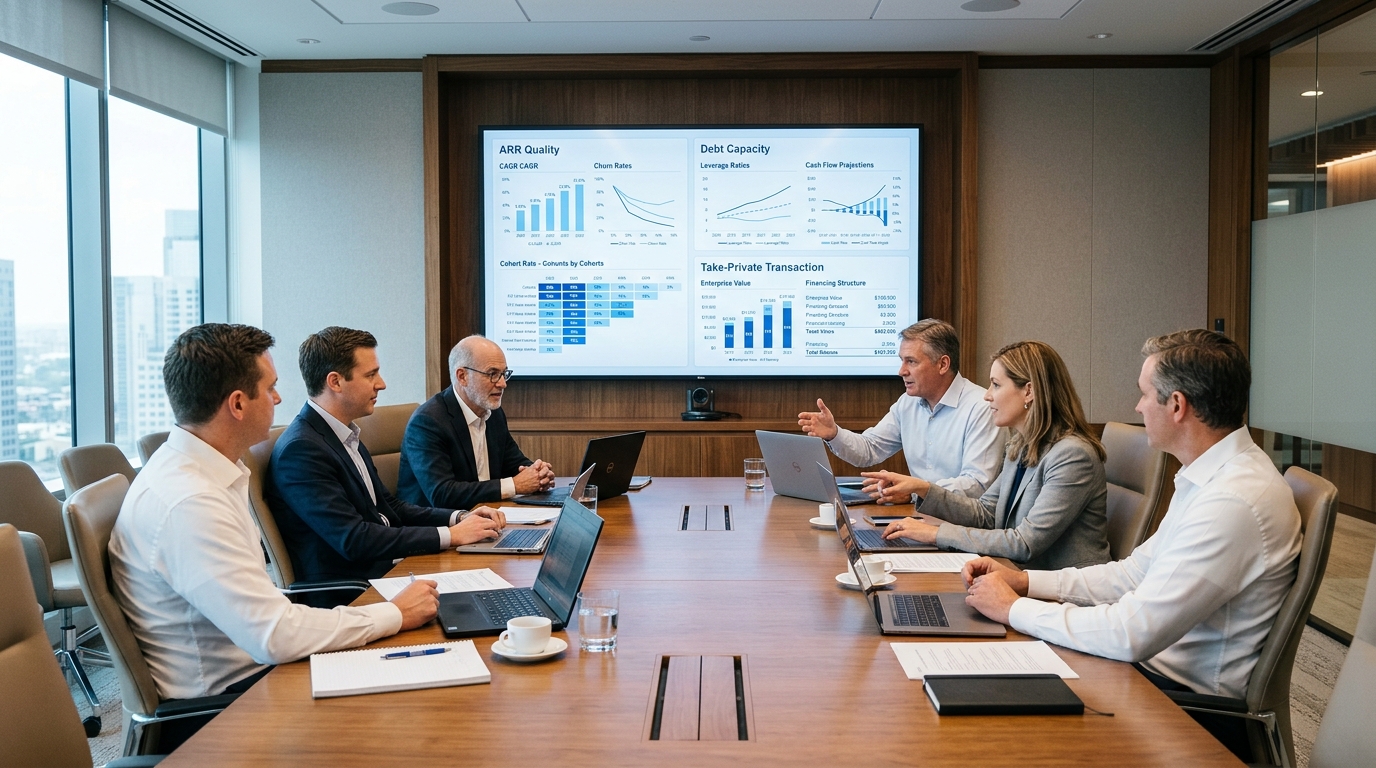
Warum dies jetzt wichtig ist: Der Wandel im SaaS Private Credit
Private-Credit-Fonds und Direktkreditgeber haben ihr Engagement im Bereich Enterprise Software im vergangenen Jahrzehnt erheblich ausgebaut. Die ausstehenden Kredite an Software-as-a-Service-Unternehmen (SaaS) stiegen von unter 8 Milliarden US-Dollar im Jahr 2015 auf mehr als 500 Milliarden US-Dollar Ende 2025 und machen 19 % des gesamten Direct Lending aus.[1] Software-Assets galten aufgrund berechenbarer Abonnementeinnahmen, hoher Bruttomargen und geringer Investitionsausgaben lange Zeit als ideale Kreditnehmer. Makroökonomische Veränderungen, anhaltend hohe Leitzinsen und rasante Fortschritte bei generativer künstlicher Intelligenz haben die versicherungsmathematischen Grundlagen für Private-Equity-Buyouts und Take-Private-Transaktionen jedoch grundlegend verändert.
Da das Take-Private-Volumen im Mid-Market- und Enterprise-Technologiesektor zunimmt, können Kreditgeber historische Annual Recurring Revenues (ARR) nicht mehr als unumstößliche Garantie für künftige Cashflows betrachten. Börsennotierte Business Development Companies (BDCs) halten mittlerweile rund 115 Milliarden US-Dollar an Softwarekrediten, was über 80 % ihrer Technologieportfolios entspricht.[2] Angesichts schrumpfender Kredit-Spreads und generativer Werkzeuge, die technische Einstiegshürden senken, müssen Underwriting-Teams eine detaillierte Due Diligence hinsichtlich Ertragskraft, Preissetzungsmacht und Bilanzflexibilität durchführen, bevor sie Fremdkapital für Take-Private-Transaktionen bereitstellen.
- Massive Kapitalkonzentration: Kredite an SaaS-Unternehmen erreichten bis Ende 2025 einen Anteil von 19 % aller Direct Loans, was systemische Risiken in Private-Debt-Portfolios schafft.[1]
- Komprimierte Verlustabsorptionspuffer: Die Kredit-Spreads haben sich zuletzt verengt, wodurch die Puffer zur Verlustabsorption in BDC-Softwareportfolios geschrumpft sind.[2]
- KI-bedingte Margenvolatilität: Generative KI-Tools bergen Risiken einer direkten Softwaresubstitution sowie eine Kosteninflation bei der Infrastruktur, die die Bruttomargen schmälert.
- Refinanzierungs- und Liquiditätsklippen: Enge Schuldendienstdeckungsgrade (DSCR) im Hochzinsumfeld erfordern eine realistische Umwandlung in freien Cashflow statt aggressiver EBITDA-Bereinigungen.
Um dieses Umfeld zu bewältigen, benötigen Investitionskomitees ein rigoroses Prüfungsmodell, das über übergeordnete Sponsor-Präsentationen hinausgeht und die operative Mechanik der Zielsoftwareplattform tiefgehend durchleuchtet.
Der zentrale Praxisrahmen: Prüfung der SaaS-Verschuldungskapazität
Die Prüfung der Verschuldungskapazität bei einem Software-Buyout erfordert eine klare Trennung von plakativen Spitzenkennzahlen und der zugrunde liegenden Cash-Generierung. Historisch wurden Software-Buyouts entweder über konventionelle Verschuldung auf Basis des bereinigten EBITDA oder über Recurring Revenue Term Loans (RRTLs) im Verhältnis zum ARR finanziert. Im Rahmen eines Take-Private-Prozesses müssen Kreditgeber beide Methoden verbinden, indem sie analysieren, wie sich Bruttoerlöse nach obligatorischen aktivierten Aufwendungen, Kundenakquisitionskosten und Erhaltungsinvestitionen in ungebundenen freien Cashflow übersetzen.
Die Beurteilung der Verschuldungskapazität für reguliertes vertikales SaaS und horizontale Plattformen erfordert die Evaluierung von fünf miteinander verknüpften Dimensionen:
| Underwriting-Dimension | Standard-Bemessungskennzahl | Fokus des Kreditausschusses |
|---|---|---|
| Umsatzbeständigkeit | Net Revenue Retention (NRR) und Gross Revenue Retention (GRR) | Kohortenstabilität, Kontraktionsgeschwindigkeit und Vertragslaufzeiten |
| Ertragsqualität | EBITDA-Cash-Conversion-Rate | Realisierter operativer Cashflow im Vergleich zu bereinigten Pro-forma-EBITDA-Hinzurechnungen |
| Verteidigungsfähigkeit der Assets | Verankerung in Produkt-Workflows | Wechselkosten, Integrationsdichte und Anfälligkeit für KI-Automatisierung |
| Deckung & Liquidität | Fixed Charge Coverage Ratio (FCCR) | Spielraum zur Deckung von Zinszahlungen und Fixkosten unter konservativen Zinsannahmen |
| Verschuldungsgrenzen | Gesamtverschuldung zu ARR / Gesamtverschuldung zu bereinigtem Clean EBITDA | Prüfung der Kapazität anhand unbereinigter Run-Rate-Erträge statt Sponsor-bereinigtem EBITDA |
Unter diesem Rahmen wenden Direct Lender Sensitivitätsmodelle auf das ARR-Retention-Profil des Kreditnehmers an. Liegt die Net Revenue Retention beispielsweise nur geringfügig über der Bruttoretention, muss das Underwriting-Modell ermitteln, ob die Expansion innerhalb bestehender Enterprise-Kunden einer Verringerung von Nutzerlizenzen oder einem Preisdruck im Konjunkturabschwung standhalten kann.
Was Investoren und Kreditgeber wirklich prüfen
Wenn Kreditausschüsse Software-Finanzierungspakete bei Take-Private-Transaktionen prüfen, blicken sie über das reine Umsatzwachstum hinaus und testen die strukturelle Beständigkeit jener Cashflows, die den vorrangigen Schuldendienst tragen sollen. Langfristig betrachtet hat das vom Cliffwater Direct Lending Index erfasste Direct Lending im Mittelstand eine durchschnittliche Kreditausfallrate von 0,99 % erzielt, gestützt durch strenge Covenants, First-Lien-Besicherung und hohe Verwertungsquoten.[3] Die Aufrechterhaltung dieser Performance verlangt eine tiefgehende Verifizierung der Ertragsqualität und der operativen Verteidigungsfähigkeit.
ARR-Qualität und Dynamik der Kohorten-Retention
Kreditgeber bewerten die Umsatzqualität, indem sie den ARR in die Komponenten Expansion, Kontraktion, Abwanderung (Churn) und Neukundengewinnung zerlegen. Eine hohe Gesamtwachstumsrate verdeckt oft einen gravierenden Kohortenverfall, wenn Neukundenakquisitionen die zugrunde liegende Churn-Rate kaschieren. Underwriter verlangen mehrjährige Wasserfallanalysen der Logo- und Dollar-Retention und suchen nach expansionsgetriebener Net Revenue Retention im Enterprise-Segment bei gleichzeitig stabiler Bruttoretention über alle Kohorten hinweg. Jede Diskrepanz zwischen gebuchtem ARR und tatsächlichen Zahlungseingängen deutet auf Abrechnungsstreitigkeiten, künstlich aufgeblähte transitorische Passiva oder aggressive Zugeständnisse bei Vertragsabschlüssen hin.
EBITDA-Bereinigungen und Audits aktivierter F&E-Kosten
Ein wesentlicher Schwachpunkt bei Software-Buyouts ist die übermäßige Nutzung von Pro-forma-EBITDA-Bereinigungen. Private-Equity-Sponsoren aktivieren häufig erhebliche Teile der Softwareentwicklungskosten und behandeln Softwareentwickler eher als Investitionsausgaben (CapEx) denn als Betriebsausgaben (OpEx). Kreditgeber müssen strenge Prüfungen durchführen, um echte Neuentwicklungen von laufender Fehlerbehebung und Kundensupport zu unterscheiden. Werden Software-Wartungskosten als Betriebsausgaben reklassifiziert, kann das bereinigte EBITDA spürbar sinken, was die Schuldendienstdeckungsquoten massiv verschlechtert.
Darüber hinaus erfordert die Prüfung des KI-Kreditrisikos eine Analyse externer Rechenkapazitäts-Abhängigkeiten. Wenn ein Software-Kreditnehmer auf APIs externer Basismodelle angewiesen ist, um Kernfunktionen bereitzustellen, müssen Kosten für den API-Token-Verbrauch und Cloud-Infrastrukturausgaben direkt in den Umsatzkosten (COGS) modelliert werden, damit eine Bruttomargenerosion die Verschuldungskapazität nicht gefährdet.
Was Kreditnehmer vorlegen müssen
In umkämpften Take-Private-Transaktionen müssen Zielunternehmen und Private-Equity-Sponsoren ein umfassendes institutionelles Datenpaket vorlegen. Kreditgeber verlangen vollständige Transparenz über Nutzungsmuster auf Kundenebene, Vertragsbedingungen und operative Abläufe, um zu validieren, dass die Plattform die Verschuldung über den gesamten Lebenszyklus des Kredits tragen kann.
- Granulare Abrechnungs- und Vertragspläne: Vollständige Kundenstammdaten mit Details zu ARR, Vertragsbeginn und -ablaufdaten, Klauseln zur automatischen Verlängerung, ordentlichen Kündigungsrechten und mehrjährigen Zahlungsbedingungen.
- Retention-Analysen auf Kohortenebene: Historische Churn-Matrizen, segmentiert nach Kundensegment, Branche, Bereitstellungsmodell und Produktmodul über einen Zeitraum von 8 bis 12 Quartalen.
- Mapping der Kundenkonzentration: Profile der Umsatzkonzentration, die belegen, dass die Top-10-Kunden einen vertretbaren Anteil am gesamten ARR ausmachen, mit detaillierten Verlängerungszeitplänen für jeden Schlüsselkunden.
- Aufschlüsselung von Investitionsausgaben und F&E: Konkrete Daten aus Zeiterfassungen und Engineering-Tickets, welche die Abgrenzung zwischen aktivierter Softwareentwicklung und routinemäßiger Instandhaltung untermauern.
- Downside-Szenario-Stresstests: Finanzmodelle, die einen spürbaren Rückgang der Neugeschäftsbuchungen, ein Absinken der Brutto-Kundenbindung und einen Anstieg der Kosten für die Recheninfrastruktur simulieren.
Über quantitative Tabellen hinaus prüfen Kreditteams die strukturellen Kreditsicherheiten. Während breit syndizierte Transaktionen häufig Covenant-Lite-Konditionen übernommen haben, bestehen Direct Lender im Kern des Mittelstands zunehmend auf Maintenance Covenants, wie etwa Mindestliquiditätsschwellen, Überprüfungen zur Einhaltung wiederkehrender Umsätze und Obergrenzen für den Verschuldungsgrad auf Basis wiederkehrender Erlöse, die im Zeitverlauf sinken, um den Schuldenabbau zu gewährleisten.
Eine Red-Flag-Übersicht für Softwarefinanzierungsrisiken
Das frühzeitige Erkennen operativer und struktureller Warnsignale ermöglicht es Investitionskomitees, Risiken präzise einzupreisen, das Kreditvolumen anzupassen oder gezielte Covenants zu verankern. Eine Analyse von KBRA unter mittelständischen Software-Kreditnehmern ergab, dass 25 % der Gruppe mit höherem KI-Risiko vor Ende des zweiten Quartals 2027 fällig werden, was die Notwendigkeit einer proaktiven Risikoanalyse noch verstärkt.[4]
Die folgende Matrix fasst die wesentlichen operativen Risiken, ihre Ursachen und entsprechende risikomindernde Kreditmaßnahmen zusammen:
| Risikokategorie | Erkennbares Warnsignal | Zugrunde liegende Ursache | Empfohlene risikomindernde Maßnahme |
|---|---|---|---|
| KI-Substitution | Stagnierende Neukundenkonvertierung und Rückgang von Lizenzen (Seats) | Kernfunktionalität der Software wird durch native generative Werkzeuge repliziert | Verschuldungsmultiplikatoren senken; Mindest-ARR-Maintenance-Covenants fordern |
| Umsatzqualität | Erhebliche Diskrepanz zwischen gebuchtem ARR und tatsächlichen Zahlungseingängen | Rabatte, verlängerte Zahlungsziele oder unbezahlte Pilotprojekte | Kreditkapazität auf Basis der Cash-Eingänge der letzten zwölf Monate statt des Run-Rate-ARR berechnen |
| Aktivierte Kosten | Aktivierte F&E übersteigt 25 % der gesamten Personalausgaben im Engineering | Umklassifizierung von Wartungsaufwand zur künstlichen Erhöhung des EBITDA | Verschuldungsgrad unter vollständiger Aufwandserfassung der F&E neu berechnen; maximale Capex-Budgets festlegen |
| Kundenkonzentration | Top-5-Kunden machen >25 % des ARR mit kurzfristig anstehenden Verlängerungen aus | Übermäßige Abhängigkeit von Großkunden mit asymmetrischer Verhandlungsmacht | Grenzen für Schlüsselkundenkonzentration einführen und beschleunigte Tilgungsmechanismen verankern |
| Refinanzierungsrisiko | Endfällige Tilgung innerhalb von 24–36 Monaten bei stagnierendem organischem ARR | Fehlender organischer freier Cashflow zur Absicherung einer traditionellen Bankrefinanzierung | Eigenkapital-Nachschussrechte (Equity Cures), verpflichtende Tilgung und Excess Cash Flow Sweeps verlangen |
Der Einsatz systematischer Risikoregister-Automatisierung während der Underwriting-Phase hilft Deal-Teams, diese Risikovektoren im Datenraum in Echtzeit zu überwachen.
Die Nachweis-Checkliste und Datenraumanforderungen
Eine gründliche Due Diligence der Kreditkapazität erfordert die Überprüfung der Primärdokumentation, die der Finanzierungsthese des Sponsors zugrunde liegt. Direct Lender müssen während der engen Zeitfenster von Take-Private-Auktionen Tausende von Seiten an Geschäftsverträgen, technischen Berichten und Unternehmensunterlagen prüfen.
- Rahmenverträge (MSAs) und Bestellformulare: Prüfung der Verträge der Top-50-Kunden auf Kündigungsklauseln, Haftungsobergrenzen, SLA-Vertragsstrafenregelungen und unübliche Preiszusagen.
- Technische Architektur- und Sicherheitsprüfungen: Bewertung technischer Schulden im Altsystem, Multi-Tenant-Datenbankpartitionierung, Cloud-Hosting-Architektur und Abhängigkeit von proprietären versus Open-Source-Frameworks.
- Historische Kohorten- und Abrechnungsprotokolle: Abgleich von Rohdaten aus ERP- und Abonnementabrechnungssystemen (z. B. Stripe, Zuora, NetSuite) mit den ausgewiesenen ARR-Übersichten.
- Engineering-Kostenaufstellung: Prüfung detaillierter Lohnabrechnungen, Rechnungen externer Dienstleister und F&E-Aktivierungspläne.
- Vertriebs-Pipeline und Win-Loss-Berichte: Analyse von CRM-Daten der letzten 24 Monate zur Beurteilung von Vertriebszyklusdauern, Rabatttrends und Gründen für Wettbewerbsverluste.
- Regulatorische Zertifizierungen und Compliance-Nachweise Dritter: Validierung von SOC 2 Type II-, ISO 27001-, HIPAA- und DSGVO-Compliance-Nachweisen, um sicherzustellen, dass keine offenen regulatorischen Risiken bestehen.
Der Zugriff auf strukturierte Findings & Risk Intelligence ermöglicht es Underwritern, Diskrepanzen zwischen Management-Präsentationen und vertraglichen Originalbedingungen schnell aufzudecken und kostspielige Fehleinschätzungen im Underwriting zu vermeiden.
So nutzen Sie diesen Ansatz in Ihrem nächsten Diligence-Workflow
Um dieses Due-Diligence-Framework zu operationalisieren, sollten Leveraged-Finance-Teams, Direct Lender und Private-Equity-Sponsoren einen wiederholbaren, technologiegestützten Prüfungsprozess etablieren, bevor sie Kapital für einen Software-Buyout bereitstellen. Deal-Teams sollten damit beginnen, alle historischen Finanzmodelle, Kundenabrechnungsprotokolle und technischen Berichte in einen zentralen Arbeitsbereich zu übertragen. Sobald die Dokumente zentralisiert sind, müssen Underwriter die Beständigkeit wiederkehrender Umsätze systematisch stesstesten, das bereinigte EBITDA neu berechnen, indem laufende Entwicklungskosten als Aufwand erfasst werden, und Downside-Szenarien modellieren, die potenzielle Disruptionen durch generative KI berücksichtigen.
Indem Kreditfonds diese Prüfungsschritte in das vorläufige Screening und in formelle Investment-Committee-Memos einbetten, können sie ihre Kreditportfolios schützen, Verwertungswerte sichern und gewährleisten, dass Fremdkapitalstrukturen der tatsächlichen operativen Verschuldungskapazität entsprechen.
Wie eine Diligence-Plattform den Workflow unterstützt
Eine speziell entwickelte Diligence-Plattform beschleunigt und vertieft die Prüfung von Software-Buyout-Finanzierungen für Private-Credit-Fonds, Private-Equity-Deal-Teams und M&A-Berater. Durch die Kombination von automatisierter Datenerfassung mit fundierter kontextueller Analyse verwandelt sie fragmentierte Datenräume in prüfbare Credit Intelligence.
- Datenraum-Ingestion: Scannt und verarbeitet virtuelle Datenräume sicher innerhalb weniger Minuten und strukturiert tausende komplexe Verträge, ERP-Abrechnungsauszüge, Finanzmodelle und technische Audits.
- KI-Analyse-Engine: Liest und vergleicht Transaktionsdokumente verschiedenster Formate, gleicht Vertragskonditionen automatisch mit gemeldeten ARR-Aufstellungen ab und identifiziert verdeckte Kundenkonzentrationsrisiken.
- Risk Radar: Bewertet Diligence-Ergebnisse auf Basis finanzieller Auswirkungen, rechtlicher Risiken und Deal-Relevanz und deckt Covenant-Schwachstellen sowie aggressive EBITDA-Add-backs mit vollständiger Quellentransparenz auf.
- Report Builder: Fasst komplexe Diligence-Ergebnisse zu institutionellen, für das Investment Committee aufbereiteten Kredit-Memos und Risikoregistern zusammen – mit lückenloser Nachvollziehbarkeit vom Quelldokument bis zur finalen Empfehlung.
- Collaboration Hub: Synchronisiert kaufmännische, finanzielle und rechtliche Deal-Workstreams in Echtzeit und ermöglicht Underwriting-Teams eine kollaborative Koordination von Rückfragen und die Nachverfolgung von Red Flags.
Durch den Ersatz manueller Tabellenprüfungen durch eine lückenlos nachvollziehbare, KI-gestützte Verifizierung ermöglicht Plausity Investment-Professionals, die Verschuldungskapazität von Softwareunternehmen mit Geschwindigkeit, Präzision und Sicherheit zu bewerten.


