Warum diszipliniertes Shortlist-Screening jetzt wichtig ist
Das Shortlist-Screening ist die strukturierte Bewertung, die identifizierte Übernahmeziele nach strategischer Passung, Finanzprofil und Machbarkeit rankt, bevor die Kosten der bestätigenden Due Diligence steigen. Es ist die Disziplin, die eine lange Liste identifizierter Unternehmen in eine belastbare Shortlist verwandelt: Jedes Ziel wird anhand derselben Kriterien, auf derselben Evidenz und mit expliziten Regeln dafür geprüft, wann Schluss ist. Sobald ein Ziel identifiziert ist, liegt der Engpass selten in der Sourcing-Phase. Es geht um die Strukturierung: wie schnell ein Corporate-Development-Team die verfügbare Evidenz ordnen, Kandidaten auf vergleichbarer Basis gegenüberstellen und entscheiden kann, welche eine tiefere Due Diligence verdienen.
Der Marktkontext verschärft diesen Punkt. 63 Deals im Wert von über 10 Milliarden US-Dollar wurden 2025 weltweit angekündigt, und das US-M&A-Volumen näherte sich 2,3 Billionen US-Dollar – ein Anstieg von 49 % gegenüber dem Vorjahr.[1] Der Wert konzentriert sich zudem an der Spitze: Ein Drittel (33 %) des gesamten US-Dealwerts 2025 entfiel auf nur 20 sehr große Transaktionen, was Deloitte als reichlich Gelegenheit für vorbereitete Käufer und Verkäufer in kleinen und mittleren Märkten liest.[2] Für ein Corporate-Development-Team bedeutet das: gut vorbereitete, gut geselektierte Ziele im Mittelstand ziehen mehrere interessierte Käufer an, und das Zeitfenster zwischen Identifikation und einem wettbewerblichen Prozess ist kurz. Diese Verdichtung ist der Grund, warum die Marktanalyse für eine Übernahme parallel zum Screening und nicht danach läuft.
Diese Kostenasymmetrie macht Screening-Disziplin zum günstigsten Risikofilter im gesamten Deal-Lebenszyklus. Mehrere Studien deuten darauf hin, dass 70-90 % der Akquisitionen die Erwartungen verfehlen, und die Misserfolge lassen sich auf identifizierbare Fehler bei der Ziel Auswahl, der Due Diligence und der Synergiebewertung zurückführen – nicht auf Pech.[3] Ein strukturiertes Screening kostet Analystentage. Eine gescheiterte Integration kostet Jahre an Managementaufmerksamkeit und, in dokumentierten Fällen, Milliarden an Abschreibungen. Genau diese Asymmetrie wird beim Screening ausgenutzt: Je früher ein schwaches Ziel gestoppt wird, desto mehr Due-Diligence-Budget, Verhandlungsspielraum und Managementkapazität bleiben für die Ziele, die bestehen.
Eine definitorische Festlegung bildet die Grundlage für alles Folgende. Dieser Artikel setzt nach der Identifikation an: Das Zieluniversum ist kartiert, die Longlist existiert, und die Frage lautet nicht mehr, wo zu suchen ist, sondern welches identifizierte Ziel weiterverfolgt werden soll. Screening ist kein Sourcing, und keine Scorecard kann ein Universum retten, das nie richtig aufgebaut wurde. Was Screening bei guter Umsetzung leisten kann, ist die Vermeidung der beiden klassischen Shortlist-Fehler: ein Ziel weiterzuführen, weil seine Story überzeugend war, und ein starkes Ziel auszuscheiden, weil seine Unterlagen unordentlicher waren als die eines Wettbewerbers.
Der Shortlist-Workflow: ein zweistufiges Screening-Framework
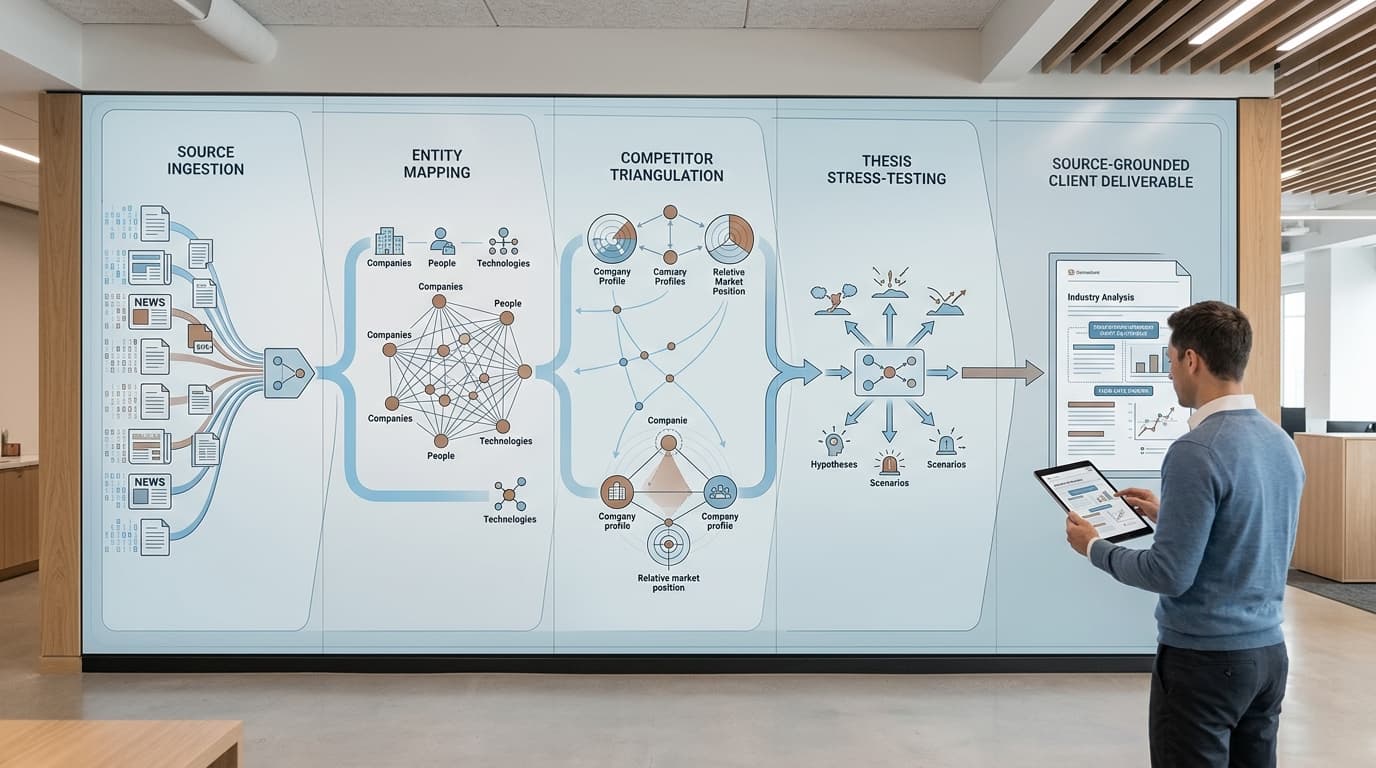
Die zuverlässigsten Shortlist-Workflows sind als Stage-Gate-Prozess aufgebaut, nicht als einzelne Prüfung. Das erste Gate dient der Geschwindigkeit mit Disziplin: ein schnelles Screening, das Ziele aussortiert, die an Grundvoraussetzungen scheitern, damit sich die analytische Kapazität des Teams auf Kandidaten konzentriert, die die Hürde tatsächlich nehmen könnten. Das zweite Gate dient der Tiefe: eine fokussierte Desktop-Analyse der verbleibenden Kandidaten, die zu einer Entscheidung für Weiterführung oder Pause führt. Für die meisten Shortlist-Entscheidungen reicht eine fokussierte Desktop-Analyse von rund zwei Wochen aus, um zu dieser Entscheidung zu gelangen; Sinn des Frameworks ist es nicht, die Due Diligence zu verzögern, sondern sicherzustellen, dass die bestätigende Due Diligence nur für Ziele aufgewendet wird, die sie sich verdient haben.
Stufe eins: das Schnell-Screening
Das Schnell-Screening passt auf eine Seite pro Ziel und prüft drei Dinge. Erstens die Passung zum Mandat: Liegt das Ziel innerhalb der definierten Segmente, Regionen und Größenklassen der Akquisitionsstrategie, oder handelt es sich um ein überzeugendes Unternehmen, das für die These schlicht irrelevant ist? Zweitens die Plausibilität der Wertthese: Kann das Team in zwei Sätzen sagen, woher der Wert kommt, und stützt das tatsächliche Profil des Ziels diese Aussage? Drittens die unternehmerischen Rahmenbedingungen: Gibt es einen plausiblen regulatorischen Weg, und passt die Größe, Technologie oder Organisationsform des Ziels zur Integrationskapazität des Käufers? Ein Ziel, das eine der drei Prüfungen nicht besteht, wird hier gestoppt, mit dokumentierter Begründung.
Stufe zwei: das vertiefte Screening entlang von fünf Dimensionen
Die verbleibenden Kandidaten rücken in ein vertieftes Screening entlang der fünf Bewertungsdimensionen, die Praktiker durchgängig verwenden. Jede Dimension wird anhand definierter Kriterien bewertet und vor Beginn der Analyse gewichtet, damit die Gewichte die Strategie widerspiegeln – und nicht das Ziel mit dem überzeugendsten Fürsprecher.
Strategische Passung oder Adjazenz: Kompetenzaufbau, Kunden- oder Kanalüberschneidungen und wie die Position des Ziels die des Käufers ergänzt.
Finanzprofil: Umsatzqualität, Margenstruktur, Wachstumsmuster und die Plausibilität des der These zugrunde liegenden Finanzbilds.
Konzentrationsrisiko: Abhängigkeit von wenigen Kunden, Lieferanten oder Verträgen und was mit diesen Beziehungen bei einem Eigentümerwechsel geschieht.
Regulatorische und ESG-Exposure: kartellrechtlicher Weg, sektorspezifische Genehmigungen sowie Umwelt-, Sozial- oder Governance-Risiken, die das Delay verzögern oder neu bepreisen könnten.
Machbarkeit: Verkaufsbereitschaft, realistische Bewertungsspanne gemessen an den Renditeanforderungen des Käufers und Integrationsaufwand.
Zwei Designentscheidungen bestimmen, ob das Framework tatsächlich filtert. Die erste sind explizite Kill-Kriterien, die vereinbart werden, bevor die Unterlagen geöffnet werden: spezifische, beobachtbare Bedingungen – etwa ein einzelner Kunde oberhalb eines definierten Umsatzanteils oder eine Bewertungserwartung weit außerhalb des Renditemodells –, die ein Screening sofort stoppen statt erst nach drei Wochen Analyse. Die zweite ist Scoring-Disziplin: Gewichte werden vorab festgelegt, Bewertungen werden mit den dahinterstehenden Belegen dokumentiert, und es gilt die Regel, dass jedes Ziel, das in die bestätigende Due Diligence weitergeht, eine schriftliche These mitbringt, die das vertiefte Screening nicht wesentlich widerlegt hat. Teams, die diese Entscheidungen überspringen, entdecken im Integrationsaufwand meist neu, was das Screening eigentlich in Woche eins hätte zutage fördern sollen.
Belegbeschaffung: was anzufordern ist und wie man es strukturiert
Auf der Shortlist-Stufe ist noch kein Datenraum im eigentlichen Sinne geöffnet, und die Belegbasis ist bewusst schlanker als bei der bestätigenden Due Diligence. Das Ziel ist Vergleichbarkeit: Jedes Shortlist-Ziel wird anhand desselben Anfragepakets bewertet, damit Unterschiede im Ranking Unterschiede der Unternehmen widerspiegeln – nicht Unterschiede darin, wie gründlich die jeweiligen Unterlagen zusammengestellt wurden. Das Standard-Anfragepaket für das Screening umfasst die folgenden Punkte.
Drei Jahre historische Finanzdaten plus die letzten zwölf Monate, auf konsistenter Basis.
Umsatz nach Segment, Produktlinie oder Kundensegment, je nachdem, wie das Unternehmen tatsächlich aufgeteilt ist.
Analyse der wichtigsten Kunden: Umsatzkonzentration, Vertragsbedingungen und Verlängerungszeitpunkte der größten Accounts.
Personalbestand nach Funktion, einschließlich wesentlicher Nutzung von Freelancern und externen Dienstleistern.
Historie der Investitionsausgaben, soweit verfügbar aufgeteilt in Instandhaltungs- und Wachstumsausgaben.
Eine vereinfachte Cashflow-Sicht, um zu prüfen, ob die ausgewiesenen Gewinne in Cash umgesetzt werden.
Steuerliches Profil: Gesellschaften, Rechtsgebiete sowie laufende Prüfungen oder historische Risiken.
Wichtige Verträge: Kunden- und Lieferantenvereinbarungen mit Change-of-Control- oder Exklusivitätsklauseln.
Offenlegung von Streitigkeiten, Rechtsverfahren und Eventualverbindlichkeiten, so vorläufig auch.
Strukturieren Sie dies in einer wiederverwendbaren Vorlage, damit der Vergleich mechanisch statt erzählerisch erfolgt. Jedes Ziel erhält dieselbe Vorlage: dieselben Positionen, dieselben Definitionen (was zählt als wiederkehrender Umsatz, was zählt als Top-Kunde) und dieselben Bewertungsfelder, die in die im nächsten Abschnitt beschriebene Strategic-Fit-Scorecard einfließen. Eine gemeinsame Vorlage verändert auch das Verhalten des Teams. Sind die Felder festgelegt, sammeln Analysten datengetrieben nach der Vorlage, statt sich daran zu orientieren, was das Management-Deck des Zielunternehmens gerade betont, und der spätere direkte Vergleich stützt sich auf eine gemeinsame Beweisgrundlage.
Das dritte Element ist ein explizites Tracking von Beweislücken. In der Screening-Phase werden manche Daten nicht existieren, manche kommen spät und manche kommen in einer Form, die die Frage nicht beantwortet. Die Disziplin besteht darin, jede Lücke als benannten Posten zu erfassen – mit einem Verantwortlichen und einem Plan, wie die bestätigende Due Diligence sie schließen wird – statt eine Annahme stillschweigend die Lücke füllen zu lassen. Eine nicht erfasste Lücke verschwindet nicht; sie wird zu einer ungeprüften Annahme innerhalb der These, und es ist am günstigsten, sie aufzudecken, solange das Team noch zurücktreten kann. Teams, die einen KI-nativen Analyse-Arbeitsbereich nutzen, können vieles davon automatisieren: die Aufnahme aller vom Zielunternehmen bereitgestellten Unterlagen, strukturierte Extraktion entlang der Vorlage und ein laufendes Register dessen, was belegt ist und was nicht – zum Beispiel durch Data Room Ingestion für Dokumentensätze in frühen Phasen.
Strategic-Fit-Scorecards und die Bewertung vergleichbarer Zielunternehmen
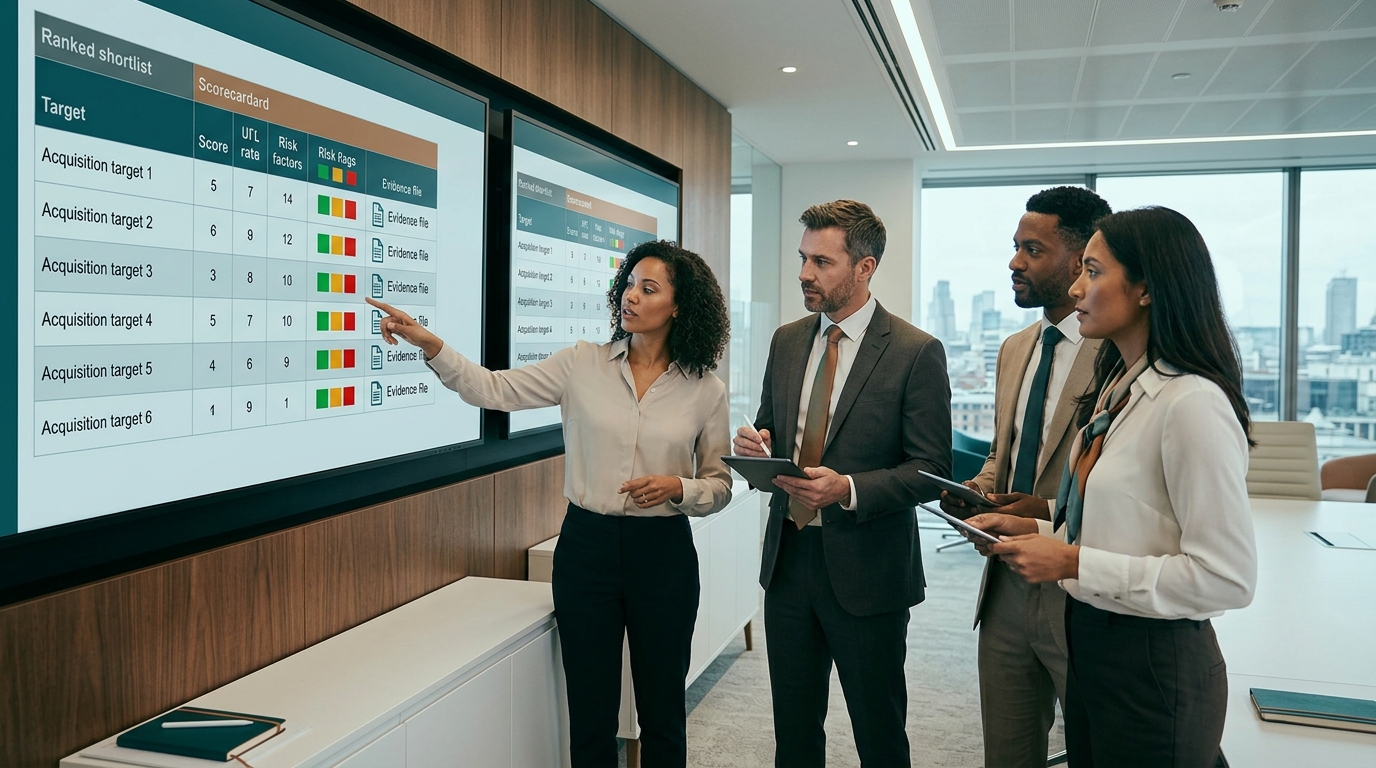
Eine gewichtete Strategic-Fit-Scorecard dient dazu, die erzählerische Anziehungskraft aus dem Ranking zu entfernen. Das Team definiert eine kleine Anzahl von Passungskriterien, legt vor dem Öffnen einer Zielakte eine Gewichtung für jedes Kriterium fest und bewertet jedes auf die Shortlist gekommene Ziel auf derselben Skala, mit Belegen zu jeder Bewertung. Die Kriterien, die in den meisten Unternehmensübernahmen zählen, sind Kompetenzaufbau, Kanal- oder Kundennähe, technologische Ergänzung, Managementtiefe und Synergieplausibilität. Die Gewichte sollten aus der Akquisitionsstrategie stammen, nicht vom Deal-Befürworter: Ist die These Markteintrittsgeschwindigkeit, überwiegen Nähe und Kanalzugang die technologische Tiefe; ist die These der Kompetenzerwerb, gilt das Umgekehrte.
Gewichtete Scorecard und Shortlist-Ranking: identische Kriterien und Gewichte für jedes Ziel vor der bestätigenden Due Diligence. · KI-generiert
Der Aufbau der Scorecard ist unkompliziert; die Disziplin liegt in der Reihenfolge. Die Gewichte werden festgelegt, bevor die Fürsprache beginnt, die Bewertungen werden mit Quellen dokumentiert, und jede Bewertung, die sich im Prozess ändert, ändert sich mit einem dokumentierten Grund. Dies schützt das Screening vor der häufigsten Verzerrung in der Unternehmensentwicklung: ein Ziel, das früh einen internen Fürsprecher gewinnt und danach großzügiger bewertet wird als seine Wettbewerber. Die Scorecard schafft zudem den Prüfpfad, den der Investitionsausschuss oder Vorstand irgendwann einfordern wird: warum dieses Ziel weiterkam und drei andere stoppten, auf welcher Grundlage und wer es bewertet hat.
Direktvergleich und der Build-Buy-Partner-Test
Wenn alle Ziele anhand identischer Kriterien bewertet wurden, wird aus der Shortlist eine vergleichende Rangliste statt einer Sammlung einzelner Eindrücke. Zwei Tests schärfen das Bild. Der erste ist der Build-versus-Buy-Stresstest: Bei jedem Ziel ist zu fragen, was dasselbe strategische Ziel durch organischen Aufbau oder eine Partnerschaft kosten würde, wie lange jeder Weg dauert und ob die Akquisitionsprämie die Alternativen weiterhin rechtfertigt. Ein Ziel, das nur gewinnt, weil der Vergleich nie angestellt wurde, ist noch kein geprüftes Ziel. Der zweite ist der Deal-Typ-Test: Jeden Kandidaten als Tuck-in, Wachstumsplattform oder Konsolidierungsspiel einstufen und prüfen, ob die Einstufung mit der tatsächlichen Wertquelle übereinstimmt. Ein Tuck-in, der als Wachstumsplattform bepreist wird, oder ein Konsolidierungsspiel, das auf Synergieannahmen gestützt wird, die es nicht tragen kann, ist eine Diskrepanz, die die Scorecard vor der Preisgestaltung erkennen sollte.
Das Ergebnis dieser Phase ist eine gerankte Shortlist mit einer belastbaren Begründung pro Ziel: der gewichtete Score, die dahinterstehenden Belege, die Einstufung des Deal-Typs und die offenen Fragen, die die nächste Phase beantworten muss. Genau dieses Paket macht die spätere Übergabe an die vertiefende Prüfung schnell, und daran sollte sich die Qualität der Screening-Unterlagen messen lassen.
Red Flags und Beleglücken, die ein Screening früh stoppen
Manche Erkenntnisse dürfen nicht auf die vertiefende Prüfung warten. Der Zweck, Red Flags im Voraus zu definieren, besteht darin, im Moment der Entdeckung Ermessensspielraum zu entfernen: Taucht im Screening eine dieser Warnungen auf, ist die Standardreaktion eine Pause oder ein Abbruch, und ein Weitermachen erfordert eine ausdrückliche, dokumentierte Entscheidung dagegen. Die finanziellen Red Flags, die am zuverlässigsten auf Probleme hindeuten, sind gut bekannt.
Unerklärte Sprünge bei Wachstum oder Marge, die keine Management-Erzählung mit den zugrunde liegenden Zahlen in Einklang bringt.
Umsätze, die an einen einzelnen Kunden oder an einen Vertrag kurz vor der Verlängerung gebunden sind, bei dem Kontrollwechsel oder Wettbewerbsdynamik die Beziehung gefährden.
Aggressive Kapitalisierung von Kosten, die das Ergebnis schönt und die wahren Betriebsausgaben unterschlägt.
Aufgeschobene Instandhaltung oder dauerhaft zu geringe Investitionsausgaben, die einen Ergebnisüberschuss in eine Investitionsverbindlichkeit nach dem Abschluss verwandeln.
Steuer- oder Umsatzsteuer-Compliance-Probleme, einschließlich Strukturen, die einen Eigentümerwechsel nicht überstehen würden.
Geringe Managementtiefe unterhalb des Gründers oder CEO, wenn die These von Personen abhängt, die möglicherweise nicht bleiben.
Kommerzielle und personelle Red Flags verdienen dasselbe Gewicht: Kundenabwanderung, die die Finanzzahlen glätten, ein Vertriebspipeline-Fokus auf eine Region oder ein Produkt, Schlüsselpersonenabhängigkeit in Technologie oder Vertriebsführung sowie kulturelle Signale, die in frühen Managementgesprächen auftauchen. Keines davon ist automatisch disqualifizierend, aber jedes verschiebt die Beweislast: Das Ziel muss es mit Belegen erklären, nicht mit Erzählungen.
Der Fall für ein frühes Handeln ist dokumentiert. Analysen gescheiterter Akquisitionen zeigen wiederholt, dass Prüfungswarnungen sichtbar waren, aber zu wenig Gewicht erhielten, und dass viele Fehlschläge hätten vermieden werden können, wenn die Führung sie ernst genommen hätte.[3] Synergieüberschätzungen gehören insbesondere zu den häufigsten Ursachen enttäuschender Ergebnisse; Führungskräfte überschätzen Synergien systematisch und unterschätzen kulturelle Herausforderungen.[3] Ein Screening, das einen unerklärten Margensprung als Stopp behandelt und nicht als Detail, das man nach der Unterschrift klärt, wendet diese Lehre dort an, wo sie am wenigsten kostet.
Eskalationsregeln
Eskalation sollte prozedural sein, nicht heroisch. Drei Regeln decken die meisten Situationen ab. Erstens: Ein Red Flag auf einem Kill-Kriterium stoppt das Screening; nur eine dokumentierte Entscheidung des Deal-Owners startet es neu. Zweitens: Ein Red Flag, das kein Kill-Kriterium ist, wird in eine namentlich zugewiesene Prüfungsfrage mit Verantwortlichem umgewandelt, und das Ziel rückt nicht weiter, bis die Frage einen konkreten Plan hat. Drittens: Jedes Red Flag, gelöst oder nicht, geht in das Risikoregister über, das das Ziel in die vertiefende Prüfung begleitet, damit nichts, was im Screening entdeckt wurde, später als Überraschung neu entdeckt wird.
Die Übergabe an die vertiefende Prüfung
Die vertiefende Due Diligence beginnt nach einer Absichtserklärung (Letter of Intent), wenn der Käufer jede während des Screenings getroffene Annahme anhand des vollständigen Datenraumzugangs verifiziert. Die Qualität der Screening-Unterlagen bestimmt daher, wie schnell und wie sauber diese Phase läuft. Eine Screening-Datei, die auf einer gemeinsamen Vorlage, einer festen Scorecard und einem expliziten Lückenregister basiert, gibt dem Prüfungsteam eine Startposition: Es weiß, was belegt ist, was angenommen wurde und welche Fragen bereits offen sind. Eine Screening-Datei aus verstreuten Notizen und erinnerten Gesprächen übergibt ihnen einen Neuaufbau.
Was eine saubere Übergabe enthält
Die ausgefüllte Strategic-Fit-Scorecard mit Gewichten, Scores und den Belegen hinter jedem Score.
Die Belegdatei: jedes während des Screenings gesammelte Dokument, indexiert nach der Standardvorlage.
Die offenen Fragen: jede protokollierte Beleglücke, umgewandelt in eine Prüfungsanfrage oder eine zu testende Hypothese.
Das Risikoregister: jedes Red Flag aus dem Screening mit seinem Status und der getroffenen Eskalationsentscheidung.
Sind diese vier Artefakte vorhanden, wird die Zuweisung der Workstreams zu einem mechanischen Schritt: Financial, Commercial und Legal Due Diligence, Technologie- und operative Workstreams erben jeweils die Fragen, die zu ihnen gehören, und die bestätigende Prüfung beginnt mit Hypothesen statt mit einer leeren Anfrageliste. Genau um diesen Workflow herum sind strukturierte Due-Diligence-Plattformen aufgebaut; einen Eindruck davon, wie dieselbe Evidence-Disziplin über Fonds- und Advisory-Teams hinweg greift, bietet der Workspace für VC- & PE-Fonds sowie für M&A-Advisory-Firmen.
Wo der Analyse-Workspace einordnet
Plausity ist ein KI-nativer Due-Diligence- und Deal-Intelligence-Workspace, und seine Rolle in diesem Workflow beginnt erst, sobald ein Zielunternehmen auf der Shortlist steht; es ist keine Datenbank zur Zielakquise. Sobald sich ein Data Room öffnet, verbindet sich die Data Room Ingestion mit den Inhalten des virtuellen Datenraums und erfasst PDFs, Tabellen, Verträge und Finanzmodelle innerhalb weniger Minuten. Die AI Analysis Engine liest diese Dokumente anschließend und kreuzverweist sie, um Erkenntnisse mit Quellnachverfolgbarkeit zu strukturieren, sodass jede Erkenntnis auf das Dokument verweist, aus dem sie stammt. Findings and risk intelligence bewertet diese Erkenntnisse nach Wesentlichkeit, finanzieller Auswirkung, rechtlichem Risiko und Deal-Relevanz – so werden die Red Flags aus dem Screening gegen die vollständigen Data-Room-Beweise geprüft statt gegen frühe Unterlagen. Collaboration and workflow koordiniert die Workstreams, Aufgabenverteilung und Expertenprüfung, die die bestätigende Prüfung erfordert, und reports and deliverables entwirft investitionsreife Ergebnisse mit derselben Quellnachverfolgbarkeit, sodass der Abschlussbericht seine Belege aus der Analyse erbt, statt nachträglich zusammengesetzt zu werden. Gebaut für heutige Investment- und Deal-Teams. Vertraut von über 200 Firmen.
So nutzen Sie das in Ihrem nächsten Due-Diligence-Workflow
Das obige Framework lässt sich zu einer Abfolge verdichten, die ein Corporate-Development-Team auf seiner aktuellen Shortlist durchführen kann, ohne Personal oder Tooling zu verändern. Die Schritte sind toolagnostisch; ein Analyse-Workspace beschleunigt jeden einzelnen, aber keiner hängt davon ab.
Kriterien und Gewichtung festlegen, bevor Zielakten geöffnet werden. Die fünf Dimensionen, ihre Gewichte und die Kill-Kriterien aufschreiben und vom Deal Owner absegnen lassen, bevor eine Ziel-Erzählung gehört wird.
Das schnelle Screening mit expliziten Kill-Kriterien durchführen. Eine Seite pro Zielunternehmen: Charter-Fit, These-Plausibilität, Unternehmensrestriktionen. Ausfälle hier stoppen und den Grund protokollieren.
Beweise anhand der Standardvorlage sammeln. Dasselbe Anfragepaket an jedes verbleibende Zielunternehmen senden und festhalten, was eintrifft, in welcher Form, gegen dieselben Positionen.
Alle Zielunternehmen auf derselben Scorecard bewerten. Gewichte fixiert, Bewertungen mit Quellen dokumentiert, Deal-Typ klassifiziert und der Build-Buy-Partner-Test für jeden Kandidaten durchgeführt.
Jede Beweislücke als Due-Diligence-Frage protokollieren. Keine Annahme füllt stillschweigend eine Lücke; jede Lücke erhält einen Owner und einen Plan.
Die verbleibenden Kandidaten mit vollständiger Screening-Akte an die bestätigende Prüfung übergeben: Scorecard, Beweisakte, offene Fragen und Risikoregister, damit die Phase nach dem LOI mit Hypothesen beginnt statt bei null.
Wie Plausity diesen Workflow beschleunigt
Plausity ist eine KI-native Due-Diligence- und Deal-Intelligence-Plattform, die M&A-Beratungen, VC- und PE-Fonds, Corporate-Development-Teams und Investment-Banking-Teams dabei unterstützt, Nachweise, Findings und Fragen entlang eines Datenraums zu strukturieren. Plausity unterstützt Evidenzextraktion, Quellenverankerung, Findings-Management und IC-Vorbereitung — die Plattform ersetzt keine menschlichen Analysten, Berater oder Investmentprofessionals, liefert keine Rechts-, Steuer-, Prüfungs-, Regulierungs- oder Anlageberatung und trifft keine autonomen Investitionsentscheidungen. Alle Findings erfordern menschliche Prüfung. Gebaut für die heutigen Investment- und Deal-Teams. Vertrauen von >200 Firmen.
Weitere Details zu den Kernbausteinen finden Sie beim Plausity AI Analysis Engine und in der Findings & Risk Intelligence-Übersicht. Für team-spezifische Workflows sehen Sie, wie VC- und PE-Fonds und M&A-Beratungen Plausity in laufenden Deals einsetzen.
Quellen
- [1] proactiveinvestors.com — https://www.proactiveinvestors.com/companies/news/1084950/global-m-a-rebounds-in-2025-led-by-media-mining-and-tech-megadeals-1084950.html
- [2] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/m-a-trends-report.html
- [3] knowledge.wharton.upenn.edu — https://knowledge.wharton.upenn.edu/article/why-many-ma-deals-fail-and-how-to-beat-the-odds/