Wo syndizierte Analystenberichte ihren Platz haben
Die direkte Antwort: Syndizierte Analystenberichte sind eine starke Ausgangsschicht für große, öffentliche und gut abgedeckte Endmärkte – aber sie sind Kontext, kein Beleg. Ein Bericht kann einen Markt einordnen, seine Segmente dimensionieren und zusammenfassen, wie börsennotierte Wettbewerber abschneiden; doch über das private Unternehmen, die Nischenvertikale oder den aktuellen Wendepunkt, um den es im konkreten Deal geht, kann er einem Investment Committee nichts Spezifisches sagen. Der Bericht als Erkenntnis statt als Einordnung zu behandeln – genau dort gerät die Due Diligence leise aus den Fugen.
Was diese Berichte wirklich gut können
Markteinordnung: ein strukturierter Blick auf die Branche, ihre Wertschöpfungskette und ihre Wettbewerbsdynamik, erstellt von Analysten, die den Sektor kontinuierlich verfolgen.
Top-Down-Dimensionierung: eine belastbare Ausgangsstruktur für TAM, SAM und SOM, die ein Deal-Team anschließend anhand von Bottom-up-Belegen auf die Probe stellen kann.
Dynamik börsennotierter Wettbewerber: Konsens-Wachstumsnarrativen, Margen-Benchmarks und Bewertungskontext aus öffentlichen Vergleichsunternehmen.
Geschwindigkeit und Kosteneffizienz der Abdeckung: Ein einziges Abonnement verschafft einem Associate in Stunden statt Wochen einen glaubwürdigen ersten Entwurf der Marktlandschaft.
Deshalb bleiben institutionelle Käufer Abonnenten. Für einen Fonds, der Dutzende Ziele pro Jahr prüft, sind fertige Branchenberichte ein effizienter Weg, um im Team ein gemeinsames Marktverständnis aufzubauen und zu prüfen, ob eine These plausibel ist, bevor man Due-Diligence-Stunden investiert. Dasselbe gilt für Beratungsteams, die einen Commercial Diligence -Arbeitsstrang skizzieren: Der Bericht orientiert die Arbeit, er schließt sie nicht ab.
Die Grenzen sind ebenso gut dokumentiert. Die SEC warnt Anleger davor, sich bei einer Anlageentscheidung ausschließlich auf eine Analystenempfehlung zu verlassen, und empfiehlt, die Anlage selbst zu recherchieren, bevor Kapital gebunden wird.[1] Derselbe Hinweis macht einen strukturellen Punkt deutlich, der für Deal-Teams relevant ist: Analysten müssen potenzielle Interessenkonflikte offenlegen, darunter ob ihr Haus eine Position im Wertpapier hält, in ihm Market Making betreibt oder eine Investmentbanking-Beziehung zum Unternehmen unterhält.[1]
Die praktische Konsequenz für PE-, VC- und Corporate-Development-Teams ist eine Schichtungsdisziplin: Den syndizierten Bericht nutzen, um den Markt einzuordnen, und darunter die Evidenzbasis aus Primärquellen aufbauen. Die folgenden Abschnitte behandeln, wo diese Einordnung systematisch bricht und wie sich die Lücke mit zielspezifischer, quellengestützter Recherche schließen lässt.
Die vier systematischen blinden Flecken syndizierter Coverage
Syndizierte Analystenberichte verdienen ihren Platz in einem Due-Diligence-Stack als Kontextschicht, aber die Art und Weise, wie diese Coverage entsteht, erzeugt vier wiederkehrende Lücken. Keine davon ist ein Mangel eines einzelnen Researchhauses. Sie folgen aus der Ökonomie syndizierter Research: Analysten verteilen knappe Coverage-Kapazität auf die größten, liquidesten und institutionell interessantesten Namen und veröffentlichen in Zyklen. Deal-Teams, die die daraus resultierenden Berichte als zielspezifische Evidenz behandeln, übernehmen diese strukturellen Entscheidungen als ihre eigenen blinden Flecken.
Nischenvertikale, die nie einen Bericht rechtfertigen
Die meisten privaten Ziele konkurrieren nicht in der Vertikale, die ein Bericht abdeckt. Sie konkurrieren in einer Unterkategorie davon: ein Ausschnitt aus Industrial Software, ein einziger Erstattungscode im Medtech-Bereich, eine einzelne Nische in der Spezialchemie. Syndizierte Franchisen sind um Vertikalen herum aufgebaut, die groß genug sind, um eine wiederkehrende Abonnentenbasis zu tragen; ein Subsegment mit einem globalen Volumen von wenigen hundert Millionen Euro erscheint daher allenfalls als Absatz in einem breiteren Marktkapitel. Der Bericht ist nicht falsch über die Vertikale; er hat schlicht nichts über den konkreten Bedarfsmarkt, die Preisdynamik und das Wettbewerbsset zu sagen, denen Ihr Ziel tatsächlich gegenübersteht. Genau das ist die Ebene, die ein Investment Committee braucht, und sie muss aus Primärevidenz aufgebaut statt gekauft werden.
Private Unternehmen ohne Offenlegungspflicht
Coverage folgt der Offenlegung. Öffentliche Unternehmen berichten, also können Analysten sie modellieren; private Unternehmen tun das nicht, sodass in den meisten Fällen niemand außerhalb des Deal-Teams jemals eine Bottom-up-Sicht auf ihre Umsatzqualität, Kundenkonzentration oder Margenstruktur erstellt hat. Selbst das börsennotierte Universum ist ungleichmäßig abgedeckt: Sell-side-Coverage-Kapazität ist begrenzt, Analysten führen lange Namenslisten, und die kleinsten gelisteten Unternehmen sind für die Coverage großer Banken oft schlicht unwirtschaftlich. Wenn gelistete Small Caps Mühe haben, überhaupt einen Analysten zu finden, sollte man bei einem privaten Unternehmen in einer Nischenvertikale davon ausgehen, dass es keine relevante syndizierte Coverage gibt – bis das Gegenteil bewiesen ist.
Subsegment-Diskrepanz zwischen Bericht und Ziel
Selbst wenn ein Bericht existiert, sind seine Marktdefinitionen vorgefertigt. Sie dienen vielen Lesern über viele Transaktionen hinweg, daher entsprechen Segmentierung, Wachstumsraten und Wettbewerbsrankings selten dem tatsächlichen Bedarfsmarkt oder dem Umsatzmodell des Ziels. Ein Bericht kann einen Markt mit zweistelligem Wachstum beziffern, während das spezifische Segment des Ziels flach läuft, oder Wettbewerber ranken, denen das Ziel nie begegnet. Den Rahmen des Berichts mit dem realen Umsatzaufbau des Ziels abzugleichen ist analytische Arbeit – und sie zu überspringen ist der Weg, auf dem eine plausible externe Zahl in eine IC-Vorlage wandert, als wäre sie zielspezifisch.
Jüngere Wendungen, die der letzte Datenstich verpasst hat
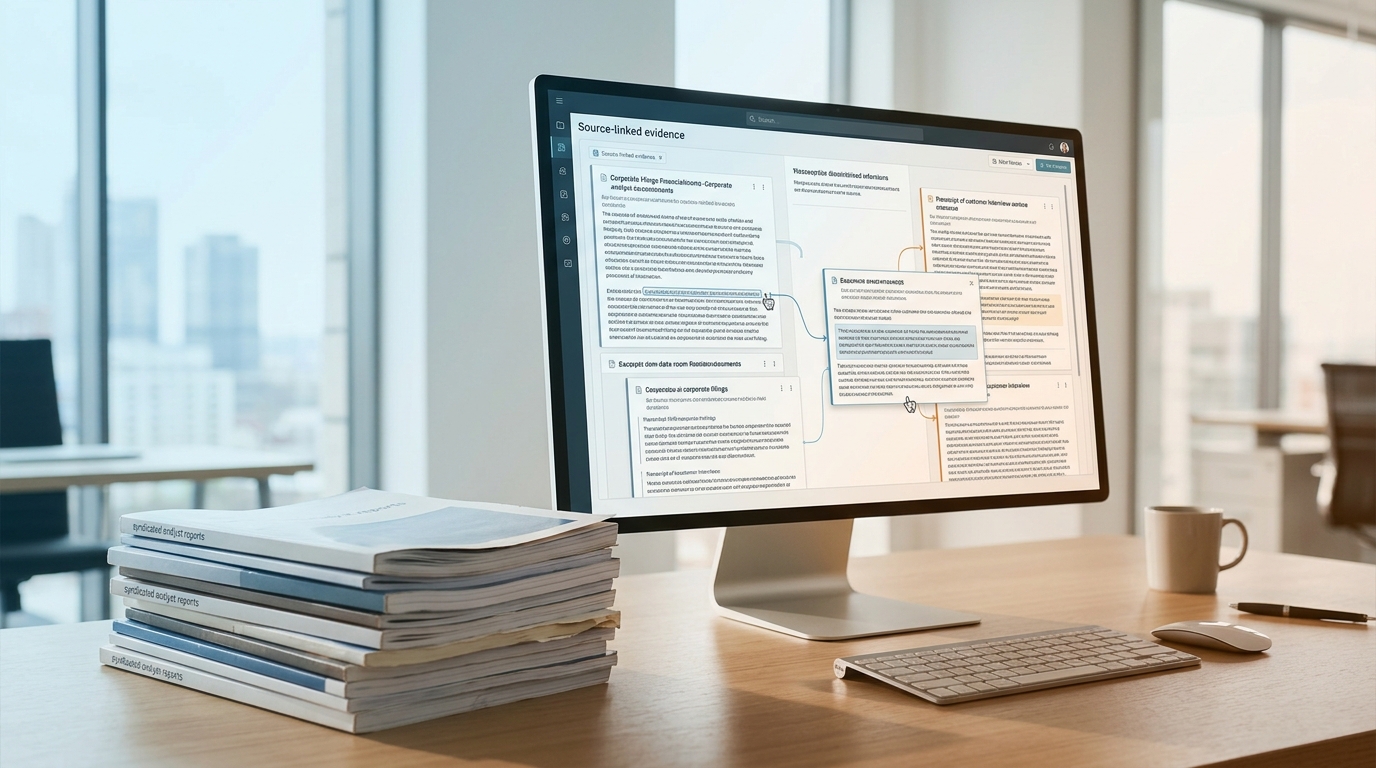
Syndizierte Research aktualisiert sich nach Veröffentlichungszyklen: jährliche Auffrischungen, quartalsweise Datenstiche, geplante Prognoserevisionen. Nachfrageverschiebungen, Regulierungsänderungen, Kundenverluste und Technologiesprünge, die nach dem letzten Stich eingetreten sind, bleiben im Dokument unsichtbar – so materiell sie auch für den Deal sind. Ein vor acht Monaten veröffentlichter Bericht kann eine Preisänderung, einen neuen Wettbewerber oder eine im letzten Quartal in Kraft getretene Regulierung nicht widerspiegeln. Due Diligence muss das Ziel so erfassen, wie es heute ist – das heißt über Primärquellen: gesetzliche Berichtspflichten, Managementunterlagen, Kundenreferenzen und die eigenen Daten des Ziels, organisiert in einem strukturierten Workspace, damit jeder Befund bis zur Quelle nachvollziehbar bleibt und jede Abweichung zwischen der syndizierten Sicht und der Primärevidenz sichtbar wird.
Ein dreischichtiges Evidenz-Framework für zielspezifische Recherche
Die praktische Antwort lautet nicht, syndizierte Studien aufzugeben, sondern zielgruppenspezifische Belege Schicht für Schicht darüber zu legen. Jede Schicht beantwortet eine andere Klasse von Fragen, und jeder Befund sollte einer konkreten Aussage in der Deal-Thesis zugeordnet werden, statt allgemein gesammelt zu werden. Eine hilfreiche Disziplin ist, drei Schichten durchzuarbeiten – von der am besten überprüfbaren öffentlichen Aufzeichnung bis zur proprietärsten Quelle: den eigenen Kunden des Unternehmens.
Schicht eins verankert die Markt- und Wettbewerbsfakten, die eine syndizierte Studie verallgemeinert. Schicht zwei prüft, ob die eigenen Zahlen des Targets die These stützen – hier erweist sich eine KI-Analyse-Engine, die Tausende von Dokumenten mit Quellenrückverfolgung abgleicht, als wertvoll im Workflow. Schicht drei ist das Element, das Studien fast nie enthalten: direkte Belege von den Kunden, deren Verlängerungen und Erweiterungen die These trägt.
Der Rahmen funktioniert nur, wenn er aussagengetrieben ist. Bevor ein einziges Dokument geöffnet wird, sollten die drei bis fünf tragenden Annahmen im IC-Memo aufgelistet, jede einer Schicht zugeordnet und festgehalten werden, welche Quelle sie beantwortet. Diese Struktur bewahrt das Team davor, in undifferenzierter Lektüre zu ertrinken, und macht jeden Befund zu Belegen rückverfolgbar – die Disziplin, die Findings- und Risk-Intelligence-Tooling unterstützen soll.
Was Deal-Teams prüfen sollten: Checkliste und Warnsignale
Bevor eine syndizierte Studie in ein IC-Memo einfließt, sollte sie als eine Reihe von Aussagen behandelt werden, die geprüft werden müssen – nicht als Befunde, die man akzeptiert. Die Kernprüfungen sind schnell durchgeführt, und jede einzelne stuft die Studie entweder zu brauchbarem Kontext auf oder stuft sie zur Hintergrundlektüre herab.
Genannte Annahmen hinter der Marktgrößenbestimmung: Welche Wachstumsraten, Durchdringungskurven und Preispunkte treiben die Top-Down-Zahl, und sind sie dokumentiert?
Adressierbarer versus durchdrungener Markt: Wie viel des behaupteten TAM bedient das Target heute tatsächlich, bei welchem Anteil und welcher Marge.
Voice-of-Customer-Belege: Ob die Nachfrageaussagen auf namentlich genannten Kundeninterviews, Churn-Daten oder anonymen Umfrageaggregaten beruhen.
Nicht öffentliche Wettbewerbsinformationen: Ob Wettbewerbsaussagen überprüfbare Quellen zitieren oder nicht zuordenbare „Marktteilnehmer“.
Stichtag der Daten: Wann die Feldarbeit abgeschlossen wurde und ob sie einer aktuellen Kipppunktentwicklung bei Preisen, Finanzierung oder Regulierung vorausgeht.
Warnsignale häufen sich rund um die Herkunft. Eine gebrauchsfertige Studie, die über mehrere Deals hinweg wiederverwendet wird, ein fehlender Methodikteil, veraltete Daten, die als aktuell präsentiert werden, und nicht offengelegte Interessenkonflikte rechtfertigen jeweils eine Abschlagung der Analyse. Das Interessenkonflikt-Thema ist strukturell, nicht hypothetisch: FINRAs Research-Regeln existieren gerade deshalb, weil Analysten-Research inhärente Konflikte birgt – sie verlangen von Firmen, Research in Aufsicht, Budgetierung und Vergütung vom Investment Banking zu trennen und wesentliche Konflikte offenzulegen.[2] Für ein Deal-Team bedeutet das praktisch, dass die Schlussfolgerungen einer Studie stets zusammen mit ihren Offenlegungen gelesen werden sollten – und keines von beiden ersetzt Belege, die aus dem Target selbst stammen.
Prüfpunkte versus Warnsignale bei der Verwendung syndizierter Analystenberichte in der Due Diligence. · KI-generiert
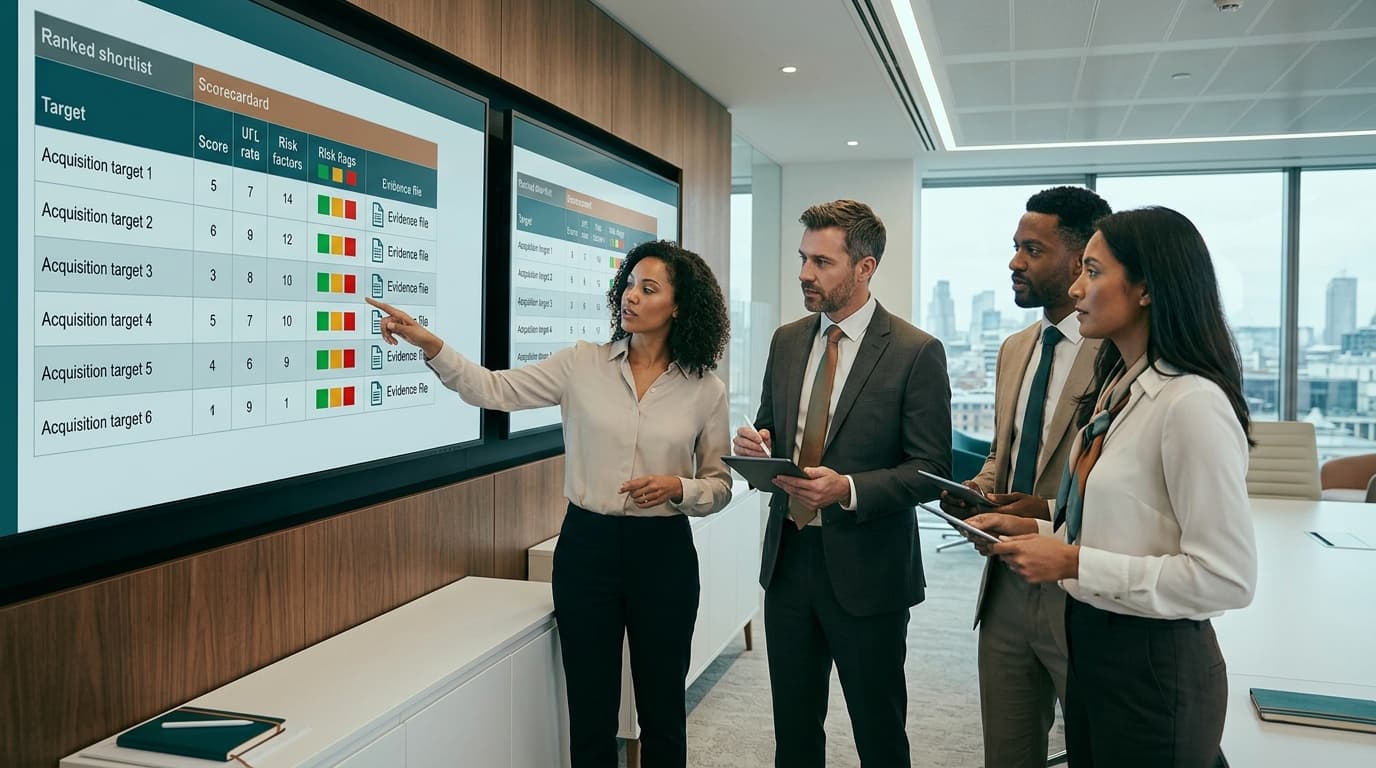
Die praktische Antwort besteht darin, jedes Warnsignal zusammen mit dem betroffenen Befund zu erfassen, inklusive Quellenlink, damit das Investment Committee sieht, welche Schlussfolgerungen auf geprüften Belegen beruhen und welche auf geborgtem Kontext. Ein strukturiertes Risikoregister macht diese Disziplin wiederholbar, und Nachverfolgung der Datenherkunft Provenance Tracking bindet jede Aussage an das Dokument, aus dem sie stammt.
Praktische Auswirkungen auf Transaktionen für das Deal-Team
Die oben beschriebenen Abdeckungslücken sind keine akademische Kritik an syndizierter Research; sie übersetzen sich unmittelbar in Transaktionsrisiken. Der erste Druckpunkt ist das Investment Committee. Ein IC-Memo, das sich allein auf breiten Marktkontext stützt, lädt zur Kritik ein, denn die Committee-Mitglieder können die eine Frage stellen, die ein syndizierter Bericht nicht beantworten kann: Was sagen die Belege für dieses konkrete Zielunternehmen tatsächlich? Befunde brauchen Quellen-Nachvollziehbarkeit, um dieser Prüfung standzuhalten. Eine Aussage wie „das Zielunternehmen gewinnt Marktanteile“ muss sich auf ein namentlich genanntes Dokument, eine Kundenreferenz oder eine Offenlegung zurückführen lassen – nicht auf eine Marktübersicht eines Drittanbieters, die für einen anderen Zweck verfasst wurde. Strukturierte Befunde mit Materialitätsbewertung und quellenverknüpften Belegen geben den Prüfern im Committee eine überprüfbare Kette an die Hand statt einer Behauptung, die sie glauben müssen.
Der zweite Druckpunkt sind Preisgestaltung und Transaktionsstruktur. Beleglücken verändern den Wert. Wo die primären Belege dünn sind, wird die Unsicherheit nicht einfach in das Modell eingepreist; sie wandert in die Transaktionsdokumente. Schwächere Belege zu Kundenkonzentration, Vertragsbedingungen oder Umsatzbeständigkeit zeigen sich typischerweise in engeren Zusicherungen und Garantien, weiterreichenden Freistellungen, Earnout-Strukturen und Kaufpreisanpassungen. Deal-Teams, die die Beleglücke frühzeitig mit Management-Unterlagen, Kundenreferenzen und gesetzlichen Offenlegungen schließen, verhandeln aus einer stärkeren Ausgangsposition und zahlen diese Unsicherheit oft nicht doppelt – einmal im Preis und noch einmal in Form von Absicherungen.
Der dritte Druckpunkt liegt im Inneren. Selbst wenn Teams primäre Belege ergänzen wollen, arbeitet ihre Tooling-Landschaft oft gegen sie. Branchenberichte über Private Markets beschreiben anhaltende Datenfragmentierung, geringe organisatorische Bereitschaft für KI und das Fortbestehen manueller, tabellenbasierter Workflows; nur 8 % der Private-Equity-, Credit- und Venture-Capital-Fachleute in einer Coalition-Greenwich-Umfrage glauben, dass ihre Firmen einen hohen Grad an Datenreife erreicht haben.[3] Die Einschränkung liegt also meist in Workflow und Nachvollziehbarkeit, nicht im Zugang zu Berichten.
Jeden IC-Befund auf Quellen-Nachvollziehbarkeit prüfen, bevor das Memo ins Committee geht.
Beleglücken als Verhandlungsfaktoren behandeln: Sie prägen Zusicherungen und Garantien, Earnouts und Preisanpassungen.
Primäre Belege zu den eigenen Kunden, Verträgen und Offenlegungen des Zielunternehmens gegenüber zusätzlichen syndizierten Kontextinformationen priorisieren.
Den Workflow für Zusammenarbeit und Nachvollziehbarkeit festlegen, bevor weitere Datenquellen in den Stack aufgenommen werden.
Die praktische Schlussfolgerung ist einfach: Der syndizierte Kontext setzt den Rahmen, aber gewonnen oder verloren wird das Deal an zielspezifischen Belegen – und Teams, die diese Belege in einem gemeinsamen, quellengestützten Arbeitsbereich organisieren, zum Beispiel über Plausitys Collaboration & Workflow, bringen stärkere Positionen sowohl in den Committee-Saal als auch an den Verhandlungstisch.
Wie Plausity quellenbasierte Due Diligence unterstützt
Die oben beschriebene Beweisebene entsteht nicht von allein. In der Praxis ist der Engpass selten ein Mangel an Dokumenten; es ist die Zeit, die es kostet, sie zu lesen, über Workstreams hinweg abzugleichen und ihre Inhalte in Erkenntnisse zu überführen, auf die sich ein Investment Committee verlassen kann. Dieses Fragmentierungsproblem ist gut dokumentiert: Die Private-Equity-Umfrage 2026 von S&P Global Market Intelligence ergab, dass viele Firmen durch fragmentierte Daten und begrenzte Sichtbarkeit auf die wichtigsten Kennzahlen eingeschränkt sind, wobei 37 % der GPs mit der Qualität und Verfügbarkeit nicht öffentlicher operativer Kennzahlen unzufrieden waren und fragmentierte oder unstrukturierte Daten als zentrales Hindernis genannt wurden.[4] GARP zeichnet für die Private Markets ein ähnliches Bild, wo Datenfragmentierung es Anlegern erschwert, ein klares Bild zu gewinnen, und wo eine Umfrage von Coalition Greenwich ergab, dass nur 8 % der Private-Capital-Profis glauben, dass ihre Firmen einen hohen Grad an Datenreife aufweisen.[3]
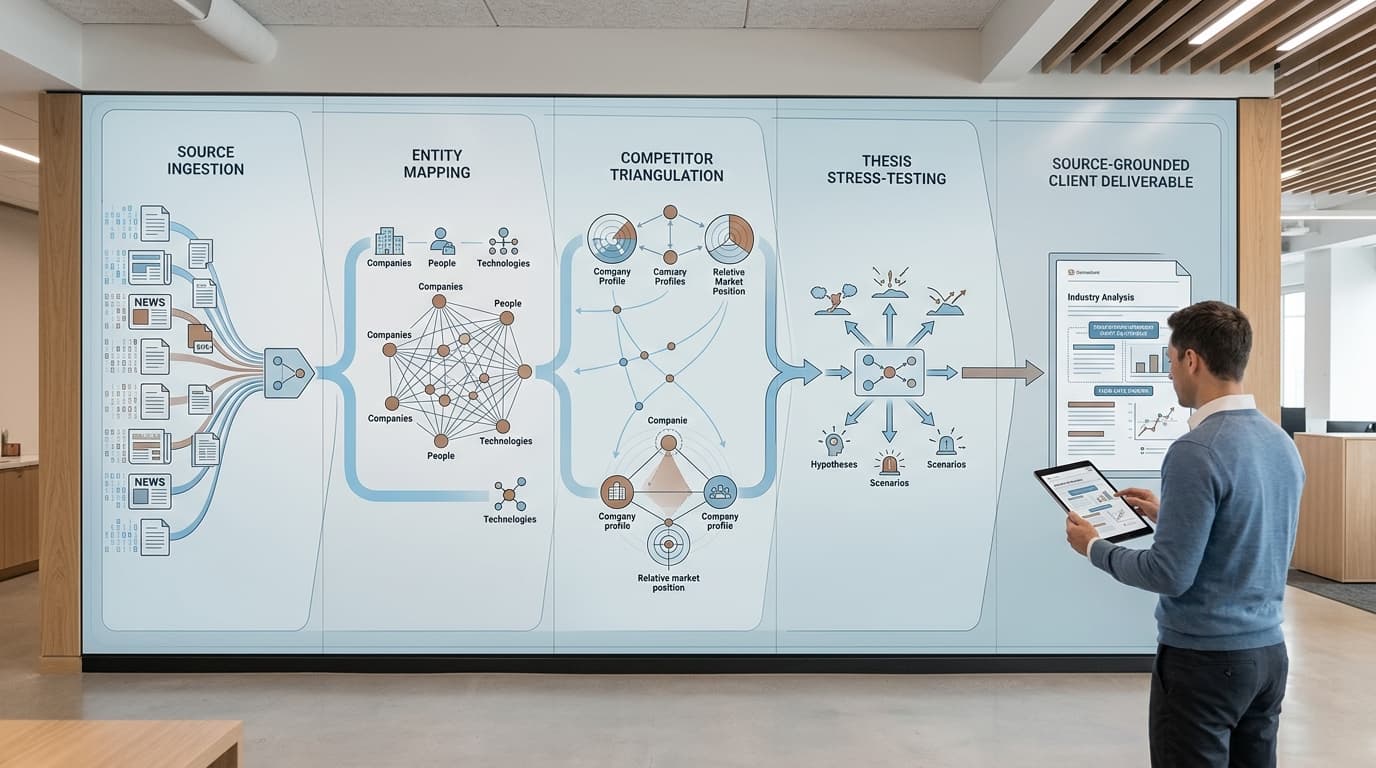
Plausity wurde entwickelt, um diese Lücke zwischen der Kontextebene und der Beweisebene zu schließen. Es ist ein kollaborativer KI-Arbeitsbereich, der den Due-Diligence-Workflow selbst strukturiert: Es nimmt die Dokumente auf, liest und gleicht sie ab, hebt Erkenntnisse hervor und bewertet sie und entwirft die Deliverables – wobei jede Aussage bis zur Quelle zurückverfolgbar ist. Es unterstützt und strukturiert die Due Diligence; es ersetzt weder Research-Häuser, Marktdatenplattformen noch das professionelle Urteilsvermögen. Die zuvor besprochenen syndizierten Berichte und Datenbanken bleiben die Kontextebene. Was Plausity hinzufügt, ist die transaktionsspezifische Beweisebene darüber sowie der Workflow, der beides verbindet.
Vom Datenraum zum Berichtsentwurf
Die Data Room Ingestion verbindet sich mit virtuellen Datenräumen und nimmt PDFs, Tabellen, Verträge und Finanzmodelle innerhalb von Minuten auf, sodass der transaktionsspezifische Korpus in Stunden statt Wochen zusammengestellt ist. Einen Überblick, wie sich das in die breitere Tooling-Landschaft einfügt, bietet der Vergleich von KI-Datenraum-Analysesoftware für M&A und Private Equity.
Die AI-Analysis Engine liest, interpretiert und gleicht tausende Dokumente und Datenpunkte ab und verknüpft Erkenntnisse über kommerzielle, finanzielle, rechtliche und technologische Workstreams hinweg, sodass eine Offenlegungslücke in einem Workstream für die anderen sichtbar wird. Die Engine liefert Analysen in DD-Qualität mit Quellenrückverfolgung und Confidence-Scoring.
Der Risk Radar bewertet jede Erkenntnis nach Wesentlichkeit, finanzieller Auswirkung, rechtlichem Risiko und Transaktionsrelevanz, sodass die Aufmerksamkeit des Teams den Anomalien gilt, die die Transaktion tatsächlich bewegen könnten, und nicht einer undifferenzierten Liste von Beobachtungen.
Der Report Builder entwirft investor-fertige Deliverables mit vollständiger Quellenrückverfolgung, was bedeutet, dass jede Aussage im Bericht bis zum zugrunde liegenden Dokument, der Klausel oder dem Datenpunkt, der sie stützt, zurückverfolgt werden kann.
Der Collaboration Hub koordiniert Workstreams in Echtzeit, mit Aufgabenvergabe, threaded Review und rollenbasiertem Zugriff, sodass Analysten, Partner und externe Experten aus derselben Beweisgrundlage arbeiten statt aus parallelen Versionen davon.
Der praktische Effekt ist, dass die Fragen aus dem vorherigen Abschnitt – was zu prüfen ist, welche Dokumente anzufordern sind, welche Red Flags zu eskalieren sind – aus der eigenen Aufzeichnung des Targets beantwortet werden statt aus einer Extrapolation. Ein Fonds, der Due Diligence an einem Nischen-Industrial-Software-Unternehmen durchführt, oder ein Berater, der ein Sell-Side-Preparation für ein inhabergeführtes Unternehmen begleitet, kann die Analyse auf die tatsächlichen Verträge, Management-Accounts und Kundenunterlagen richten und die Plattform die Beweiskette von der Aufnahme bis zum finalen Bericht intakt halten lassen. Für Teams, die sehen möchten, wie sich das auf ihr Deal-Modell abbilden lässt, sind Plausitys Workspaces für VC- & PE-Fonds bzw. für M&A-Beratungsfirmen konfiguriert – mit derselben zugrunde liegenden Beweisdisziplin in beiden Fällen.
So nutzen Sie das in Ihrem nächsten Due-Diligence-Workflow
Die oben beschriebene Ebenendisziplin schafft nur dann Mehrwert, wenn sie als wiederholbare Sequenz bei jedem Deal läuft, nicht als ad-hoc-Leseübung. Der operative Rhythmus ist unkompliziert: Inventarisieren Sie, was der syndizierte Bericht tatsächlich belegt, leiten Sie alles Übrige an eine Primärbeweisebene weiter, und machen Sie die verbleibenden Lücken vor dem Investment Committee sichtbar, nicht danach.
Genau für diesen Workflow wurde Plausity gebaut. Die AI-Analysis Engine liest und gleicht Filings und Datenraum-Dokumente mit den Aussagen Ihrer These ab, Findings & Risk Intelligence hebt unbelegte Behauptungen als bewertete, quellenverknüpfte Risiken hervor, und der Report Builder entwirft IC-fertige Deliverables, bei denen jede Aussage ihre Belege mitführt. Gebaut für die Investment- und Deal-Teams von heute. Vertrauen von mehr als 200 Firmen. Der syndizierte Bericht bleibt eine nützliche Kontextebene; die Überzeugung sollte jedoch auf den Primärbelegen ruhen, auf die Ihr eigenes Register verweisen kann.
Quellen
- [1] investor.gov — https://www.investor.gov/introduction-investing/investing-basics/glossary/securities-analyst-recommendations
- [2] finra.org — https://www.finra.org/rules-guidance/key-topics/research-analyst-rules
- [3] garp.org — https://www.garp.org/risk-intelligence/technology/private-markets-boomed-260410
- [4] press.spglobal.com — https://press.spglobal.com/2026-04-13-S-P-Global-Market-Intelligences-2026-Private-Equity-Survey-Shows-Fundraising-Confidence-Rising-as-Managers-Pivot-to-Operational-Value