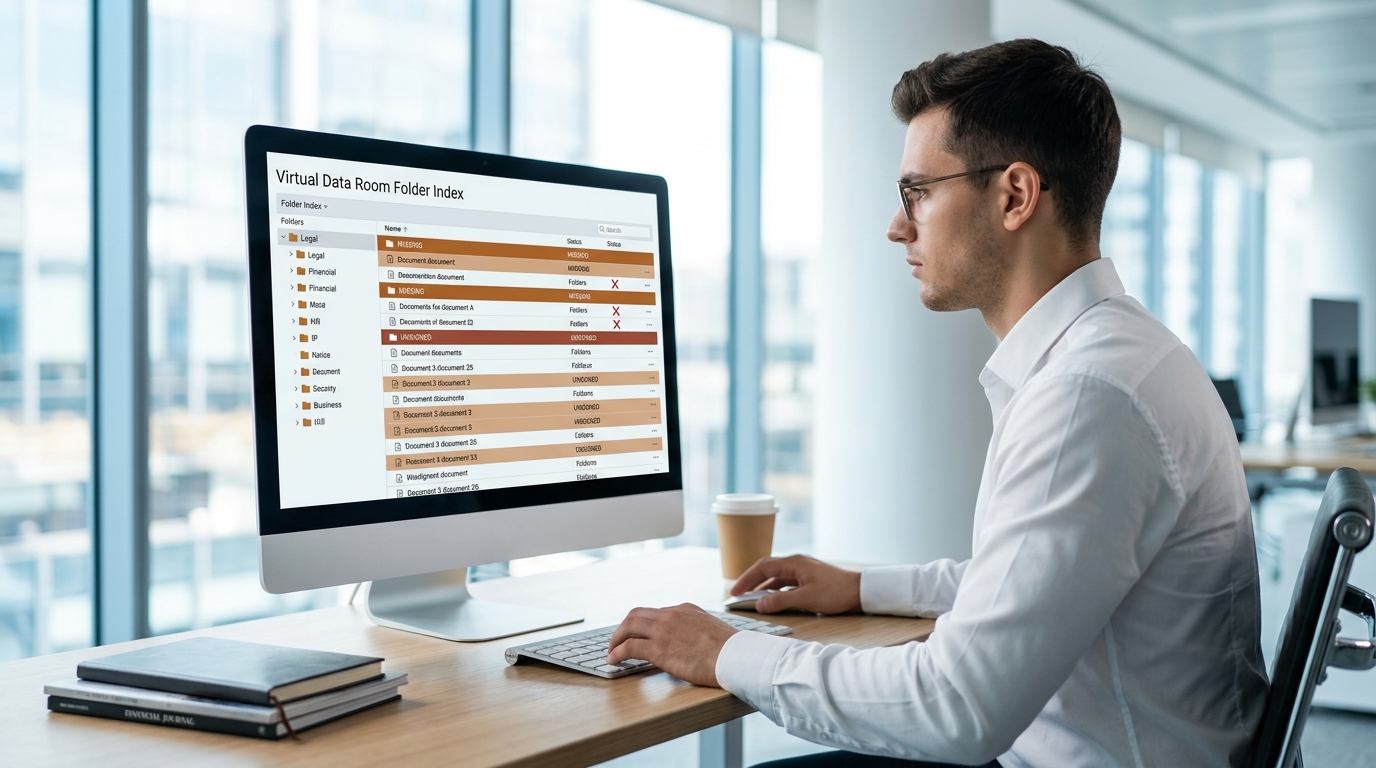
Was Beweislücken sind und warum sie Deals kosten
Fehlende Dokumente in der Due Diligence: Wie KI Beweislücken findet
Eine Beweislücke ist jede Due-Diligence-Frage, für die die unterstützende Dokumentation fehlt, unsigniert, unvollständig oder inkonsistent mit dem Rest des Datenraums ist. Sie ist das Spiegelbild eines Warnsignals: Ein Warnsignal ist ein Dokument, das etwas Beunruhigendes aussagt, während eine Beweislücke das Fehlen eines Dokuments ist, das vorhanden sein sollte. Eine in einem Vertrag referenzierte, aber nie eingereichte Anlage, ein Beschluss der Geschäftsführung ohne Unterschriften, ein Kundenvertrag, der im CIM genannt, aber nicht im Datenraum enthalten ist, eine Offenlegung, die die Anforderungsliste erwartet und die der Verkäufer nie geliefert hat. Jedes davon ist ein eigener Befund und verdient dieselbe Sorgfalt wie jedes Dokument, das das Team tatsächlich liest.
Was als fehlendes Dokument in der Due Diligence zählt
Der Druck, dies richtig zu machen, steigt. Im Q4 2025 befragten SRS Acquiom und Mergermarket 150 Führungskräfte von Boutique-, mittelständischen und großen US-Investmentbanken, und fast drei Viertel (73 %) erwarten, dass der M&A-Due-Diligence-Prozess in den nächsten 12 bis 24 Monaten komplexer wird.[1] In der Q4-2023-Ausgabe derselben Studie berichteten 64 % der Befragten, dass die Prüfung bereits mehr Zeit in Anspruch nahm als vor der Pandemie, und die größte Buy-Side-Herausforderung war die Prüfung der erhaltenen Informationen mit 31 % der Erst- und Zweitstimmen.[2] Genau dort, wo Informationen geprüft werden, entstehen Lücken: Am schwersten zu prüfen ist das Material, das nicht vorhanden ist.
Eine Beweislücke ist jede Due-Diligence-Frage, die der Data Room nicht mit ausreichender, unterzeichneter und aktueller Dokumentation beantworten kann. Sie ist das Spiegelbild eines Befunds: Statt zu fragen, was ein Dokument aussagt, fragt das Team, welches Dokument zur Untermauerung einer bestimmten Antwort existieren sollte – und prüft dann, ob es tatsächlich vorhanden ist. Ein Befund ohne seine belegenden Nachweise ist eine Annahme, und Annahmen kehren mit hoher Wahrscheinlichkeit als Haftungen nach dem Closing zurück.
Bewertung: Annahmen beruhen auf Dokumenten, die niemand verifiziert hat, sodass die Bewertung ein nicht quantifiziertes Risiko trägt.
Zeitplan: Spät entdeckte Lücken erzwingen Dokumentenjagden, die die bestätigende Arbeit auf wenige Tage verdichten.
Vertragsschutz: Ein Risiko, das niemand belegen kann, lässt sich schwer in eine spezifische Zusicherung, Garantie oder Freistellung umsetzen.
Glaubwürdigkeit im Komitee: Ein IC-Memo mit unerklärten Lücken lädt zu Rückfragen ein, die die Entscheidung blockieren.
Beweislücken lassen sich in vier wiederkehrende Typen einordnen. Jeder Typ besteht einen anderen Test nicht – und jeder verlangt vom Deal-Team eine andere Gegenmaßnahme.
Ein vierteiliger Rahmen zur Klassifizierung von Beleglücken
Fehlende Schedules und Anlagen: Der Rahmenvertrag liegt im Data Room, aber der Preisplan, die Kundenliste oder der Anhang, auf den er verweist, fehlt – die kommerziellen Konditionen lassen sich somit nicht verifizieren.
Nicht unterzeichnete oder nicht vollzogene Verträge: Der Vertragstext existiert, aber es fehlen Unterschriftenseite, vollzogene Ausfertigung und Änderungshistorie – die Verpflichtung hat möglicherweise nie eine Partei gebunden.
Fehlende Offenlegungen: Prozessregister, Schedules zu Transaktionen mit nahestehenden Personen, IP-Register oder regulatorische Korrespondenz, die ein sauber geführter Prozess enthalten würde, werden schlicht nicht bereitgestellt.
Unvollständige oder leere Data-Room-Ordner: Eine Ordnerstruktur, die Inhalte verspricht, die sie nicht liefert – etwa ein leerer Steuerordner oder ein Ordner mit Kundenverträgen, der nur eine Handvoll Musterverträge enthält.
Eine Lückenliste ist nur so nützlich wie die Klassifizierung dahinter. Vier Typen decken das meiste ab, was Deal-Teams begegnen kann, und ihre Trennung ist wichtig, weil jeder Typ eine andere Abhilfe und ein anderes Maß an Brisanz mit sich bringt.
Deal-Teams müssen nicht nur die vorhandenen Dokumente analysieren; sie müssen auch wissen, welche belegenden Nachweise fehlen oder unzureichend sind. Im Jahr 2025 waren nicht-QoE-Due-Diligence-Befunde allein für 25,3 % der gescheiterten vollzogenen Letters of Intent verantwortlich – mehr als jede andere einzelne Ursache.[3] Dieser Leitfaden stellt einen Rahmen zur Klassifizierung von Beweislücken vor, zeigt, wie KI-gestützte Due Diligence sie aufdeckt, und erläutert, was jede Lücke für den Verkäufer-Fragenkatalog und den Umfang der bestätigenden Prüfung bedeutet.
Die Vier-Typen-Taxonomie zur Klassifizierung von Beleglücken über alle Prüfungsarbeitsströme hinweg. · KI-generiert
Manuelles Aufspüren von Lücken scheitert an der Größenordnung moderner Data Rooms. In einer Q3-2024-Umfrage von SRS Acquiom und Mergermarket unter 150 Führungskräften US-amerikanischer Investmentbanken nannten 40 % der Befragten von Boutique-Banken unvollständige Informationen über das Zielunternehmen als eines der größten Due-Diligence-Hindernisse in ihrem jüngsten Buy-Side-Deal. Das Volumen verschärft das Problem: Laut ICAEW ist die Anzahl der Dokumente in Data Rooms innerhalb eines einzigen Jahres um 32 % gestiegen.[4] Wenn der Data Room jährlich um ein Drittel wächst, wird das Nachverfolgen von Abwesenheit durch das Lesen von Anwesenheit zu einer unzuverlässigen menschlichen Aufgabe – genau hier erweist sich KI-gestütztes Abgleichen als unverzichtbar.
Was Beweislücken sind und warum sie Deals kosten
KI-gestützte Prüfung verändert, was hier wirtschaftlich machbar ist. EYs Analyse zu KI in der M&A-Diligence liefert ein konkretes Beispiel: Erwähnt ein Geschäftsbericht den Verkauf einer Immobilie, kann die Software prüfen, ob die für einen solchen Verkauf übliche Dokumentation vorliegt, und innerhalb von Sekunden eine fehlende notarielle Urkunde oder eine Steuererklärung, deren Kaufpreis nicht mit dem Jahresabschluss übereinstimmt, markieren.[5] Dasselbe Prinzip gilt für jede genannte Tatsache, die eine Dokumentenspur impliziert: Eine offengelegte Akquisition impliziert einen Kaufvertrag, eine Dividende impliziert Steuerformulare, ein Patent impliziert eine Abtretung. Generische Tools lesen Datenlücken eher als Nebensächlichkeit denn als nicht befüllte Offenlegungen – deshalb wird die Blindheit gegenüber fehlenden Dokumenten in der kontextbewussten Due Diligence als eigenes Fehlermuster behandelt.
Was Deal-Teams prüfen sollten: eine Checkliste für Beleglücken
Eine Beweislücke ist jede Due-Diligence-Frage, für die die belegende Dokumentation fehlt, nicht unterzeichnet, unvollständig ist oder im Widerspruch zum übrigen Data Room steht. Sie ist das Spiegelbild eines Red Flags: Ein Red Flag ist ein Dokument, das etwas Beunruhigendes aussagt, während eine Beweislücke die Abwesenheit – oder die Unzureichendheit – eines Dokuments ist, das vorhanden sein sollte. Ein in einem Vertrag referenzierter Schedule, der nie eingereicht wurde, ein Beschluss ohne Unterschriften, ein im CIM zitierter Kundenvertrag, der im Data Room fehlt, eine Offenlegung, die die Anforderungsliste erwartet und der Verkäufer nie geliefert hat. Jedes davon ist ein Befund für sich – und verdient dieselbe Sorgfalt wie jedes Dokument, das das Team tatsächlich liest. Lücken treten in zwei Formen auf, und diese Unterscheidung bestimmt die Reaktion.
Der Umfang der Anforderungsliste ist das Erste, was man respektieren muss. Bloombergs Law-Muster-Checkliste für M&A-Due-Diligence umfasst 174 Dokumentarten, von Corporate Governance über Finanzberichte, Immobilien, geistiges Eigentum, wesentliche Verträge, Personal bis hin zu ESG.[6] Gegen eine Liste dieses Umfangs hält die Prüfung auf Lücken Workstream für Workstream die Aufgabe überschaubar und stellt sicher, dass kein Ordner von der Prüfung ausgenommen bleibt.
Eine unentdeckte Lücke ist selten neutral. Sie pflanzt sich auf vorhersehbare Weise durch die Transaktion fort: Die Q&A-Runden stocken, während der Käufer auf Schedules wartet, die nie hochgeladen wurden; die Preisverhandlungen werden wiedereröffnet, wenn eine fehlende Offenlegung spät auftaucht; die Forderungen nach Freistellungen werden härter, weil der Käufer nicht preisen kann, was er nicht sehen kann; und nach dem Closing tauchen Überraschungen aus Verpflichtungen auf, die niemand verifiziert hat, weil der vollzogene Vertrag nie im Data Room lag. Die Kosten bestehen nicht nur in Verzögerungen – sie liegen in einer schlechteren Verhandlungsposition bei Konditionen, die früher erkennbar waren.
Der Druck ist strukturell, nicht zyklisch. In SRS Acquioms Studie „Best Practices in M&A Due Diligence 2026“ erwarten 73 % der befragten leitenden Investmentbanker, dass der Due-Diligence-Prozess in den nächsten 12 bis 24 Monaten komplexer wird; unter den Befragten mit längeren Zeithorizonten geben 57 % an, dass dem Prozess ein bis drei zusätzliche Monate hinzugekommen sind.[1] Vor diesem Hintergrund ist eine Lücke, die in Woche sechs einer achtwöchigen Exklusivitätsphase auftaucht, deutlich teurer als dieselbe Lücke in Woche eins.
Zwei Gewohnheiten machen die Checkliste wirksam. Erstens sollte jede Anforderung einer Due-Diligence-Frage zugeordnet sein, damit eine fehlende Antwort einen Verantwortlichen und eine Konsequenz hat statt nur ein leeres Kontrollkästchen. Zweitens sollte die Checkliste gegen den Datenraum abgeglichen werden, wie er eingegangen ist, und nicht gegen das Verzeichnis des Verkäufers, denn Ordnerstrukturen sind oft inkonsistent und das Verzeichnis ist kein Nachweis. Teams, die die Prüfung an einer strukturierten Checkliste verankern, wie in einer AI due diligence checklist AI-Due-Diligence-Checkliste für Wertschöpfung im Private Equity, finden Lücken früher, weil Erwartung und Eingang systematisch statt aus dem Gedächtnis verglichen werden.
Red Flags, die meist bedeuten, dass Nachweise fehlen
Fehlen von Belegen: Der Data Room enthält für eine aufgestellte Behauptung überhaupt kein Dokument. Das Finanzmodell verweist auf eine unterzeichnete Rahmenvereinbarung, das IP-Verzeichnis führt eine Auftragsnehmer-Abtretung auf, oder der DDQ behauptet einen Notfallplan für Cybervorfälle – und ein solches Dokument existiert nirgendwo im Data Room.
Unzureichende Belege: Ein Dokument existiert, erfüllt aber seinen Zweck nicht. Die Vereinbarung ist nicht unterzeichnet oder im Entwurfsstadium, die Police ist abgelaufen, die im Data Room liegende Version wurde durch eine spätere Änderung ersetzt, die niemand hochgeladen hat, oder das Verzeichnis deckt nur einen Teil des Zeitraums oder der Gesellschaften ab, die die Behauptung umfasst.
Bestimmte Muster sollten schon vor dem Einsatz jeglicher Tools Misstrauen wecken, denn sie zeigen fast immer, dass irgendwo im Dokumentenbestand Nachweise fehlen.
Es gibt auch eine Wettbewerbsdimension. Deloittes 2026 Generative AI in M&A Pulse Study zeigt, dass 90 % der Organisationen inzwischen KI in M&A-Prozessen einsetzen.[7] Wenn neun von zehn Teams KI-gestützte Prüfung betreiben, verschiebt sich die Grundfrage von „ob“ KI eingesetzt wird zu „wogegen“ die KI tatsächlich getestet wird. Teams, die nur die vorhandenen Dokumente zusammenfassen, bleiben den Dokumenten ausgesetzt, die niemand bereitgestellt hat; Teams, die den Data Room zusätzlich nach dem Abfraget, was fehlt, schließen diese Flanke.
Verweise auf Anlagen, Exponate oder Anhänge, die nirgendwo im Datenraum auftauchen.
Unsignierte oder Entwurfsversionen von Dokumenten, die unterzeichnet sein sollten, etwa Beschlüsse ohne die erforderlichen Unterschriften.
Zahlen in Managementunterlagen, auf die kein Datenraum-Dokument abstimmt, von Umsätzen nach Segment bis zur Personalzahl.
Ordner, die spät in der Exklusivitätsphase leer oder auffällig dünn bleiben, insbesondere zu Steuer-, IP- oder Regulierungsthemen.
Ein Rahmenwerk zur Erkennung von Beleglücken
Die durchgearbeiteten Beispiele von EY zeigen, wie diese Muster in benannte Probleme münden: eine Dividendenausschüttung, bei der keine Quellensteuer einbehalten wurde und keine Treaty-Clearance oder zugehörige Steuerformulare im Datenraum vorliegen, sowie Beschlüsse, die wegen fehlender Unterschriften nicht mit den geltenden Gesellschaftsregeln vereinbar sind.[5] Das Gegenteil gilt ebenso, und das sollte man dem Management früh sagen: ein vollständiges, konsistentes, signiertes Dokumentenset ist selbst ein Signal für Managementqualität – und sein Fehlen ebenfalls. Teams, die jeden Befund an einem quellengestützten Standard messen, im Sinne von high-conviction investment decisions High-Conviction-Investments, bringen diese Signale typischerweise ans Licht, solange noch Zeit bleibt, darauf zu reagieren.
Lücken sind gefährlich wegen der Reaktion der Käufer darauf. Ein Käufer, der eine Behauptung nicht verifizieren kann, schließt nicht, dass sie in Ordnung ist; er nimmt das Schlimmste an, bis der Verkäufer die Lücke erklärt – und Erklärungen, die zu spät kommen, kosten Verhandlungsmacht. Die Einsätze sind messbar. Axials 2025 Dead Deal Report, der 75 gescheiterte Transaktionen auswertet, fand, dass Nicht-QoE-Diligence-Erkenntnisse mit 25,3 % der häufigste Grund für das Scheitern unterzeichneter LOIs waren, während QoE-EBITDA-Diskrepanzen weitere 21,3 % ausmachten.[3] Diligence-bedingte Erkenntnisse übersteigen nun die Finanzierung, den historischen Hauptübeltäter, der in 10,7 % der Fälle genannt wurde.[3] Nicht das Kapital, sondern die Verifikation ist heute das, was Transaktionen killt.
Wie Lückenbefunde Verkäufer-Q&A und bestätigende Due Diligence verändern
Systematische Lückenerkennung beginnt mit einer Baseline erwarteter Belege: Für jede wesentliche Diligence-Frage definiert das Team, welche Dokumente existieren sollten, wenn die Antwort ordnungsgemäß belegt ist, und misst dann den Data Room an dieser Erwartung. Der Vergleich ist nie eine Dateizählung. Ein Ordner kann voll sein und die Frage dennoch nicht beantworten, und ein einzelnes ausgeführtes Verzeichnis kann mehr wert sein als fünfzig Seiten Marketingmaterial.
Eine aufgedeckte Lücke ist nur so viel wert wie ihre Auswirkung auf den Prozess. Die erste Änderung betrifft die Q&A-Liste an den Verkäufer: Jede Lücke sollte zu einer konkreten, quellenbelegten Frage werden, verknüpft mit dem fehlenden Dokument oder der fehlenden Offenlegung, mit Frist und Verantwortlichem. „Bitte stellen Sie alle wesentlichen Verträge bereit“ lädt zu einem Ordner-Abwurf ein; „Das CIM verweist auf Kundenverträge, die die Top 10 % des Umsatzes ausmachen, bitte stellen Sie die unterzeichneten Fassungen bereit“ lädt zu einem Dokument ein – und diese Formulierung entspricht der Art, wie standardisierte juristische Anforderungslisten die Bitte rahmen.[6] Dieselbe Disziplin steuert das Cross-Referencing von Finanzdaten, bei dem jede Ausnahme zu einer überprüfbaren Anfrage wird statt zu einer vagen Sorge.
Jede klassifizierte Lücke in einen konkreten Q&A-Punkt an den Verkäufer umwandeln, mit Quellenverweis und Antwortfrist.
Die Lückenliste in die Scoping der bestätigenden Due Diligence nach dem LOI einspeisen – die Phase, deren Zweck es ist, die über das Zielunternehmen getroffenen Annahmen zu verifizieren und die Risiken offenzulegen, die der Käufer zu übernehmen im Begriff ist.
Schließung verfolgen: Eine Lücke, die mit einem Dokument schließt, ist gelöst; eine Lücke, die mit einer Erklärung schließt, wird zum Due-Diligence-Befund; eine Lücke, die offen bleibt, wird zum Verhandlungspunkt.
Das Modell erwarteter Belege: Die Abdeckung wird daran gemessen, was existieren sollte, nicht an dem, was hochgeladen wurde. · KI-generiert
Ungelöste Lücken fließen anschließend in den Kaufvertrag ein. Handhabbare Lücken werden über Zusicherungen, Garantien und Freistellungsklauseln adressiert; wesentliche Befunde führen typischerweise zu erneuten Kaufpreisverhandlungen; und Probleme, die sich nicht lösen oder mindern lassen, können den Käufer dazu bringen, ganz abzuspringen. Für Beratungshäuser, die diese Behandlung über Deals und Teams hinweg konsistent brauchen, ist ein klassifiziertes Lückenregister das, was den Schritt vom Befund zur Vertragssprache wiederholbar macht – statt abhängig von der Person, die zufällig den Workstream führt.
Definieren Sie die Frage des Arbeitspakets. Formulieren Sie sie präzise: nicht „Kundenverträge prüfen“, sondern „enthalten die zehn umsatzstärksten Verträge Change-of-Control-Klauseln, die eine Zustimmung erfordern?“
Listen Sie die Dokumente auf, die zur Beantwortung existieren sollten. Ausgeführte Vereinbarungen, Verzeichnisse und Änderungen, Disclosure Schedules, Zustimmungen des Vorstands, Register, Korrespondenz mit Vertragspartnern.
Prüfen Sie die Abdeckung gegen den tatsächlichen Inhalt des Data Rooms. Gleichen Sie die erwartete Liste mit dem Data Room ab, Dokument für Dokument, einschließlich Versionen und Ausführungsstatus.
Klassifizieren Sie jede Lücke. Fehlend (nie bereitgestellt), nicht unterzeichnet (Text ohne Ausführung), inkonsistent (Dokumente, die sich widersprechen) oder veraltet (ersetzt, undatiert oder nicht mehr aktuell).
Wie Plausity die Identifikation von Nachweislücken unterstützt
Der Workspace unterstützt diesen Workflow von Anfang bis Ende, und seine Module lassen sich direkt auf das obige Framework abbilden.
Der Klassifizierungsschritt ist es, der eine Liste von Fehlstellen in ein umsetzbares Arbeitsergebnis verwandelt, denn jede Klasse führt zu einer anderen Folgeaktion: fehlende Dokumente werden zu Informationsanfragen, nicht unterzeichnete Vereinbarungen zu Vollzugsbestätigungen oder Closing-Bedingungen, Inkonsistenzen zu gezielten Frage-Antwort-Runden und veraltete Dokumente zu Aktualisierungsanfragen. Die ICAEW-Richtlinie zur Financial Due Diligence, verfasst von PwC-Experten für Corporate Finance, beschreibt dieselbe Arbeitsteilung: KI und Datenanalyse, kritisch kombiniert mit menschlicher Aufsicht, ermöglichen ein deutlich höheres Maß an Erkenntnis als jedes davon allein.[4] Die Maschine vergleicht den Datenraum mit der Baseline; das Deal-Team entscheidet, was jede Lücke für Preis, Konditionen und Prozess bedeutet.
Data Room Ingestion verbindet sich mit dem VDR und verarbeitet PDFs, Tabellen, Verträge und Finanzmodelle, klassifiziert jedes Dokument, sodass der gesamte Bestand analysierbar ist, und gleicht ab, was eingegangen ist gegen das, was für jeden Workstream erwartet wird.
Die AI-Analysis Engine liest und kreuzreferenziert Dokumente über Workstreams hinweg und hilft Nutzern, fehlende oder unzureichende Belegdokumente für Due-Diligence-Fragen zu identifizieren, wobei jede Ausgabe auf ihr Quelldokument und die Seite zurückverlinkt ist.
Findings & Risk Intelligence bewertet zutage getretene Findings nach Wesentlichkeit, finanzieller Auswirkung, rechtlichem Risiko und Deal-Relevanz, sodass Lücken triagiert werden statt nur aufgelistet.
Der Collaboration Hub richtet Workstreams aus und teilt Erkenntnisse in Echtzeit, und der Report Builder trägt Lücken-Findings in quellenrückverfolgbare Deliverables für Komitees und Kunden.
Was Deal-Teams prüfen sollten: eine Checkliste für Beweislücken
Die Grenzen sind genauso wichtig wie die Fähigkeiten. Die Plattform identifiziert nicht jedes fehlende Dokument automatisch, garantiert nicht die Vollständigkeit eines Data Rooms und ersetzt keine professionelle Prüfung: Alle Findings erfordern eine menschliche Validierung durch das Deal-Team. Sie strukturiert und beschleunigt die Lückenanalyse; das Urteil darüber, was eine Lücke für Preis, Vertragsschutz oder Deal-Machbarkeit bedeutet, bleibt beim Team. Dasselbe gilt für ihre Arbeit mit M&A-Beratungsunternehmen M&A advisory firms und Fonds: Sie unterstützt den Prozess, sie führt den Deal nicht.
So nutzen Sie das in Ihrem nächsten Due-Diligence-Workflow
Das Modell der erwarteten Nachweise wird praktisch, wenn es Arbeitsströmung für Arbeitsströmung angewendet wird. Die folgenden Prüfungen sind bewusst als Frage plus das Dokument formuliert, das sie beantworten sollte, denn genau diese Paarung macht eine Abwesenheit sichtbar: Fehlt das Dokument im Datenraum, ist die Frage offen – was auch immer das Zusammenfassungs-Memo behauptet.
Führen Sie die Lückenidentifikation ab Tag eins als ständigen Prozess statt als Aufräumarbeit in der Berichtsphase. Eine gangbare Abfolge:
Laden Sie den Data Room früh hoch und wenden Sie die Lückentaxonomie mit vier Typen bereits in der ersten Woche auf die Anforderungsliste an, nicht erst in der Berichtsphase.
Erfassen Sie jede Lücke mit ihrer Quellenreferenz und klassifizieren Sie sie als fehlend, unsigniert, abwesend oder unzureichend.
Spielen Sie klassifizierte Lücken in Chargen in die Verkäufer-Q&A-Liste ein, jeweils mit Frist und Verantwortlichem.
Führen Sie Lückenprüfungen erneut durch, sobald neue Dokumente eingehen, und verfolgen Sie die Schließungsquoten über den gesamten Prozess.
Tragen Sie ungelöste Lücken in den Bestätigungsumfang und die Kaufvertragsverhandlung, wo sie zu Zusicherungen, Garantien, Freistellungen, Bedingungen oder Preisanpassungen werden.
Die Arbeitsteilung ist der Kern. Die KI strukturiert den Bestand, kreuzreferenziert, was eingegangen ist, gegen das, was erwartet wurde, und macht Lücken im großen Maßstab sichtbar; das Deal-Team trägt das Urteil über Wesentlichkeit, Behebung und Verhandlungsposition. So ist moderne Due-Diligence-Workflow-Automatisierung diligence workflow automation gedacht: Das Tooling leistet die Mengenarbeit, die Profis treffen die Entscheidungen. Gebaut für heutige Investment- und Deal-Teams und von mehr als 200 Firmen vertraut, ist Plausity darauf ausgelegt, diese Arbeitsteilung bei Ihrer nächsten Transaktion abzubilden.
Zwei Befunde verleihen dieser Checkliste ihre Dringlichkeit. Erstens ist unvollständige Zielinformation ein führendes Due-Diligence-Hindernis: die oben zitierten 40 % der Befragten von Boutique-Banken nannten sie unter den größten Hindernissen ihres jüngsten Buy-Side-Deals. Zweitens verändert die Prüfung selbst ihren Charakter. Houthoff beobachtet, dass KI die Dokumentenanalyse, die früher Wochen dauerte, schneller und effizienter gemacht hat und dass sich der Fokus von der Faktensammlung hin zu strategischer Erkenntnis verschiebt.[8] Während Maschinen die Faktensammlung übernehmen, konzentriert sich der menschliche Beitrag genau dort, wo die Lückenanalyse stattfindet: zu beurteilen, welche Abwesenheiten wichtig sind und was sie wert sind.
Quellen
- [1] srsacquiom.com — https://www.srsacquiom.com/our-insights/m-a-due-diligence-study-2026/
- [2] ionanalytics.com — https://ionanalytics.com/wp-content/uploads/dlm_uploads/2024/03/SRS_Acquiom-DueDiligence_v7_DS.pdf
- [3] axial.net — https://www.axial.net/forum/dead-deal-report-unpacking-2025s-broken-lois/
- [4] icaew.com — https://www.icaew.com/insights/viewpoints-on-the-news/2024/nov-2024/icaew-launches-financial-due-diligence-guideline
- [5] ey.com — https://www.ey.com/en_ch/insights/strategy-transactions/how-ai-will-impact-due-diligence-in-m-and-a-transactions
- [6] pro.bloomberglaw.com — https://pro.bloomberglaw.com/insights/contracts/ma-due-diligence-checklist/
- [7] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/m-and-a-generative-ai-study.html
- [8] houthoff.com — https://www.houthoff.com/insights/news/red-flags-from-black-boxes-legal-due-diligence-in-the-age-of-ai
- [9] mondaq.com — https://www.mondaq.com/unitedstates/contracts-and-commercial-law/1831962/the-hidden-risks-of-ai-generated-due-diligence
- [10] law.cornell.edu — https://www.law.cornell.edu/ucc/2/2-204
- [11] peony.ink — https://www.peony.ink/blog/due-diligence-data-room-checklist
- [12] hai.stanford.edu — https://hai.stanford.edu/news/ai-trial-legal-models-hallucinate-1-out-6-or-more-benchmarking-queries
- [13] theglobeandmail.com — https://www.theglobeandmail.com/investing/markets/markets-news/ACN/3932700/boundeal-highlights-data-room-discipline-as-a-key-step-in-preparing-for-ipo-and-investor-due-diligence/


