Der 8-Wochen-Diligence-Countdown: Warum Term Sheets scheitern
Die Unterzeichnung eines Venture-Capital-Term-Sheets wird oft als Ziellinie einer Finanzierungsrunde gefeiert, doch für institutionelle Investoren markiert sie erst den Startschuss für die bestätigende Due Diligence. In modernen VC-Runden dauert die umfassende rechtliche, finanzielle und technische Prüfung typischerweise zwischen 2 und 8 Wochen: Frühe Seed-Prüfungen sind meist in 2 bis 4 Wochen abgeschlossen, während spätere Series-A-, Series-B- oder Growth-Finanzierungen volle 4 bis 8 Wochen eingehender forensischer Untersuchungen erfordern. Während dieses kritischen Zeitfensters verbieten Exklusivitätsklauseln den Gründern Gespräche mit anderen Interessenten, wodurch die gesamte Verhandlungsmacht beim Lead-Investor liegt.
Ein signifikanter Teil der unterzeichneten Transaktionen erreicht nie das Closing. Im gesamten institutionellen Venture-Capital-Sektor scheitern Term Sheets während der bestätigenden Due Diligence, weil Startups übergeordnete Behauptungen aus Pitch Decks nicht mit prüfbaren Rechtsdokumenten, Kundenkohorten und Finanzbüchern in Einklang bringen können. Wenn Investment-Komitees feststellen, dass die kommerzielle Dynamik nicht mit den Kontoauszügen übereinstimmt oder die Eigentumsverhältnisse am geistigen Kerneigentum unklar sind, verhandeln sie entweder die Bewertung nach unten nach oder steigen vollständig aus.
Um dieser eingehenden Prüfung standzuhalten, können es sich Gründer und Beratungsteams nicht leisten, Unternehmensunterlagen erst reaktiv zusammenzustellen. Die Einleitung eines proaktiven Mock-Diligence-Audits 12 Wochen vor dem Marktstart ermöglicht es Teams, strukturelle Unregelmäßigkeiten zu bereinigen, Cap Tables zu prüfen und Umsatzdefinitionen abzustimmen, bevor die institutionelle Due Diligence beginnt. Die Etablierung eines strukturierten Prozesses zur Gründer-Selbst-Due-Diligence verwandelt die Prüfung von einem existenziellen Risiko in einen Hebel, der den Transaktionsabschluss beschleunigt.
Woche T-12 bis T-8: Durchführung einer internen Mock-Diligence, Prüfung der Gesellschaftsprotokolle, Verifizierung der Übertragungen von Arbeitnehmererfindungen und Abgleich historischer Umsätze mit den Hauptbuchkonten.
Woche T-8 bis T-4: Bereinigung der Cap-Table-Aufzeichnungen, Verknüpfung aller SAFEs und Wandeldarlehen mit Vorstandsbeschlüssen sowie Prüfung von Kundenvertragsbedingungen auf Übertragbarkeits- oder Kündigungsklauseln.
Woche T-4 bis T-0: Erstellung des definitiven Datenraum-Index, Zusammenstellung des dreigliedrigen ARR-Abgleichsmodells und Durchführung von Probe-Referenzgesprächen.
Wochen 1 bis 8 (Nach Term Sheet): Durchführung der bestätigenden Finanzprüfung, Hintergrundprüfungen, Reviews der technischen Architektur und juristische Vertragsausarbeitung bis zur finalen Unterzeichnung und Überweisung.
Die dreigliedrige ARR-Abgleichsbrücke
Annual Recurring Revenue (ARR) ist die zentrale Kennzahl zum Benchmarking wachstumsstarker Softwareunternehmen, stellt jedoch keine standardisierte GAAP-Kennzahl dar. Investoren, die eine Due Diligence bei einem Softwareunternehmen durchführen, gleichen den ARR standardmäßig mit den GAAP-Umsatzerlösen ab, und dies ist einer der ersten Bereiche, an denen Unstimmigkeiten sichtbar werden: Eine große, ungeklärte Differenz zwischen vertraglich vereinbartem ARR und nach ASC 606 realisierten Umsätzen zieht eine genauere Prüfung aller weiteren von der Geschäftsführung vorgelegten Daten nach sich.[1] Venture-Capital- und Private-Equity-Deal-Teams betrachten nicht überbrückbare Umsatzdiskrepanzen nicht als harmlose Rundungsfehler, sondern als grundlegende Glaubwürdigkeitsprobleme, die die Corporate Governance infrage stellen.
Gemäß den Standards von ASC 606 werden Umsatzerlöse erfasst, wenn die zugrunde liegende Leistung erbracht wurde, und nicht, wenn ein Vertrag unterzeichnet wird oder liquide Mittel fließen.[1] Dies bedeutet, dass die in der Gewinn- und Verlustrechnung ausgewiesenen Umsätze der kommerziellen Dynamik naturgemäß hinterherhinken. Beispielsweise erzeugt ein mehrjähriger Enterprise-Vertrag, der Ende Dezember unterzeichnet und jährlich im Voraus bezahlt wird, sofortigen vertraglichen ARR sowie eine passive Rechnungsabgrenzung in der Bilanz, steuert jedoch lediglich einen einzigen Monat realisierten Umsatzes zur jährlichen Gewinn- und Verlustrechnung bei. Wenn Gründer annualisierte monatliche Run-Rates präsentieren, ohne Professional Services, einmalige Implementierungsgebühren oder Pilotrabatte zu isolieren, korrigieren institutionelle Prüfer den ausgewiesenen ARR im Rahmen der Due Diligence des Finanzmodells nach unten.
Eine fundierte ARR-Brücke erklärt jede Veränderung über den Betrachtungszeitraum hinweg: Eröffnungs-ARR, Neukundengewinnung, Expansionsumsätze, Kontraktion, Churn und Abschluss-ARR, gefolgt von einem formalen Abgleich mit dem Rechnungsabgrenzungskonto der Bilanz. Die proaktive Bereitstellung dieses Abgleichs beseitigt Unklarheiten und demonstriert ein anspruchsvolles Finanzmanagement.
Cap-Table-Hygiene: Rückverfolgung von Anteilen zu Vorstandsbeschlüssen
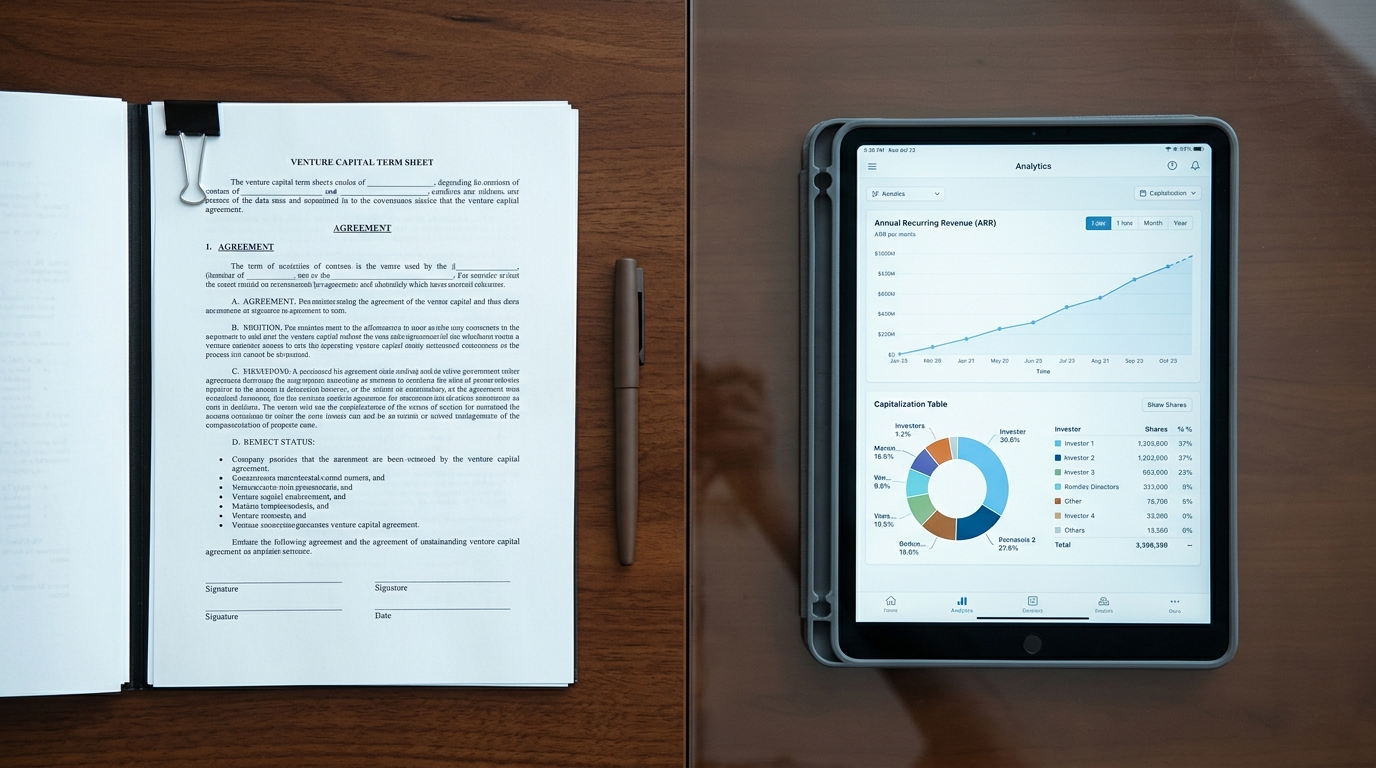
Eine unorganisierte Cap Table stellt bei Venture-Transaktionen ein unmittelbares Warnsignal dar. In der institutionellen Due Diligence wird die Cap Table nicht als informelle Tabelle geprüft, sondern als verbindliches juristisches Dokument, das die gesellschaftsrechtlichen Eigentumsverhältnisse des Unternehmens abbildet. Zur Ausgabe oder Änderung der Bedingungen von Wertpapieren wie Aktien, Optionen, Wandeldarlehen und SAFEs ist eine Genehmigung des Board of Directors erforderlich.[2] Diese Genehmigung muss häufig vor der Ausgabe vorliegen, und Investoren, deren Anwälte, potenzielle Erwerber sowie die SEC verlangen die Vorlage der Vorstands- oder Gesellschafterbeschlüsse, die diese Entscheidungen autorisiert haben.
Häufige Mängel, die Transaktionen in späten Phasen lähmen, sind herrenlose Optionsgewährungen ohne formelle Vorstandsgenehmigung, widersprüchliche Bewertungsobergrenzen über aufeinanderfolgende SAFE-Vereinbarungen hinweg und unberücksichtigte Meistbegünstigungsklauseln (MFN). Darüber hinaus verlangen viele Term Sheets, dass der Mitarbeiteroptionspool vor Abschluss der Runde eingerichtet oder erweitert wird – eine Struktur, die als Pre-Money-Optionspoolerweiterung bekannt ist: Frühphasen-Startups reservieren üblicherweise 10 bis 15 Prozent der voll verwässerten Anteile für den Pool.[3] Eine Pre-Money-Behandlung bedeutet, dass die Gründer die Verwässerungskosten tragen, während die Beteiligungsquote des Investors geschützt bleibt. Wenn Optionspools und Wandelinstrumente nicht präzise modelliert werden, führen die Eigentumsquoten nach Abschluss zu einer weitaus stärkeren Verwässerung der Gründer, als es anfängliche Term-Sheet-Modelle vermuten ließen.
Rückverfolgbarkeit zu Vorstandsbeschlüssen: Bestätigung, dass einstimmige schriftliche Beschlüsse oder formelle Vorstandsprotokolle für jede historische Eigenkapitalgewährung vorliegen, um gültige Autorisierungsdaten festzulegen.
Satzungskonformität: Abgleich der Gesamtzahl der genehmigten Stamm- und Vorzugsaktien in der Gründungsurkunde (Certificate of Incorporation) mit dem ausgegebenen und reservierten Eigenkapital in der Cap Table.
Wertpapier-Compliance: Überprüfung von SEC-Form-D-Einreichungen und staatlichen Blue-Sky-Freistellungsanzeigen für alle historischen Finanzierungstranchen innerhalb der gesetzlichen Fristen.
Investorenqualifizierung: Prüfung von Zusicherungen als akkreditierter Investor zur Sicherstellung der Einhaltung der Ausnahmen nach Regulation D Rule 506.
Die 83(b)-Wahlrecht-Falle ohne IRS-Heilungsmöglichkeit
Unter allen rechtlichen Mängeln, die bei der Due Diligence von Start-ups aufgedeckt werden, zählt eine fehlende Section 83(b) Election des Internal Revenue Code zu den folgenschwersten, da sie nach US-Steuerrecht gänzlich unheilbar ist. Wenn Gründer, frühe Mitarbeiter oder Berater Restricted Equity mit Vesting-Bedingungen erhalten, ermöglicht Section 83(b) ihnen die Wahl, die Besteuerung auf Basis des Marktwerts der Anteile zum Zeitpunkt der Zuteilung vorzunehmen, anstatt jeden Vesting-Zeitpunkt über die Jahre hinweg zu versteuern.
Die gesetzliche Frist zur Einreichung einer 83(b) Election beim Internal Revenue Service beträgt exakt 30 Kalendertage ab dem Datum der Anteilsgewährung. Der IRS setzt diese Frist strikt durch: Es gibt weder Fristverlängerungen noch Säumniszuschläge, die eine rückwirkende Heilung ermöglichen, und das Steuerrecht sieht keine Ausnahmen wegen unverschuldeter Versäumnis vor. Verpasst ein Gründer dieses 30-Tage-Fenster, potenzieren sich die steuerlichen Konsequenzen mit steigender Unternehmensbewertung dramatisch.
Für Spätphasen-Venture-Capital-Investoren stellt ein Gründer, der die 83(b) Election versäumt hat, eine unkalkulierbare Eventualverbindlichkeit dar. Sobald das Start-up eine bewertete Series-A- oder Series-B-Runde mit substanzieller Bewertung abschließt, löst jede fällig werdende Vesting-Tranche für den Gründer ein unmittelbares, nicht-liquiditätswirksames steuerliches Ereignis auf reguläres Einkommen aus. Die daraus resultierende finanzielle Belastung führt häufig zu massiven Retention-Risiken oder erzwingt komplexe Rekapitalisierungen, die eine Finanzierungsrunde zum Scheitern bringen können.
Lücken bei der IP-Übertragung und Risiken durch Freelancer
Venture-Capital-Fonds investieren in Technologieunternehmen unter der ausdrücklichen Prämisse, dass das Unternehmen das ausschließliche, lastenfreie Eigentum an seinem geistigen Eigentum hält. Nach US-Urheberrecht (17 U.S.C. § 201) liegt das Urheberrecht an geistigem Eigentum automatisch beim jeweiligen Urheber oder Schöpfer, es sei denn, das Werk qualifiziert sich gesetzlich als 'Work Made for Hire' oder wird rechtswirksam schriftlich übertragen. Da von externen Auftragnehmern entwickelter Software-Quellcode ohne explizite schriftliche Abtretung selten die gesetzlichen Kriterien für Auftragsarbeiten erfüllt, ist eine lückenlose Übertragungsdokumentation unverzichtbar.
Eine häufige rechtliche Schwachstelle resultiert aus unpräzisen Formulierungen in frühen Proprietary Information and Inventions Assignment Agreements (PIIAs). Wie die US-Bundesrechtsprechung grundlegend festgestellt hat, begründet eine Vertragsklausel, wonach ein Mitarbeiter oder Dienstleister sich verpflichtet, Rechte abzutreten ('agrees to assign'), lediglich ein schuldrechtliches Versprechen zur künftigen Übertragung geistigen Eigentums, das Folgedokumente erfordert. Dagegen bewirkt die Formulierung 'hereby assigns' eine unmittelbare, dinglich vollzogene Rechtsübertragung.
Technologieübertragung vor der Gründung: Sicherstellung, dass die Gründer förmliche Technology Assignment Agreements unterzeichnet haben, die sämtliche vor der Unternehmensgründung erstellten Codes, Algorithmen und Domainnamen übertragen.
Lückenlose PIIA-Abdeckung: Verifizierung unterzeichneter PIIA-Vereinbarungen mit Abtretungsklauseln im Präsens für jeden früheren und aktuellen Softwareentwickler, Data Scientist und Produktdesigner.
IP-Klauseln für externe Dienstleister: Prüfung von Verträgen mit Drittagenturen und freien Mitarbeitern zur Bestätigung der vollständigen Rechteübertragung an Arbeitsergebnissen nach Bezahlung, um Lizenzrückbehalte zu vermeiden.
Open-Source-Compliance: Überprüfung der Codebasis auf restriktive Copyleft-Lizenzen (z. B. GPL, AGPL), die das Unternehmen rechtlich dazu verpflichten könnten, proprietäre Software offenzulegen.
Ein einziger abgewanderter oder unauffindbarer Contractor, der fundamentale Backend-Infrastruktur ohne explizite Rechteabtretung entwickelt hat, kann eine bevorstehende Finanzierungsrunde blockieren. Deckt eine institutionelle Due Diligence eine solche Übertragungslücke auf, verlangt der Investor vor dem Closing verbindlich die Einholung rückwirkender Bestätigungsabtretungen von ehemaligen Mitwirkenden. Ist die betroffene Person nicht erreichbar oder fordert sie erhebliche Ausgleichszahlungen, wird das Term Sheet nicht selten zurückgezogen.
Kundenreferenzen und Validierung von Retention-Risiken
Quantitative Kennzahlen im Datenraum bilden nur die halbe Wahrheit der Due Diligence ab; institutionelle Investoren unterziehen kommerzielle Aussagen einer strikten qualitativen Prüfung durch Referenzgespräche mit Kunden und Kohorten-Retention-Analysen. In Wachstumsfinanzierungsrunden wählen Investmentteams eine repräsentative Stichprobe von Enterprise-Kunden über verschiedene Kundensegmente, Branchen und Vertragslaufzeiten hinweg aus, um Software-Adoption, Anbieterbindung und Net Promoter Scores zu verifizieren.
Ein klassischer Dealbreaker tritt ein, wenn ein Start-up im Pitch-Deck herausragende historische Werte für Gross Revenue Retention (GRR) und Net Revenue Retention (NRR) ausweist, unangekündigte Referenztelefonate jedoch offenbaren, dass Schlüsselkunden unter Implementierungsfehlschlägen, sinkender Produktnutzung oder laufenden Anbieterwechsel-Prüfungen leiden. Stellt ein Investor fest, dass ein Vorzeigekunde mit erheblichem Anteil am ARR plant, den Vertrag zu kündigen oder das Volumen nach Ablauf zu reduzieren, bricht die Investment-These zusammen.
Proaktive Kundenaudits durchführen: Befragen Sie Customer-Success-Manager und überprüfen Sie die Telemetrie-Nutzungsdaten aller Top-20-Kunden 8 Wochen vor dem Start der Finanzierungsrunde.
Granulare Kohortenübersichten erstellen: Segmentieren Sie die historische Brutto- und Netto-Umsatzbindung nach Jahreskohorte, Vertragsgröße und Kundenbranche, um einen konsistenten Lifetime Value nachzuweisen.
Kundenreferenzpakete vorbereiten: Identifizieren Sie 6 bis 10 Führungskräfte als Fürsprecher in referenzierbaren Unternehmenskunden, die einen quantifizierbaren ROI und Expansionspotenzial belegen können.
Abwanderungsfaktoren transparent offenlegen: Dokumentieren Sie die Ursachen historischer Unternehmensabwanderungen von Beginn an und zeigen Sie auf, wie nachfolgende Produkt-Releases genau diese Reibungspunkte beseitigt haben.
Automatisierung des Nachweispakets mit der AI-Analysis Engine
Die Navigation durch die komplexe Matrix aus Umsatzabstimmungen, Unternehmensunterlagen und Kundenverifizierungen erfordert ein strukturiertes, evidenzbasiertes Vorgehen. Für Investment-Profis aus Private Equity und Venture Capital sowie M&A-Beratungsteams birgt die manuelle Durchführung der Due Diligence über Tausende von Seiten hinweg ein erhebliches Risiko, wesentliche Verbindlichkeiten zu übersehen. Moderne Deal-Teams setzen zunehmend auf dedizierte KI-gestützte Due-Diligence-Workflows, um die Datenaufnahme zu automatisieren und prüffähige Ergebnisse zu extrahieren.
Plausity optimiert den gesamten Due-Diligence-Lebenszyklus über alle Investment- und Beratungs-Workstreams hinweg. Durch Findings & Risk Intelligence und Data Room Ingestion scannt die Plattform Tausende unstrukturierter Unternehmensdateien, Kundenverträge und Cap-Table-Übersichten in wenigen Minuten. Die zentrale AI-Analysis Engine gleicht Finanzmodelle direkt mit Umsatzrealisierungsplänen nach ASC 606 ab, weist auf Unstimmigkeiten in der Gesellschafterstruktur hin und überprüft präsentische IP-Übertragungsklauseln in allen Arbeits- und Dienstleisterverträgen. Gleichzeitig bewertet das Risk Radar die Feststellungen anhand ihrer finanziellen Auswirkungen sowie des rechtlichen Risikos, sodass Teams kritische Transaktionspunkte vor der Finalisierung des Term Sheets priorisieren können.
Durch die Verknüpfung von Data Room Ingestion mit automatisierten Funktionen des Report Builder und Collaboration Hub können Deal-Teams umfassende, investorenreife Nachweispakete erstellen, die Transaktionszeitpläne beschleunigen und gleichzeitig eine vollständige Nachverfolgbarkeit der Quellen gewährleisten. Technologie dient jedoch als Beschleuniger und nicht als Ersatz für professionelle Governance: Alle KI-generierten Ergebnisse, Risikohinweise und Abstimmungsübersichten erfordern vor dem Abschluss eine Bestätigung und eingehende Prüfung durch qualifizierte Rechts-, Steuer- und Finanzberater.
Wie Plausity diesen Workflow beschleunigt
Plausity ist eine KI-native Due-Diligence-Plattform, die M&A-Beratungen, VC- und PE-Fonds sowie Corporate-Development-Teams dabei unterstützt, Nachweise, Findings und Fragen entlang eines Datenraums zu strukturieren. Plausity ersetzt keine menschlichen Berater, garantiert keine Deal-Ergebnisse und liefert keine Rechts-, Steuer-, Prüfungs- oder Regulierungsberatung — insbesondere regulatorische Findings müssen durch qualifizierte Fachberater bestätigt werden.
Weitere Details zu den Kernbausteinen finden Sie beim Plausity AI Analysis Engine und in der Findings & Risk Intelligence-Übersicht. Für team-spezifische Workflows sehen Sie, wie VC- und PE-Fonds und M&A-Beratungen Plausity in laufenden Deals einsetzen.
Quellen
- [1] gsquaredcfo.com — https://www.gsquaredcfo.com/blog/contracted-arr-vs.-recognized-revenue
- [2] growthstudio.crowell.com — https://growthstudio.crowell.com/board-officer-or-stockholder-approval-when-each-is-required/
- [3] crv.com — https://www.crv.com/content/stock-options-for-employees