KI · Dieser Artikel wurde mit Hilfe von KI erstellt.
By Saachi Baghel
Software-M&A-Due-Diligence-Playbook: ARR-Qualität, NRR- und GRR-Kohorten, Preisarchitektur, Bruttomarge, CAC-Payback-Zeit, technische Schulden und
Inhaltsverzeichnis
Warum Software-M&A-Due-Diligence eine Kategorie für sich ist
ARR-Qualität: Definitionen, NRR und GRR-Kohortendisziplin
Kundenkonzentration, Vertragslaufzeiten und Change-of-Control-Risiko
Pricing-Architektur, Bruttomarge und CAC-Payback
Produktverteidigbarkeit: Nutzung, Wechselkosten und technische Schulden
KI-Exposure und KI-Chancen im Target
Prognosen, Stresstests und das IC-taugliche Evidenzpaket
Häufig gestellte Fragen
Quellen
Warum Software-M&A-Due-Diligence eine Kategorie für sich ist
Was sollte ein Käufer von Software oder SaaS tatsächlich prüfen, bevor er sich auf eine Transaktion festlegt? Die Antwort umfasst sechs Evidenzströme: die Qualität und Beständigkeit wiederkehrender Umsätze (ARR-Definitionen, Kohorten-Retention, Churn-Zusammensetzung), die Kundenbasis (Konzentration, Vertragsbedingungen, Change-of-Control-Exposure), die Pricing-Architektur und die dahinterstehenden Unit Economics, die Verankerung und der technische Zustand des Produkts, das Exposure des Targets gegenüber KI-bedingter Substitution sowie die Glaubwürdigkeit des Managementplans zur Wertschöpfung nach dem Closing. Keiner dieser Ströme kann isoliert gelesen werden: Ein Net Revenue Retention von 102 % bedeutet für einen sitzbasierten Anbieter etwas völlig anderes als für einen nutzungsbasierten, und eine saubere ARR-Bridge ist wertlos, wenn die zugrunde liegenden Verträge bei einem Change of Control gekündigt werden können. Das folgende Playbook durchläuft jeden Strom der Reihe nach und schließt mit dem Evidenzpaket, das ein Investmentkomitee tatsächlich benötigt.
Die Einsätze sind hoch, weil es der Markt ist. Der globale Transaktionswert im Enterprise-SaaS-M&A-Bereich stieg im Q4 2025 quartalsweise um 23,9 % auf 83,7 Mrd.[1] US-Dollar über 245 Deals, womit 2025 das stärkste Jahr für Enterprise-SaaS-Dealmaking seit 2021 war, so Deal-Datenbanken. Wenn so viel Kapital um skalierte Software-Assets konkurriert, multiplizieren sich die Kosten eines Diligence-Fehlers (eine überbewertete Kohorte, ein kündbarer Vertrag, ein ersetzbares Produkt) über einen gesamten Fondszyklus hinweg.
Die KI hat auch verändert, was Käufer überhaupt kaufen. Sponsoren stufen Software-Ziele inzwischen in Stufen der KI-Disruptionsexposition ein – von abgeschirmten System-of-Record-Betreibern bis hin zu ersetzbaren Point Solutions – und KI ist in fast jedem Deal zu einem eigenständigen Due-Diligence-Arbeitsstrang geworden, der nicht nur technische Fähigkeiten prüft, sondern auch die Wettbewerbspositionierung gegenüber KI-nativen Anbietern.[2] Der folgende Rahmen spiegelt diese Realität wider: Die KI-Exposition steht neben den klassischen kommerziellen und technischen Arbeitssträngen, nicht hinter ihnen.
Jede Phase speist die nächste. Fragen zur Umsatzqualität bestimmen, welche Kunden untersucht werden, Kundenverträge begrenzen den Preisspielraum, die Preisarchitektur prägt die Unit Economics, und die Produkt- und Technologiebefunde entscheiden, ob KI eine Bedrohung oder ein Hebel ist. Die folgenden Abschnitte nehmen diese Punkte der Reihe nach auf.
ARR-Definition und Qualität wiederkehrender Umsätze
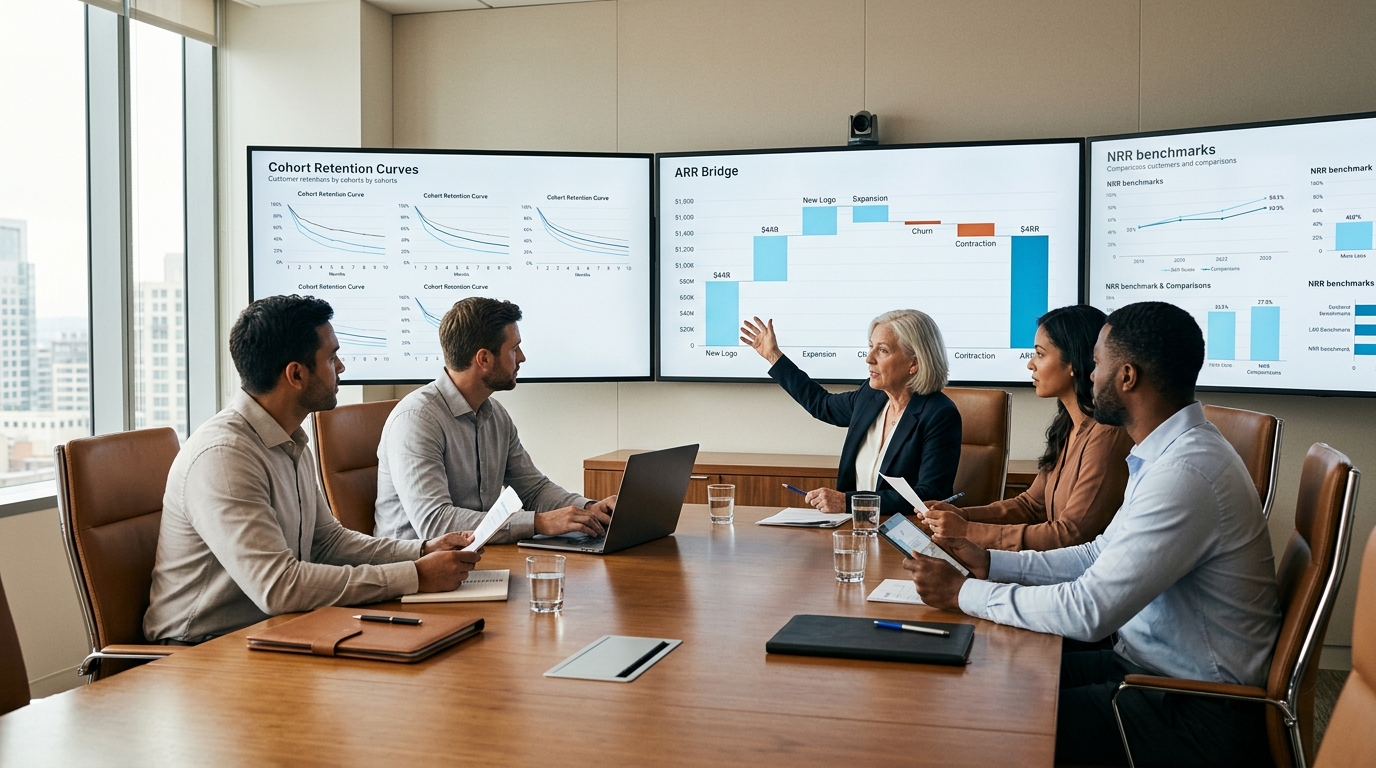
Alles in der Software-Due-Diligence beginnt mit einer sauberen ARR-Definition, denn der ARR ist der Nenner für jedes Multiple und jede Retentionskennzahl, die folgt. Die erste Anfrage an das Management ist keine Zahl, sondern eine Bridge: eine monatliche Abstimmung des Anfangs-ARR auf den End-ARR, die die vier Bewegungen getrennt ausweist, die jeder Käufer klar unterscheiden muss.
Neukunden-ARR: Umsatz von im Zeitraum gewonnenen Kunden, der sauber von Expansion getrennt werden muss – insbesondere bei nutzungsbasierter Preisgestaltung, wo die Grenze leicht verschwimmt.
Expansions-ARR: Upselling, Cross-Selling und Nutzungswachstum in bestehenden Accounts, der Motor hinter der Net Revenue Retention.
Schrumpfungs-ARR: Downgrades und reduzierte Zusagen, die auf ein Problem bei der Wertschöpfung oder Preisgestaltung hinweisen und nicht auf einen verlorenen Kunden.
Gekündigter ARR: Umsatz aus gekündigten Verträgen, am besten gemeinsam mit der Kundenzahl gelesen, um Kundenabwanderung von Umsatzabwanderung zu unterscheiden.
NRR und GRR: Kohorten-Performance und Kohorten-Disziplin
Über die Bridge hinaus sollten Käufer Net Revenue Retention (NRR) und Gross Revenue Retention (GRR) gemeinsam lesen, denn die Lücke zwischen beiden ist der eigentliche Diagnosewert. Benchmark-Daten für das Gesamtjahr 2025 aus der Aleph- und Benchmarkit-Studie mit 342 SaaS- und KI-nativen Unternehmen weisen einen medianen NRR von 102 % aus, bei nutzungsbasierten Modellen 108 % gegenüber 98 % bei sitzbasierten Modellen, während der mediane GRR bei 84 % liegt – vier Punkte unter dem Vorjahr.[3] Eine Spanne von 18 Punkten bedeutet, dass Expansion die eigentliche Abwanderung darunter schwer abdecken muss; ein gesunder NRR auf Basis eines schwachen GRR ist ein Warnsignal, kein Erfolgssignal.[4] Die Prämie ist real: McKinseys Analyse von mehr als 100 B2B-SaaS-Unternehmen zeigt, dass Top-Quartile-Performer beim NRR 113 % Retention erreichen.[5]
Churn verdient eine eigene Betrachtung, getrennt von den gemischten Retentionskennzahlen, denn seine drei Komponenten deuten auf unterschiedliche Probleme hin. Logo-Churn (komplett verlorene Kunden) signalisiert ein Scheitern der Product-Market-Fit oder eine Verdrängung durch Wettbewerber; Umsatz-Churn (aus dem Bestand verlorener ARR) gewichtet diese Verluste nach Accountgröße und kann weit schlimmer ausfallen, als die Kundenzahl vermuten lässt, wenn die Verluste in den größten Accounts sitzen; und Downselling oder Schrumpfung (Kunden zahlen weniger für dieselbe Beziehung) signalisiert eine Lücke bei der Wertschöpfung, einen ursprünglich zu weit gefassten Vertrag oder Sitzplatzerosion durch KI-bedingte Personaleffizienz. Das Due-Diligence-Artefakt ist eine Churn-Zerlegung nach Kohorte, Vertragsgröße und Ursachencode: Ein Bestand, der Kunden verliert, aber kaum Umsatz, ist ein ganz anderes Asset als einer, der wenige Kunden, aber einen großen Teil des ARR verliert – und nur die Zerlegung verrät, welches Asset man kauft. Die Ursachencodes sind am wichtigsten: Churn, der auf Budgetkürzungen oder M&A auf Kundenseite zurückgeführt wird, ist exogen, während Churn, der auf fehlende Funktionen, schlechten Support oder eine günstigere KI-native Alternative zurückgeht, ein Produkturteil ist.
Churn: Logo, Umsatz und Downselling
Das aufschlussreichste Artefakt in diesem Arbeitsstrang ist eine Kohortenmatrix nach Jahrgang: Jede jährliche Kundenkohorte wird für jedes Jahr seit der Akquisition hinsichtlich ihrer Retention verfolgt. Verfallen neuere Kohorten schneller als ältere, ist dies eines der klarsten Signale, dass Wachstum durch Rabatte, schwache Passung oder einen sich verschiebenden Markt erkauft statt durch Produktwert verdient wurde. Für eine vertiefte Betrachtung der ARR-Dauerhaftigkeit im Kontext von Take-Privates siehe die Analyse des Hauses zur ARR-Qualität in mission-kritischem SaaS.
Kundenkonzentration, Vertragslaufzeit und Change-of-Control-Risiko
Umsatzqualität ist ebenso eine Vertriebsfrage wie eine Frage der Retention. Die Due Diligence sollte den ARR über die gesamte Kundenbasis abbilden und die üblichen Schwellenwerte prüfen: jedes einzelne Konto mit mehr als rund 10 % des ARR, die Top-Fünf-Kunden als Anteil am Gesamtvolumen sowie die Konzentration innerhalb bestimmter Branchen oder Regionen, die ein makroökonomischer Schock gleichzeitig treffen könnte; nach Branchen-Best Practice sollte kein einzelner Kunde mehr als 10 % des ARR ausmachen, und die Top-Zehn-Kunden idealerweise weniger als die Hälfte des wiederkehrenden Umsatzes ausmachen.[6] Konzentration wirkt mit der Retention zusammen: Ein Top-Fünf-Konto, das zugleich Mitglied einer Legacy-Kohorte mit tiefer Integration ist, stellt ein anderes Risiko dar als eines mit einem kürzlichen Rabatt – und die Kohortenmatrix aus dem vorherigen Abschnitt zeigt Ihnen, welche Art von Risiko Sie vor sich haben.
Die Vertragsprüfung ist der Punkt, an dem die Due Diligence auf Sponsoren-Niveau ihren Namen verdient. Private-Equity-Käufer waren an fast 58 % aller SaaS-Transaktionen im Jahr 2025 beteiligt – eines der käuferstärksten Jahre seit Beginn der Aufzeichnungen –, daher ist der Marktstandard eine vollständige Prüfung des gesamten Bestands an Kundenverträgen statt einer Stichprobe.[7] Die wichtigsten Klauseln sind jene, die einschränken, was der Käufer nach dem Closing tun kann.
Kündigungsrechte bei Inhaberwechsel (Change of Control): Kundenrechte zum Ausstieg oder zur Neuverhandlung bei einem Verkauf, die den ausgewiesenen ARR am Tag des Deal-Abschlusses auf einen Bruchteil zusammenschrumpfen lassen können.
Vertragslaufzeit und Verlängerungsmechanik: Restlaufzeit, automatische Verlängerung und ob Verlängerungen eine Neuausschreibung oder Wettbewerbsangebote erfordern.
MFN-Klauseln (Meistbegünstigung): Zusagen, die die Fähigkeit des Käufers begrenzen, den Basispreis anzupassen oder neue Preisstufen einzuführen.
SLA-Strafen: Service-Level-Gutschriften, die mit Nutzung oder Vorfällen skalieren und die Marge nach dem Closing direkt beeinflussen.
Jeder dieser Punkte sollte in eine Expositionszahl quantifiziert werden (ARR, der Change-of-Control-Rechten unterliegt, ARR unter MFN-Beschränkungen), statt als rein rechtliche Beobachtung stehen zu bleiben, denn diese Zahl fließt direkt in die Umsatzanpassungen ein, die das Transaktionsmodell unterlegt.
Preisarchitektur: Sitz-, Nutzungs- und Ergebnismodelle
Die Preisarchitektur ist der stärkste strukturelle Einflussfaktor auf die Retention – und genau dort wirkt KI in beide Richtungen. Sitzbasierte Preisgestaltung, die Grundlage der Unit Economics von SaaS, steht unter strukturellem Druck: Das Deal-Advisory-Team von PwC warnt, dass traditionelle Kennzahlen wie NRR eine KI-bedingte Sitzplatz-Schrumpfung verschleiern können, was GRR und Analysen auf Kohortenebene in der heutigen Due Diligence unverzichtbar macht, und dass sitzbasierte Wachstumsmodelle stärker unter Druck geraten, je mehr KI die Eintrittsbarrieren für Wettbewerber senkt.[8] Nutzungsbasierte Modelle hingegen verwandeln den Kundenverbrauch in organisches Wachstum – weshalb sie deutlich höhere Retention-Raten aufweisen.
Trade-offs der Preismodelle: was jede Architektur für Retention, Marge und Payback bedeutet · KI-generiert
Bruttomarge und CAC-Payback
Die Unit Economics der einzelnen Modelle sind messbar. Die Benchmark-Medianwerte 2025 liegen bei 80 % Bruttomarge auf Softwareumsätze und 76 % auf Gesamtumsätze, wobei rein nutzungsbasierte Preisgestaltung mit 62 % deutlich niedriger ausfällt, weil Rechen- und Infrastrukturkosten jeden Konsum-Euro belasten.[9] Die CAC-Payback-Zeit erzählt die Go-to-Market-Seite der Geschichte: Das mediane B2B-SaaS-Unternehmen hat seine Akquisitionskosten 2024 in 18 Monaten hereingeholt, 2025 dann in 16 Monaten.[10] Keine der beiden Kennzahlen sollte isoliert gelesen werden. Ein nutzungsbasiertes Modell, das Marge gegen 108 % NRR eintauscht, kann das bessere Asset sein; ein sitzbasiertes Modell mit langem Payback und 98 % NRR ist an beiden Enden exponiert. Für eine vollständige Betrachtung des Modellwahl-Risikos siehe den Leitfaden der Firma zur Due Diligence bei KI-Software-Preisgestaltung.
Produktnutzung, Wechselkosten und System-of-Record-Status
Die zentrale Produktfrage lautet, ob das Zielunternehmen ein System of Record oder ein freiwillig genutztes Werkzeug ist. Ein System of Record besitzt Daten und Workflows, die an ein finanzielles oder regulatorisches Ergebnis gebunden sind; ein freiwillig genutztes Werkzeug konkurriert über die Nutzererfahrung und lässt sich innerhalb eines Budgetzyklus austauschen. PwC beschreibt die dauerhafte Variante davon als Workflow-Gravitation: Produkte, die das System of Record besitzen und an finanzielle oder regulatorische Ergebnisse gebunden sind, bekommen eher KI-Agenten obendraufgelegt, statt umgangen zu werden, während eigenständige Tools, die primär über UX konkurrieren, unter starkem Preisdruck stehen.[8]
Einbettung ist prüfbar, und die Belege sollten im Datenraum angefordert werden, nicht aus dem Sales-Deck abgeleitet werden.
Nutzungstelemetrie: DAU/MAU-Quoten, Sitzungstiefe und Feature-Adoption auf Feature-Ebene, die tägliche operative Nutzung von gelegentlichen Log-ins unterscheiden.
Anzahl und Tiefe der Integrationen: Zahl der Produktivintegrationen, bidirektionale Datenflüsse und ob das Produkt in die Systeme of Record der Kunden zurückschreibt.
Feature-Tiefe: der Anteil der vertraglich vereinbarten Module, die tatsächlich im Einsatz sind – das zeigt, ob der Vertrag über die tatsächliche Nutzung hinausgeht.
Roadmap-Glaubwürdigkeit: die Historie von Geliefert-versus-Versprochen der letzten 24 Monate und ob die Roadmap die KI-Frage beantwortet oder vertagt.
Glaubwürdigkeit der Produkt-Roadmap
Die Glaubwürdigkeit der Roadmap ist die zukunftsgerichtete Hälfte des Produkt-Workstreams – und genau hier erweist die Historie von Geliefert-versus-Versprochen ihren Platz im Evidenzpaket. Die Anfrage ist einfach: die Roadmap-Zusagen der letzten 24 Monate, abgeglichen mit dem, was tatsächlich ausgeliefert wurde – mit Daten. Ein Team, das drei Quartale in Folge eine KI-Fähigkeit versprochen und keine davon ausgeliefert hat, sagt damit etwas über Engineering-Kapazität, Priorisierung oder beides aus, und die Lücke fließt direkt in den Wertsteigerungsplan ein, denn alles Aufgeschobene wird zur Kapex des Käufers. Der Glaubwürdigkeitstest erstreckt sich auch auf die Richtung der Roadmap: Nach der Deal-Advisory-Sicht von PwC sind die Unternehmen mit Premiumpreisen bei Exits jene, die KI nutzen, um ihre eigene Produktentwicklung zu beschleunigen, schneller auszuliefern und die Kundenbindung zu vertiefen – während eine Roadmap, die die KI-Frage vollständig vertagt, vom Markt bereits abgestraft wird.[8] Die Due Diligence sollte die Roadmap daher nach Auslieferungsgeschwindigkeit, Kapazitätsehrlichkeit und danach bewerten, ob die KI-Posten darauf finanzierte Engineering-Zusagen oder bloße Positionierung sind.
Glaubwürdigkeit der Produkt-Roadmap
Technische Schulden
Die technische Due Diligence bewertet dann, was die Produktprüfung zutage fördert. Monolithische Codebasen, veraltete Abhängigkeiten und dünne Engineering-Dokumentation übersetzen sich allesamt in Investitionserfordernisse nach dem Close, und kapitalisierte Entwicklungskosten verdienen besondere Prüfung, weil sie das bereinigte EBITDA mit Ausgaben aufblähen können, die ökonomisch gesehen Wartung sind. Ein strukturierter Ansatz für diesen Workstream ist in der Tech-Due-Diligence-Checkliste der Firma für Software-M&A dargelegt.
KI-Substitutionsrisiko
Die KI-Exposition ist inzwischen ein eigener Workstream, und dieses Playbook wiederholt bewusst nicht das Framework zur Prüfung der Workflow-Verteidigbarkeit im KI-Reset; jene Analyse, einschließlich der Diagnostik für System-of-Record-Status, proprietäre Datenschleifen und Replikationsrisiko, ist im Begleitbeitrag der Firma zum KI-Reset im Software-M&A behandelt. Was das übergreifende Playbook benötigt, sind die Stufenlogik, die Sponsoren heute anwenden, und der Upside-Fall, den glaubwürdige KI-Nachweise stützen können.
Auf der Risikoseite hat der Markt die Sortierung formalisiert. Spezialinvestoren haben interne Frameworks aufgebaut, die SaaS-Unternehmen von am besten geschützt (Eigentümer proprietärer Daten und unternehmensweit eingeführter Kern-Systeme of Record) bis am stärksten gefährdet (schmale Punktlösungen) einordnen, wobei die mittleren Stufen – Abteilungs- und Produktivitätstools – der größten Bedrohung durch KI-Ersatz ausgesetzt sind.[2] Jedes Zielunternehmen in einem Prozess sollte einer Stufe zugeordnet werden, und die Zuordnung sollte belegt statt behauptet werden.
KI-Chance: wo KI im erworbenen Unternehmen Mehrwert schaffen kann
Auf der Chancenseite sind KI-Nachweise von nettes-Zu-haben zu erwartet in der Equity-Story geworden. Das klarste aktuelle Beispiel stammt aus der Treasury-Software: GTreasury's agentic-AI-Werkzeug erreichte innerhalb von zwei Monaten nach dem Launch 100 % wöchentlich aktive Nutzung über die bestehende installierte Basis, und 40 % der Neukunden-Anfragen kamen aus GSmart-AI-bezogenen Inhalten – Belege, die sein Investor im Exit-Prozess anführte.[2] Die Due Diligence sollte daher nicht nur fragen, ob KI das Zielunternehmen bedroht, sondern auch, ob das Zielunternehmen etwas ausgeliefert hat, das Retention oder Expansion verändert, und ob die Nutzungsdaten die Behauptung stützen. Ein strukturierter Ansatz für beide Seiten der Frage ist im KI-Impact-Due-Diligence-Playbook der Firma dargelegt.
Management-Forecasts und Stresstests
In der letzten Phase werden die Erkenntnisse in eine Investment-Committee-Entscheidung übersetzt. Management-Forecasts sollten gegen die spezifischen Fehlermodi gestresst werden, die die Due Diligence zutage gefördert hat: Kohorten-Verlustraten aus den Vintage-Matrizen statt der gemischten Retention-Annahme des Managements, Sitz-Rückgang durch KI-getriebene Personaleffizienz bei sitzbasierten Modellen und die Kosten der Migration des Preismodells, wo der Underwriting-Fall eine Verschiebung hin zu nutzungsbasierter oder ergebnisbasierter Preisgestaltung annimmt. Ein Forecast, der nur beim NRR der Due-Diligence-Phase funktioniert, während das darunterliegende GRR ungeprüft bleibt, ist kein Forecast; es ist eine Hoffnung mit Tabellenkalkulation.
Evidenz-Checkliste und IC-fähige Synthese
Jeder Arbeitsström sollte mit einem definierten Evidenz-Artefakt abschließen, damit das IC Schlussfolgerungen liest, die bis zu den Dokumenten zurückverfolgbar sind und nicht zu Zusammenfassungen von Zusammenfassungen.
ARR-Bridge und Kohortenmatrizen nach Vintage, abgestimmt mit der Finanzbuchhaltung.
Retention-Analyse, die Logo-Churn, Umsatz-Churn und Schrumpfung trennt, benchmarkt nach Preismodell.
Vertragsprüfung, die Inhaberwechsel (Change of Control)-, MFN- und SLA-Exposition in ARR-Größen quantifiziert.
Nutzungstelemetrie und Integrationsnachweise zur Stützung der System-of-Record-Bewertung.
Inventar technischer Schulden mit Kostenschätzungen für die Behebung und Analyse kapitalisierter Entwicklungskosten.
KI-Expositionsmemo, das das Zielunternehmen in eine Disruption-Stufe einordnet, mit stützenden Nachweisen.
Diese Arbeitsströme in dieser Tiefe zu durchlaufen ist der Punkt, an dem sich die Plattform von Plausity im Prozess verdient. Plausity unterstützt das hier beschriebene vollständige Software-Playbook: Commercial DD für ARR-Bridges, Kohorten-Retention und Konzentrationsanalyse, Financial DD für Unit Economics und Quality-of-Earnings-Arbeiten, Tech DD für die Bewertung technischer Schulden und der Roadmap sowie AI Impact DD für die Einordnung des Zielunternehmens in eine Disruption-Stufe und den Test seiner KI-Nachweise. Jede Schlussfolgerung ist bis zum zugrunde liegenden Dokument zurückverfolgbar, sodass das Investment-Committee Evidenz liest statt Zusammenfassungen von Zusammenfassungen. Deal-Teams, die eine laufende Software-Transaktion vorbereiten, können eine Plattform-Demonstration mit dem Plausity-Team vereinbaren, um das Playbook an einem echten Data Room zu sehen.
Wie Plausity diesen Workflow beschleunigt
Plausity ist ein KI-nativer Workspace für Due Diligence und Deal Intelligence, der M&A-Berater, VC- und PE-Fonds, Corporate-Development-Teams und Investmentbank-Deal-Teams dabei unterstützt, Evidenz, Erkenntnisse und Fragen entlang eines Datenraums zu strukturieren. Plausity unterstützt Evidenzextraktion, Quellennachweise, Findings-Management und IC-Vorbereitung — Plausity ersetzt keine menschlichen Analysten, Berater oder Investmentprofis, erbringt keine rechtliche, steuerliche, prüferische, regulatorische oder Anlageberatung und trifft keine autonomen Investitionsentscheidungen. Alle Erkenntnisse erfordern menschliche Prüfung. Gebaut für heutige Investment- und Deal-Teams. Vertrauen von >200 Firmen.
Um die Kernfähigkeiten zu erkunden, siehe die Plausity AI Analysis Engine, Findings & Risk Intelligence und Evidence Gap Detection, sowie die IC-Memo-Produktseite und den AI Q&A Assistant. Für Team-Workflows siehe VC- und PE-Fonds und M&A-Advisory-Firmen, sowie AI-Impact-Due-Diligence, Value Creation, Tech DD und Commercial DD.
Quellen
- [1] Deal-Datenbanken.com — https://Deal-Datenbanken.com/news/reports/q4-2025-enterprise-saas-ma-review
- [2] ionanalytics.com — https://ionanalytics.com/insights/mergermarket/ai-reshapes-software-dealmaking-as-market-splinters-into-tiers-of-disruption/
- [3] getaleph.com — https://www.getaleph.com/answers/net-revenue-retention-saas-2026
- [4] getaleph.com — https://www.getaleph.com/answers/gross-revenue-retention-saas-2026
- [5] Branchenforschung.com — https://www.Branchenforschung.com/industries/technology-media-and-telecommunications/our-insights/the-net-revenue-retention-advantage-driving-success-in-b2b-tech
- [6] saber.app — https://www.saber.app/glossary/revenue-concentration-risk
- [7] softwareequity.com — https://softwareequity.com/research/annual-saas-report
- [8] pwc.com — https://www.pwc.com/us/en/services/consulting/deals/library/ai-software-valuations-ma-private-equity.html
- [9] getaleph.com — https://www.getaleph.com/answers/saas-gross-margin-2026
- [10] getaleph.com — https://www.getaleph.com/answers/cac-payback-period-saas-2026