KI · Dieser Artikel wurde mit Hilfe von KI erstellt.
By Saachi Baghel
Praktisches M&A-Value-Creation-Playbook: Deal-Thesis in Value-Hebel, KPIs, Tag-1-Entscheidungen und Tag-100-Beweispunkte für IC und Board überführen.
Inhaltsverzeichnis
Warum die meisten Value-Creation-Pläne ihr Due-Diligence-Versprechen verfehlen
Der Value-Hebel-Satz: Wachstumsthesis, Kostenbasis und KI-gestützte Produktivität
Working Capital, Cash-Disziplin und Synergievalidierung
Owner, KPIs und die Framework-Tabelle
Tag 1 und Tag 100: Entscheidungen vor dem Closing, Proof Points danach
Haltephasen-Disziplin, Downside-Risiken und die Pre-Exit-Narrative
Belegcheckliste für IC und Board – und wie Plausity sie unterstützt
Häufig gestellte Fragen
Häufig gestellte Fragen
Quellen
Warum die meisten Value-Creation-Pläne ihr Due-Diligence-Versprechen verfehlen
Wie stellen Käufer sicher, dass der Value-Creation-Fall, der eine Akquisition gerechtfertigt hat, nach dem Signing zu einem umsetzbaren Betriebsplan wird? Die Antwort lautet: Jeden Value-Hebel vor dem Deal-Closing durch eine feste Disziplinkette zwingen – Belege, Quantifizierung, Ownership, KPI-Baselines, Tag-1-Entscheidungen und Proof Points für Tag 100.[1] Eine Thesis, die die Belege hinter jedem Hebel, den verantwortlichen Manager und die Kennzahl, die ihn belegt, nicht benennen kann, ist eine Erzählung, kein Plan.[2] Das folgende Playbook durchläuft diese Kette von der Wachstumsthesis über die ersten 100 Tage bis zur Exit-Narrative.
Der Ausgangspunkt ist unbequem. PwCs M&A-Integrationsstudie 2026 führt das Defizit nicht auf eine schlechte Deal-Auswahl zurück, sondern auf eine Entscheidungslücke: den Abstand zwischen der Deal-Thesis und den expliziten, klar zugewiesenen Entscheidungen, die nötig sind, um sie Wirklichkeit werden zu lassen.[1] Breitere Messungen fallen noch härter aus. Nur 14 % der Befragten in PwCs Integrationsforschung berichteten von signifikantem Erfolg gleichzeitig über strategische, finanzielle und operative Kennzahlen hinweg.[2]
Die Lücke ist am größten, wo der Ehrgeiz am höchsten ist. Bei Transaktionen zur Umsatzbeschleunigung definierten 71 % der erfolgreichen Käufer die relevanten Elemente des Betriebsmodells vor dem Closing – gegenüber 44 % der Käufer mit begrenztem Erfolg.[1] Zwei Vertriebsorganisationen, die den Markt angehen, bevor ihr eigenes Commercial-Design steht, konkurrieren miteinander ebenso wie mit Wettbewerbern.
Ungeklärte kommerzielle Entscheidungen: Kundenverantwortung, Pricing-Kompetenz und Vertriebsaufbau bleiben bis nach dem Closing offen, wenn eine Rückabwicklung teuer wird.
Nicht zugewiesene Hebel: Value-Initiativen, die zwar als Modellpositionen existieren, aber keinen namentlichen Owner, keinen Zeitplan und kein Budget haben.
Nicht gemessene Baselines: KPIs, die vor dem Closing nie festgelegt wurden, sodass die Performance nach dem Closing keinem Hebel zugeordnet werden kann.
Jedes dieser Lecks ist vermeidbar, und jedes wird durch einen konkreten Schritt des folgenden Frameworks adressiert. Die Disziplin ist dieselbe, egal ob der Käufer ein Corporate-Development-Team oder ein Sponsor ist: Die Deal-Thesis als eine Reihe von Entscheidungen behandeln, die getroffen werden müssen – nicht als eine Geschichte, die erzählt werden muss.
Der Value-Hebel-Satz: Die Deal-Thesis in benannte Hebel zerlegen
Eine Deal-Thesis ist nur so stark wie ihre Zerlegung. Die erste Aufgabe eines Value-Creation-Plans besteht darin, die übergreifende Ambition in benannte Value-Hebel aufzuschlüsseln und jedem Hebel die Due-Diligence-Belege zuzuordnen, die ihn stützen. Ein Hebel ohne Beleg ist eine Annahme mit Etikett.
Wachstumsthese: Pricing, Cross-Sell, Vertriebsproduktivität, geografische und produktspezifische Expansion
Pricing: gestützt durch Daten zur Preisrealisierung, Analysen von Rabattabflüssen und Belege auf Vertragsebene aus dem Data Room – nicht durch einen Benchmark-Prozentsatz.
Cross-Sell: gestützt durch Pipeline-Abdeckung, Überlappungsanalysen der Kundenbasen und Churn-Kohorten, die zeigen, ob gewonnene Kunden bleiben und ihr Volumen ausbauen.
Vertriebsproduktivität: gestützt durch Quotenerreichung, Ramp-up-Kurven und Abdeckungsquoten über beide Organisationen hinweg.
Geografische Expansion: gestützt durch Kanalökonomie, regulatorische Lage und lokale Wettbewerbsbelege je Markt.
Produktexpansion: gestützt durch Roadmap-Belege, F&E-Kapazität und Attach-Rate-Daten angrenzender Produkte.
Kostenbasis: Beschaffung, Organisation und Technologie
Kostenhebel verdienen dieselbe Bottom-up-Behandlung. Einsparungen bei Beschaffung, Organisation und Technologie sollten je Standort und je Funktion aus Vertragsunterlagen, Organigrammen und Lizenzdaten bemessen werden – nicht als Branchen-Benchmark-Prozentsatz importiert. Ein Benchmark kann eine Frage einrahmen; eine Zusage, die das Finanzwesen später validieren muss, kann er nicht stützen.
KI-gestützte Produktivität als eigener Hebel
KI-gestützte Produktivität sollte als eigener Value-Hebel behandelt werden, nicht als Unterpunkt des Kostenprogramms. Bains Befragung von mehr als 300 M&A-Führungskräften ergab, dass sich die Einführung von KI-Tools 2025 mehr als verdoppelt hat; 45 % der Befragten setzen inzwischen auf diese Technologie.[3] Das ist für den Value Case relevant: Ein Hebel, dessen Größe auf dokumentierten Workflow- und Aufwands-Baselines beruht, lässt sich ins Modell aufnehmen, einem Führungskräfte-Owner zuweisen und quartalsweise messen wie jeder andere auch.
Working Capital und Cash-Disziplin
Cash-Hebel stehen selten im Zentrum einer Deal-Thesis, aber sie finanzieren sie. Forderungen, Bestände, Verbindlichkeiten und die Staffelung von Investitionen bestimmen, wie viel des Value Case in den ersten Jahren der Haltephase in nutzbares Cash umgewandelt wird. Der beim Signing verhandelte Working-Capital-Peg und der dahinterstehende Anpassungsmechanismus nach dem Closing sind die Brücke zwischen Modell und Betriebsplan: Sie setzen die KPI-Baseline, die das Unternehmen schlagen muss, und erzwingen eine frühe, belegbasierte Sicht auf Saisonalität und Cash-Konversion.
Synergie-Validierung: Due-Diligence-geprüft von theoretisch trennen
Synergien verlangen eine strengere Kennzeichnung. Bevor eine Zahl in das Modell des Investmentkomitees eingeht, sollte sie eine Belegstufe tragen, die offenlegt, wie sie zustande gekommen ist.
Due-Diligence-geprüfter Value: im Data Room dokumentiert, bottom-up aus Verträgen, Rechnungen, Organisationsdaten oder Systemauszügen quantifiziert und bis zu einem Quelldokument nachvollziehbar.
Theoretischer Value: abgeleitet aus Benchmarks, Managementaussagen oder Analog-Deals – nützlich zur Einordnung, aber noch keine Zusage.
Hybrider Value: teilweise belegte Hebel, bei denen der Mechanismus bestätigt ist, die Bemessung aber auf Annahmen beruht, die Daten nach dem Closing prüfen müssen.
Kennzeichnen Sie jede Stufe im IC-Memo ausdrücklich und halten Sie die Linie auch unter Druck: Eine Synergie, die ihre Berechnung nicht offenlegen kann, sollte nicht neben einer präsentiert werden, die es kann. McKinseys Clean-Team-Praxis weist den Weg für das Fenster vor dem Closing. Da die mittlere Zeitspanne von Signing bis Closing inzwischen auf rund 6,4 Monate gestreckt ist – ein Anstieg von 25 Prozent gegenüber vor etwa 20 Jahren –, können Clean Teams unter Vertraulichkeitsprotokollen bereits vor Tag 1 granulare Synergie-Fälle je Standort aufbauen, getragen von den Führungskräften, die sie umsetzen werden, und verankert in der Umsetzungsrealität statt in Benchmarks.[4] Das Ergebnis dieser Arbeit ist keine Folie; es ist der erste Entwurf des Betriebsplans nach dem Closing.
Management-Ownership und RACI für jeden Hebel
Die Framework-Tabelle ist das Rückgrat des Playbooks. Eine Zeile pro Value-Hebel; Spalten für die These-Aussage, den Hebel, die Due-Diligence-Belege, den Verantwortlichen, die KPI-Baseline, die Tag-1-Maßnahme, den Tag-100-Beweispunkt und das Ziel für die Haltephase. Richtig aufgebaut, verwandelt sie ein These-Dokument in einen Managementvertrag und gibt dem Investment Committee ein einziges Artefakt, das es prüfen kann.
KPI-Baselines, Timing und Abhängigkeiten
Zwei Regeln machen die Tabelle funktionsfähig. Erstens: Jeder Hebel hat einen einzelnen namentlich genannten Verantwortlichen mit einer RACI, und dieser Verantwortliche sitzt in dem Geschäftsbereich, der das Ergebnis liefern muss – nicht im Deal-Team, das ihn kalkuliert hat. Zweitens: KPI-Baselines werden vor dem Closing fixiert, mit explizit gemachtem Timing und expliziten Abhängigkeiten, denn ein Hebel ohne Baseline lässt sich nicht messen, nur erzählen. PwCs Forschung unterstreicht den Ertrag: Erfolgreiche Käufer weisen 59 % jeder Value-Initiative einen Verantwortlichen, einen Zeitplan und eine Finanzierung zu, gegenüber 28 % bei Käufern mit begrenztem Erfolg, und nur 46 % aller Befragten haben Value-Treiber vollständig in umsetzbare Initiativen übersetzt, bevor die Integration begann.[1]
Tag 1: Entscheidungen, die vor dem Closing fallen müssen
Das Ausführungsfenster zerfällt in zwei unterschiedliche Arten von Arbeit: Entscheidungen, die vor dem Closing fallen müssen, weil sich ihr Hinausschieben verteuert, und Beweispunkte, die kurz danach demonstrierbar sein müssen. Die Tag-1-Liste ist kurz und folgenreich: Kundeneigentum, Preisbefugnis, Vertriebsaufbau, Führungskräfteauswahl und Talentbindung. PwC stellt fest, dass trotz der Tatsache, dass sieben von zehn Käufern historisch Talente als oberstes Deal-Ziel nannten, nur 16 % tatsächlich Führungskräfte und Talente vor der Unterzeichnung bewerten.[1] Ein Value-Plan, der von Menschen abhängt, die nicht ausgewählt, gebunden oder informiert wurden, ist ein Plan mit einem Loch darin.
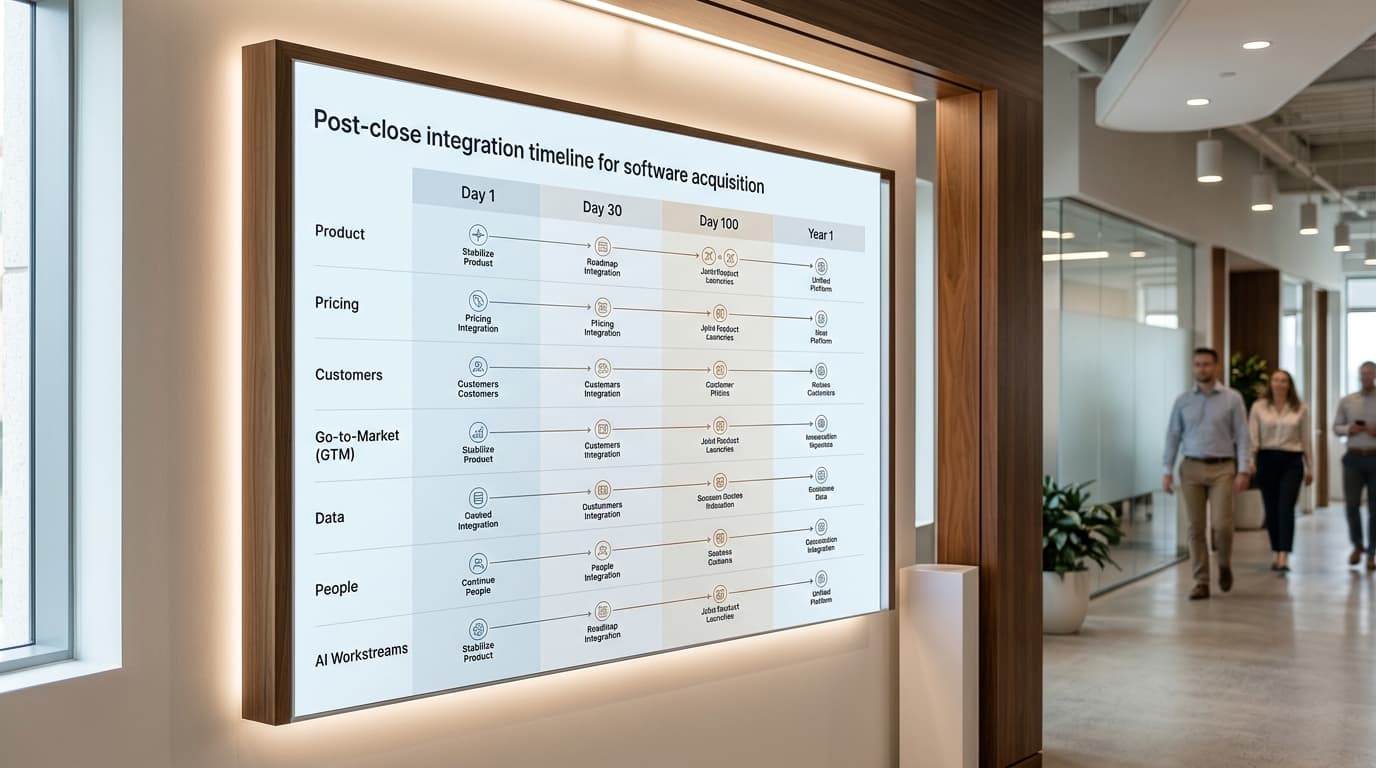
Von der Unterzeichnung bis Tag 100: links die Entscheidungen vor dem Closing, rechts die danach gelieferten Beweispunkte. · KI-generiert
Tag 100: messbare Beweispunkte
Tag 100 ist der erste ehrliche Test des Plans. Bis dahin sollte Folgendes belegbar statt bloß angestrebt sein:
Die KPI-Baselines sind fixiert und der Reporting-Rhythmus läuft, sodass jeder Hebel eine Zahl und einen Takt hat.
Die ersten Hebel sind in der Umsetzung, mit Verantwortlichen, die gegen finanzierte Pläne statt gegen Absichten berichten.
Der Synergie-Fall ist anhand der Ist-Zahlen revalidiert, wobei Due-Diligence-geprüfter Value bestätigt oder korrigiert und theoretischer Value neu eingestuft wurde.
Die Entscheidungen von Tag 1 halten: Die Kunden kennen ihre Verantwortlichen, der Vertrieb kennt seine Struktur, und das wichtige Personal ist noch an Bord.
Das Zuwarten hat einen bleibenden Preis. PwCs Integrationsforschung ist dazu unmissverständlich: Verzögerung schafft keinen Wert, denn langwierige Übergänge bremsen das Wachstum, schmälern Gewinn, Moral und Produktivität und führen zu verpassten Chancen und Marktanteilsverlusten. Genau diese Asymmetrie ist das eigentliche Argument dafür, die harten Entscheidungen vor dem Closing zu treffen.
Disziplin in der Haltephase und die Replizierbarkeits-Narrative vor dem Exit
Das Playbook endet nicht an Tag 100. Disziplin in der Haltephase bedeutet eine quartalsweise Abstimmung der Hebel-Performance gegen das Modell, auf dessen Basis das Deal bewertet wurde – mit denselben Belegstufen für berichtete Ergebnisse wie für Prognosen. Der Druck, diese Disziplin zu wahren, ist strukturell. KPMG berichtet, dass die mediane Haltephase im Private Equity inzwischen über sechs Jahre liegt, mit Billionen von Dollar an Assets, die in der Exit-Pipeline feststecken.[5] Bains Global Private Equity Report 2026 argumentiert, dass typische Deals heute rund 10 bis 12 Prozent durchschnittliches jährliches EBITDA-Wachstum benötigen, um dieselbe wettbewerbsfähige Rendite zu liefern – seine Faustregel lautet: 12 ist das neue 5.[6] Langsamere Exits und höheres erforderliches Wachstum lassen keinen Raum für Hebel ohne Verantwortliche.
Abwärtsrisiken und Gegenmaßnahmen
Kundenabwanderung durch Preismaßnahmen: Gegenmaßnahme ist ein gestufter Repricing-Plan mit Churn-Triggern und Rückgewinnungsangeboten, monatlich gegen die fixierte Baseline überprüft.
Abwanderung von Talenten: Gegenmaßnahme ist eine Führungskräftebewertung vor dem Closing mit zum Closing unterzeichneten Verbleibpaketen und einem Trigger, der an bedauernswerten Abgängen in den ersten beiden Quartalen gekoppelt ist.
Ausufernde Integrationskosten: Gegenmaßnahme ist ein finanziertes Integrationsbudget pro Initiative mit einem Abweichungs-Trigger, der an das Value-Governance-Gremium eskaliert.
Erosion der Deal-Thesis: Gegenmaßnahme ist ein halbjährliches Thesis-Review, das die Marktevidenz jedes Hebels neu prüft und Hebel, die nicht mehr tragen, einstellt oder ersetzt.
Jedes Risiko sollte mit einer vorab vereinbarten Gegenmaßnahme und einem Trigger gekoppelt sein, damit Eskalation ein Mechanismus statt einer Debatte ist. Und die Disziplin summiert sich zu einem Vermögenswert: eine dokumentierte, Hebel-für-Hebel nachvollziehbare Erfolgsbilanz dessen, was belegt, quantifiziert, verantwortet und geliefert wurde, wird zur Replizierbarkeits-Narrative, die die Equity Story beim Exit trägt. Sponsoren, die diese Bilanz ab Tag 1 aufbauen, kommen in den Verkaufsprozess mit Beweisen statt Versprechen an – eine Disziplin, die weiter vertieft wird in Exit Readiness und Value-Creation-Planung.
Beleg-Checkliste für IC und Board
Das Investmentkomitee und der Board müssen die Integration nicht selbst steuern; sie müssen das Deal-Team an einen Standard halten. Die Checkliste ist bewusst kurz, und jeder Punkt ist binär:
Jeder Value-Hebel hat dokumentierte Due-Diligence-Belege, die bis zu einer Quelle im Data Room zurückverfolgbar sind.
Jeder Hebel hat ein quantifiziertes Spektrum, wobei Due-Diligence-geprüfter Value und theoretischer Value klar getrennt sind.
Jeder Hebel hat einen einzelnen namentlich genannten Verantwortlichen mit RACI, der im operativen Geschäft sitzt.
Jeder Hebel hat eine vor dem Closing fixierte KPI-Baseline, mit benanntem Timing und Abhängigkeiten.
Jeder Hebel hat eine Tag-1-Entscheidung, die tatsächlich getroffen wurde, und einen Tag-100-Beweispunkt, der sich verifizieren lässt.
Jedes wesentliche Risiko hat eine vorab vereinbarte Gegenmaßnahme und einen Trigger, die in einem festen Rhythmus überprüft werden.
Diesen Beleg manuell über Tausende von Data-Room-Dokumenten zusammenzutragen, ist der Punkt, an dem die meisten Teams die Disziplin verlieren – und genau das Problem, für dessen Lösung Plausity gebaut wurde. Value Creation DD Value Creation Due Diligence verwandelt den Data Room in eine Hebel-für-Hebel-Belegbasis und verankert jeden Befund in seinem Quelldokument. Das IC-Memo fasst diese Belege zum Investmentkomitee-Paket zusammen, mit klar getrenntem Due-Diligence-geprüftem und theoretischem Value und jedem Hebel verknüpft mit einem Verantwortlichen und einer KPI-Baseline. Findings & Risk Intelligence hebt die Risiken hervor, die nach Materialität, finanzieller Auswirkung und Deal-Relevanz zählen, damit das Komitee zuerst die Schwachstellen des Deals sieht. Gemeinsam tragen sie das Playbook von der These-Dekomposition bis zu den Tag-100-Beweispunkten – dieselbe Kette, die in unserem 100-Tage-Plan-Framework beschrieben ist. Plausitys Demo-Buchungsseite zeigt die gesamte Kette angewendet auf einen laufenden Deal.
Wie Plausity diesen Workflow beschleunigt
Plausity ist ein KI-nativer Workspace für Due Diligence und Deal Intelligence, der M&A-Berater, VC- und PE-Fonds, Corporate-Development-Teams und Investmentbank-Deal-Teams dabei unterstützt, Evidenz, Erkenntnisse und Fragen entlang eines Datenraums zu strukturieren. Plausity unterstützt Evidenzextraktion, Quellennachweise, Findings-Management und IC-Vorbereitung — Plausity ersetzt keine menschlichen Analysten, Berater oder Investmentprofis, erbringt keine rechtliche, steuerliche, prüferische, regulatorische oder Anlageberatung und trifft keine autonomen Investitionsentscheidungen. Alle Erkenntnisse erfordern menschliche Prüfung. Gebaut für heutige Investment- und Deal-Teams. Vertrauen von >200 Firmen.
Um die Kernfähigkeiten zu erkunden, siehe die Plausity AI Analysis Engine, Findings & Risk Intelligence und Evidence Gap Detection, sowie die IC-Memo-Produktseite und den AI Q&A Assistant. Für Team-Workflows siehe VC- und PE-Fonds und M&A-Advisory-Firmen, sowie AI-Impact-Due-Diligence, Value Creation, Tech DD und Commercial DD.
Quellen
- [1] pwc.com — https://www.pwc.com/us/en/services/consulting/deals/library/ma-integration-survey.html
- [2] pwc.com — https://www.pwc.com/us/en/services/consulting/deals/library/successful-mergers-and-acquisitions-organizations.html
- [3] Branchenanalyse.com — https://www.Branchenanalyse.com/insights/capability-for-a-new-era-m-and-a-report-2026/
- [4] Branchenforschung.com — https://www.Branchenforschung.com/featured-insights/week-in-charts/decoding-deal-delays
- [5] kpmg.com — https://kpmg.com/ie/en/insights/private-equity/transforming-private-equity-value-creation.html
- [6] Branchenanalyse.com — https://www.Branchenanalyse.com/about/media-center/press-releases/2026/private-equity-resurgence-gathers-steam-as-new-era-challenges-firms-to-enhance-value-creationbain--company-global-pe-report/