KI · Dieser Artikel wurde mit Hilfe von KI erstellt.
By Saachi Baghel
KI-M&A-Playbook zur Einordnung von Kompetenz-, Produkt-, Plattform- und Ökosystem-Deals – mit Due-Diligence-Evidenz, Risiken und Integrationslogik für jeden
Inhaltsverzeichnis
Welche Art von KI-Übernahme tätigen Sie tatsächlich?
Die vier Archetypen: Kompetenz, Produkt, Plattform, Ökosystem
Talentbindung und Führungskontinuität
Proprietäre Daten und Datenrechte
Abhängigkeit von Drittmodellen und Vendor-Lock-in
IP, Freistellungen und regulatorische Ausrichtung
Kommerzielle Passung und Time-to-Value
Häufige Fehlermuster und die Evidenz-Checkliste
KI-Due-Diligence im Deal-Takt
Häufig gestellte Fragen
Quellen
Welche Art von KI-Übernahme tätigen Sie tatsächlich?
Wie sollte ein Unternehmen entscheiden, welche Art von KI-Übernahme es tatsächlich tätigt, und diese entsprechend prüfen? Die direkte Antwort: Bevor ein Due-Diligence-Arbeitsstream eröffnet wird, klassifizieren Sie den Deal als einen von vier Archetypen – einen Kompetenzkauf, eine Produkterweiterung, eine Plattformmontage oder eine Infrastruktur- und Ökosystemposition – und stimmen dann Evidenz, Risikoregister und Integrationsplan auf diese Klassifizierung ab. Fehlklassifizierung ist die Hauptursache gescheiterter KI-Deals: Ein als Kompetenz gekauftes Team, das als Produktlinie integriert wird, verliert die Menschen, für die man bezahlt hat, und eine aus Einzellösungen montierte Plattform ohne Datenrechte-Audit ist ein Frankenstein-Stack mit einer Bewertung obendrauf. Die Klassifizierung ist nicht akademisch. Sie bestimmt, welche Dokumente zählen, welche Experten im Raum sitzen und wozu die ersten hundert Tage nach dem Closing da sind.
Das traditionelle Playbook versagt, weil das Asset-Perimeter nicht mehr hält. Wie Deloitte es ausdrückt, ging das alte Skript von einem klar definierten Asset aus – einer Fabrik, einer Marke, einer Softwareplattform –, umgeben von einem sauberen Perimeter, bevor die Prüfung begann. Wenn das Asset aus Menschen, Code und Rechenverträgen besteht, lässt sich der Umfang nicht vorab festlegen, Talente haben eigene Interessen, und alles ist voneinander abhängig, sodass der Transaktionsperimeter oft erst nach der Unterzeichnung vollständig verstanden wird.[1] Eine Due Diligence, die auf einen statischen Schnappschuss eines definierten Assets ausgelegt ist, wird systematisch verfehlen, was ein KI-Ziel tatsächlich ist.
Der Marktkontext verschärft die Einsatzhöhe. Die Analyse von Branchenforschung zu strategischen Mehrheitsübernahmen im KI-Ökosystem zeigt, dass Kompetenzkauf und Produkterweiterung zusammen 95 % aller Übernahmen von Januar 2020 bis August 2026 ausmachten, während Plattformmontage der einzige Motivbereich mit deutlicher Bewegung ist: von 3 % des Volumens 2020 auf 9 % im ersten Teil von 2026.[2] PwC verzeichnet einen weltweiten Transaktionswert auf Kurs auf rund 4 Billionen Dollar in 2026, das stärkste Jahr seit 2021, wobei Megadeals über 5 Milliarden Dollar inzwischen 48 % des Gesamtwerts ausmachen – doppelt so viel wie vor zwei Jahren.[3] Deal-Datenbanken erfasste allein im ersten Quartal 2026 255,5 Milliarden Dollar an KI-Risikokapital und übertraf damit das Gesamtjahr 2025; die 250-Milliarden-Dollar-Übernahme von xAI durch SpaceX gilt als die größte je erfasste KI-bezogene M&A-Transaktion.[4] Kapital ist reichlich vorhanden; die Disziplin, zu klassifizieren, was gekauft wird, ist es nicht.
Kompetenzkauf: Das Ziel ist ein Team, ein Modell oder angewandte Forschung, das der Käufer intern nicht schnell genug aufbauen kann.
Produkterweiterung: Das Ziel ist ein funktionierendes KI-Produkt, das in ein bestehendes Portfolio und eine bestehende Umsatzbasis passt.
Plattformmontage: Das Geschäft kombiniert mehrere KI-Bausteine zu einer kohärenten Plattform – das am schnellsten wachsende Transaktionsmotiv im Ökosystem.
Infrastruktur und Ökosystemposition: Die Transaktion sichert Daten-, Vertriebs-, Rechen- oder Integrationspositionen, auf die sich die größten Deals inzwischen konzentrieren.
Kompetenzkauf: Talente, Modelle, angewandte Forschung
Jedes Archetyp trägt ein anderes strategisches Ziel, verlangt andere Evidenz, scheitert auf andere Weise und schafft Wert über einen anderen Mechanismus. Die folgende Übersichtstabelle ist das Arbeitsinstrument dieses Artikels: Verorten Sie das Geschäft in einer Zeile, bevor Sie den Due-Diligence-Plan entwerfen, und widerstehen Sie der Versuchung, dieselbe Checkliste über alle vier laufen zu lassen. Der Reifegradbogen von Branchenforschung ist hier ebenfalls nützlich: Kompetenzkauf entspricht Phase 1, Produkterweiterung Phase 2 und Plattformmontage Phase 3 – und die Mischung der Motive im Ökosystem verrät einem Käufer, welche Stufe ein bestimmtes Segment erreicht hat.[2]
Beim Kompetenzkauf ist das Ziel Know-how, das der Käufer nicht schnell genug aufbauen kann; die Ziele sind oft klein, vor der Umsatzphase und werden danach bewertet, was sie leisten können, nicht was sie erwirtschaften. Die entscheidende Evidenz sind die Key-Person-Map, Publikations- und Modellherkunft, Bindungsökonomie, IP-Zuweisungsnachweise und Anreizstrukturen; das Hauptrisiko ist, dass Talente vor oder kurz nach dem Abschluss gehen oder dass sich die IP als persönlich statt institutionell herausstellt. Wert entsteht über Geschwindigkeit bis zur Bindung: operationale Autonomie, Anreize und ein glaubwürdiger Forschungsauftrag ab dem ersten Tag.
Zwei Beobachtungen halten die Tabelle ehrlich. Erstens schließen sich die Archetypen nicht gegenseitig aus: Eine einzelne Transaktion kann ein Kompetenzkauf mit einem Produkterweiterungs-Schweif sein, und Branchenforschung stellt ausdrücklich fest, dass die Phasen weder starr noch sequenziell sind. Zweitens bestimmt der Archetyp den Käufer, nicht nur die Due Diligence. Ökosystemunternehmen, die andere Ökosystemunternehmen kaufen, stellen weiterhin eine Minderheit der Transaktionen mit KI-Zielen dar; Käufer außerhalb des Ökosystems übertreffen diejenigen innerhalb um etwa zwei zu eins – das heißt, die meisten Käufer klassifizieren ein Geschäft zum ersten Mal, nicht zum fünften.[2]
Produkterweiterung: ein funktionierendes KI-Produkt hinzufügen
Talentbindung und Management-Kontinuität
Bei einem Kompetenzkauf ist Talent nicht eine Due-Diligence-Arbeitslinie unter mehreren; es ist das Asset. Alles andere – die Modelle, die Publikationen, die Kundenbeziehungen – hängt davon ab, dass sich einige Dutzend Menschen entscheiden zu bleiben. Deloitte benennt die Asymmetrie ungeschönt: Anders als ein Werk oder ein Patentportfolio kann Talent durch die Tür gehen, und die Geschwindigkeit bis zur Bindung ist kein Nice-to-have, sondern existenziell, denn Deals, deren Abschluss Monate dauert, riskieren genau die Kompetenz zu verlieren, die sie sichern sollten.[1]
Die Struktur des Deals sollte aus dieser Realität folgen. Deloitte identifiziert drei dominante Strukturen, die Teams ohne vollständige Unternehmensübertragung überführen: Acquihires, die kritische Forschungs- und Engineering-Teams hereinholen, während das ursprüngliche Unternehmen unabhängig weiterbesteht; nicht-exklusive IP-Lizenzierungen, die Käufern sofortigen Zugang zu differenzierter Technologie geben, ohne eine Change-of-Control-Transaktion; und strategische Partnerschaften, oft gebaut um Minderheitsbeteiligungen, Rechenverträge und kommerziellen Vertrieb, die Anreize ausrichten und gleichzeitig operative Unabhängigkeit bewahren.[1] Jede Struktur tauscht Exklusivität gegen Geschwindigkeit, und jede verlangt vom Käufer eine härtere Frage, als der Kaufvertrag üblicherweise vorsieht: Was genau wird gebunden, und wie lange?
Due-Diligence-Evidenz sollte spezifisch und dokumentarisch sein, nicht impressionistisch. Die folgenden Punkte trennen ein Team, das bleiben wird, von einem Team, das bereits Kündigungsschreiben entwirft:
Key-Person-Map: Wer besitzt die Modellarchitektur, die Trainings-Pipeline und die Kundenbeziehungen, und was passiert, wenn jede dieser Personen geht.
Bindungsökonomie: Vesting-Zeitpläne, Acceleration-Klauseln, unverfallbares Equity beim Abschluss und die Differenz zwischen der Vergütung des Ziels und den Bandbreiten des Käufers für vergleichbare Rollen.
Management-Anreize: Rollover-Equity, Earnouts, die an die Bindung des Teams und nicht allein an den Umsatz gekoppelt sind, und die Glaubwürdigkeit des Forschungsauftrags nach dem Abschluss.
Operative Autonomie nach dem Abschluss: Berichtslinien, Publikations- und Open-Source-Richtlinien, Rechenbudgets und ob der Gründer-CEO bleibt oder durch einen Konzernmanager ersetzt wird.
Kultur- und Kontinuitätssignale: Fluktuation in den zwölf Monaten vor der Unterzeichnung, bereits abgegebene Gegenangebote und ob das Team schon einmal eine Übernahme durchlaufen hat.
Management-Kontinuität verdient bei Produkt- und Plattformdeals gleiches Gewicht, wo die übernommene Führung die Technologie meist besser versteht als der Käufer. Der Integrationsplan sollte schon vor der Unterzeichnung benennen, welche Führungskräfte bleiben, welche Entscheidungen sie besitzen und von welchen Konzernprozessen sie ausgenommen sind. Mehrdeutigkeit bei einem dieser Punkte wird – zu Recht – als Signal gelesen, dass der Käufer das Asset, nicht aber die Menschen schätzt.
Proprietäre Daten und Datenrechte
Zwei Assetklassen bestimmen, ob ein KI-Ziel etwas Dauerhaftes besitzt: proprietäre Daten und das Recht, die darauf trainierten Modelle zu betreiben. Beide werden routinemäßig überbewertet, weil sich beide unter Deal-Zeitplänen schwer prüfen lassen. Die Due-Diligence-Frage bei Daten lautet: Herkunft und Lizenzkette – woher stammt jedes Trainingskorpus, unter welcher Lizenz, und überleben diese Rechte einen Kontrollwechsel? Ein Datensatz, der unter Bedingungen abgeschöpft wurde, die bei einer Übernahme enden, oder der nur für Forschungszwecke lizenziert ist, verwandelt das wertvollste Asset des Ziels am Tag des Deal-Abschlusses in eine bedingte Verbindlichkeit.
Abhängigkeit von Drittmodellen und Vendor-Lock-in
Die zweite Assetklasse ist der Abhängigkeitsstapel. Die meisten KI-Produkte sind dünne Schichten über Dritt-Foundation-Modellen, die über APIs zugänglich sind, und die Due-Diligence-Frage lautet, was mit der Stückökonomie passiert, wenn Inferenzkosten steigen, Bedingungen sich ändern oder ein Anbieter den Zugang einschränkt. Deloittes Beobachtung, dass das erworbene Asset Menschen, proprietären Code und Cloud-Rechenverträge über mehrere Jurisdiktionen hinweg umfasst, trifft hier direkt zu: Rechenverträge, GPU-Reservierungen und Mindestumsatzklauseln gehören zum erworbenen Perimeter, ob sie nun in der Bilanz auftauchen oder nicht.[1] Ein Käufer, der das Equity bepreist, aber nicht den Rechenvertrag, hat den Deal falsch bepreist.
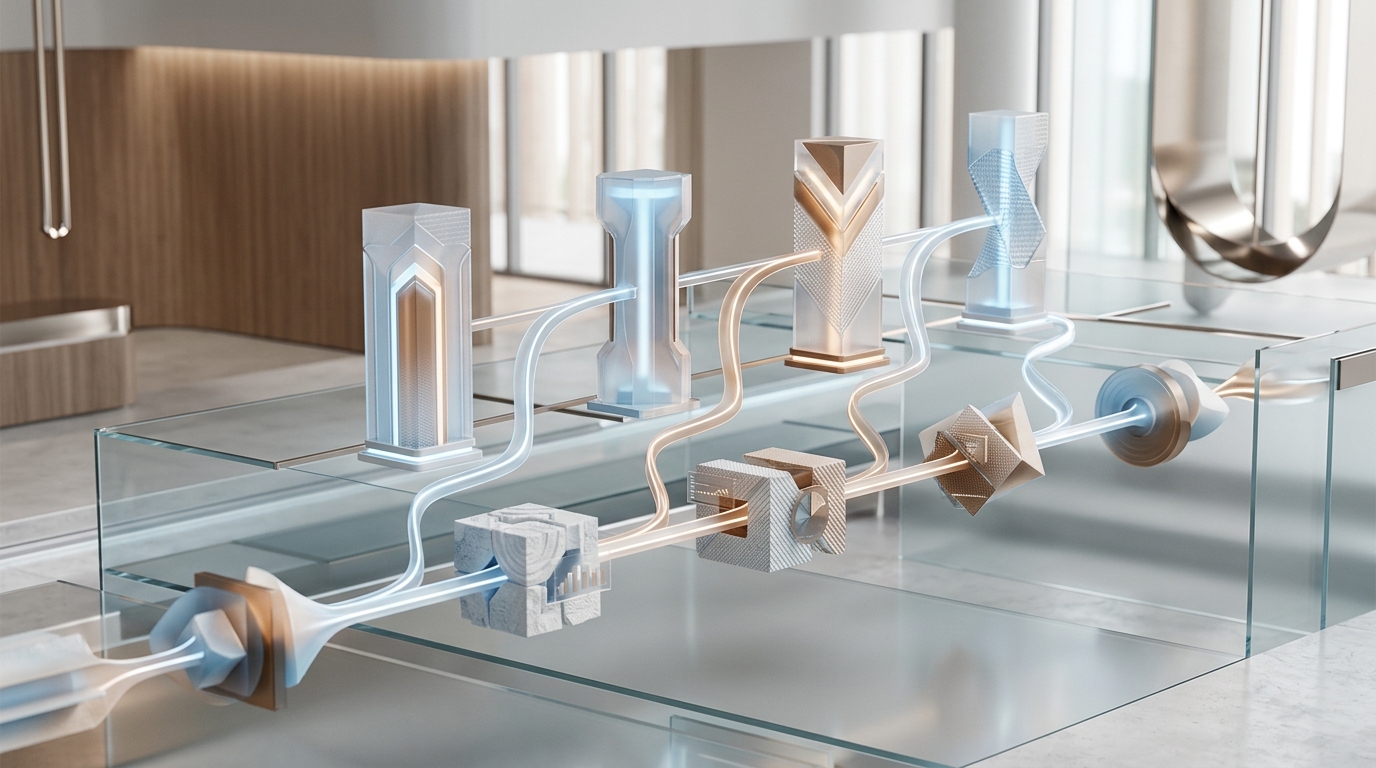
Der KI-Wertschöpfungsstapel, den ein Käufer tatsächlich übernimmt: Die Due Diligence muss jede Ebene erreichen, von den Datenrechten an der Basis bis zu den Rechenverträgen an der Spitze. · KI-generiert
Das obige Stapeldiagramm ist eine nützliche Prüfvorlage, weil sich Abhängigkeiten nach oben verstärken. Ein proprietärer Datensatz mit einer beschädigten Lizenzkette vergiftet die darauf aufbauenden Feinabstimmungen; eine Feinabstimmung, die an die API eines einzigen Anbieters gebunden ist, macht jede nachgelagerte Anwendung zum Geisel der Preissetzung dieses Anbieters. Die einzufordernden Nachweise umfassen die Lizenzkette für jedes Trainingskorpus, die Modellkarten und Evaluierungsergebnisse für jede Feinabstimmung, die API-Abhängigkeitskarte mit den aktuellen Stückökonomien je Anbieter, den Fallback-Plan für den Fall, dass ein primärer Anbieter seine Bedingungen ändert, sowie die Übertragbarkeit jedes Rechenvertrags bei einem Kontrollwechsel. Wo das Ziel ein Datenmoat für sich beansprucht, testen Sie ihn: Wie gut lässt sich das Korpus aus öffentlichen Quellen reproduzieren, und wie aktuell ist es?
Immaterialgüterrechte, Freistellungen und regulatorische Ausrichtung
Die rechtlichen Prüfungen entscheiden, ob das Geschäft auf realistischer Zeitschiene Wert schafft, und sie beginnen mit den Eigentumsverhältnissen. Modellgewichte, Trainingscode, Evaluierungs-Frameworks und Forschungsergebnisse tragen jeweils ihre eigene Rechtskette, und bei Kompetenzkäufen verläuft diese Kette häufig über namentlich benannte Personen, deren Übertragungsvereinbarungen vor Jahren unter anderen Beschäftigungsbedingungen unterzeichnet wurden. Deloitte empfiehlt, zügig ein Verteidigungspaket aufzubauen: gründliche, prüfbare Dokumentation der Immaterialgüterrechte zum Abschlusszeitpunkt, ausgelegt auf die Nachfragen nach dem Closing, die bei zugriffsgetriebenen Transaktionen unvermeidlich folgen – denn ein erheblicher Teil der Kaufpreiszahlung kann zurückbehalten werden, bis die Vollständigkeit der Übertragung nachgewiesen ist.[1]
Freistellungen folgen derselben Logik. Die Haftung für Trainingsdaten – also Urheberrechts- und Lizenzansprüche an den Korpora – und die Haftung für Ausgaben – also Schäden durch Modellausgaben im Produktivbetrieb – sind die beiden Risiken, die in Kaufverträgen am häufigsten zu ungenau gefasst werden. Die Due-Diligence-Unterlagen sollten beide quantifizieren: welche Korpora dokumentierte Lizenzen tragen, welche sich unter Fair-Use- oder vergleichbaren Doktrinen in den einschlägigen Rechtsordnungen verteidigen lassen, und wie die vertragliche Position des Zielunternehmens gegenüber seinen eigenen Kunden bei Ausgabeanprüchen aussieht. Die regulatorische Ausrichtung rundet das Bild ab. Der EU AI Act auferlegt Pflichten, die mit der Leistungsfähigkeit des Modells und dem Anwendungsfall skalieren, und wer als Käufer ein bereits ausgerolltes System übernimmt, übernimmt auch dessen Compliance-Unterlagen – oder deren Fehlen.
Kommerzielle Passung und Time-to-Value
Der Markt bewertet dies bereits selektiv. PwCs Analyse der 100 größten Unternehmensübernahmen zeigt, dass die Rolle von KI selektiver geworden ist: 2025 wurde KI in rund einem Drittel der untersuchten Deals als Teil der strategischen Rationalität genannt, in ersten Halbjahr 2026 sank dieser Anteil auf 17 %, mit Verweisen konzentriert auf die Sektoren, die dem KI-Ausbau am nächsten stehen.[3] Käufer werden, so PwC, disziplinierter darin, wo KI dauerhafte Nachfrage schafft und wo eine Partnerschaft oder Minderheitsbeteiligung der vollständigen Übernahme vorzuziehen sein könnte. Der kommerzielle Test, der das rechtliche Dossier zusammenführt, ist Deloittes Frage nach der operativen Bereitschaft: Kann der Käufer die erworbene Kompetenz am Tag 1 betreiben und bis Tag 30 verbessern, mit Personal, Immaterialgüterrechten, Systemen, Daten und Infrastrukturkapazität, die konkreten Zeitplänen und Geschäftsergebnissen zugeordnet sind?[1] Ein Deal, der diese Frage nicht beantworten kann, hat eine Wertschöpfungsthese, aber keinen Wertschöpfungsplan.
Häufige Fehlermuster
Die Fehlermuster wiederholen sich mit auffälliger Konstanz, und fast alle lassen sich auf den Klassifikationsfehler zurückführen, den dieses Framework verhindern soll. Deloittes Darstellung, warum das traditionelle Playbook versagt, lässt sich direkt auf fünf wiederkehrende Fehler abbilden: Deals, die von Anfang an falsch klassifiziert werden, sodass die Due Diligence das falsche Asset prüft; Abwanderung von Talenten nach dem Abschluss, weil die Geschwindigkeit bis zur Bindung als HR-Detail statt als existenzielle Randbedingung behandelt wurde; dünne Datenrechte, bei denen die Lizenzkette den Kontrollwechsel nicht übersteht; nicht bepreiste Modellabhängigkeit, bei der Inferenzkosten und Anbieterkonditionen außerhalb des Deal-Modells bleiben; und eine ins Stocken geratene Integration zwischen Unterzeichnung und Wertschöpfung, die den Geschwindigkeitsvorteil verspielt, der die Struktur erst gerechtfertigt hat.[1]
Evidenz-Checkliste für AI-M&A
Das Gegenmittel ist eine kompakte Evidenz-Checkliste, nach Archetypen gegliedert, auf die sich das Deal-Team vor der Unterzeichnung der Absichtserklärung verständigt. Jede Zeile benennt den Nachweis, der im Datenraum existieren muss – nicht die Behauptung, die im Pitch wahr sein sollte:
Team: Key-Person-Map, Bindungsökonomie, Anreizstrukturen und operative Autonomie nach dem Abschluss, mit dem größten Gewicht bei Kompetenzkäufen.
IP: Rechtskette für Modellgewichte, Code und Forschungsergebnisse; Abtretungsvereinbarungen für namentlich genannte Personen; Freistellungsdeckung für Haftung für Trainingsdaten und Haftung für Ausgaben.
Daten: Lizenzkette für jeden Trainingskorpus, Überleben des Kontrollwechsels, Reproduzierbarkeit des behaupteten Datenmoats und Aktualität des Korpus.
Infrastruktur: Rechenverträge und deren Übertragbarkeit, eine API-Abhängigkeitskarte mit Stückökonomie pro Anbieter sowie der Fallback-Plan für den Fall geänderter Konditionen.
Kommerziell: Umsatzqualität und Kohortenbindung für Produkt-Deals; Architekturkompatibilität und Analyse der Anbieterüberschneidung für Plattform-Deals; regulatorische und kartellrechtliche Ausgangslage für Ökosystempositionen.
Führende Akteure führen diese Checkliste zunehmend mit KI in der Due Diligence selbst durch. Bains Befragung von mehr als 300 M&A-Führungskräften ergab, dass sich die Nutzung von KI-Tools 2025 mehr als verdoppelt hat, wobei 45 % der Befragten inzwischen auf die Technologie setzen und rund ein Drittel der Dealmaker KI systematisch einsetzt oder M&A-Prozesse um sie herum neu gestaltet.[5] McKinseys Umfragearbeit deutet in dieselbe Richtung: Befragte, die generative KI in ihren M&A-Aktivitäten nutzen, berichten von einer durchschnittlichen Kostenreduktion von rund 20 %.[6] Das Tooling ersetzt das Klassifikationsurteil nicht, aber es verändert, was ein Deal-Team in der Zeit überprüfen kann, die ein Wettbewerbsprozess zulässt.
KI-Due Diligence im Deal-Tempo
Dieses Playbook unter komprimierten Zeitlinien zu operationalisieren ist die praktische Grenze alles zuvor Gesagten. Eine Evidenzdatei mit vier Archetypen ist leicht zu spezifizieren, aber schwer zu erstellen, wenn sich der Datenraum drei Wochen vor Fristablauf der Gebote öffnet und Tausende Verträge, Modelldokumentationsseiten und Finanzmodelle in gemischten Formaten enthält. Hier verändert eine KI-native Due-Diligence-Plattform die Ökonomie der Arbeit: Die Data Room Ingestion scannt VDR-Dokumente innerhalb von Minuten, die AI-Analysis Engine liest, kreuzverweist und argumentiert über Tausende Dokumente hinweg, um Analysen zu erzeugen, der Risk Radar hebt Befunde nach Wesentlichkeit, finanzieller Auswirkung und Deal-Relevanz hervor, der Collaboration Hub koordiniert Arbeitsströme in Echtzeit, und der Report Builder entwirft investorenreife Deliverables mit vollständiger Quellenrückverfolgbarkeit. PwC beschreibt denselben Wandel auf Marktebene: KI beschleunigt Due Diligence, Bewertung und die Vorbereitung von Investmentausschüssen, wobei KI-gestützte Datenräume und Deal-Plattformen bereits große Dokumentenmengen analysieren und zusammenfassen sowie potenzielle Risiken aufdecken.[3]
Plausitys Leistungen lassen sich direkt auf die vier Archetypen abbilden. AI Impact DD prüft, wie sich KI auf die Haltbarkeit des Geschäftsmodells und die Wettbewerbsposition eines Ziels auswirkt. Tech DD auditiert den Abhängigkeitsstapel, von Datenrechten und Modellherkunft bis zu Rechenverträgen. Commercial DD prüft Umsatzqualität, Bindung und Time-to-Value für Produkt- und Plattform-Deals. AI for M&A stattet das Deal-Team selbst mit KI-nativen Workflows aus, und Value Creation DD wandelt die Due-Diligence-Unterlagen in einen Post-Close-Plan mit benannten Hebeln und Zeitlinien um. Der rote Faden ist archetypenspezifische Evidenz, erstellt im Deal-Tempo, damit die Klassifikationsentscheidung anhand von Dokumenten statt Behauptungen geprüft wird. Teams, die eine laufende KI-Transaktion betreuen, können eine Demo mit Plausity vereinbaren, um zu sehen, wie die archetypenspezifische Evidenzdatei anhand ihrer eigenen Deal-Dokumente zusammengestellt wird.
Wie Plausity diesen Workflow beschleunigt
Plausity ist ein KI-nativer Workspace für Due Diligence und Deal Intelligence, der M&A-Berater, VC- und PE-Fonds, Corporate-Development-Teams und Investmentbank-Deal-Teams dabei unterstützt, Evidenz, Erkenntnisse und Fragen entlang eines Datenraums zu strukturieren. Plausity unterstützt Evidenzextraktion, Quellennachweise, Findings-Management und IC-Vorbereitung — Plausity ersetzt keine menschlichen Analysten, Berater oder Investmentprofis, erbringt keine rechtliche, steuerliche, prüferische, regulatorische oder Anlageberatung und trifft keine autonomen Investitionsentscheidungen. Alle Erkenntnisse erfordern menschliche Prüfung. Gebaut für heutige Investment- und Deal-Teams. Vertrauen von >200 Firmen.
Um die Kernfähigkeiten zu erkunden, siehe die Plausity AI Analysis Engine, Findings & Risk Intelligence und Evidence Gap Detection, sowie die IC-Memo-Produktseite und den AI Q&A Assistant. Für Team-Workflows siehe VC- und PE-Fonds und M&A-Advisory-Firmen, sowie AI-Impact-Due-Diligence, Value Creation, Tech DD und Commercial DD.
Quellen
- [1] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/how-ai-companies-rewriting-m-and-a.html
- [2] Branchenforschung.com — https://www.Branchenforschung.com/publications/2026/ai-m-and-a-no-consolidation-yet
- [3] pwc.com — https://www.pwc.com/gx/en/services/deals/trends.html
- [4] Deal-Datenbanken.com — https://Deal-Datenbanken.com/news/reports/q1-2026-ai-vc-trends
- [5] Branchenanalyse.com — https://www.Branchenanalyse.com/insights/capability-for-a-new-era-m-and-a-report-2026/
- [6] Branchenforschung.com — https://www.Branchenforschung.com/capabilities/m-and-a/our-insights/gen-ai-in-m-and-a-from-theory-to-practice-to-high-performance