IA · Cet article a été créé avec l'aide de l'IA.
By Saachi Baghel
Playbook M&A IA : classer les transactions de capacité, de produits, de plateforme et d'écosystème, avec les preuves de due diligence, les risques et la
Table des matières
Quel type d'acquisition d'IA réalisez-vous réellement ?
Les quatre archétypes : capacité, produit, plateforme, écosystème
Fidélisation des talents et continuité managériale
Données propriétaires et droits sur les données
Dépendance aux modèles tiers et verrouillage fournisseur
Propriété intellectuelle, garanties et posture réglementaire
Adéquation commerciale et délai de création de valeur
Modes d'échec courants et liste de contrôle des preuves
Mener la due diligence IA au rythme de la transaction
Questions fréquentes
Sources
Quel type d'acquisition d'IA réalisez-vous réellement ?
Comment une entreprise doit-elle décider du type d'acquisition d'IA qu'elle réalise réellement, et la diligencer en conséquence? La réponse directe: avant l'ouverture de tout chantier de due diligence, classer la transaction selon l'un des quatre archétypes — un achat de capacité, une extension de produit, un assemblage de plateforme ou une position d' infrastructure et d'écosystème — puis faire correspondre les preuves, le registre des risques et le plan d'intégration à cette classification. Une mauvaise classification est la cause racine des transactions IA qui échouent: une équipe achetée comme une capacité mais intégrée comme une ligne de produits perd les personnes pour lesquelles on a payé, et une plateforme assemblée à partir de solutions ponctuelles sans audit des droits sur les données est une pile Frankenstein avec une valorisation attachée. La classification n'est pas académique. Elle détermine quels documents comptent, quels experts siègent dans la salle et à quoi servent les cent premiers jours après la clôture.
Le playbook traditionnel casse parce que le périmètre de l'actif ne tient plus. Comme le formule Deloitte, l'ancien scénario supposait un actif bien défini — une usine, une marque, une plateforme logicielle — entouré d'un périmètre propre avant que la due diligence ne commence. Lorsque l'actif est constitué de personnes, de code et de contrats de calcul, le périmètre ne peut pas être fixé à l'avance, les talents ont leur propre agentivité et tout est interdépendant, si bien que le périmètre de la transaction n'est souvent pleinement compris qu'après la signature.[1] Une due diligence conçue pour un instantané statique d'un actif défini manquera systématiquement ce qu'une cible IA est réellement.
Le contexte de marché accentue les enjeux. L'analyse du recherche sectorielle des acquisitions majoritaires stratégiques dans l'écosystème de l'IA révèle que l'achat de capacité et l'expansion de produits représentaient ensemble 95 % de toutes les acquisitions de janvier 2020 à août 2026, tandis que l'assemblage de plateforme est la seule motivation en progression sensible, passant de 3 % du volume en 2020 à 9 % au début de 2026.[2] PwC suit une valeur mondiale des transactions en route vers environ 4 000 milliards de dollars en 2026, la meilleure année depuis 2021, les mégatransactions de plus de 5 milliards de dollars représentant désormais 48 % de la valeur totale, le double de leur part d'il y a deux ans.[3] bases de deals a enregistré 255,5 milliards de dollars de financement en capital-risque pour l'IA au seul premier trimestre 2026, dépassant le total de l'année entière 2025, l'acquisition de xAI par SpaceX pour 250 milliards de dollars s'imposant comme la plus grande opération de M&A liée à l'IA jamais enregistrée.[4] Le capital est abondant ; la discipline nécessaire pour classer ce qui est acheté ne l'est pas.
Achat de capacité : la cible est une équipe, un modèle ou de la recherche appliquée que l'acquéreur ne peut pas construire assez rapidement en interne.
Expansion de produits : la cible est un produit d'IA fonctionnel qui s'intègre dans un portefeuille et une base de revenus existants.
Assemblage de plateforme : la transaction combine plusieurs briques d'IA en une plateforme cohérente, la motivation de transaction à la croissance la plus rapide dans l'écosystème.
Infrastructure et position dans l'écosystème : la transaction sécurise des positions en données, distribution, puissance de calcul ou intégrations, là où se concentrent désormais les plus grandes opérations.
Achat de capacité : talents, modèles, recherche appliquée
Chaque archétype porte un objectif stratégique différent, exige des preuves différentes, échoue de différentes manières et crée de la valeur par un mécanisme différent. Le tableau-cadre ci-dessous est l'outil de travail de cet article : situez la transaction dans une ligne avant de concevoir le plan de due diligence, et résistez à la tentation d'appliquer la même liste de contrôle aux quatre. L'arc de maturité du recherche sectorielle est également utile ici : l'achat de capacité correspond à la phase 1, l'expansion de produits à la phase 2 et l'assemblage de plateforme à la phase 3, et la répartition des motivations dans l'écosystème indique à un acquéreur le stade atteint par un segment donné.[2]
Dans un achat de capacité, l'objectif est un savoir-faire que l'acquéreur ne peut pas construire assez rapidement, et les cibles sont souvent petites, sans revenus et valorisées pour ce qu'elles peuvent faire plutôt que pour ce qu'elles gagnent. Les preuves qui comptent sont la cartographie des personnes clés, la lignée des publications et des modèles, l'économie de la rétention, les registres de cession de propriété intellectuelle et les structures d'incitation ; le risque principal est que les talents partent avant ou peu après la clôture, ou que la propriété intellectuelle s'avère personnelle plutôt qu'institutionnelle. La valeur est créée par la rapidité de rétention : autonomie opérationnelle, incitations et un mandat de recherche crédible dès le premier jour.
Deux observations maintiennent l'honnêteté du tableau. Premièrement, les archétypes ne s'excluent pas mutuellement : une même transaction peut être un achat de capacité avec une queue d'expansion de produits, et le recherche sectorielle note explicitement que les phases ne sont ni rigides ni séquentielles. Deuxièmement, l'archétype détermine l'acquéreur, et pas seulement la due diligence. Les entreprises de l'écosystème qui rachètent d'autres entreprises de l'écosystème restent minoritaires dans les transactions visant des cibles d'IA, les acquéreurs extérieurs à l'écosystème étant environ deux fois plus nombreux que ceux de l'intérieur, ce qui signifie que la plupart des acquéreurs classent une transaction pour la première fois, et non pour la cinquième.[2]
Expansion de produits : ajouter un produit d'IA fonctionnel
Rétention des talents et continuité du management
Dans un achat de capacité, les talents ne constituent pas un volet de due diligence parmi d'autres ; ils sont l'actif lui-même. Tout le reste — les modèles, les publications, les relations clients — dépend d'une poignée de personnes qui décident de rester. Deloitte est sans détour sur cette asymétrie : contrairement à une usine ou à un portefeuille de brevets, les talents peuvent partir du jour au lendemain, et la rapidité de rétention n'est pas un luxe mais une question existentielle, car les transactions qui mettent des mois à se conclure risquent de perdre précisément la capacité qu'elles étaient censées sécuriser.[1]
La structure de la transaction devrait découler de cette réalité. Deloitte identifie trois structures dominantes qui permettent de transférer des équipes sans transfert complet d'entité : les acqui-hires qui intègrent des équipes de recherche et d'ingénierie critiques tandis que l'entreprise d'origine continue d'opérer de manière indépendante ; les licences de propriété intellectuelle non exclusives qui donnent aux acheteurs un accès immédiat à une technologie différenciante sans opération de changement de contrôle ; et les partenariats stratégiques, souvent construits autour d'investissements minoritaires, d'engagements de capacité de calcul et de distribution commerciale, qui alignent les incitations tout en préservant l'indépendance opérationnelle.[1] Chaque structure échange l'exclusivité contre la rapidité, et chacune oblige l'acheteur à répondre à une question plus difficile que ne le prévoit généralement le contrat d'achat : qu'est-ce qui, exactement, est retenu, et pour combien de temps ?
Les éléments de preuve issus de la due diligence doivent être précis et documentés, non impressionnistes. Les points suivants distinguent une équipe qui restera d'une équipe qui rédige déjà ses lettres de démission :
Cartographie des personnes clés : qui détient l'architecture du modèle, le pipeline d'entraînement et les relations clients, et que se passe-t-il si chacun d'eux part.
Économie de la rétention : calendriers d'acquisition des droits, clauses d'accélération, participations non acquises à la clôture, et écart entre la rémunération de la cible et les grilles de l'acquéreur pour des rôles équivalents.
Incitations du management : participation au capital reportée, compléments de prix liés à la rétention de l'équipe plutôt qu'au seul chiffre d'affaires, et crédibilité du mandat de recherche proposé après la clôture.
Autonomie opérationnelle après la clôture : lignes hiérarchiques, politiques de publication et d'open source, budgets de calcul, et question de savoir si le fondateur-CEO reste ou est remplacé par un dirigeant du groupe.
Signaux culturels et de continuité : attrition au cours des douze mois précédant la signature, contre-offres déjà formulées, et expérience éventuelle de l'équipe en matière d'acquisition.
La continuité du management mérite une attention égale dans les transactions portant sur des produits et des plateformes, où la direction acquise comprend généralement la technologie mieux que l'acheteur. Le plan d'intégration devrait désigner, avant la signature, quels dirigeants restent, quelles décisions leur appartiennent et à quels processus du groupe ils sont exemptés. Toute ambiguïté sur ces points est perçue, à juste titre, comme le signe que l'acheteur valorise l'actif mais pas les personnes.
Données propriétaires et droits sur les données
Deux classes d'actifs déterminent si une cible IA possède quelque chose de durable : les données propriétaires, et le droit d'exploiter les modèles entraînés sur ces données. Les deux sont systématiquement surévaluées, car toutes deux sont difficiles à auditer dans les délais d'une transaction. La question de due diligence pour les données concerne la provenance et la chaîne de licences : d'où vient chaque corpus d'entraînement, sous quelle licence, et ces droits survivent-ils à un changement de contrôle ? Un jeu de données collecté sous des conditions qui prennent fin en cas d'acquisition, ou sous licence réservée à la recherche uniquement, transforme l'actif le plus précieux de la cible en passif éventuel dès le jour de la clôture.
Dépendance aux modèles tiers et verrouillage fournisseur
La seconde classe d'actifs est la pile de dépendances. La plupart des produits IA sont de fines couches au-dessus de modèles de fondation tiers accessibles via des API, et la question de due diligence est de savoir ce qu'il advient de l'économie unitaire si les coûts d'inférence augmentent, si les conditions changent ou si un fournisseur restreint l'accès. L'observation de Deloitte selon laquelle l'actif acquis englobe les personnes, le code propriétaire et les contrats de calcul dans le cloud, répartis sur plusieurs juridictions, s'applique directement ici : les engagements de capacité de calcul, les réservations de GPU et les clauses de dépense minimale font partie du périmètre acquis, qu'ils figurent ou non au bilan.[1] Un acquéreur qui évalue le capital mais pas le contrat de calcul a mal évalué la transaction.
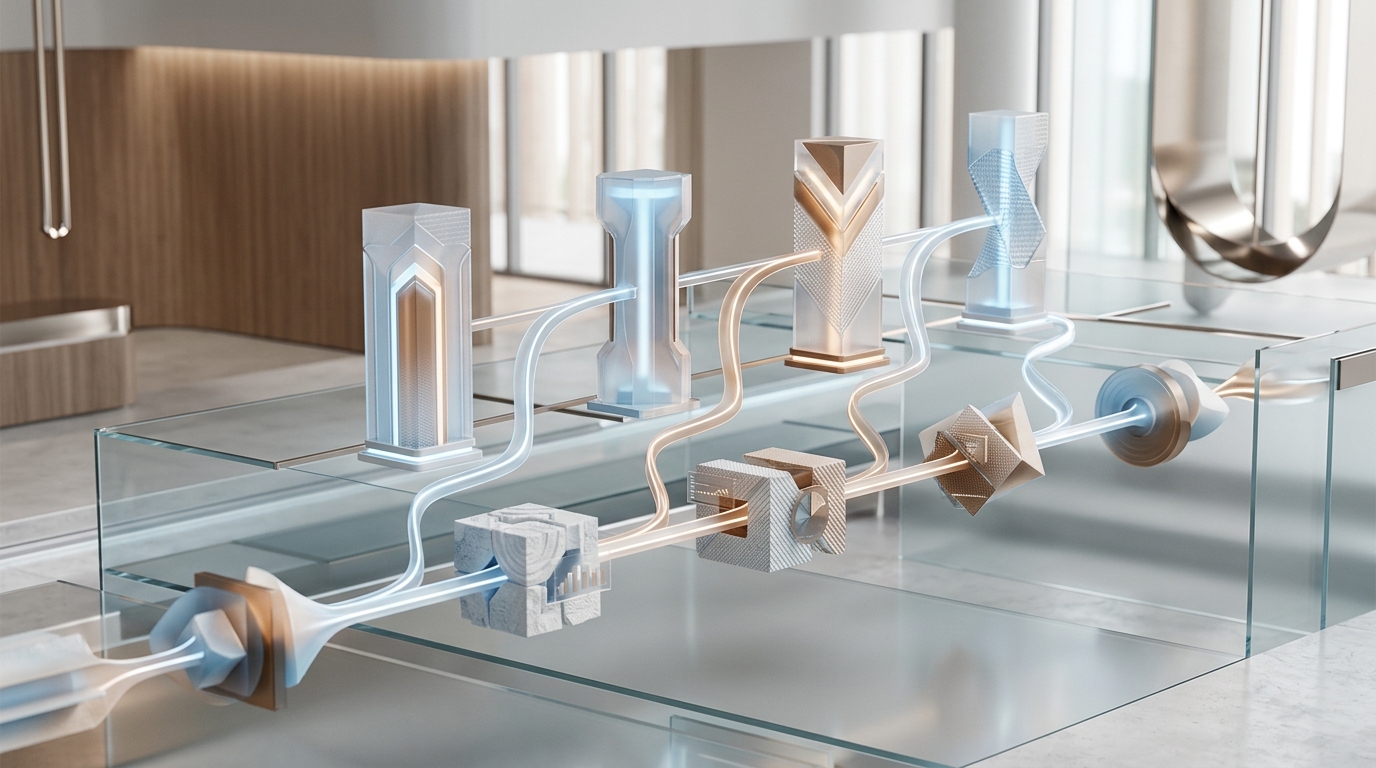
La pile de valeur IA qu'un acquéreur hérite réellement : la due diligence doit atteindre chaque couche, des droits sur les données à la base jusqu'aux contrats de capacité de calcul au sommet. · Généré par IA
Le diagramme de la pile ci-dessus constitue un modèle d'audit utile, car les dépendances se cumulent vers le haut. Un jeu de données propriétaire dont la chaîne de licences est rompue contamine les affinages construits dessus ; un affinage verrouillé sur l'API d'un seul fournisseur transforme chaque application en aval en otage de la tarification de ce fournisseur. Les preuves à exiger comprennent la chaîne de licences de chaque corpus d'entraînement, les fiches de modèle et les résultats d'évaluation de chaque affinage, la cartographie des dépendances API avec l'économie unitaire actuelle par fournisseur, le plan de secours si un fournisseur principal modifie ses conditions, et la transférabilité de chaque contrat de capacité de calcul en cas de changement de contrôle. Lorsque la cible revendique une douve de données, testez-la : dans quelle mesure le corpus est-il reproductible à partir de sources publiques, et à quel point est-il à jour ?
Propriété intellectuelle, indemnités et posture réglementaire
Les tests juridiques déterminent si la transaction crée de la valeur dans un délai réaliste, et ils commencent par la propriété. Les poids de modèles, le code d'entraînement, les harnais d'évaluation et les résultats de recherche portent chacun leur propre chaîne de titres, et dans les achats de capacité, cette chaîne passe souvent par des personnes nommément désignées dont les accords de cession ont été signés il y a des années, dans le cadre de conditions d'emploi différentes. Deloitte recommande de constituer rapidement un dossier de défendabilité : des registres complets et auditables de la propriété intellectuelle à la clôture, conçus pour les vérifications post-clôture qui suivent inévitablement les transactions motivées par l'accès aux ressources, car une part significative du prix peut être retenue jusqu'à démonstration de l'exhaustivité du transfert.[1]
Les indemnités suivent la même logique. La responsabilité liée aux données d'entraînement, c'est-à-dire les réclamations de droit d'auteur et de licence sur les corpus, et la responsabilité liée aux sorties, c'est-à-dire les dommages causés par les sorties de modèles en production, sont les deux expositions les plus souvent insuffisamment précisées dans les accords d'achat. Le dossier de due diligence doit quantifier les deux : quels corpus disposent de licences documentées, lesquels sont défendables au titre de l'usage loyal ou de doctrines équivalentes dans les juridictions concernées, et quelle est la position contractuelle de la cible vis-à-vis de ses propres clients concernant les réclamations liées aux sorties. La posture réglementaire complète le tableau. L'AI Act européen impose des obligations qui s'accentuent avec la capacité du modèle et le cas d'usage, et un acquéreur qui hérite d'un système déployé hérite de son dossier de conformité — ou de son absence.
Adéquation commerciale et délai de création de valeur
Le marché opère déjà une tarification sélective à cet égard. L'analyse de PwC des 100 plus grandes transactions de fusion-acquisition d'entreprises révèle que le rôle de l'IA est devenu plus sélectif : en 2025, environ un tiers des transactions analysées citaient l'IA dans leur justification stratégique, mais au premier semestre 2026, cette proportion est tombée à 17 %, les références se concentrant dans les secteurs les plus proches du déploiement de l'IA.[3] Selon PwC, les acheteurs deviennent plus rigoureux quant aux endroits où l'IA crée une demande durable et où un partenariat ou un investissement minoritaire peut constituer une meilleure voie que la propriété totale. Le test commercial qui relie l'ensemble du dossier juridique est la question de la préparation opérationnelle de Deloitte : l'acheteur peut-il exploiter la capacité acquise dès le premier jour et l'améliorer d'ici le trentième jour, avec les personnes, la propriété intellectuelle, les systèmes, les données et la capacité d'infrastructure associés à des échéances précises et à des résultats commerciaux ?[1] Une transaction qui ne peut répondre à cette question dispose d'une thèse de création de valeur, non d'un plan de création de valeur.
Schémas d'échec récurrents
Les schémas d'échec se répètent avec une régularité frappante, et presque tous remontent à l'erreur de classification que ce cadre est conçu pour prévenir. Le récit de Deloitte sur les raisons pour lesquelles le manuel traditionnel échoue correspond directement à cinq échecs récurrents : des transactions mal classées dès le départ, si bien que la due diligence examine le mauvais actif ; l'attrition des talents après la clôture, parce que la rapidité de rétention a été traitée comme un détail RH plutôt que comme une contrainte existentielle ; des droits sur les données trop minces, lorsque la chaîne de licences ne survit pas au changement de contrôle ; une dépendance aux modèles non valorisée, lorsque les coûts d'inférence et les conditions des fournisseurs restent en dehors du modèle de transaction ; et une intégration bloquée entre la signature et la réalisation de la valeur, qui sacrifie l'avantage de vitesse qui justifiait la structure au départ.[1]
Liste de contrôle des preuves pour les fusions-acquisitions d'IA
La parade est une liste de contrôle compacte de preuves, organisée par archétype, sur laquelle l'équipe de transaction s'accorde avant la signature de la lettre d'intention. Chaque ligne désigne la preuve qui doit exister dans la data room, et non l'affirmation qui devrait être vraie dans le pitch :
Équipe : cartographie des personnes clés, économie de la rétention, structures d'incitation et autonomie opérationnelle après la clôture, avec un poids maximal pour les achats de capacité.
PI : chaîne de titres pour les poids de modèles, le code et les résultats de recherche ; accords de cession pour les personnes nommément désignées ; couverture d'indemnisation pour la responsabilité liée aux données d'entraînement et aux sorties.
Données : chaîne de licences pour chaque corpus d'entraînement, survie au changement de contrôle, reproductibilité de la douve de données revendiquée et fraîcheur du corpus.
Infrastructure : contrats de capacité de calcul et leur cessibilité, cartographie des dépendances API avec l'économie unitaire par fournisseur, et plan de secours en cas de changement des conditions.
Commercial : qualité du chiffre d'affaires et rétention par cohorte pour les transactions de produits ; compatibilité architecturale et analyse du chevauchement des fournisseurs pour les transactions de plateformes ; posture réglementaire et antitrust pour les positions dans l'écosystème.
Les acquéreurs de premier plan utilisent de plus en plus cette liste de contrôle avec l'IA au sein même de la due diligence. L'enquête de analyse sectorielle auprès de plus de 300 dirigeants de fusions-acquisitions a révélé que l'adoption des outils d'IA a plus que doublé en 2025, 45 % des répondants s'appuyant désormais sur cette technologie, et environ un tiers des acteurs de transactions déployant l'IA de manière systématique ou repensant leurs processus de M&A autour d'elle.[5] Les travaux d'enquête de recherche sectorielle vont dans le même sens : les répondants utilisant l'IA générative dans leurs activités de M&A font état d'une réduction moyenne des coûts d'environ 20 %.[6] L'outil ne remplace pas le jugement de classification, mais il change ce qu'une équipe de transaction peut vérifier dans le temps qu'un processus concurrentiel permet.
Mener la due diligence IA au rythme de la transaction
Mettre en œuvre ce manuel dans des délais compressés est la contrainte pratique de tout ce qui précède. Un dossier de preuves à quatre archétypes est facile à spécifier et difficile à produire lorsque la data room ouvre trois semaines avant la date limite des offres et contient des milliers de contrats, de pages de documentation de modèles et de modèles financiers dans des formats hétérogènes. C'est là qu'une plateforme de due diligence native IA change l'économie du travail: Data Room Ingestion analyse les documents du VDR en quelques minutes, le moteur d'analyse IA lit, recoupe et raisonne sur des milliers de documents pour générer des analyses, le Risk Radar fait remonter les constats par matérialité, impact financier et pertinence pour la transaction, le Collaboration Hub coordonne les chantiers en temps réel, et le Report Builder rédige des livrables prêts pour les investisseurs avec une traçabilité complète des sources. PwC décrit la même évolution au niveau du marché: l'IA accélère la due diligence, l'évaluation et la préparation des comités d'investissement, les data rooms et plateformes de transactions dopées à l'IA analysant et résumant déjà de grands volumes de documents et faisant remonter les risques potentiels.[3]
Les services de Plausity correspondent directement aux quatre archétypes. AI Impact DD teste comment l'IA affecte la durabilité du modèle économique d'une cible et sa position concurrentielle. Tech DD audite la pile de dépendances, des droits sur les données à la lignée des modèles et aux contrats de capacité de calcul. Commercial DD teste la qualité du chiffre d'affaires, la rétention et le délai de création de valeur pour les transactions de produits et de plateformes. AI for M&A équipe l'équipe de transaction elle-même de flux de travail natifs IA, et Value Creation DD convertit le dossier de due diligence en un plan post-clôture avec des leviers nommés et des échéances. Le fil conducteur est un dossier de preuves propre à chaque archétype, produit au rythme de la transaction, afin que la décision de classification soit confrontée à des documents plutôt qu'à des affirmations. Les équipes menant une transaction IA en cours peuvent organiser une démo avec Plausity pour voir le dossier de preuves propre à leur archétype assemblé sur leurs propres documents de transaction.
Comment Plausity accélère ce workflow
Plausity est un workspace IA-native de due diligence et de deal intelligence qui aide les cabinets de conseil M&A, les fonds VC et PE, les équipes corporate development et les équipes deal en banque d'investissement à structurer preuves, conclusions et questions au sein d'une data room. Plausity soutient l'extraction de preuves, l'ancrage aux sources, la gestion des conclusions et la préparation de l'IC — Plausity ne remplace pas les analystes humains, conseils ou professionnels de l'investissement, ne fournit pas de conseil juridique, fiscal, d'audit, réglementaire ou d'investissement, et ne prend pas de décisions d'investissement autonomes. Toutes les conclusions requièrent un examen humain. Conçu pour les équipes deal et investissement d'aujourd'hui. Utilisé par >200 sociétés.
Pour explorer les capacités sous-jacentes, voir Plausity AI Analysis Engine, Findings & Risk Intelligence et Evidence Gap Detection, ainsi que IC memo et AI Q&A Assistant. Pour les workflows d'équipe, voir fonds VC et PE et cabinets de conseil M&A, ainsi que la due diligence AI Impact, création de valeur, Tech DD et Commercial DD.
Sources
- [1] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/how-ai-companies-rewriting-m-and-a.html
- [2] recherche sectorielle.com — https://www.recherche sectorielle.com/publications/2026/ai-m-and-a-no-consolidation-yet
- [3] pwc.com — https://www.pwc.com/gx/en/services/deals/trends.html
- [4] bases de deals.com — https://bases de deals.com/news/reports/q1-2026-ai-vc-trends
- [5] analyse sectorielle.com — https://www.analyse sectorielle.com/insights/capability-for-a-new-era-m-and-a-report-2026/
- [6] recherche sectorielle.com — https://www.recherche sectorielle.com/capabilities/m-and-a/our-insights/gen-ai-in-m-and-a-from-theory-to-practice-to-high-performance