IA · Cet article a été créé avec l'aide de l'IA.
By Saachi Baghel
Découvrez un cadre de ROI de l'IA reliant les pilotes à l'EBITDA et à l'impact en trésorerie, avec les preuves attendues par les CFO et les investisseurs
Table des matières
Comment mesurer le ROI de l'IA : la réponse directe
Le cadre de ROI de l'IA : de l'initiative à la trésorerie
Le gain de revenus : là où l'IA fait bouger le chiffre d'affaires
De la productivité à l'EBITDA : le piège de la causalité
Le volet complet des coûts : modèles, inférence et implémentation
Le tableau du ROI de l'IA : métriques, lignes financières et modes d'échec
Comment les CFO et les investisseurs doivent éprouver le dossier IA
Questions fréquentes
Sources
Comment mesurer le ROI de l'IA : la réponse directe
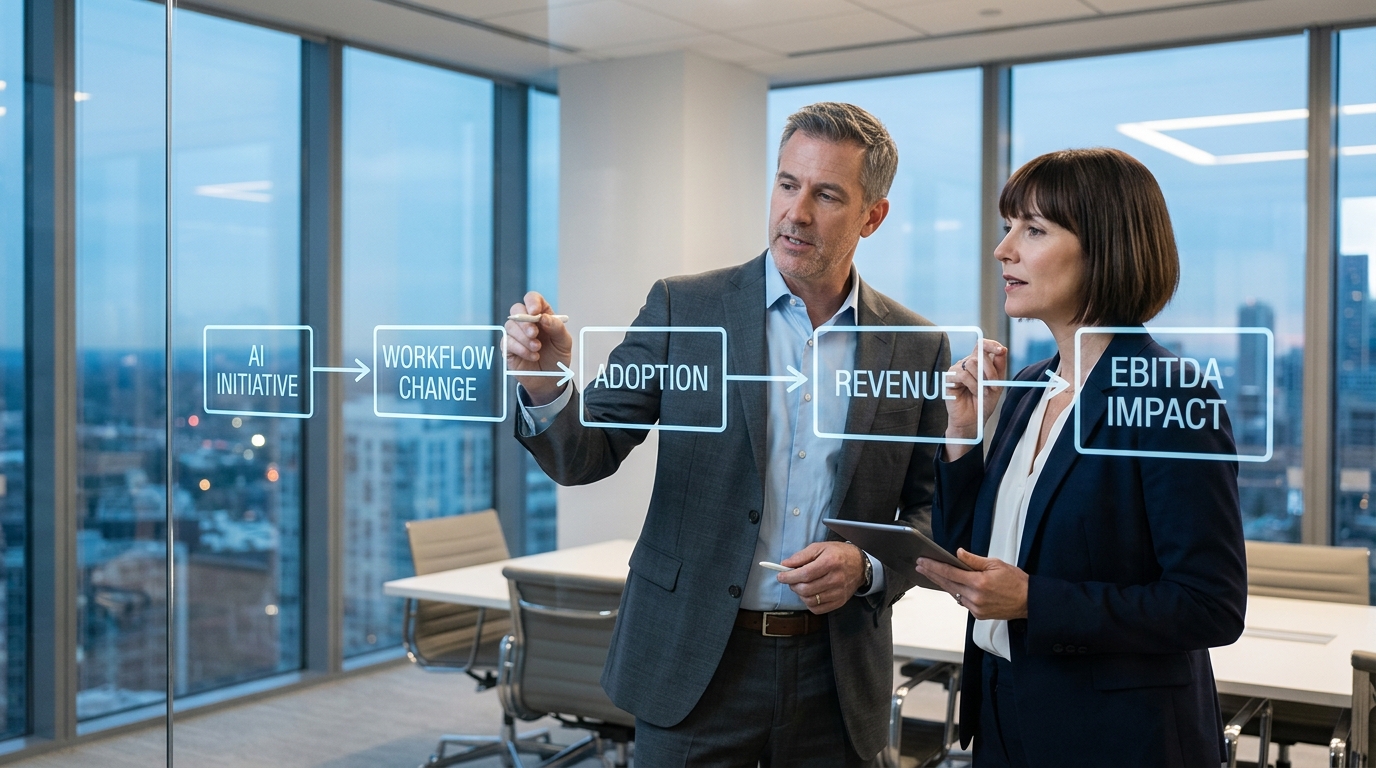
Pour mesurer le ROI de l'IA avec précision, les équipes dirigeantes doivent abandonner les métriques d'activité et suivre une chaîne causale stricte : de l'initiative IA au changement de workflow, du changement de workflow à l'adoption durable, de l'adoption à une métrique opérationnelle mesurable, de la métrique opérationnelle à une ligne de revenus ou de coûts, et enfin à un impact vérifié en trésorerie ou en EBITDA. Si un déploiement d'intelligence artificielle ne modifie pas une base opérationnelle et ne se traduit pas dans les états financiers, il a généré un retour sur investissement nul.
Le paysage des entreprises est passé de façon décisive de l'expérimentation spéculative à la redevabilité financière. Selon le recherche sectorielle Global Survey on the state of AI, 37 % des organisations attribuent au moins une part de leur EBIT à l'usage de l'IA, mais à peine 6 % se qualifient comme performantes de haut niveau, attribuant 5 % ou plus de leur EBIT à l'IA. Parallèlement, les recherches de l'initiative NANDA du MIT indiquent qu'environ 95 % des pilotes d'IA générative en entreprise ne produisent aucun impact mesurable sur le compte de résultat.[1]
La cause profonde de ces échecs est une confusion généralisée entre activité opérationnelle et retour financier. Les heures gagnées, les tokens consommés et le nombre de tâches automatisées ne constituent pas un ROI. Un ingénieur logiciel qui génère du code 20 % plus vite ou un analyste qui résume des documents en quelques minutes ne crée aucune valeur financière tant que l'organisation ne convertit pas cette capacité libérée en réduction des dépenses d'agences externes, en évitement de recrutements ou en accroissement du débit commercial.[2]
Les métriques d'activité telles que le volume de requêtes ou la fréquence de connexion reflètent l'utilisation du logiciel, et non la valeur commerciale.
Les gains de productivité doivent se traduire directement par des changements structurels de postes de ligne dans les frais généraux et administratifs (G&A), la recherche et développement (R&D) ou le coût des marchandises vendues (COGS).
Démontrer une véritable création d'EBITDA exige de valider chaque maillon de la chaîne causale avant d'attribuer des résultats financiers à l'IA.
Le cadre de ROI de l'IA : de l'initiative à la trésorerie
Combler l'écart entre le déploiement technique et des bilans audités exige un cadre de ROI de l'IA discipliné. Chaque allocation de capital vers l'apprentissage automatique ou des flux de travail agentiques doit être souscrite comme un projet de transformation opérationnelle plutôt que comme une licence informatique expérimentale.
Le cadre institutionnel de ROI de l'IA : valider chaque maillon causal, du changement opérationnel au rendement financier. · Généré par IA
Dans l'enquête AI Radar 2026 du recherche sectorielle, 82 % des directeurs généraux se sont déclarés optimistes quant au retour sur investissement de l'IA, alors que seuls 6 % des entreprises obtiennent aujourd'hui une valeur financière significative en réduction des coûts ou en expansion du chiffre d'affaires.[2] Combler cet écart exige de vérifier trois conditions opérationnelles distinctes :
Reconfiguration des flux de travail : le processus métier sous-jacent doit être repensé en profondeur plutôt que simplement recouvert d'un logiciel. Les points d'approbation intermédiaires, les revues redondantes et les transferts manuels doivent être éliminés.
Pénétration durable des flux de travail : l'adoption doit être mesurée par les taux d'achèvement quotidiens actifs des flux de travail plutôt que par l'activation de licences.
Évolution des métriques opérationnelles : des indicateurs clés de performance concrets (tels que le temps de cycle, le taux de conversion ou les taux d'erreur) doivent enregistrer une variance statistiquement significative par rapport à un groupe de contrôle.
En outre, les directeurs financiers doivent distinguer l'impact sur l'EBITDA, l'impact en trésorerie et l'impact purement comptable. La capitalisation des coûts de développement logiciel interne peut embellir temporairement le résultat opérationnel déclaré tout en masquant la consommation de trésorerie liée aux frais d'inférence API récurrents. Un business case IA solide sépare les gains de productivité ponctuels des économies de trésorerie récurrentes, établissant des garde-fous clairs pour une création de valeur durable.
Hausse du chiffre d'affaires : là où l'IA fait bouger le haut du bilan
Alors que la réduction des coûts domine les premières discussions sur l'automatisation, l'expansion du chiffre d'affaires représente l'application de l'IA d'entreprise au plus fort levier. La recherche empirique du recherche sectorielle démontre que les entreprises tournées vers l'avenir obtiennent cinq fois plus d'augmentations de chiffre d'affaires et trois fois plus de réductions de coûts grâce à l'IA que les autres entreprises, prouvant que les rendements financiers se concentrent fortement chez les opérateurs disciplinés.[3]
Leviers de chiffre d'affaires de haute qualité et discipline d'attribution
Pour établir une attribution de chiffre d'affaires crédible, les dirigeants commerciaux doivent isoler les contributions de l'IA à des mécanismes spécifiques de vente et de tarification :
Amélioration des taux de conversion et de réussite : déployer l'IA pour synthétiser les notes de découverte client, identifier les risques concurrentiels et adapter les propositions commerciales augmente la conversion des opportunités.
Vente croisée et expansion de la clientèle : les modèles d'apprentissage automatique qui analysent la télémétrie et l'historique des achats identifient les opportunités d'expansion à forte probabilité, augmentant la rétention nette du chiffre d'affaires (NRR).
Discipline de tarification et de remises dynamiques : les modèles prédictifs évaluant la disposition à payer des clients et les conditions contractuelles protègent les marges brutes en éliminant les concessions commerciales non approuvées.
Exigez une métrique opérationnelle causale avant de créditer l'expansion du chiffre d'affaires à un modèle de ROI d'une transformation IA. Si les ventes globales augmentent alors que les taux de conversion du pipeline, la taille moyenne des transactions et les durées de cycle des leads restent stables, la croissance du chiffre d'affaires provient de vents porteurs du marché ou d'ajouts de effectifs plutôt que d'un levier porté par le logiciel.
De la productivité à l'EBITDA : le piège de la causalité
Le mode de défaillance le plus courant dans les business cases IA est le piège de causalité entre productivité et EBITDA. Les équipes dirigeantes supposent fréquemment que réduire le temps nécessaire à une tâche abaisse automatiquement les charges salariales ou augmente la marge. En pratique, les gains d'efficacité sont réabsorbés dans le relâchement opérationnel courant, sauf si la direction impose des changements structurels explicites.[2]
Les données d'enquête de recherche sectorielle indiquent que si 32 % des dirigeants anticipaient des réductions d'effectifs dues à l'IA, seuls 14 % des organisations ont signalé une baisse nette réelle des effectifs au cours de l'année suivante.[4] Pour transformer le temps gagné en retour financier audité, les directions financières doivent choisir l'un des quatre mécanismes honnêtes de gestion du travail :
Évitement de recrutements via le non-remplacement des départs : maintenir des effectifs stables tandis que le volume global de transactions ou le nombre de clients de l'entreprise s'accroît.
Redéploiement ciblé de la capacité : réaffecter formellement les heures de travail libérées à des activités génératrices de revenus ou facturables, avec des quotas de production traçables.
Réduction directe des effectifs : restructurer les équipes opérationnelles et éliminer des couches organisationnelles lorsque l'automatisation de bout en bout remplace les flux de travail manuels.
Réduction des prestataires tiers et des agences : résilier les contrats de services externalisés, les prestataires juridiques ou les agences marketing externes à mesure que le logiciel interne absorbe le volume.
À moins qu'une équipe de direction n'établisse une réduction mesurable des factures de prestataires ou une réallocation explicite des heures de travail rémunérées, les économies de main-d'œuvre projetées restent purement théoriques. Les professionnels de l'investissement qui mettent en œuvre un guide structuré de productivité guide de productivité évaluent si les gains de capacité se traduisent par une expansion de marge auditée ou par un relâchement opérationnel non capté.
Le volet complet des coûts : modèles, inférence et mise en œuvre
Un calcul complet du ROI de l'IA exige de comptabiliser intégralement le coût total de possession. De nombreux modèles financiers initiaux échouent parce qu'ils ne prennent en compte que les licences logicielles de base, en ignorant les coûts de calcul opérationnels récurrents et les frais d'intégration d'entreprise.
Économie de l'inférence et charges opérationnelles récurrentes
Les charges opérationnelles associées aux modèles de pointe et aux flux de travail agentiques ne sont pas négligeables. recherche sectorielle rapporte qu'environ 20 % des organisations constatent que leur usage de l'IA est limité par les coûts opérationnels liés à l'IA, notamment la consommation de tokens et les frais de calcul. Pour les flux de travail de raisonnement complexes impliquant des architectures multi-agents, les coûts d'inférence augmentent directement avec le volume de transactions, érodant les marges brutes à moins d'une architecture soigneusement conçue grâce à une diligence raisonnable sur les coûts d'infrastructure.
Frictions de mise en œuvre et horizons de retour réalistes
Les déploiements d'IA en entreprise engendrent des dépenses initiales et récurrentes substantielles, hors logiciels :
Ingénierie des pipelines de données et infrastructure de génération augmentée par la récupération (RAG).
Revues de sécurité, vérification de conformité SOC 2 et protections contre les fuites de données.
Conduite du changement, reformation des flux de travail et accompagnement des managers de proximité.
Surveillance continue des modèles, maintenance des prompts et tests d'évaluation.
Selon l'enquête 2025 de Deloitte auprès de 1 854 dirigeants d'entreprise en Europe et au Moyen-Orient, atteindre un ROI satisfaisant sur un cas d'usage IA typique prend deux à quatre ans, nettement plus long que la période de retour standard de 7 à 12 mois attendue pour les logiciels d'entreprise conventionnels.[5] Seuls 6 % des organisations atteignent le retour sur investissement en moins de 12 mois. Les conseils d'administration et les équipes financières doivent calibrer leurs attentes de capital sur des horizons de retour pluriannuels.
Le tableau du ROI de l'IA : métriques, lignes financières et modes de défaillance
Évaluer les initiatives d'IA en entreprise exige de relier directement les indicateurs opérationnels avancés aux postes financiers. Le tableau ci-dessous présente les principaux archétypes d'initiatives, leurs mécanismes financiers correspondants, leurs modes de défaillance habituels et les preuves de niveau audit que les dirigeants doivent exiger.
En appliquant cette matrice structurée, les équipes de développement corporatif et les directeurs financiers peuvent déterminer systématiquement si un programme d'IA délivre une performance financière vérifiable ou une simple activité opérationnelle.
Comment les directeurs financiers et les investisseurs doivent éprouver le dossier IA
Pour préserver le capital, les directeurs financiers, les responsables d'investissements corporate et les sponsors de private equity doivent soumettre les promesses d'IA des business plans et des budgets de portefeuille à un examen rigoureux. Pour les professionnels de l'investissement qui évaluent des capacités de plateforme, maintenir des systèmes de due diligence répétables est essentiel pour distinguer les fossés opérationnels défendables des simples habillages logiciels banalisés.
Structurer le business case IA institutionnel
Les directeurs financiers doivent exiger de tout sponsor d'un projet IA interne qu'il présente un business case fondé sur une logique contrefactuelle stricte :
Établir une référence historique fixe pour les heures de travail unitaires et les coûts des prestataires tiers avant le déploiement.
Modéliser des courbes de sensibilité prudentes sur les taux d'adoption par les employés et les coûts d'inférence en tokens.
Séparer les dépenses de développement capitalisées des charges opérationnelles courantes en trésorerie.
Lier le financement des jalons du projet directement à des réductions vérifiées de dépenses externes ou à des ajustements d'effectifs confirmés.
Due diligence investisseur : interroger le business plan
Lors de l'évaluation d'une cible de M&A revendiquant une expansion de marge portée par l'IA ou une différenciation logicielle, les équipes de transaction doivent rejeter les métriques agrégées comme le nombre d'utilisateurs ou les revendications génériques de productivité. Les équipes de due diligence doivent inspecter la télémétrie au niveau des flux de travail, la rétention par cohortes et l'économie unitaire par transaction traitée.
C'est là qu'une infrastructure de due diligence spécialisée s'avère essentielle. PLAUSITY propose un AI Impact DD et un Value Creation DD adossés à des preuves, permettant aux professionnels de l'investissement et aux directions financières d'éprouver les revendications techniques face à des preuves auditées. En s'appuyant sur des capacités clés telles que le moteur Data Room Ingestion, le Risk Radar et l'AI-Analysis Engine, Plausity recoupe les données opérationnelles et la documentation pour vérifier si les initiatives IA se traduisent en avantages structurels au compte de résultat. Les équipes financières et de transaction qui souhaitent appliquer cette approche fondée sur les preuves à leurs propres initiatives IA ou à leurs cibles d'acquisition peuvent demander une démonstration du flux de travail via la page AI Impact DD.
Comment Plausity accélère ce workflow
Plausity est un workspace IA-native de due diligence et de deal intelligence qui aide les cabinets de conseil M&A, les fonds de VC et PE, les équipes de corporate development et les équipes deal en banque d'investissement à structurer preuves, conclusions et questions au sein d'une data room. Plausity soutient l'extraction de preuves, l'ancrage aux sources, la gestion des conclusions et la préparation de l'IC — Plausity ne remplace pas les analystes humains, conseils ou professionnels de l'investissement, ne fournit pas de conseil juridique, fiscal, d'audit, réglementaire ou d'investissement, et ne prend pas de décisions d'investissement autonomes. Toutes les conclusions requièrent un examen humain. Conçu pour les équipes deal et investissement d'aujourd'hui. Utilisé par >200 sociétés.
Pour explorer les capacités sous-jacentes, voir Plausity AI Analysis Engine, Findings & Risk Intelligence et Evidence Gap Detection, ainsi que la page produit IC memo. Pour les workflows d'équipe, voir comment les fonds VC et PE et les cabinets de conseil M&A utilisent Plausity sur leurs deals actifs, et comment la due diligence AI Impact et le workstream création de valeur soutiennent l'analyse.
Sources
- [1] fortune.com — https://fortune.com/2025/08/18/mit-report-95-percent-generative-ai-pilots-at-companies-failing-cfo/
- [2] recherche sectorielle.com — https://www.recherche sectorielle.com/publications/2026/why-ai-pilots-rarely-deliver-value
- [3] recherche sectorielle.com — https://www.recherche sectorielle.com/publications/2025/are-you-generating-value-from-ai-the-widening-gap
- [4] recherche sectorielle.com — https://www.recherche sectorielle.com/featured-insights/charts/ai-job-losses-fall-short-of-forecasts
- [5] deloitte.com — https://www.deloitte.com/dk/en/issues/generative-ai/ai-roi-the-paradox-of-rising-investment-and-elusive-returns.html