IA · Cet article a été créé avec l'aide de l'IA.
By Saachi Baghel
Préparez votre prochaine opération avec 12 questions IA essentielles que tout comité d'investissement en private equity devrait poser pour évaluer risques et
Table des matières
Le nouvel standard du due diligence IA
Évaluer l'impact sur la thèse et la défendabilité
Mesurer l'exposition financière et l'impact sur les marges
Examiner les actifs de données et les dépendances techniques
Valider la vision et les prévisions du management
Structurer les conclusions IA dans la note du comité d'investissement
Donner les moyens au comité d'investissement avec Plausity
Questions fréquentes
Sources
Le nouvel standard du due diligence IA
Quelles questions sur l'IA un comité d'investissement doit-il poser avant d'approuver une opération ? Les douze questions de cet article partagent une propriété : chacune oblige l'équipe de transaction à quantifier ce qu'un audit technologique traditionnel n'a jamais mesuré. Quelle part de la thèse de la cible l'IA disrupte-t-elle, quelle part de sa marge est exposée aux évolutions de coûts et de revenus induites par l'IA, et à quel point le produit est-il techniquement défendable face aux substituts natifs de l'IA. La conversation du comité d'investissement sur l'IA a définitivement dépassé la classique check-list de due diligence informatique : infrastructure, posture de cybersécurité et conformité des licences. Ces vérifications comptent toujours, mais elles ne répondent plus à la question qui détermine si un multiple est défendable sur toute la durée de détention.
L'ampleur de ce basculement l'explique. analyse sectorielle estime que l'IA met en jeu 4 700 milliards de dollars de profits d'entreprises entre 2025 et 2035, en transformant structurellement 71 % des secteurs, contre 41 % à l'ère d'Internet, et en atteignant des industries qu'Internet a largement épargnées, comme la santé, la fabrication industrielle et les services professionnels.[1] Pour les membres de comités d'investissement et les responsables d'opérations en capital-investissement, cela signifie qu'aucun secteur cible n'échappe à la zone d'impact.
Fait important, la disruption est inégale, et la première tâche du comité d'investissement est de situer la cible sur la carte de analyse sectorielle. Seule une petite part de ces 4 700 milliards — à peine 300 milliards — se trouve dans le cluster « révolution » de analyse sectorielle, où le service lui-même bascule vers l'IA, comme dans le support client ou la préparation aux examens. Un montant bien plus élevé, 1 300 milliards, se situe dans le cluster « augmentation », où le modèle économique survit mais où la course aux gains de productivité dopés par l'IA décide qui conserve la marge, et les secteurs « recâblés » comme les logiciels d'entreprise font face à une compétition grandement ouverte.[1] Autrement dit, la plupart des cibles relèvent d'une économie d'augmentation, pas d'extinction, mais dans l'augmentation, les retardataires perdent des parts de marché au profit de concurrents utilisant les mêmes outils accessibles à tous.
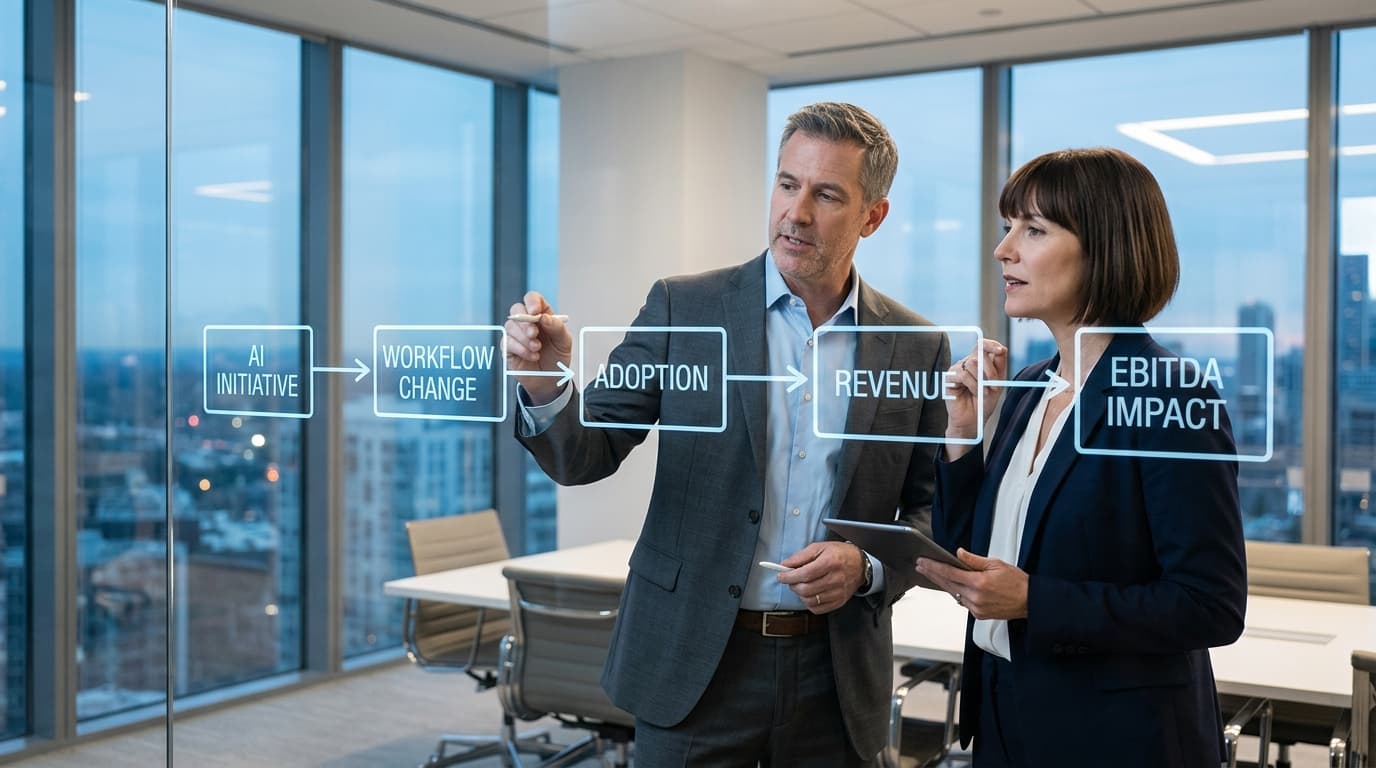
De l'audit technique à la question commerciale : le comité d'investissement doit se demander ce que l'IA fait à la qualité du chiffre d'affaires, à la structure de coûts et à la défendabilité, et pas seulement si le parc informatique est sain.
Du binaire au groupement : la due diligence doit situer la cible dans un groupe de disruption et dimensionner l'exposition en conséquence, car une cible d'un secteur en révolution et une cible d'un secteur en augmentation justifient des souscriptions complètement différentes.
De l'instantané statique à la vision sur la durée de détention : les capacités de l'IA se composent, de sorte que la question n'est pas de savoir où en est la cible aujourd'hui, mais à quoi ressemblera sa thèse en année trois et en année cinq de la détention.
Les douze questions ci-dessous sont regroupées en cinq clusters: impact sur la thèse et défendabilité, exposition financière, actifs de données et dépendances techniques, crédibilité du management, et questions ouvertes pour le mémo. Pour un cadre pré-transaction plus complet, consultez la checklist de due diligence IA pour la création de valeur en private equity.
Évaluer l'impact sur la thèse et la défendabilité
Q1 : L'IA renforce-t-elle ou affaiblit-elle la thèse d'investissement ?
C'est la question d'ancrage, et elle doit être répondue avant toutes les autres. L'IA peut renforcer une thèse en élargissant un fossé défensif, en comprimant les coûts de service ou en ouvrant une vente incitative, et elle peut en affaiblir une en érodant une prime de prix, en banalisant un flux de travail ou en armant un concurrent. Le comité d'investissement a besoin d'un appel directionnel explicite et quantifié, car « l'IA est un vent favorable » énoncé sans chiffres n'est pas de la due diligence. Preuves à exiger : une cartographie de l'impact de l'IA ligne de revenus par ligne de revenus sur toute la détention, des entretiens clients sur la disposition à payer pour les fonctionnalités d'IA, des benchmarks d'adoption par les concurrents, et les tendances de churn et de taux de réussite commerciaux de la cible depuis le déploiement de l'IA. Signal d'alerte : le mémo de thèse ne mentionne l'IA que dans la section création de valeur et jamais dans la section risques, ce qui signifie généralement que l'analyse n'a pas réellement été faite.
Q2 : Quelles sont les revenus de la cible les plus exposés à l'IA ?
analyse sectorielle est explicite : dans des secteurs tels que les logiciels d'entreprise, il n'y a pas de gagnants prédéterminés.[2] Un leader disposant d'intégrations clients profondes, de coûts de changement élevés et de fossés défensifs de données possède un avantage structurel uniquement s'il traite l'IA comme une priorité au niveau du conseil d'administration et livre des fonctionnalités que les clients sont prêts à payer. Le comité d'investissement doit tester si le flux de travail central de la cible pourrait être reconstruit de zéro par un concurrent natif de l'IA ou absorbé dans un modèle de pointe. Preuves à exiger : des données sur les coûts de changement par cohorte de clients, la rétention nette de revenus sur au moins trois ans, une analyse des étapes du flux de travail qu'un modèle à usage général exécute déjà correctement, et la réponse de la feuille de route produit. Signal d'alerte : le flux de travail central n'est qu'une fine surcouche d'un modèle standard, sans données propriétaires, profondeur d'intégration ni logique métier qu'un substitut ne pourrait pas répliquer pendant une durée de détention.
Q12 : Qu'est-ce qui invaliderait la thèse d'investissement au cours de la durée de détention ?
Chaque mémo du comité d'investissement comporte des risques, mais l'IA évolue assez vite pour que le comité exige un test d'invalidation écrit, et non une simple liste de mesures d'atténuation. Nommer les deux ou trois événements observables qui réfuteraient la thèse : un concurrent nommé livrant un équivalent natif de l'IA, une capacité de modèle franchissant un seuil qui automatise le livrable central de la cible, ou une concentration de clients se déplaçant vers des acheteurs qui exigent des fonctionnalités d'IA sans prime. Preuves à exiger : des points de déclenchement avec responsables et dates de revue, un plan de suivi lié à des signaux publics, et des actions de portefeuille convenues à l'avance si un déclencheur s'active. Signal d'alerte : la discussion sur l'invalidation est renvoyée à un plan 100 jours au lieu d'être tranchée avant l'approbation, laissant le comité approuver une thèse qu'il n'a pas soumise à des tests de résistance.
Évaluer l'exposition financière et l'impact sur la marge
Q2 : Quelles sont les revenus de la cible les plus exposés à l'IA ?
Tous les revenus ne portent pas un risque d'IA équivalent. Un revenu récurrent lié à un flux de travail que l'IA peut automatiser est bien plus exposé qu'un revenu lié à des processus réglementés, à des actifs physiques ou à un accès à des données propriétaires. Le comité d'investissement doit exiger que les revenus soient segmentés par exposition à l'IA, car la réponse modifie à la fois le multiple payé et les covenants négociés. Preuves à exiger : une vue au niveau des contrats des lignes de revenus qui dépendent d'heures facturables, de licences par siège ou d'asymétrie d'information, autant d'éléments que l'IA comprime ; la concentration au niveau des clients au sein des lignes exposées ; et l'historique de tarification montrant si les fonctionnalités d'IA ont été monétisées ou offertes gratuitement. Signal d'alerte : le management est incapable de segmenter les revenus par exposition à l'IA, ce qui signale que l'équipe dirigeante n'a jamais mené cette analyse sur sa propre activité.
Q3 : L'IA peut-elle modifier sensiblement la base de coûts, et qui capte la valeur ?
Le rapport technologique de analyse sectorielle révèle que les entreprises de pointe qui déploient l'IA à grande échelle dans leurs flux de travail essentiels ont réalisé des gains d'EBITDA de 10 % à 25 % au cours des deux dernières années, tandis que la plupart des entreprises restent bloquées en mode expérimental avec des gains de productivité modestes.[3] Cet écart est précisément ce qui compte pour le comité d'investissement: le scénario optimiste suppose que la cible devienne un leader, et le leadership exige des dépenses opérationnelles budgétées, pas de simples aspirations. Le comité doit également se demander qui capte la valeur, car sur des marchés concurrentiels, les gains de productivité se transmettent aux clients sous forme de baisses de prix plutôt qu'aux actionnaires sous forme de marge. Preuves à exiger: un modèle de coûts ascendant montrant quelles fonctions l'IA transforme, le coût récurrent des outils et des talents nécessaires, et la dynamique concurrentielle qui détermine si les économies sont conservées. Signal d'alerte: une prévision suppose une amélioration de l'EBITDA au niveau d'un leader alors que le modèle ne budgète que peu ou pas du tout les dépenses opérationnelles IA nécessaires pour y parvenir. Pour un cadre plus approfondi, voir l'analyse du due diligence de création de valeur par l'IA et de l'amélioration de l'EBITDA due diligence de l'amélioration de l'EBITDA.
Q9 : Quels capex et opex liés à l'IA sont nécessaires sur toute la durée de détention ?
Les dépenses en IA sont récurrentes, et non un coût de projet ponctuel. L'enquête 2026 de recherche sectorielle révèle qu'environ un répondant sur cinq déclare que les coûts opérationnels liés à l'IA, y compris les coûts de tokens, ont limité leur usage de l'IA, même si les prix par token ont baissé, parce que la consommation a augmenté plus vite que la baisse des coûts unitaires.[4] Preuves à exiger : une courbe de coûts couvrant toute la durée de détention — calcul, licences de modèles, infrastructure de données et talents IA ; la répartition entre capex et opex ; et des scénarios de sensibilité si l'usage croît avec l'expansion. Signal d'alerte : le modèle financier traite l'IA comme une simple ligne budgétaire de transformation en année un, sans coût récurrent, ce qui sous-estime historiquement le coût dans la plus large mesure.
Examiner les actifs de données et les dépendances techniques
Q5 : Quelles données différenciantes la cible possède-t-elle ?
Les données propriétaires sont l'actif le plus défendable sur un marché de l'IA, et le comité d'investissement doit les traiter avec la même rigueur que les contrats clients. La question n'est pas de savoir si la cible possède des données, mais si elle dispose de données exclusives, juridiquement irréprochables et intégrées aux flux de travail, qui améliorent la performance des modèles d'une manière que les concurrents ne peuvent pas acheter. Preuves à exiger: un audit de provenance des données couvrant les sources, le consentement et les droits d'usage; des indicateurs de volume et de fraîcheur; la preuve que la qualité des données se traduit en performance produit; et la confirmation des droits contractuels d'utiliser les données clients pour l'entraînement des modèles. Signal d'alerte: les données d'entraînement de la cible ont été collectées par scraping ou sous licence sans droits clairs, ou son « jeu de données propriétaire » est largement dérivable de sources publiques. Pour le cadre d'évaluation, voir le guide du due diligence du fossé défensif en IA.
Q8 : Quelles dépendances aux modèles tiers existent ?
La plupart des cibles dépendent de modèles de fondation externes, d'infrastructures d'hyperscalers ou de fournisseurs d'IA spécialisés, et chaque dépendance comporte des risques tarifaires, de disponibilité et stratégiques. Le comité d'investissement doit exiger une cartographie des dépendances avant l'approbation, et non la découvrir lors d'une intégration post-acquisition. Preuves à exiger: la pile complète des fournisseurs avec les conditions contractuelles, les mécanismes de tarification et les clauses de sortie; une évaluation des coûts de changement entre fournisseurs de modèles; une capacité interne d'évaluation et de repli; et toute exposition de concentration à un fournisseur unique. Signal d'alerte: le produit entier repose sur un seul modèle de fondation externe, sans protection contractuelle contre un repositionnement des prix ni alternative testée — une dépendance explorée en profondeur dans le cadre de l'exposition à l'infrastructure IA.
Valider la vision et les prévisions de la direction
Q6 : Quelles hypothèses liées à l'IA sont déjà intégrées dans les prévisions de la direction ?
Au moment où une transaction parvient au comité d'investissement, le plan de la direction peut supposer discrètement une hausse de revenus ou des économies de coûts portées par l'IA, ou les deux, sans les étiqueter comme hypothèses IA. Le comité ne peut pas valoriser ce qu'il ne voit pas. Preuves à exiger : un rapprochement poste par poste séparant la performance du scénario de base de la hausse attribuée à l'IA ; les hypothèses de calendrier derrière chacune ; et si les hypothèses de tarification, de rétention ou de productivité ont changé depuis que la cible a commencé à déployer l'IA. Signal d'alerte : une expansion de marge prévue que la direction attribue à des « initiatives d'efficacité » mais qu'elle ne sait pas décomposer quand on la questionne — ce qui signifie généralement qu'une hausse spéculative liée à l'IA est intégrée dans les chiffres.
Q7 : Quelle est la crédibilité de la feuille de route IA de la direction ?
Les feuilles de route sont faciles à rédiger et coûteuses à exécuter. Le comité d'investissement doit évaluer le bilan de la direction, pas ses présentations. Preuves à exiger: la documentation des déploiements technologiques antérieurs et de leurs résultats réalisés par rapport aux promesses; des responsables nommés et des jalons pour chaque initiative IA; les plans de recrutement et le vivier technique réellement en place; et des preuves de gouvernance, notamment la manière dont la direction examine les décisions d'investissement en IA. Signal d'alerte: des projections de revenus IA sans dirigeant responsable nommé, sans jalons datés et sans précédent historique de l'équipe ayant livré une transformation comparable — un schéma de crédibilité couvert dans le guide de transformation IA destiné aux équipes de transaction et aux sociétés de portefeuille.
Q10 : Quelles preuves appuient le cas de création de valeur par l'IA ?
L'enquête de analyse sectorielle auprès des dirigeants a révélé que si environ 80 % des cas d'usage de l'IA générative dans les entreprises qui l'adoptent ont atteint ou dépassé les attentes, seuls environ 23 % de l'ensemble des répondants ont pu relier les initiatives d'IA à de nouveaux revenus ou à des économies de coûts, et environ un tiers des entreprises déçues ont déclaré que les pilotes fonctionnaient mais ne passaient pas à l'échelle.[5] Le comité d'investissement doit donc exiger des résultats mesurés, et non des témoignages. Preuves à exiger: des preuves au niveau des clients que les fonctionnalités d'IA sont contractées et payées; des données de productivité avant/après issues de déploiements internes; et des appels de référence avec des clients utilisant les capacités d'IA en volume de production. Signal d'alerte: le cas de création de valeur repose sur un pilote avec une poignée de clients complaisants, sans tarification associée et sans plan de montée en charge, un schéma de lacune exploré dans l'analyse des décisions d'investissement à forte conviction preuves d'IA à forte conviction.
Structurer les constats sur l'IA dans le mémo du comité d'investissement
Q11 : Quelles questions matérielles restent sans réponse au comité d'investissement ?
Un mémo de comité d'investissement discipliné ne prétend pas détenir toutes les réponses. Il distingue ce qui est vérifié, ce qui est estimé et ce qui est inconnu, et il indique précisément au comité où s'arrêtent les preuves. L'étude M&A pulse 2026 de Deloitte, qui a révélé que 90 % des organisations utilisent désormais l'IA générative dans leurs processus de fusions-acquisitions, souligne également que, comme les résultats de l'IA ne sont pas très visibles, des mécanismes de vérification sont essentiels, et que la revue humaine demeure la première exigence pour les usages d'IA générative à enjeux élevés.[6] Ce principe s'applique au mémo lui-même : les analyses générées par l'IA doivent comporter des citations de sources que le comité peut vérifier. Les constats sur l'IA devraient apparaître à trois endroits : les expositions de la thèse qui ajustent le modèle de rendement, les risques assortis de mesures d'atténuation nommées, et les questions ouvertes auxquelles le comité doit s'engager activement plutôt que de les faire passer sans examen.
Comment les constats de la due diligence sur l'IA devraient s'articuler avec les trois endroits où un mémo du comité d'investissement mobilise le comité. · Généré par IA
La Q11 doit figurer au début de l'ordre du jour du comité, et non à la fin. Chaque question matérielle sans réponse devrait comporter un responsable, une date et une condition préalablement convenue, telle qu'un mécanisme d'achèvement, un séquestre ou un plan de travail post-clôture, afin que l'approbation de la transaction constitue un jugement éclairé sur des lacunes connues plutôt qu'une hypothèse que la due diligence était complète.
Donner les moyens au comité d'investissement avec Plausity
Répondre à douze questions à travers des milliers de documents de data room est un problème de couverture avant d'être un problème de jugement, et c'est là que Plausity soutient la préparation du comité d'investissement. Data Room Ingestion se connecte aux salles de données virtuelles et traite des PDF, des tableurs, des contrats et des modèles financiers en quelques minutes, si bien que l'analyse démarre sur des corpus complets plutôt que sur des dossiers échantillonnés. L'AI-Analysis Engine lit, recoupe et raisonne sur ces documents pour produire une analyse de due diligence fondée sur les sources, et Risk Radar évalue les constats selon leur matérialité, leur impact financier, leur exposition juridique et leur pertinence pour la transaction afin de faire remonter les anomalies que le comité doit réellement voir. Pour une synthèse prête pour le comité d'investissement, Report Builder rédige des livrables structurés, prêts pour les investisseurs, avec une traçabilité complète des sources — c'est ce qui transforme la sortie de l'IA en quelque chose qu'un mémo du comité d'investissement peut citer. L'espace AI for M&A de la société relie ces capacités pour les équipes de transaction.
Synthèse prête pour le comité d'investissement : des constats consolidés avec des citations que le comité peut vérifier, structurés pour les sections du mémo plutôt que pour un chat libre.
AI Impact DD : une analyse orientée vers les questions de cet article, notamment l'exposition de la thèse, l'exposition des revenus et l'impact sur la base de coûts.
Evidence Gap Detection : identification des endroits où la data room ne répond pas à une question matérielle, afin que les questions ouvertes soient mises en évidence avant la réunion plutôt que pendant celle-ci.
Une limite mérite d'être soulignée : Plausity ne prend pas la décision d'investissement. Le rôle de la plateforme est la couverture et la traçabilité, en garantissant que chaque affirmation du mémo remonte à une source de la data room que le comité peut ouvrir, tandis que le jugement sur le déploiement du capital reste entre les mains du comité d'investissement lui-même. Les responsables de transaction qui préparent leur prochaine discussion devant le comité d'investissement peuvent organiser une démonstration de l'espace de travail Plausity avec l'équipe.
Comment Plausity accélère ce workflow
Plausity est un workspace IA-native de due diligence et de deal intelligence qui aide les cabinets de conseil M&A, les fonds de VC et PE, les équipes de corporate development et les équipes deal en banque d'investissement à structurer preuves, conclusions et questions au sein d'une data room. Plausity soutient l'extraction de preuves, l'ancrage aux sources, la gestion des conclusions et la préparation de l'IC — Plausity ne remplace pas les analystes humains, conseils ou professionnels de l'investissement, ne fournit pas de conseil juridique, fiscal, d'audit, réglementaire ou d'investissement, et ne prend pas de décisions d'investissement autonomes. Toutes les conclusions requièrent un examen humain. Conçu pour les équipes deal et investissement d'aujourd'hui. Utilisé par >200 sociétés.
Pour explorer les capacités sous-jacentes, voir Plausity AI Analysis Engine, Findings & Risk Intelligence et Evidence Gap Detection, ainsi que la page produit IC memo. Pour les workflows d'équipe, voir comment les fonds VC et PE et les cabinets de conseil M&A utilisent Plausity sur leurs deals actifs, et comment la due diligence AI Impact et le workstream création de valeur soutiennent l'analyse.
Sources
- [1] analyse sectorielle.com — https://www.analyse sectorielle.com/insights/ai-puts-4-7-trillion-at-stake/
- [2] analyse sectorielle.com — https://www.analyse sectorielle.com/about/media-center/press-releases/2026/ai-puts-$4.7-trillion-of-profits-at-stake-creating-a-competitive-battleground-across-industries
- [3] analyse sectorielle.com — https://www.analyse sectorielle.com/about/media-center/press-releases/20252/$2-trillion-in-new-revenue-needed-to-fund-ais-scaling-trend---analyse sectorielle--companys-6th-annual-global-technology-report/
- [4] recherche sectorielle.com — https://www.recherche sectorielle.com/capabilities/quantumblack/our-insights/the-state-of-ai
- [5] analyse sectorielle.com — https://www.analyse sectorielle.com/insights/executive-survey-ai-moves-from-pilots-to-production/
- [6] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/m-and-a-generative-ai-study.html