Pourquoi le gel des sorties de PE en Chine est crucial aujourd'hui
La contraction prolongée de la liquidité sur les marchés privés chinois marque une transformation structurelle dans la manière dont les fonds de private equity mondiaux, les fonds de fonds et les allocateurs institutionnels souscrivent le risque transfrontalier. Pendant plus de deux décennies, la souscription en private equity dans la région de la Grande Chine reposait sur une croissance rapide du chiffre d'affaires et des sorties évidentes sur les marchés publics à des multiples élevés, à Hong Kong, New York ou sur les places boursières de Chine continentale. Aujourd'hui, la convergence d'évolutions réglementaires nationales, de réalignements géopolitiques et de valorisations boursières atones a sévèrement restreint les voies de monétisation traditionnelles.
Historiquement, les introductions en bourse ont été la voie de réalisation prédominante pour le capital-investissement en Chine, créant une dépendance systémique à l'égard des fenêtres de cotation qui immobilise le capital dans des millésimes arrivant à maturité lorsque ces opportunités se réduisent. Lorsque le rythme des cotations ralentit, les sponsors ne peuvent plus s'appuyer sur la hausse des valorisations de référence ou sur l'expansion des multiples pour générer du rendement. Au lieu de cela, les general partners et les équipes d'investissement transfrontalières sont contraints de tester rigoureusement la conversion réelle en liquidités, la viabilité opérationnelle et les mécanismes de protection contre le risque de perte avant d'engager de nouveaux capitaux primaires ou de participer à des transactions secondaires.
Ce contexte a conduit les comités d'investissement internationaux à revoir en profondeur leurs critères de due diligence. La souscription est passée d'une focalisation exclusive sur la croissance à une évaluation approfondie de la liquidité du portefeuille, des frictions liées au contrôle des capitaux et de la gouvernance au niveau des actifs. À mesure que les allocateurs privilégient les distributions sur capital versé (DPI) plutôt que les taux de rentabilité interne (TRI) non réalisés, l'évaluation des participations matures exige une approche méthodique pour gérer la VNI vieillissante.
- Contraction des filières traditionnelles de sortie par introduction en bourse (IPO) offshore et nationale, créant des arriérés pluriannuels dans la réalisation des portefeuilles matures.
- Surveillance réglementaire transfrontalière renforcée régissant la détention par des capitaux étrangers, les transferts transfrontaliers de données et les investissements directs étrangers dans des secteurs spécifiques.
- Décotes de valorisation accrues sur les cessions secondaires de parts privées par rapport aux valeurs liquidatives déclarées des fonds.
- Procédures de contrôle des changes et de rapatriement des capitaux nécessitant un quitus fiscal formel et des approbations réglementaires préalables au transfert des fonds à l'étranger.
- Recours généralisé à des clauses contractuelles de rachat et de rachat forcé qui exigent des procédures d'exécution locale complexes.
Le cadre d'analyse des voies de sortie pour les sponsors internationaux
Faire face à la contraction de la liquidité exige des équipes d'investissement transfrontalières qu'elles évaluent systématiquement chaque canal de sortie potentiel au lieu de supposer qu'une cotation publique se concrétisera. Un cadre rigoureux de due diligence des voies de sortie classe les options de monétisation en quatre parcours opérationnels distincts : les cotations publiques offshore, les introductions en bourse nationales (onshore), les cessions industrielles stratégiques et les transactions secondaires de gré à gré.
Appréhender les formalités réglementaires de cotation publique
Les cotations publiques ne peuvent plus être considérées comme une hypothèse de souscription par défaut. Les mesures administratives provisoires de la China Securities Regulatory Commission (CSRC) relatives aux émissions et cotations de titres à l'étranger par des sociétés nationales, publiées le 17 février 2023 et entrées en vigueur le 31 mars 2023, soumettent les activités d'offre et de cotation à l'étranger, directes comme indirectes, à un régime de déclaration préalable, en précisant les entités déclarantes, les calendriers et les procédures, tout en définissant les responsabilités juridiques en cas de défaut de déclaration ou de falsification de documents.[1] En pratique, les émetteurs disposant d'activités en Chine continentale doivent également satisfaire aux exigences de confidentialité, de sécurité des données et d'autorisations sectorielles préalables avant de déposer une demande offshore, ce qui alourdit la charge documentaire et allonge les délais d'exécution de tout projet de cotation à l'étranger.
Évaluer les fusions-acquisitions stratégiques et les transmissions entre sponsors
Face aux contraintes pesant sur les marchés publics, les cessions industrielles de gré à gré et les transactions de sponsor à sponsor constituent des voies de liquidité alternatives cruciales. Néanmoins, les acquisitions stratégiques par des multinationales sont devenues plus sélectives dans un contexte de reconfiguration des chaînes d'approvisionnement, tandis que les acquéreurs d'entreprises locales font face à une discipline de bilan plus stricte. En réponse, les sponsors internationaux et les gestionnaires de fonds se tournent de plus en plus vers des outils structurés de liquidité secondaire, notamment les opérations de continuation menées par les GP, afin d'offrir une liquidité intermédiaire tout en prolongeant la durée de détention des actifs.
| Voie de sortie | Autorité réglementaire clé | Principal goulot d'étranglement de liquidité | Évaluation de souscription |
|---|---|---|---|
| IPO offshore (HK / US) | Déclaration de cotation à l'étranger CSRC & Examen de cybersécurité | Délais de dépôt réglementaires prolongés et multiples de valorisation modérés | Surveillance élevée ; nécessite un audit précoce de la structure d'entreprise et des autorisations réglementaires préalables. |
| Cotation nationale (STAR / ChiNext) | Bourses de Chine continentale & Conseils d'orientation de la CSRC | Filtrage sectoriel strict et longues files d'attente pour les demandes d'IPO nationales | Sélectif ; restreint principalement aux technologies de pointe, à l'industrie manufacturière avancée et aux secteurs stratégiques. |
| Cession industrielle stratégique | State Administration for Market Regulation (SAMR) | Écarts de valorisation entre acquéreurs locaux et sponsors étrangers | Modéré ; réalisable pour des actifs industriels générateurs de flux de trésorerie avec une propriété intellectuelle clairement établie. |
| Transfert secondaire mené par le GP (GP-Led) | Comités consultatifs de commanditaires (LPAC) & Régulateurs offshore | Décotes de valorisation au niveau des actifs et alignement des intérêts économiques des LP réinvestisseurs | En hausse ; exige des simulations rigoureuses de juste valeur marchande et une gestion stricte des conflits d'intérêts. |
Ce que les comités d'investissement examinent réellement
Les comités d'investissement internationaux évaluant de nouveaux investissements de plateforme, des opérations de croissance externe (add-on) ou des portefeuilles de fonds secondaires appliquent désormais une due diligence d'investigation bien plus poussée que lors des cycles de marché précédents. Au lieu d'accepter les valeurs comptables déclarées par les associés commandités (GP) à leur valeur nominale, les comités concentrent leur examen sur les flux de trésorerie vérifiables, les préférences de liquidation et les mécanismes de rapatriement du capital.
Valorisations déclarées et réalités tarifaires du marché secondaire
Un axe majeur d'évaluation pour les comités réside dans la réconciliation entre la valeur liquidative déclarée des fonds et les prix réels d'équilibre sur le marché secondaire. Les équipes de due diligence sont chargées d'éprouver la valorisation des actifs cibles face aux décotes en vigueur sur le marché secondaire, tout particulièrement lors de l'examen de titres de phase avancée. Cela implique de modéliser les cascades de liquidation sous des scénarios de valorisation conservateurs afin de déterminer si les prévisions de distribution au niveau du fonds sont réalisables de manière réaliste en cas de cession secondaire immédiate.
Contrôle des changes transfrontalier et modélisation du rapatriement
La souscription de la réalisation du capital nécessite une modélisation détaillée des mouvements de trésorerie transfrontaliers selon les directives de la State Administration of Foreign Exchange (SAFE). Les distributions générées par les entités opérationnelles nationales ne peuvent pas être simplement transférées à l'étranger ; elles exigent des autorisations formelles du conseil d'administration, des déclarations de liquidation fiscale vérifiées, des attestations de retenue à la source de l'impôt sur les sociétés et des examens de conformité par les banques commerciales. Les équipes de due diligence doivent modéliser le calendrier et les coûts de friction associés au transfert des produits de dividendes, des versements liés aux réductions de capital ou des produits de cession d'actions depuis les comptes onshore en renminbi (RMB) vers des entités de détention offshore en dollars américains ou en euros.
- Auditer les flux de trésorerie historiques pour vérifier si les bénéfices d'exploitation déclarés ont bien été convertis en soldes de trésorerie non restreints et distribuables.
- Tester la résistance de la valeur comptable des actifs face aux décotes actuelles des transactions secondaires privées et aux multiples de négociation prudents des marchés publics.
- Cartographier l'intégralité de la structure d'entreprise onshore-offshore afin de confirmer le statut d'enregistrement SAFE et la conformité historique des mouvements transfrontaliers de capitaux.
- Calculer les obligations légales de retenue à la source et les délais d'autorisation bancaire nécessaires pour rapatrier les produits de cession d'actions ou les dividendes vers l'offshore.
Ce que les entreprises en portefeuille doivent présenter
Dans un marché où les sorties sont contraintes, les entreprises cibles et les plateformes de portefeuille doivent fournir des preuves complètes et vérifiables concernant leur gouvernance, leur structure de capitalisation et leur conformité réglementaire. De simples présentations d'entreprise générales et des états financiers synthétiques ne suffisent pas à satisfaire aux normes de souscription institutionnelles.
Conditions contractuelles de rachat et accords VAM
Un domaine critique de l'examen de portefeuille concerne les accords de mécanisme d'ajustement de valorisation (Valuation Adjustment Mechanism ou VAM) et les droits de rachat des investisseurs. Dans le capital-investissement et le capital-risque chinois, les clauses VAM prévoyant un rachat d'actions au montant de l'investissement initial majoré d'un rendement fixe, ou une compensation financière, si l'entreprise n'atteint pas les objectifs de performance convenus ou son calendrier d'introduction en bourse, constituent une pratique standard.[2] Les équipes de due diligence doivent examiner l'ensemble des documents de financement historiques pour déterminer si des investisseurs antérieurs détiennent des créances de rachat en cours et si les actionnaires fondateurs ou les contrôleurs effectifs, plutôt que l'entreprise elle-même, sont les débiteurs contractuels de ces VAM. Cette distinction est essentielle car, selon le procès-verbal de la conférence de 2019 de la Cour populaire suprême sur les procès civils et commerciaux, lorsque l'entreprise cible est le débiteur, un tribunal ne peut faire droit à une demande de rachat d'actions qu'une fois que la société a achevé une procédure de réduction de capital, et une demande de compensation financière n'est accordée que dans la mesure où l'entreprise dispose de bénéfices distribuables, l'investisseur devant intenter une nouvelle action si les bénéfices se matérialisent ultérieurement.[3]
Gouvernance opérationnelle et contrôles de trésorerie locaux
Au-delà des mécanismes de la table de capitalisation, les investisseurs exigent une documentation vérifiée concernant la gouvernance opérationnelle, les autorisations bancaires et le contrôle des actifs physiques de l'entreprise. Les équipes de due diligence doivent confirmer la chaîne de garde des sceaux d'entreprise (les chops officiels), inspecter les mandats bancaires originaux et recouper les conventions de prêts intragroupe onshore avec les restrictions légales en matière de prêts.
- Accords de financement historiques complets, pactes d'actionnaires et side letters détaillant l'ensemble des clauses VAM actives, des déclencheurs de rachat et des préférences de liquidation.
- Confirmations bancaires indépendantes et relevés mensuels ininterrompus pour tous les comptes d'exploitation principaux, vérifiés directement auprès des institutions dépositaires agréées.
- Enregistrements SAFE à jour (tels que les déclarations au titre de la circulaire 37 pour les fondateurs résidents nationaux) et autorisations réglementaires relatives aux investissements directs étrangers.
- Licences réglementaires complètes, autorisations environnementales et permis sectoriels requis pour les principaux sites d'exploitation.
- Documentation détaillée des protocoles de transfert transfrontalier de données et évaluations de conformité en vertu des réglementations nationales sur la sécurité des données et la protection des informations personnelles.
Le tableau des signaux d'alerte pour la due diligence en Chine
Pour éviter les angles morts lors de l'analyse des transactions, les professionnels de l'investissement tiennent un registre des risques dédié qui suit les vulnérabilités opérationnelles, réglementaires et juridiques spécifiques. La mise en place d'un reporting structuré des signaux d'alerte reporting des signaux d'alerte garantit que les obstacles structurels critiques sont identifiés et remontés avant la signature d'accords d'investissement contraignants.
| Catégorie de risque | Indicateur d'alerte spécifique | Vulnérabilité structurelle et opérationnelle | Action de vérification requise |
|---|---|---|---|
| Table de capitalisation & gouvernance | Déclencheurs de rachat VAM non résolus avec des investisseurs antérieurs | Lorsque l'entreprise elle-même est le débiteur, un rachat ne peut être accordé qu'une fois la réduction de capital finalisée, et dès la publication de la résolution de réduction, les créanciers exigent généralement le remboursement de leur dette ou des garanties. | Examiner l'ensemble des cycles de financement historiques ; obtenir des accords formels de renonciation ou de restructuration auprès des investisseurs antérieurs. |
| Trésorerie & flux de trésorerie | Écarts entre les soldes de trésorerie déclarés et les confirmations bancaires directes | Risque de charges non divulguées, de conventions de nantissement au profit de tiers ou d'engagements hors bilan. | Mener des confirmations bancaires électroniques indépendantes et inspecter les relevés bancaires physiques originaux. |
| Conformité réglementaire | Absence de déclarations finalisées relatives à la Circulaire 37 de la SAFE pour les fondateurs nationaux | Impossibilité de distribuer légalement des dividendes offshore ou de rapatrier le produit de la cession d'actions par les canaux bancaires officiels. | Auditer les certificats d'enregistrement auprès du contrôle des changes et les registres de transferts transfrontaliers avec le conseil juridique local. |
| Données & cybersécurité | Flux de données transfrontaliers non audités ou activités d'exportation de données stratégiques | Des exigences de confidentialité, d'archivage et de sécurité des données s'appliquent aux offres et introductions en bourse à l'étranger par des entreprises nationales, de sorte qu'une exposition non résolue relative aux données peut retarder ou bloquer un dépôt offshore. | Commander un audit formel de cybersécurité et de conformité des données auprès de spécialistes réglementaires agréés. |
| Pouvoir sociétaire | Garde indéterminée ou litiges multipartites concernant les sceaux physiques de l'entreprise (chops) | Risque de signature de contrats non autorisée, de transferts d'actifs ou de contestation de l'autorité de direction de l'entreprise. | Inspecter les registres de garde des sceaux physiques, les matrices d'autorisations internes et les dispositions des statuts de gouvernance d'entreprise. |
Dès que l'un de ces signaux d'alerte est détecté, les équipes de transaction doivent immédiatement déterminer si le constat constitue un défaut structurel fatal ou un problème pouvant être résolu avant le closing au moyen de garanties contractuelles, de séquestres ou de conditions préalables de restructuration.
Avant qu'une exposition à la Chine ne soit soumise au comité d'investissement, la data room doit contenir des preuves documentaires pour chaque hypothèse du modèle de sortie. La liste de contrôle ci-dessous est organisée de manière à ce que chaque demande corresponde à une question de souscription précise : l'actif peut-il être vendu, les fonds peuvent-ils quitter le pays, et un tiers détient-il une créance prioritaire sur ces derniers ?
La liste de contrôle des éléments probants en data room pour la Chine
- Preuves de sortie : registres de transactions comparables de cession industrielle et de secondaire pour le secteur, ainsi que toutes offres indicatives, processus de courtage ou marques d'intérêt reçus au cours des 24 derniers mois.
- Preuves réglementaires : statut du dossier auprès de la CSRC ou analyse de faisabilité de l'introduction en bourse, licences sectorielles, autorisations d'investissement étranger et évaluations de conformité en matière de sécurité ou de données réalisées pour un projet de cotation offshore.
- Preuves de rapatriement : enregistrements auprès de la SAFE (y compris les déclarations de la Circulaire 37 pour les fondateurs résidents nationaux), historiques des transferts de fonds sortants, certificats de régularité fiscale et historique audité des distributions de dividendes.
- Preuves de trésorerie : confirmations bancaires indépendantes, relevés mensuels complets et ininterrompus pour chaque compte opérationnel, ainsi qu'un état récapitulatif des nantissements, garanties et soldes faisant l'objet de restrictions.
- Preuves de créances : ensemble complet de la documentation de financement, pactes d'actionnaires et side letters, accompagnés d'un état récapitulatif de chaque déclencheur VAM, droit de rachat et ordre de préférence de liquidation, avec l'identité du débiteur pour chacun d'entre eux.
- Preuves de contrôle : registres de garde des sceaux de l'entreprise (chops), délégations de pouvoirs bancaires, nominations des représentants légaux et conventions de prêts intragroupes.
Implications pratiques pour les sponsors et les LPs
Pour les sponsors, la conséquence pratique est qu'une exposition à la Chine doit désormais être souscrite en fonction d'un dénouement en liquidités plutôt que d'une valorisation théorique : les périodes de détention s'allongent, les hypothèses de sortie nécessitent un univers d'acquéreurs nommément identifiés plutôt qu'un plan générique d'introduction en bourse, et les réserves doivent anticiper les coûts juridiques et administratifs liés à l'exercice des droits de rachat ou à la mise en œuvre d'une réduction de capital. Pour les limited partners et les fonds de fonds, la même logique redéfinit le suivi et le rythme des investissements. Les demandes de reporting doivent dépasser les valeurs liquidatives faciales pour exiger des preuves de sortie voie par voie, le statut des rapatriements et l'identité du débiteur derrière chaque droit de rachat, tandis que les nouveaux engagements sur des stratégies fortement exposées à la Chine sont calibrés en fonction d'un calendrier de distribution réaliste plutôt que de taux de rentabilité interne modélisés. Les acquéreurs secondaires et les conseils en M&A doivent, quant à eux, intégrer les frictions de rapatriement et les créances antérieures non résolues comme des variables de valorisation, et non comme de simples notes de bas de page d'audit.
Comment Plausity soutient le processus de travail
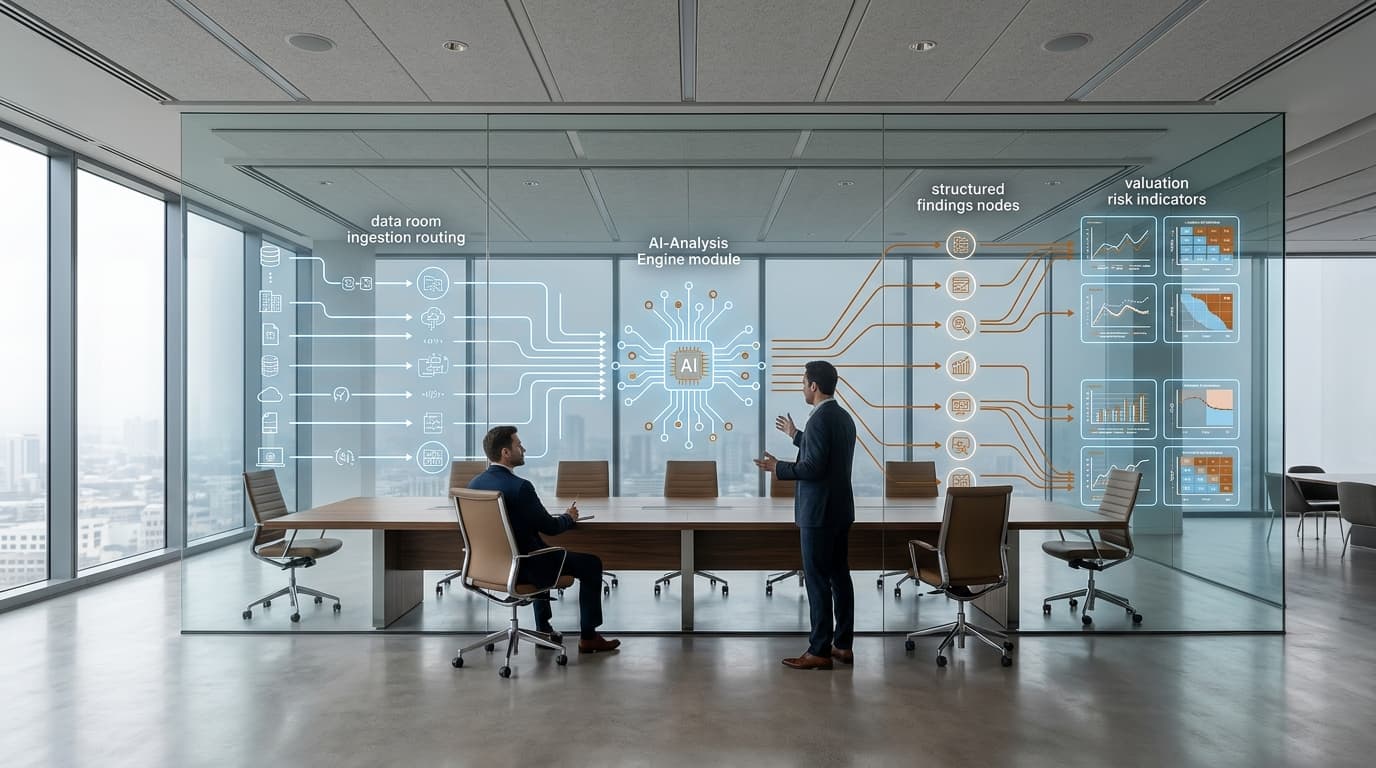
L'évaluation des opportunités de private equity transfrontalières exige des équipes de transaction qu'elles examinent des milliers d'accords juridiques multilingues, de déclarations réglementaires, de relevés bancaires et de procès-verbaux d'assemblée dans des délais d'opération très serrés. Plausity offre une plateforme de due diligence intégrée et nativement conçue pour l'IA, spécifiquement pensée pour les équipes d'investissement en private equity, les conseils en M&A et les allocataires institutionnels.
Grâce à l'ingestion de data rooms, la plateforme se connecte instantanément aux data rooms virtuelles et les analyse, traitant en quelques minutes des contrats bilingues, des tables de capitalisation complexes, des statuts de société et des états financiers. Le moteur d'analyse IA central lit, interprète et croise des documents de transaction multiformats, identifiant les obligations cachées de rachat VAM, les cascades complexes de préférences de liquidation et les failles de conformité transfrontalière que les examens manuels laissent souvent passer.
Pour garantir la transparence des risques entre les équipes d'investissement et les conseils, Risk Radar catégorise automatiquement les constats selon leur matérialité, leur exposition juridique et leur impact financier, générant des registres de risques structurés avec une traçabilité intégrale des sources. Les professionnels des transactions peuvent ensuite utiliser Report Builder pour rédiger des livrables complets et prêts pour les investisseurs, rationalisant ainsi la production de documents vérifiables pour les présentations aux comités d'investissement.
Comment intégrer cette approche dans votre prochain processus de due diligence
L'intégration de ce cadre de due diligence dans votre processus d'exécution des transactions garantit que les risques transfrontaliers et les contraintes de sortie sont systématiquement identifiés, quantifiés et intégrés dans la modélisation financière. Les équipes d'investissement doivent adopter un protocole d'examen standardisé, étape par étape, avant de finaliser leurs recommandations d'investissement.
- Exiger un audit immédiat de tous les accords de financement historiques afin d'extraire et de planifier chaque clause VAM active, obligation de rachat et préférence de liquidation.
- Modéliser des scénarios prudents de rapatriement transfrontalier des liquidités, en intégrant les retenues à la source légales sur les sociétés, les procédures de réduction de capital et les délais de traitement bancaire de la SAFE.
- Effectuer des confirmations bancaires directes et indépendantes pour tous les comptes opérationnels et rapprocher les soldes de trésorerie avec les chiffres des états financiers déclarés.
- Réaliser un test objectif de faisabilité des voies de sortie au regard des exigences de dépôt de la CSRC, des directives sectorielles et de la dynamique des prix sur le marché secondaire.
- Consolider l'ensemble des conclusions opérationnelles, juridiques et réglementaires dans des mémos de comité d'investissement structurés afin d'établir une base probante, claire et auditable pour les décisions d'allocation de capital.
En appliquant des tests de résistance structurés sur les voies de sortie, des audits rigoureux de gouvernance et une analyse automatisée des documents, les investisseurs institutionnels peuvent appréhender les complexités des transactions de private equity en Chine avec clarté et précision.