Ce qu'est réellement un document de décision M&A prêt pour le conseil
Un document de décision M&A prêt pour le conseil est un livrable de due diligence qui convertit des conclusions fragmentées issues des data rooms, des rapports de conseils et des sessions de direction en une recommandation unique et défendable qu'un conseil peut approuver ou rejeter, chaque affirmation matérielle étant traçable jusqu'à une source sous-jacente. Ce n'est pas un résumé de ce qui a été trouvé. C'est un argumentaire sur ce que ces conclusions signifient pour l'opération, structuré pour qu'un administrateur qui n'a jamais vu la data room puisse l'interroger, le contester et, si la transaction est remise en question plus tard, justifier de s'y être appuyé.
L'anatomie standard
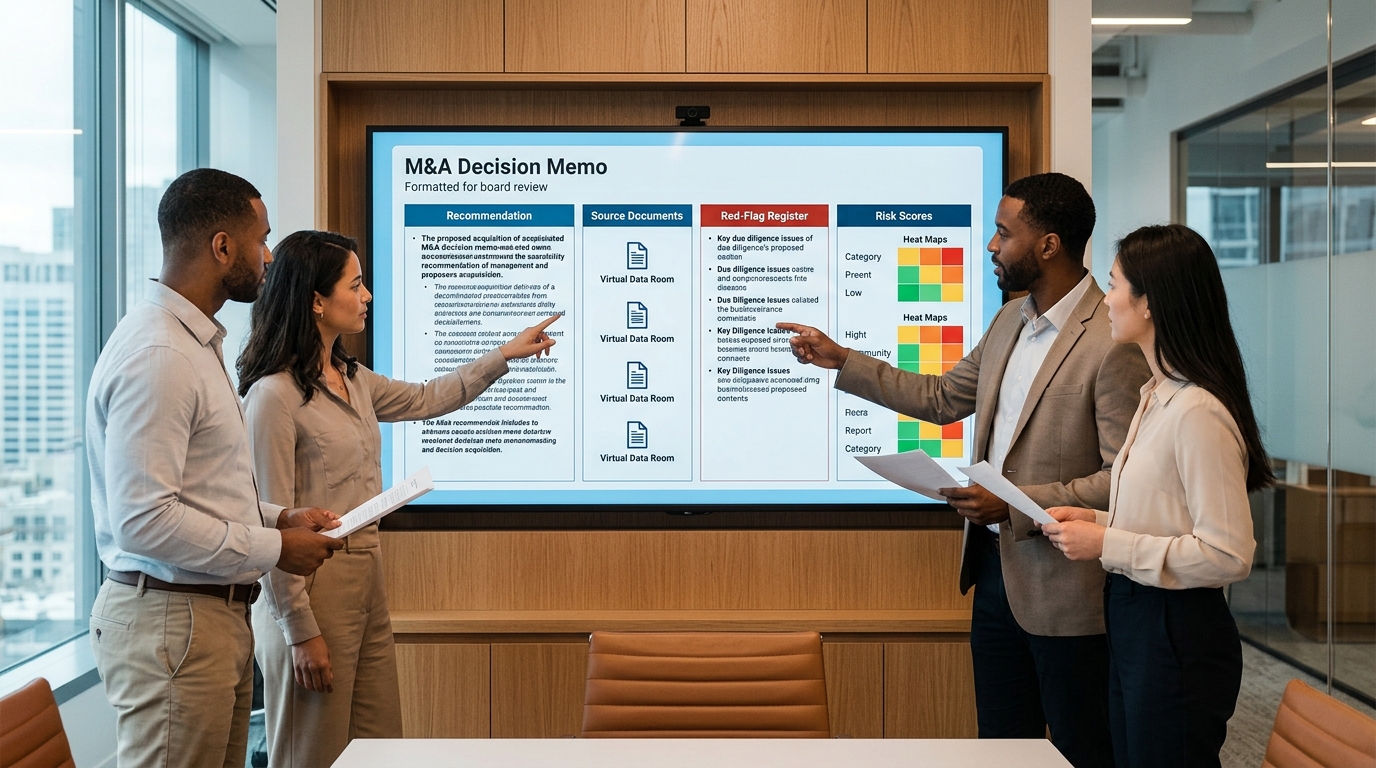
Les formats varient selon les sociétés, mais les composants restent constants. Un document de décision qui résiste à l'examen du conseil contient :
Recommandation exécutive et approbation demandée : ce que le conseil est invité à approuver, énoncé avant l'argumentaire, avec toute délégation et condition explicites.
Thèse de l'opération : pourquoi cet actif, pourquoi maintenant, et ce qui doit être vrai pour que la transaction crée de la valeur.
Valorisation et conditions : prix, structure, et comment les conclusions de la due diligence les ont fait évoluer.
Facteurs de risque : conclusions matérielles notées selon leur impact, chacune avec un responsable et une atténuation ou une justification d'acceptation.
Piste de preuves : la source derrière chaque affirmation matérielle, traçable du document de la data room à la phrase du mémo.
Le format n'est pas une cérémonie. Dans une enquête auprès d'investisseurs professionnels menée pour la note de recherche Addepar en collaboration avec l'initiative Long-Term Investing de Stanford, 97 % des répondants ont déclaré disposer d'un modèle et d'un processus formels de note d'investissement, et 78 % de leurs sociétés exigent l'approbation de la note avant tout investissement.[1] Pour le responsable de projet M&A corporate qui prépare le dossier du conseil d'administration, l'implication pratique est que le document de décision est un artefact de gouvernance plutôt qu'un deck de synthèse : c'est la trace de ce que le conseil savait, de ce qu'on lui a dit et de ce sur quoi il s'est appuyé au moment d'approuver.
Note de décision vs note de comité d'investissement : ce qui change quand le public est un conseil d'administration
Une note de comité d'investissement et une note de décision pour le conseil décrivent la même opération à des positions fiduciaires différentes. La note du comité d'investissement est rédigée pour des investisseurs pairs qui partagent le vocabulaire du souswriting, connaissent le contexte du portefeuille et que l'on peut supposer lire le modèle. Une note pour le conseil est rédigée pour des administrateurs qui ont des obligations envers la société et ses actionnaires, qui n'ont généralement aucun contexte de l'équipe deal, et dont l'approbation pourra un jour être examinée sous le prisme juridique. Le contenu passe mal de l'un à l'autre sans une réécriture délibérée.
Le cadre fiduciaire
Les administrateurs portent des devoirs de diligence et de loyauté dans le contexte M&A. Le devoir de diligence exige que les administrateurs soient informés et fassent preuve d'une diligence appropriée et de bonne foi dans leurs décisions ; le devoir de loyauté exige qu'ils agissent dans l'intérêt supérieur de la société.[2] L'environnement contentieux explique pourquoi un processus documenté compte : des avocats plaignants ont intenté des actions dans 84 % de toutes les opérations M&A annoncées en 2015 et valorisées plus de 100 millions de dollars.[3] Un processus documenté et informé, c'est ce à quoi les conseils se réfèrent lorsqu'une transaction est ultérieurement contestée, et la note de décision est la pièce maîtresse de ce dossier.
Les réécritures qu'une note de comité d'investissement nécessite avant d'arriver au conseil
Alternatives stratégiques : les conseils s'attendent à ce que le dossier montre que les alternatives ont été pesées, et pas seulement la voie recommandée.
Préparation à l'intégration : présentée comme un critère de décision étayé par des preuves, et non comme une note d'implémentation renvoyée après la clôture.
Conditions d'approbation : les conditions explicites, délégations et approbations de suivi que le conseil est invité à accorder.
Conflits et processus : qui a rédigé l'analyse, quels intérêts il porte, et quelles contributions indépendantes le conseil a reçues.
Aucune de ces réécritures ne modifie la due diligence sous-jacente. Elles changent la finalité du document : passer de la persuasion de pairs à l'équipement de fiduciaires.
La piste de preuves : des constats sourcés qu'un conseil peut retracer
Les constats sourcés sont le cadre qui rend un document de décision défendable. La règle est simple : chaque affirmation matérielle de la note renvoie à un document précis, un point de données ou une contribution d'expert, et la provenance et la version de cette source sont préservées. La chaîne va du document de la data room, au constat extrait, jusqu'à l'affirmation de la note, de sorte qu'un administrateur peut passer d'une phrase de la recommandation à la clause contractuelle sous-jacente en deux étapes.
De la data room à l'affirmation de la note
En pratique, la chaîne est construite, non reconstituée. Les outils d'analyse documentaire tels que l'AI-Analysis Engine lisent et croisent le corpus et rattachent chaque constat à sa source, tandis que la discipline de la provenance des données préserve l'historique des versions à mesure que les documents sont mis à jour au fil de l'opération. Lorsqu'une affirmation repose sur une déclaration de la direction plutôt que sur un document, l'écart est explicitement signalé comme une lacune de preuve, avec ce qui permettrait de la combler. Les conseils pardonnent les questions ouvertes; ils ne pardonnent pas les affirmations présentées comme acquises qui ne l'étaient pas.
La chaîne de preuves : chaque affirmation du mémo renvoie à un document source, et chaque lacune est signalée plutôt que masquée. · Généré par IA
La traçabilité protège également l'équipe de transaction. La note d'Addepar et de Stanford décrit les mémos comme des artefacts horodatés des hypothèses et du raisonnement sur lesquels un investisseur s'est appuyé, et qui sont réexaminés lorsque les transactions sous-performent.[1] Lorsque les hypothèses sont traçables, un post-mortem examine la décision dans son contexte; lorsqu'elles ne le sont pas, il examine les personnes. Les constats et les versions de mémo gérés en contrôle de version, conservés à côté de leurs sources comme décrit dans la pratique du, sont ce qui rend cette distinction réelle.
Registres de signalement et notation ajustée au risque
Un registre de signalement transforme une liste de constats en instrument de décision. La distinction est importante car, comme le disent les praticiens du M&A, la due diligence échoue rarement à la découverte : les documents sont lus et les problèmes sont identifiés. La due diligence échoue au stade des conséquences, lorsqu'un rapport arrive avec des dizaines de constats et que personne n'a dit ce qu'ils signifient pour la transaction.
Le registre évalue chaque constat selon sa matérialité, son impact financier, son exposition juridique et sa pertinence pour la transaction, puis lui attribue une disposition. Un rapport qui ne classe pas les constats par catégories, avec un responsable désigné et un plan pour le premier jour, est une liste de lecture plutôt qu'un document de décision.
La présentation ajustée au risque est la dernière étape. Les expositions chiffrées doivent se répercuter sur l'économie de la transaction, le prix d'achat, la structure de séquestre et de garantie, et les conditions d'approbation, plutôt que de rester dans un paragraphe de risque générique que le conseil survole. C'est là qu'une notation structurée telle que la fonctionnalité Risk Radar maintient la cohérence du registre entre les chantiers, et où le reporting des signalements le maintient à jour à mesure que les constats évoluent.
Ce que les équipes de transaction doivent tester avant que le mémo n'arrive au conseil
Avant que le mémo ne circule, l'équipe de transaction doit tester le document comme le fera un administrateur. Trois tests détectent la plupart des défaillances.
Tester la thèse à l'aune de preuves solides à l'appui des synergies. Il est expressément recommandé aux conseils d'administration de demander quelles preuves tangibles indiquent que les synergies se matérialiseront.[2] Si l'argument des synergies repose sur les projections de la direction, la note doit le dire et montrer ce qui les confirme de manière indépendante.
Tester la préparation de l'intégration comme critère formel de décision. Les études suggèrent qu'entre 60 % et 90 % des opérations de fusion-acquisition n'atteignent pas leurs objectifs de valeur initiaux, les défis d'intégration et d'exécution étant cités comme cause principale.[4] Une note qui traite l'intégration comme une postface invite le conseil à approuver une thèse que l'organisation ne peut pas exécuter.
Tester le document pour détecter les biais d'auteur, les conflits d'intérêts non divulgués et les conclusions sans responsable. La note d'Addepar et de Stanford souligne que les auteurs peuvent fausser les résultats en minimisant ou en omettant des détails, et que les structures d'incitation façonnent la rigueur de la note.[1] Chaque conclusion matérielle doit avoir un responsable, et chaque auteur ayant un intérêt à la clôture doit être visible dans le dossier.
Un quatrième test est mécanique mais décisif: vérifier que la piste de preuves résiste à un contrôle par échantillonnage. Prélevez cinq affirmations matérielles au hasard et remontez chacune à sa source. Si la chaîne se rompt lors d'un contrôle ponctuel, elle se rompra sous l'examen du conseil d'administration, ce qui est précisément la norme que la diligence fondée sur les preuves vise à satisfaire.
Comment Plausity prend en charge le flux de travail
L'espace de travail est un environnement d'IA collaboratif pour la due diligence qui accompagne ce flux de travail, des documents bruts jusqu'à un document de décision défendable. Il structure et accélère le travail des professionnels qui prennent la décision ; il ne remplace pas leur jugement.
Data Room Ingestion se connecte à la data room virtuelle et traite les contrats, feuilles de calcul et modèles financiers en quelques minutes, si bien que les conclusions s'accumulent avec leurs sources dès la première semaine de l'opération.
Le moteur d'analyse IA lit, interprète et recoupe des milliers de documents et de points de données pour produire une analyse fondée sur les sources, avec une traçabilité vers le matériel sous-jacent.
Risk Radar évalue les conclusions selon leur matérialité, leur impact financier, leur exposition juridique et leur pertinence pour l'opération, en faisant remonter les risques qui doivent figurer au registre du conseil.
Le Report Builder rédige des livrables structurés avec une traçabilité complète des sources, afin que le dossier du conseil et les preuves qui l'appuient restent synchronisés.
Le Collaboration Hub coordonne les chantiers de travail et la revue par les experts, en maintenant l'alignement des conclusions entre les équipes internes et les conseillers externes.
Pour les associés de conseil et les professionnels de l'investissement qui préparent la due diligence pour les décideurs, le même espace de travail prend en charge les cabinets de conseil en fusions-acquisitions cabinets de conseil en M&A et les fonds de capital-risque et de capital-investissement fonds VC et PE travaillant selon la norme décrite dans cet article. Conçu pour les équipes d'investissement et de deal d'aujourd'hui, et adopté par plus de 200 cabinets.
Comment l'appliquer à votre prochain flux de due diligence
La séquence ci-dessous s'exécute sur une opération réelle et ne dépend d'aucun ensemble d'outils particulier. Les capacités décrites ci-dessus s'y articulent, mais c'est la discipline qui compte.
Ingérez la data room tôt afin que les conclusions s'accumulent avec leurs sources dès le départ, plutôt que d'être reconstituées dans la dernière semaine.
Construisez le registre des signaux d'alerte au fur et à mesure de l'émergence des conclusions, en notant chacune selon sa matérialité, son impact financier, son exposition juridique et sa pertinence pour l'opération.
Attribuez un responsable nommé et un plan du premier jour à chaque conclusion matérielle, en consignant sa disposition (bloquante, renégociation du prix, atténuation, acceptation).
Rédigez la note au conseil à partir des conclusions fondées sur les sources, la piste de preuves intacte, en signalant chaque affirmation qui repose sur une déclaration de la direction plutôt que sur un document.
Éprouvez la thèse, les conflits d'intérêts des auteurs et la préparation de l'intégration avant la soumission, et contrôlez par échantillonnage la chaîne de preuves sur un échantillon d'affirmations matérielles.
Mené de cette manière, le document de décision cesse d'être une obligation de reporting pour devenir ce dont les conseils d'administration ont réellement besoin : un enregistrement de ce qui a été constaté, de ce que cela signifie, et de la raison pour laquelle la recommandation découle des preuves. C'est ce qui rend une approbation défendable, en salle du conseil comme ensuite.
Sources
- [1] longterminvesting.stanford.edu — https://longterminvesting.stanford.edu/sites/g/files/sbiybj23856/files/media/file/addepar-investment-memos-and-decision-making.pdf
- [2] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2015/09/07/role-of-the-board-in-ma
- [3] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2016/08/19/the-recent-decline-in-legal-challenges-to-ma-deals/
- [4] deloitte.com — https://www.deloitte.com/lu/en/our-thinking/future-of-advice/post-transaction-integration.html