Cosa significa la stima bottom-up del mercato quando nessun analista copre il segmento
La stima bottom-up del mercato costruisce il numero dal basso: un conteggio verificabile di potenziali clienti, moltiplicato per una stima documentata di quanto ciascuno spende all'anno, poi verificato incrociatamente con una cifra top-down ristretta. L'aritmetica è volutamente semplice. Un'espressione standard è il numero totale di clienti moltiplicato per il valore annuo del contratto, segmentato per tipo di cliente anziché aggregato, e la stima bottom-up gode di credibilità presso gli investitori proprio perché ogni input è esplicito e indipendentemente contestabile.[1]
La ricerca documentale top-down si scompone nei mercati di nicchia per un motivo strutturale: le definizioni degli analisti sono costruite per aggregare, non per isolare. Un report di categoria raggruppa i sotto-mercati che non servite con quello che servite, e la sua stima spesso si basa su dati di sondaggio anziché su comportamenti d'acquisto osservati. Il margine definizionale è enorme. In un rilascio di luglio 2025, MarketsandMarkets ha valutato il mercato globale della cybersecurity a 227,59 miliardi di USD nel 2025, mentre Precedence Research valuta lo stesso mercato nello stesso anno a 301,91 miliardi di USD, perché i confini delle categorie differiscono.[2][3] Un'etichetta generica di "mercato della cybersecurity" può sostenere quasi qualsiasi numero in un ampio intervallo; a una definizione di segmento di nicchia non può essere concessa la stessa libertà.
La definizione del mercato è vostra, e un confine vago è il punto in cui la stima fallisce prima ancora di qualsiasi calcolo.
Non c'è un report da acquistare, quindi l'onere della prova passa dall'analista al deal team.
Ogni dato deve essere fonte, datato e ricalcolabile, perché il comitato investimenti lo ricalcolerà.
La posta in gioco è transazionale. Una stima di mercato che supera la due diligence protegge il prezzo; una che fallisce diventa una leva di negoziazione usata contro di voi. Questa asimmetria è il motivo per cui i team disciplinati trattano la stima come un problema di prove piuttosto che di modellizzazione, e perché il resto di questo articolo è organizzato attorno ai dati di input anziché alla formula.
Il metodo del conteggio dei clienti: costruire l'universo di unità
Il conteggio dei potenziali acquirenti può essere assemblato da fonti gratuite e a costo moderato prima che qualcuno acquisti un report. L'obiettivo è un universo difendibile riga per riga, non un numero grande.
Conteggi di imprese dei censimenti, filtrati per codice settore e fascia di dipendenti
Registri autoritativi e banche dati di licenze che elencano le imprese attive in ciascuna giurisdizione
Universi di membri delle associazioni di categoria ed elenchi di espositori di conferenze
Banche dati firmografiche commerciali, verificate incrociatamente con le fonti gratuite per individuare lacune di copertura
Bilanci pubblici che rivelano basi installate, numeri di clienti o volumi di unità
Segmentare prima di moltiplicare
Un prezzo medio misto tra clienti enterprise e mid-market non rispecchia nessuno dei due. Suddividete l'universo per fascia di dimensione o verticale, applicate a ciascuno una stima di spesa distinta e applicate un filtro di adozione invece di assumere penetrazione totale: la domanda rilevante è quante imprese dell'universo acquistano effettivamente prodotti di questo tipo, non quante esistono. Poi validate la completezza rispetto a un ancoraggio macro, così che il conteggio non ometta interi segmenti né conti doppiamente quelli sovrapposti.
I dati sulle installazioni tecnologiche mostrano quanto conta questo filtro. Un dataset di tecnologia-intelligence rileva 332.197 aziende che utilizzano Salesforce, una piccola frazione delle aziende registrate a livello mondiale.[4] L'universo aspirazionale delle 'aziende che potrebbero usare un CRM' e l'universo operativo delle 'aziende che dimostratamente ne acquistano uno' differiscono di ordini di grandezza. I segnali di installazione, gli annunci di lavoro e i record di approvvigionamento riducono un universo astratto a uno che potete effettivamente stimare, una disciplina che vale allo stesso modo per i fondi VC e PE che selezionano target e per i consulenti che costruiscono una sezione di mercato sotto scadenza, ed è la stessa disciplina di prove che sostiene l' analisi di mercato nella due diligence.
Spesa per cliente: prove sui prezzi dove non esiste un listino
Quando la nicchia non ha prezzi pubblicati, la spesa annua per cliente deve essere ricostruita da prove. La fonte più solida è la data room del target: i valori contrattuali effettivi per segmento di clienti, che battono qualsiasi proxy esterno. I listini dei concorrenti, i dati di approvvigionamento e i valori medi contrattuali dichiarati dal management colmano le lacune, e i numeri del management dovrebbero sempre essere verificati rispetto ai ricavi fatturati prima di entrare nel modello.
Partite dal prezzo netto, non da listino: sconti, margini di canale e costi di implementazione incidono sensibilmente sulla spesa effettiva per cliente.
Separate i ricavi una tantum da quelli ricorrenti, perché un mercato stimato sulla spesa ricorrente si comporta in modo diverso da uno stimato su compensi a progetto.
Verificate la coerenza della quota di mercato implicita: dividete i ricavi del target per la vostra stima di mercato e chiedetevi se concorrenti credibili abbiano mai raggiunto quella quota.
Il controllo della quota intercetta l'errore più costoso nella stima delle nicchie. In termini di due diligence, lo schema da mettere alla prova è un mercato indirizzabile che si rivela più ristretto di quanto il piano assumesse una volta raggiunta la scala. Se il vostro mercato bottom-up implica che il target catturerà una quota che nessuna azienda comparabile ha mai raggiunto, o il mercato è sovrastimato o il piano richiede una giustificazione esplicita. Entrambe le conclusioni appartengono al memo, non a una nota a piè di pagina, ed è per questo che la due diligence finanziaria e il filone commerciale devono leggere lo stesso numero di mercato.
Mappatura delle adiacenze: prendere in prestito la struttura da mercati vicini
Quando un segmento non ha alcun dato diretto, la mossa pratica è prendere in prestito la struttura da mercati adiacenti che ne condividono clienti, tecnologia o comportamento d'acquisto. Un'adiacenza vi fornisce un modello di quanti clienti esistano, come acquistino e quanto paghino, che poi adeguate per i modi in cui la nicchia differisce realmente.
Traiettoria di crescita: il mercato vicino si sta espandendo per ragioni trasferibili alla nicchia?
Struttura dei margini: fornitori comparabili ottengono margini lordi comparabili?
Concentrazione competitiva: la quota è distribuita in modo simile a quello della nicchia?
Intensità di capitale: il costo di servizio corrisponde, o la nicchia richiede un modello diverso?
Le prove pubbliche non convenzionali fanno gran parte del lavoro. Gli annunci di lavoro rivelano quanti venditori impiega un concorrente e in quali segmenti opera. Le trascrizioni delle chiamate sui risultati divulgano i ricavi per segmento delle società quotate. I profili professionali a volte risolvono le questioni direttamente: un team di deal ha triangolato le dimensioni di una categoria di nicchia partendo dall'ex direttore vendite di un leader di mercato, che aveva dichiarato i ricavi dell'anno precedente in un curriculum pubblicato. Nulla di tutto ciò compare in un report di analista, e tutto è verificabile.
La mappatura delle adiacenze mutua struttura dei clienti, pricing e comportamento d'acquisto dai mercati vicini, per poi trattare il risultato come una terza stima indipendente e non come un sostituto della costruzione bottom-up. · Generato con IA
Trattate la cifra derivata dalle adiacenze come una terza stima indipendente, mai come un sostituto della costruzione bottom-up. L'inferenza da società comparabili funziona al meglio come verifica incrociata, perché dipende da ipotesi di quota di mercato che sono esse stime, un limite che condiziona anche l' analisi di mercato per un'acquisizione.
Triangolazione: riconciliare tre stime indipendenti
La riconciliazione è il momento in cui la stima guadagna credibilità. Mettete le tre stime fianco a fianco: la costruzione bottom-up, una cifra top-down ristretta che parte da un aggregato pubblicato e filtra fino al vostro segmento, e la visione del management o il numero derivato dalle adiacenze. Il controllo incrociato è reale solo se metodi e fonti di dati sono indipendenti; eseguire tre varianti della stessa ipotesi non dimostra nulla.
Una convergenza entro circa il 15% rafforza la fiducia in tutte e tre le stime.
Una divergenza maggiore segnala un input errato, il più delle volte un doppio conteggio nascosto o un'ipotesi di penetrazione ottimistica.
Testate l'ipotesi contestata su fonti indipendenti, come le divulgazioni di ricavi dei concorrenti.
Fate attenzione al classico segnale d'allarme: una definizione di mercato che implica ricavi molto superiori a quelli effettivamente registrati dal target.
Scoprire quale input è errato è l'ora più preziosa dell'analisi. Se la costruzione bottom-up e il filtro top-down producono numeri drasticamente diversi, uno dei due poggia su un'ipotesi sbagliata, e individuarla prima del comitato di investimento è molto meglio che difenderla dopo. L'analisi della penetrazione per segmento aiuta: calcolare l'adozione separatamente per geografia, dimensione del cliente e verticale rivela quale sotto-segmento porta con sé un'ipotesi implausibile. Risultati ponderati per materialità e una strutturata segnalazione dei red flag mantengono queste lacune visibili lungo il flusso di lavoro della commercial due diligence invece di sepolle in un foglio di calcolo.
Difendere la stima davanti a un comitato di investimento
Un comitato di investimento non chiede se il numero è giusto; chiede se le ipotesi resistono alla contestazione. Presentate un intervallo con uno scenario base anziché una stima puntuale, individuate le due o tre ipotesi che muovono maggiormente il risultato e sottoponetele a stress test con oscillazioni di sensibilità. Ogni input dovrebbe essere citato e datato nel documento stesso, così che il comitato possa ricalcolare la tabella invece di prenderla per fede.
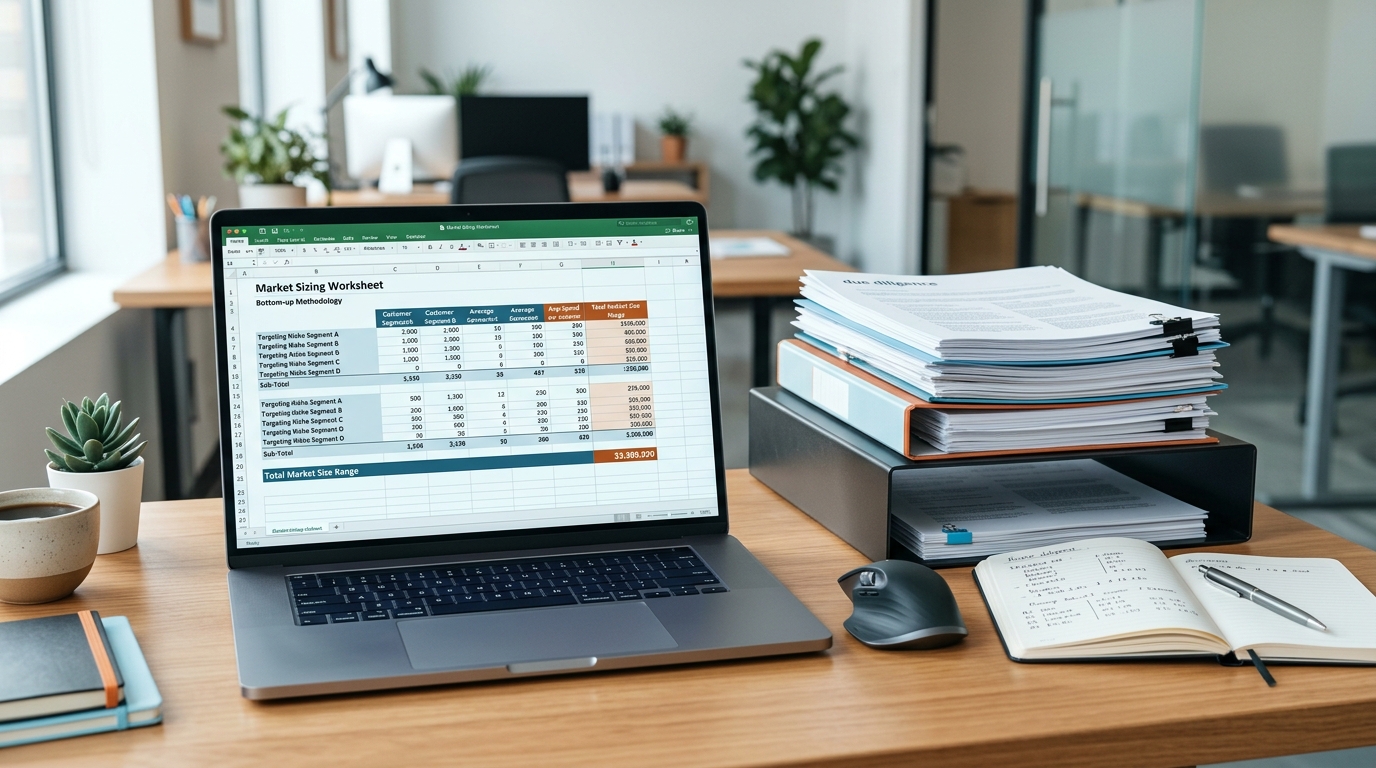
Una tabella ricalcolabile di segmenti, numero di clienti e spesa per cliente, con una fonte su ogni riga
Interviste ai clienti che mettono alla prova il comportamento d'acquisto assunto, non solo il prezzo
Coerenza interna tra dimensione del mercato, piano di ricavi e capacità di vendita
Separare la crescita dalla quota di mercato. Un piano che richiede silenziosamente sia un mercato in espansione sia una quota crescente è due scommesse presentate come una sola, e i comitati prezzano quell'ambiguità di conseguenza. Conta anche l'asimmetria: un mercato sottostimato costa poco, mentre uno sovrastimato costa credibilità sull'intero memo, comprese le parti corrette. Ecco perché le evidenze devono rimanere collegate alle fonti e riutilizzabili dallo screening fino ai materiali per il comitato investimenti, e perché la sezione di mercato di un memo per l'IC dovrebbe leggersi come una catena di evidenze anziché come una conclusione. Gli analisti e i partner che difendono questi numeri affrontano lo stesso scrutinio, siano essi buy-side o advisory.
Come usarlo nel tuo prossimo flusso di due diligence
Il metodo si comprime in una sequenza che si adatta alla tempistica di un'operazione in corso, che il team operi in società di advisory M&A o sul lato buy-side.
Definire per iscritto il confine del segmento prima di aprire un foglio di calcolo.
Ingerire il data room e rendere contratti e bilanci ricercabili.
Estrarre i valori contrattuali e gli elenchi dei clienti come evidenze, non come riassunti.
Costruire la tabella conteggio-e-spesa per segmento, con una fonte su ogni riga.
Effettuare la triangolazione con bilanci pubblici, registri e dati del management.
Versionare i risultati con le fonti allegate, così che il comitato possa ricalcolarli.
Questo è il flusso di lavoro che Plausity è costruita per supportare: è lo spazio di lavoro in cui le evidenze vengono strutturate, non un motore automatizzato di stima del mercato. Data Room Ingestion si collega alla VDR così che contratti e bilanci diventino ricercabili in pochi minuti. L'AI-Analysis Engine aiuta a estrarre e incrociare le evidenze su prezzi e clienti attraverso migliaia di documenti. Risk Radar mette in luce lacune e anomalie ponderate per la materialità nel caso di mercato, la Collaboration Hub mantiene allineati i flussi di lavoro commerciali, finanziari e legali, e il Report Builder redige la sezione di mercato pronta per l'IC con piena tracciabilità delle fonti. Costruito per i team di investimento e di deal di oggi. Scelto da oltre 200 società.
Per i team che vogliono approfondire, la guida al market sizing nella due diligence commerciale copre in dettaglio la costruzione bottom-up del TAM, e la checklist di commercial due diligence mappa l'intero flusso di lavoro dall'inizio alla fine. Il filo conduttore è lo stesso che attraversa questo articolo: un numero di mercato è forte quanto le evidenze dietro ogni riga della tabella, e i team che strutturano tali evidenze in modo deliberato sono quelli i cui numeri sopravvivono al comitato.
Come Plausity accelera questo workflow
Plausity è una piattaforma di Due Diligence e deal intelligence AI-native che aiuta cabinet M&A, fondi VC e PE, team di corporate development e team di investment banking a strutturare prove, findings e domande in una Data Room. Plausity supporta l'estrazione delle prove, il source grounding, la gestione dei findings e la preparazione dell'Investment Committee — non sostituisce analisti, consulenti o professionisti dell'investimento, non fornisce consulenza legale, fiscale, contabile, regolamentare o d'investimento e non prende decisioni di investimento autonome. Tutti i findings richiedono revisione umana. Progettata per i team d'investimento e di deal di oggi. Utilizzata da oltre 200 firme.
Per esplorare le funzionalità sottostanti, vedi il motore di analisi AI di Plausity e la pagina Findings & Risk Intelligence. Per i workflow per team, vedi come i fondi VC e PE e le firme di consulenza M&A usano Plausity nei deal attivi.
Fonti
- [1] wallstreetprep.com — https://www.wallstreetprep.com/knowledge/market-sizing/
- [2] prnewswire.com — https://www.prnewswire.com/news-releases/cybersecurity-market-worth-351-92-billion-by-2030--exclusive-report-by-marketsandmarkets-302496545.html
- [3] precedenceresearch.com — https://www.precedenceresearch.com/cyber-security-market
- [4] theirstack.com — https://theirstack.com/en/technology/salesforce