Che cos'è davvero un documento decisionale di M&A pronto per il consiglio
Un documento decisionale di M&A pronto per il consiglio è un deliverable di due diligence che converte i risultati frammentati provenienti da data room, rapporti dei consulenti e sessioni con il management in un'unica raccomandazione difendibile che il consiglio può approvare o respingere, con ogni affermazione materiale riconducibile a una fonte sottostante. Non è un riassunto di ciò che è stato trovato. È un argomento su ciò che i risultati significano per l'operazione, strutturato in modo che un amministratore che non ha mai visto il data room possa interrogarlo, metterlo in discussione e, se l'operazione viene contestata in seguito, difendere il fatto di esservi affidato.
L'anatomia standard
I formati variano da società a società, ma gli elementi costitutivi sono costanti. Un documento decisionale che resiste al controllo del consiglio contiene:
Raccomandazione esecutiva e approvazione richiesta: ciò che al consiglio viene chiesto di approvare, dichiarato prima dell'argomentazione, con eventuali deleghe e condizioni esplicite.
Tesi dell'operazione: perché questo asset, perché ora, e cosa deve essere vero affinché la transazione crei valore.
Valutazione e condizioni: prezzo, struttura e come i risultati della due diligence li hanno influenzati.
Fattori di rischio: riscontri materiali valutati per impatto, ciascuno con un responsabile e una mitigazione o una motivazione di accettazione.
Traccia delle prove: la fonte dietro ogni affermazione materiale, rintracciabile dal documento del data room alla frase del memo.
Il formato non è una cerimonia. In un'indagine condotta tra investitori professionisti per la ricerca di Addepar con l'iniziativa Long-Term Investing di Stanford, il 97% degli intervistati ha dichiarato di disporre di un modello e di un processo formale per il memorandum di investimento, e il 78% delle loro società richiede l'approvazione del memorandum prima di effettuare qualsiasi investimento.[1] Per il responsabile del progetto M&A aziendale che prepara il dossier per il consiglio, l'implicazione pratica è che il documento decisionale è un artefatto di governance e non una presentazione riassuntiva: è la registrazione di ciò che il consiglio sapeva, di ciò che gli è stato comunicato e di ciò su cui si è basato al momento dell'approvazione.
Memorandum decisionale vs memorandum del comitato investimenti: cosa cambia quando il destinatario è il consiglio
Un memorandum per il comitato investimenti e un memorandum decisionale per il consiglio descrivono la stessa operazione a posizioni fiduciarie diverse. Il memorandum del comitato è scritto per investitori pari che condividono il lessico della valutazione, conoscono il contesto del portafoglio e che si può presumere leggano il modello finanziario. Un memorandum per il consiglio è scritto per amministratori che hanno doveri fiduciari verso la società e i suoi azionisti, che in genere non hanno il contesto del team deal e la cui approvazione potrebbe un giorno essere esaminata sotto il controllo legale. I contenuti passano male dall'uno all'altro senza una riscrittura deliberata.
L'ambito fiduciario
Gli amministratori portano doveri di diligenza e di lealtà nel contesto M&A. Il dovere di diligenza richiede che gli amministratori siano informati ed esercitino la dovuta diligenza e buona fede nelle loro decisioni; il dovere di lealtà richiede che agiscano nel miglior interesse della società.[2] L'ambiente contenzioso spiega perché un processo documentato è importante: gli avvocati dei querelanti hanno intentato cause nell'84% di tutte le operazioni M&A annunciate nel 2015 e valutate oltre 100 milioni di dollari.[3] Un processo documentato e informato è ciò a cui i consigli si riferiscono quando una transazione viene successivamente messa in discussione, e il memorandum decisionale è il pezzo centrale di quella documentazione.
Le riscritture di cui un memorandum del comitato ha bisogno prima di arrivare al consiglio
Alternative strategiche: i consigli si aspettano che la documentazione dimostri che le alternative sono state valutate, non solo il percorso raccomandato.
Prontezza all'integrazione: presentata come criterio decisionale con evidenze, non come nota operativa rimandata a dopo la chiusura.
Condizioni di approvazione: le condizioni esplicite, le deleghe e le approvazioni successive che si chiede al consiglio di concedere.
Conflitti e processo: chi ha redatto l'analisi, quali incentivi ha e quale contributo indipendente ha ricevuto il consiglio.
Nessuna di queste riscritture modifica la due diligence sottostante. Modificano la funzione del documento: si passa dal persuadere colleghi al fornire strumenti ai fiduciari.
La traccia delle evidenze: risultanze ancorate alle fonti che il consiglio può verificare
Le risultanze ancorate alle fonti sono il quadro che rende un documento decisionale difendibile. La regola è semplice: ogni affermazione rilevante del memorandum rimanda a un documento specifico, a un dato o a un contributo di esperti, e la provenienza e la versione di quella fonte sono conservate. La catena parte dal documento della data room, passa per la risultanza estratta e arriva all'affermazione del memorandum, così che un amministratore possa passare da una frase della raccomandazione alla clausola contrattuale sottostante in due passaggi.
Dalla data room all'affermazione del memorandum
In pratica la catena viene costruita, non ricostruita. Strumenti di analisi dei documenti come l'AI-Analysis Engine leggono e incrociano il corpus e collegano ogni risultanza alla sua fonte, mentre la disciplina della provenienza dei dati mantiene intatta la cronologia delle versioni man mano che i documenti vengono aggiornati durante l'operazione. Quando un'affermazione si basa su una dichiarazione del management anziché su un documento, la lacuna viene segnalata esplicitamente come gap di evidenza, insieme a ciò che la colmerebbe. I consigli perdonano le domande aperte; non perdonano le affermazioni presentate come acquisite che non lo erano.
La catena delle prove: ogni affermazione del memo risale a un documento fonte, e ogni lacuna viene segnalata anziché mascherata. · Generato con IA
La tracciabilità protegge anche il deal team. La nota di Addepar e Stanford descrive i memo come artefatti con data e ora delle ipotesi e della logica su cui un investitore si è basato, e che vengono rivisitati quando le operazioni sottoperformano.[1] Quando le ipotesi sono tracciabili, un'analisi post-mortem esamina la decisione nel suo contesto; quando non lo sono, esamina le persone. I reperti e le bozze dei memo con controllo delle versioni, conservati insieme alle loro fonti come descritto nella pratica del, sono ciò che rende reale questa distinzione.
Registri dei red flag e valutazione adeguata al rischio
Un registro dei red flag trasforma un elenco di reperti in uno strumento decisionale. La distinzione è importante perché, come affermano i professionisti dell'M&A, la due diligence raramente fallisce nella fase di scoperta: i documenti vengono letti e i problemi vengono trovati. La due diligence fallisce nella fase delle conseguenze, quando un rapporto arriva con decine di reperti e nessuno ha detto cosa significhino per l'operazione.
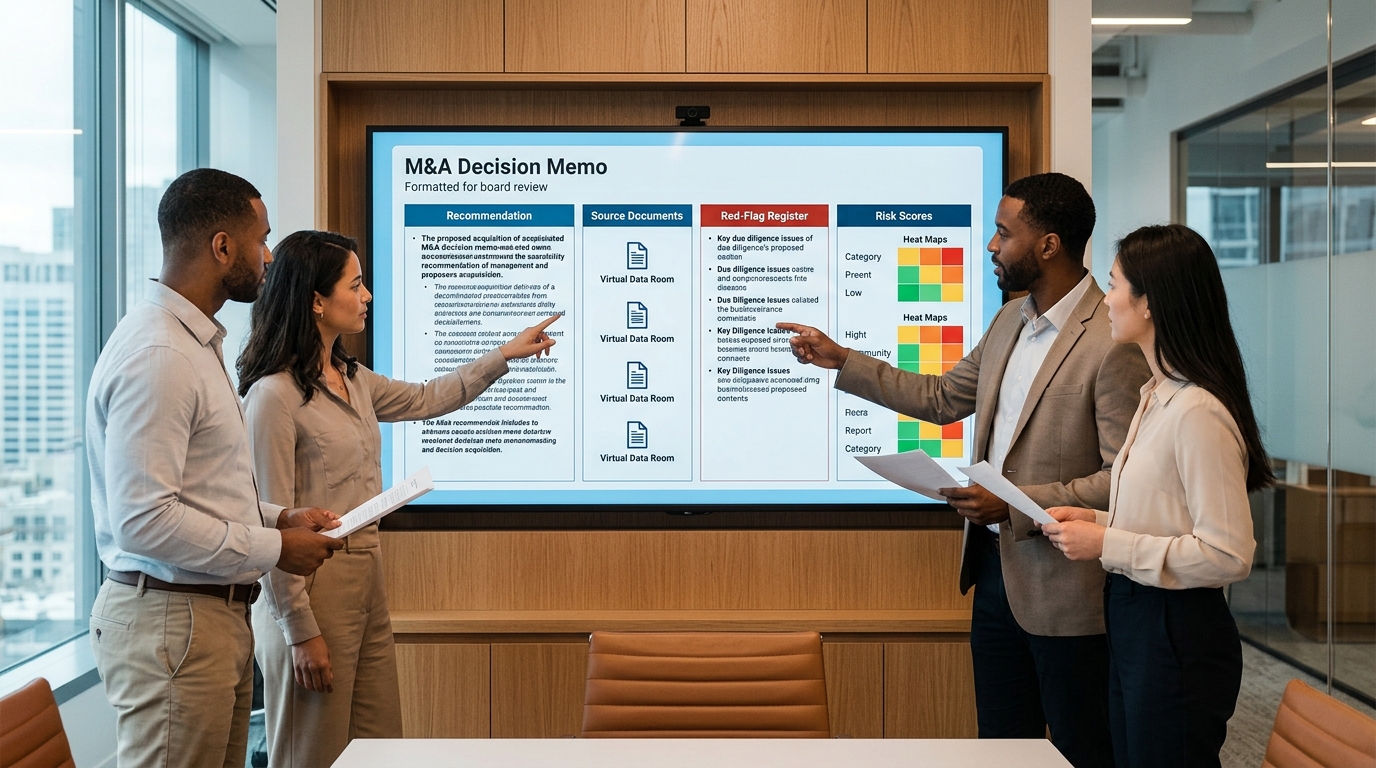
Il registro valuta ogni reperto in base alla materialità, all'impatto finanziario, all'esposizione legale e alla rilevanza per l'operazione, quindi assegna una disposizione. Un rapporto che non ordina i reperti in categorie, con un responsabile designato e un piano per il primo giorno, è un elenco di letture anziché un documento decisionale.
La presentazione adeguata al rischio è il passaggio finale. Le esposizioni quantificate dovrebbero fluire nell'economia dell'operazione, nel prezzo di acquisto, nella struttura di escrow e indennità e nelle condizioni di approvazione, anziché restare in un generico paragrafo sui rischi che il consiglio legge senza vederlo. È qui che una valutazione strutturata come la funzionalità Risk Radar mantiene il registro coerente tra i flussi di lavoro, e dove il reporting dei red flag lo mantiene aggiornato man mano che i reperti evolvono.
Cosa dovrebbero verificare i deal team prima che il memo arrivi al consiglio
Prima che il memo circoli, il deal team dovrebbe verificare il documento come farà un amministratore. Tre test individuano la maggior parte dei fallimenti.
Verificare la tesi rispetto a prove concrete a favore delle sinergie. Ai consigli di amministrazione viene esplicitamente consigliato di chiedere quali prove concrete indichino che le sinergie si realizzeranno.[2] Se il caso delle sinergie si basa su proiezioni del management, il memo dovrebbe dirlo e mostrare quali elementi indipendenti le supportano.
Verificare la prontezza dell'integrazione come criterio decisionale formale. Gli studi suggeriscono che tra il 60% e il 90% delle operazioni di M&A non raggiunge gli obiettivi di valore originali, citando le sfide di integrazione ed esecuzione come causa principale.[4] Un memo che tratta l'integrazione come postilla invita il consiglio ad approvare una tesi che l'organizzazione non è in grado di eseguire.
Verificare il documento per bias degli autori, conflitti non dichiarati e risultati senza responsabile. La nota di Addepar e Stanford osserva che gli autori possono falsare la bilancia sminuendo o omettendo dettagli, e che le strutture di incentivi condizionano il rigore del memo.[1] Ogni risultato rilevante dovrebbe avere un responsabile, e ogni autore con un interesse alla chiusura dell'operazione dovrebbe essere visibile a verbale.
Una quarta verifica è meccanica ma decisiva: controllare che la traccia di prove resista ai controlli a campione. Prendete cinque affermazioni rilevanti a caso e risalite ciascuna alla sua fonte. Se la catena si interrompe in un controllo a campione, si interromperà sotto l'esame del consiglio, che è lo standard che la due diligence basata sulle prove esiste per soddisfare.
Come Plausity supporta il flusso di lavoro
L'area di lavoro è un ambiente AI collaborativo per la due diligence che supporta questo flusso di lavoro dai documenti grezzi fino a un documento decisionale difendibile. Struttura e accelera il lavoro dei professionisti che prendono la decisione; non sostituisce il loro giudizio.
Data Room Ingestion si collega al data room virtuale ed elabora contratti, fogli di calcolo e modelli finanziari nel giro di pochi minuti, così che i risultati si accumulino rispetto alle fonti dalla prima settimana dell'operazione.
L'AI-Analysis Engine legge, interpreta e incrocia migliaia di documenti e punti dati per produrre analisi ancorate alle fonti, con tracciabilità fino al materiale sottostante.
Risk Radar valuta i risultati in base a materialità, impatto finanziario, esposizione legale e rilevanza per l'operazione, evidenziando i rischi che meritano un posto nel registro del consiglio.
Il Report Builder redige deliverable strutturati con piena tracciabilità delle fonti, così che il pacchetto per il consiglio e le prove a supporto restino sincronizzati.
Il Collaboration Hub coordina i flussi di lavoro e le revisioni degli esperti, mantenendo i risultati allineati tra team interni e consulenti esterni.
Per i partner di advisory e i professionisti degli investimenti che confezionano la due diligence per i decisori, la stessa area di lavoro supporta le società di advisory M&A e i fondi VC e PE che lavorano secondo lo standard descritto in questo articolo. Progettata per i team di investimento e deal team di oggi, e affidata da oltre 200 società.
Come applicarlo al vostro prossimo flusso di due diligence
La sequenza seguente si svolge su un'operazione reale e non dipende da alcun strumento specifico. Le capacità descritte sopra si mappano su di essa, ma ciò che conta è la disciplina.
Acquisire il data room in anticipo, così che i risultati si accumulino rispetto alle fonti fin dall'inizio, invece di essere ricostruiti nell'ultima settimana.
Costruire il registro delle segnalazioni man mano che emergono i risultati, assegnando a ciascuno un punteggio in base a materialità, impatto finanziario, esposizione legale e rilevanza per l'operazione.
Assegnare a ogni risultato rilevante un responsabile nominato e un piano per il primo giorno, registrandone la disposizione (deal-breaker, rinegoziazione del prezzo, mitigazione, accettazione).
Redigere il memo per il consiglio a partire dai risultati ancorati alle fonti, con la traccia di prove intatta, segnalando ogni affermazione che si basa su una dichiarazione del management anziché su un documento.
Sottoporre a verifica la tesi, i conflitti degli autori e la prontezza dell'integrazione prima dell'invio, e controllare a campione la catena di prove su un campione di affermazioni rilevanti.
Condotto in questo modo, il documento decisionale smette di essere un adempimento di rendicontazione e diventa ciò di cui i consigli hanno davvero bisogno: una registrazione di ciò che è stato trovato, di cosa significa e di perché la raccomandazione discende dalle prove. È questo che rende un'approvazione difendibile, in sala del consiglio e in seguito.
Fonti
- [1] longterminvesting.stanford.edu — https://longterminvesting.stanford.edu/sites/g/files/sbiybj23856/files/media/file/addepar-investment-memos-and-decision-making.pdf
- [2] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2015/09/07/role-of-the-board-in-ma
- [3] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2016/08/19/the-recent-decline-in-legal-challenges-to-ma-deals/
- [4] deloitte.com — https://www.deloitte.com/lu/en/our-thinking/future-of-advice/post-transaction-integration.html