Perché uno screening disciplinato della shortlist è importante oggi
Lo screening della shortlist è la valutazione strutturata che classifica i target di acquisizione identificati per fit strategico, profilo finanziario e fattibilità prima che si accumulino i costi della due diligence confermativa. È la disciplina che trasforma una lunga lista di aziende identificate in una shortlist difendibile: ogni target viene testato rispetto agli stessi criteri, sulle stesse evidenze, con regole esplicite su quando fermarsi. Una volta identificato un target, il collo di bottiglia raramente è la ricerca. È la strutturazione: la rapidità con cui un team di sviluppo aziendale riesce a organizzare le evidenze disponibili, confrontare i candidati su basi comparabili e decidere quali meritano una due diligence più approfondita.
Il contesto di mercato rende il punto ancora più urgente. Nel 2025 sono state annunciate a livello globale 63 operazioni valutate oltre i 10 miliardi di dollari, e il volume M&A negli Stati Uniti si è avvicinato ai 2.300 miliardi di dollari, con un aumento del 49% rispetto all'anno precedente.[1] Il valore si concentra anche al vertice: un terzo (33%) del valore totale delle operazioni statunitensi nel 2025 è stato generato da soli 20 transazioni molto grandi, che Deloitte legge come ampie opportunità per acquirenti e venditori preparati nei mercati small e middle.[2] Per un team di sviluppo aziendale, ciò significa che i target middle market ben preparati e ben selezionati attraggono più acquirenti interessati, e la finestra tra l'identificazione e un processo competitivo è breve. Questa compressione è il motivo per cui l'analisi di mercato per un'acquisizione procede di pari passo con lo screening, e non dopo.
L'asimmetria dei costi è ciò che rende la disciplina di screening il filtro di rischio più economico dell'intero ciclo di vita dell'operazione. Diversi studi suggeriscono che il 70-90% delle acquisizioni sottoperforma le aspettative, e i fallimenti riconducono a errori identificabili nella selezione dei target, nella due diligence e nella valutazione delle sinergie, piuttosto che alla sfortuna.[3] Uno screening strutturato consuma giorni di lavoro di un analista. Un'integrazione fallita consuma anni di attenzione del management e, in casi documentati, miliardi in svalutazioni. Lo screening è il punto in cui questa asimmetria viene sfruttata: prima un target debole viene fermato, più budget di due diligence, leva negoziale e capacità del management restano disponibili per i target che sopravvivono.
Una precisazione definitoria fonda tutto ciò che segue. Questo articolo parte dopo l'identificazione: l'universo dei target è stato mappato, la long list esiste, e la domanda non è più dove cercare ma quale target identificato far avanzare. Lo screening non è sourcing, e nessuna scorecard può salvare un universo mai costruito correttamente. Ciò che lo screening può fare, se fatto bene, è prevenire i due classici fallimenti della shortlist: far avanzare un target perché la sua narrazione era convincente, ed eliminare uno forte perché il suo dossier era più disordinato di quello di un concorrente.
Il flusso di lavoro della shortlist: un framework di screening in due fasi
I flussi di lavoro della shortlist più affidabili sono costruiti come un sistema a cancelli di fase, non come una revisione unica. Lo scopo del primo cancello è la velocità con disciplina: uno screening rapido che elimina i target che falliscono sui fondamentali, così che la capacità analitica del team si concentri sui candidati che potrebbero davvero superare la soglia. Lo scopo del secondo cancello è la profondità: un'analisi desktop mirata dei sopravvissuti che produce una decisione di procedere o di pausa. Per la maggior parte delle decisioni di shortlist, un'analisi desktop mirata di circa due settimane è sufficiente per arrivare a quella decisione; il punto del framework non è ritardare la due diligence, ma assicurarsi che la due diligence confermativa sia spesa sui target che se la sono guadagnata.
Fase uno: lo screening rapido
Lo screening rapido sta in una pagina per target e verifica tre cose. Primo, l'allineamento allo statuto: il target rientra nei segmenti, nelle geografie e nella fascia dimensionale definiti dalla strategia di acquisizione, oppure è un'azienda convincente che per caso risulta irrilevante per la tesi? Secondo, la plausibilità della tesi di valore: il team riesce a dichiarare in due frasi da dove proviene il valore, e il profilo effettivo del target supporta quella dichiarazione? Terzo, i vincoli d'impresa: esiste un percorso regolatorio plausibile, e la scala, la tecnologia o la forma organizzativa del target si adattano alla capacità di integrazione dell'acquirente? Un target che fallisce anche solo uno dei tre criteri viene fermato qui, con la motivazione registrata.
Fase due: lo screening approfondito su cinque dimensioni
I sopravvissuti passano a uno screening più approfondito sulle cinque dimensioni di valutazione che i professionisti utilizzano costantemente. Ogni dimensione viene valutata secondo criteri definiti e ponderata prima che l'analisi inizi, così che i pesi riflettano la strategia e non il target con il sostenitore più persuasivo.
Fit strategico o adiacenza: rafforzamento delle capacità, sovrapposizione di clienti o canali, e come la posizione del target completa quella dell'acquirente.
Profilo finanziario: qualità dei ricavi, struttura dei margini, pattern di crescita e plausibilità del quadro finanziario alla base della tesi.
Rischio di concentrazione: dipendenza da un numero ridotto di clienti, fornitori o contratti, e cosa accade a tali relazioni in caso di cambio di controllo.
Esposizione regolatoria ed ESG: percorso antitrust, approvazioni specifiche di settore e passività ambientali, sociali o di governance che potrebbero ritardare o riprezzare l'operazione.
Fattibilità: disponibilità del venditore, intervallo di valutazione realistico rispetto ai requisiti di rendimento dell'acquirente e carico di integrazione.
Due scelte di progetto determinano se il framework filtra davvero. La prima sono criteri di eliminazione espliciti, concordati prima di aprire i dossier: condizioni specifiche e osservabili, come un singolo cliente oltre una quota di ricavi definita o un'aspettativa di valutazione molto lontana dal modello di rendimento, che fermano lo screening immediatamente anziché dopo tre settimane di analisi. La seconda è la disciplina di valutazione: pesi fissati in anticipo, punteggi documentati con le prove che li sostengono, e una regola per cui ogni target che avanza alla due diligence confermativa porta con sé una tesi scritta che lo screening approfondito non abbia materialmente contraddetto. I team che saltano queste scelte tendono a riscoprire, a costo di integrazione, ciò che lo screening era progettato per far emergere già nella prima settimana.
Raccolta delle prove: cosa richiedere e come strutturarlo
Nella fase di shortlist, nessun data room è stato aperto sul serio, e la base di prove è deliberatamente più leggera rispetto alla due diligence confermativa. L'obiettivo è la comparabilità: ogni target in shortlist viene valutato rispetto allo stesso pacchetto di richieste, così che le differenze nella classifica riflettano differenze tra le aziende, e non differenze in quanto accuratamente è stato assemblato ciascun dossier. Il pacchetto di richieste standard per lo screening copre quanto segue.
Tre anni di dati finanziari storici più gli ultimi dodici mesi, su una base coerente.
Ricavi per segmento, linea di prodotto o coorte di clienti, a seconda di come l'azienda si suddivide effettivamente.
Analisi dei clienti principali: concentrazione dei ricavi, condizioni contrattuali e tempistiche di rinnovo per i conti più importanti.
Organico per funzione, incluso l'eventuale uso significativo di collaboratori esterni.
Storico delle spese in conto capitale, distinto tra spese di mantenimento e di crescita ove disponibile.
Una visione semplificata del flusso di cassa, per verificare se gli utili dichiarati si convertono in liquidità.
Situazione fiscale: entità, giurisdizioni ed eventuali verifiche aperte o esposizioni storiche.
Contratti chiave: accordi con clienti e fornitori con clausole di change-of-control o di esclusiva.
Disclosing di controversie, contenziosi e passività potenziali, per quanto preliminare.
Strutturate il tutto in un modello riutilizzabile, così che il confronto sia meccanico anziché narrativo. Ogni target riceve lo stesso modello: le stesse voci, le stesse definizioni (cosa conta come ricavi ricorrenti, cosa conta come cliente principale) e gli stessi campi di punteggio che alimentano la scorecard di adeguatezza strategica descritta nella sezione successiva. Un modello condiviso cambia anche il comportamento del team. Quando i campi sono fissi, gli analisti raccolgono dati secondo il modello invece di seguire ciò che la presentazione del management del target per caso sottolinea, e il confronto finale fianco a fianco si basa su una base di prove comune.
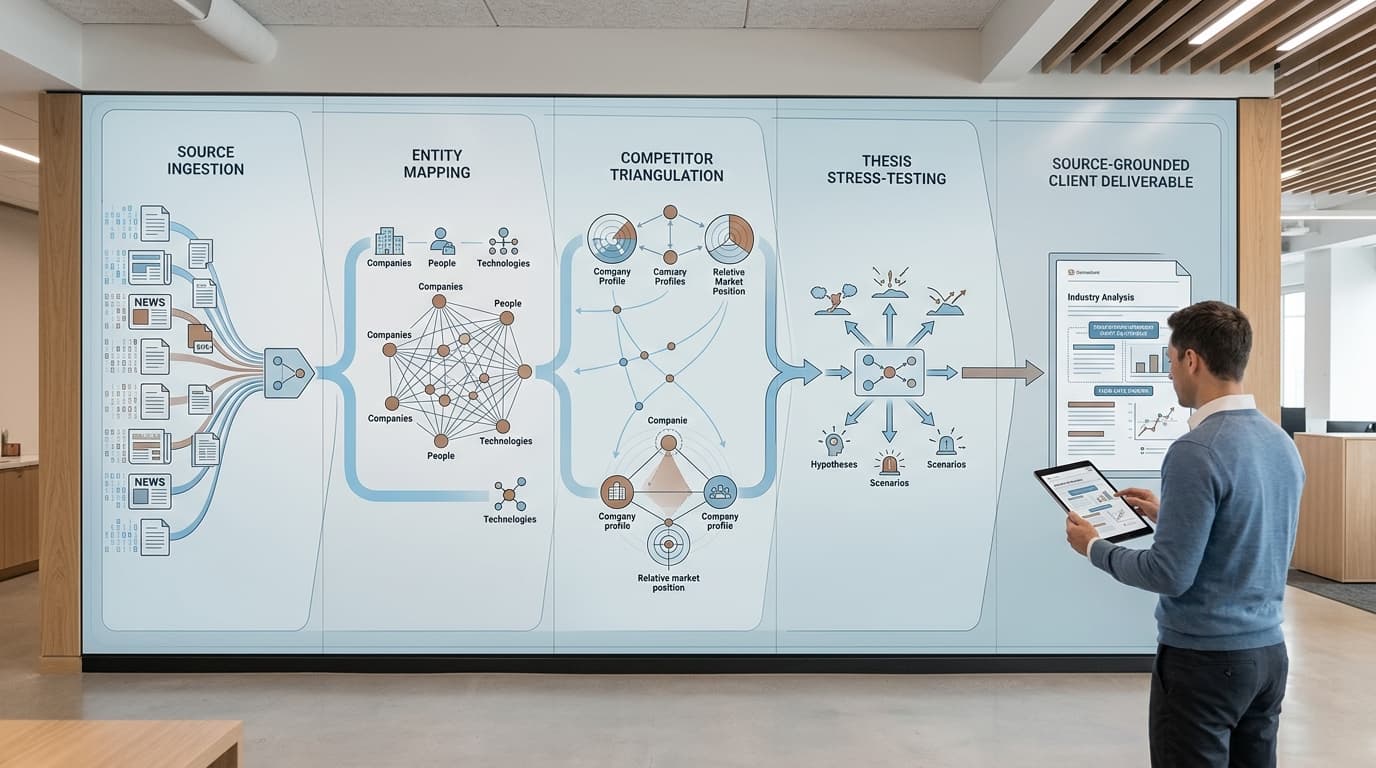
Il terzo elemento è il tracciamento esplicito delle lacune informative. In fase di screening, alcuni dati non esisteranno, altri arriveranno in ritardo e altri arriveranno in una forma che non risponde alla domanda. La disciplina consiste nel registrare ogni lacuna come voce nominata, con un responsabile e un piano per come la due diligence confermativa la colmerà, invece di lasciare che un'assunzione riempia silenziosamente il vuoto. Una lacuna non registrata non scompare: diventa un'assunzione non esaminata all'interno della tesi, ed è più economico portarla alla luce finché il team può ancora ritirarsi. I team che utilizzano un'area di analisi AI-native possono automatizzare gran parte di questo processo: l'ingestione dei materiali condivisi dal target, l'estrazione strutturata secondo il modello e un registro continuo di ciò che è provato e di ciò che non lo è, ad esempio tramite Data Room Ingestion applicata a set di documenti in fase iniziale.
Scorecard di adeguatezza strategica e valutazione di target comparabili
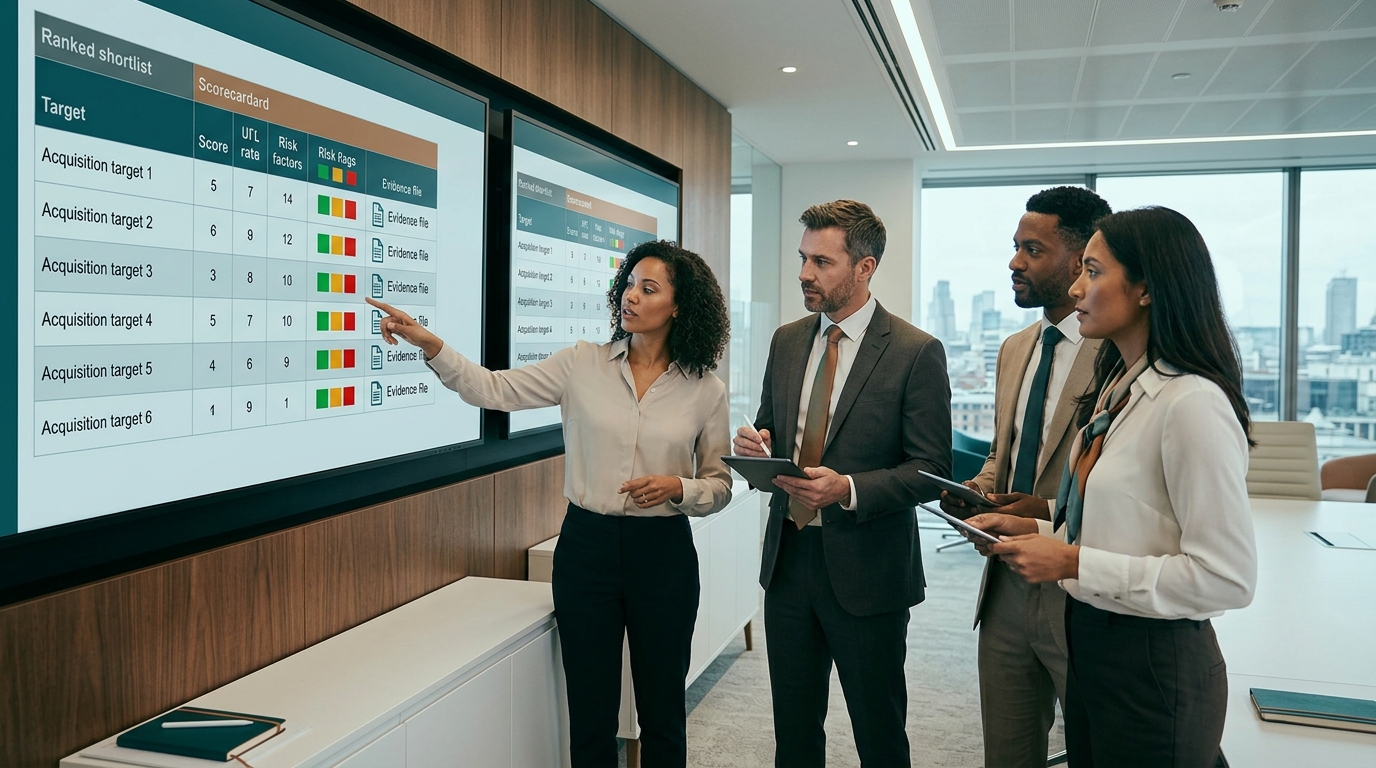
Una scorecard ponderata di adeguatezza strategica esiste per rimuovere l'attrattiva narrativa dalla classifica. Il team definisce un piccolo insieme di criteri di adeguatezza, concorda un peso per ciascuno prima di aprire qualsiasi dossier su un target, e assegna a ogni target in shortlist un punteggio sulla stessa scala con le prove allegate a ciascun punteggio. I criteri che contano nella maggior parte delle acquisizioni aziendali sono l'incremento di capacità, l'adiacenza di canale o di clientela, la complementarità tecnologica, la profondità del management e la plausibilità delle sinergie. I pesi dovrebbero derivare dalla strategia di acquisizione, non dal promotore dell'operazione: se la tesi è la rapidità di ingresso sul mercato, l'adiacenza e l'accesso ai canali contano più della profondità tecnologica; se la tesi è l'acquisizione di capacità, vale il contrario.
Scorecard ponderata e classifica della shortlist: criteri e pesi identici applicati a ogni target prima della due diligence confermativa. · Generato con IA
La costruzione della scorecard è semplice; la disciplina sta nella sequenza. I pesi vengono fissati prima che inizi la difesa di posizioni, i punteggi sono documentati con le fonti, e ogni punteggio che cambia durante il processo cambia con una motivazione registrata. Questo protegge lo screening dalla distorsione più comune nello sviluppo aziendale: un target che si conquista presto uno sponsor interno e da quel momento viene valutato più generosamente dei suoi pari. La scorecard crea inoltre la traccia di controllo che il comitato investimenti o il consiglio prima o poi chiederà: perché questo target è avanzato e altri tre si sono fermati, su quali prove, e chi ha assegnato i punteggi.
Confronto affiancato e il test build-buy-partner
Con tutti gli obiettivi valutati secondo criteri identici, la shortlist diventa una classifica comparativa anziché un insieme di impressioni separate. Due test la affinano. Il primo è lo stress test build-versus-buy: per ogni obiettivo, chiedersi quanto costerebbe lo stesso obiettivo strategico attraverso uno sviluppo organico o una partnership, quanto tempo richiede ciascuna via e se il premio di acquisizione resta comunque giustificato rispetto alle alternative. Un obiettivo che vince solo perché il confronto non è mai stato fatto non è ancora un obiettivo selezionato. Il secondo è il test del tipo di deal: classificare ogni candidato come tuck-in, piattaforma di crescita o operazione di consolidamento, e verificare che la classificazione corrisponda a dove proviene effettivamente il valore. Un tuck-in prezzato come piattaforma di crescita, o un'operazione di consolidamento basata su ipotesi di sinergia che non può sostenere, è uno scollamento che la scorecard dovrebbe intercettare prima del pricing.
Il risultato di questa fase è una shortlist classificata con una motivazione difendibile per ogni obiettivo: il punteggio ponderato, le prove a supporto, la classificazione del tipo di deal e le domande aperte a cui la fase successiva dovrà rispondere. È questo pacchetto a rendere rapido l'eventuale passaggio alla due diligence confermativa, ed è lo standard in base al quale va giudicato il fascicolo di screening.
Red flag e lacune di evidenza che fermano presto uno screening
Alcuni riscontri non dovrebbero attendere la due diligence confermativa. Lo scopo dell'elenco preventivo delle red flag è eliminare la discrezionalità al momento della scoperta: quando uno screening ne fa emergere una, la risposta predefinita è sospendere o interrompere, e proseguire richiede una decisione esplicita e documentata in senso contrario. Le red flag finanziarie che prevedono più affidabilmente i problemi sono ben note.
Salti improvvisi e inspiegati di crescita o di margine che nessuna narrazione del management riconcilia con i numeri sottostanti.
Ricavi legati a un singolo cliente, o a un contratto in scadenza di rinnovo, in cui il cambio di controllo o le dinamiche competitive mettono a rischio la relazione.
Capitalizzazione aggressiva dei costi che abbellisce gli utili e sottostima la vera spesa operativa.
Manutenzione differita o sottoinvestimento prolungato in capex, che trasforma un surplus di utili in una passività di investimento post-chiusura.
Problemi di conformità fiscale o IVA, comprese strutture che non sopravvivrebbero a un cambio di proprietà.
Scarso spessore manageriale sotto il fondatore o l'amministratore delegato, quando la tesi dipende da persone che potrebbero non restare.
Le red flag commerciali e legate alle persone meritano pari peso: abbandono di clienti che i bilanci mascherano, una pipeline di vendita concentrata su una sola geografia o un solo prodotto, dipendenza da figure chiave nella leadership tecnologica o commerciale, e segnali culturali che emergono nei primi incontri con il management. Nessuna di queste è automaticamente invalidante, ma ciascuna sposta l'onere della prova: l'obiettivo deve spiegarla con evidenze, non con narrazioni.
Il caso per agire tempestivamente è documentato. Le analisi delle acquisizioni fallite rilevano ripetutamente che i segnali d'allarme emersi durante la due diligence erano visibili ma sottovalutati, e che molti fallimenti avrebbero potuto essere evitati se la leadership li avesse ascoltati.[3] Il sovrastimare le sinergie in particolare è tra le cause più comuni di risultati deludenti: i dirigenti tendono costantemente a sovrastimare le sinergie e a sottostimare le sfide culturali.[3] Uno screening che tratta un salto di margine inspiegato come un motivo di stop, anziché come un dettaglio da risolvere dopo la firma, applica quella lezione nel punto in cui costa meno.
Regole di escalation
L'escalation dovrebbe essere procedurale, non eroica. Tre regole coprono la maggior parte delle situazioni. Primo: una red flag su un criterio di eliminazione ferma lo screening; solo una decisione documentata del deal owner lo riavvia. Secondo: una red flag che non è un criterio di eliminazione si trasforma in una domanda di due diligence assegnata a un responsabile, e l'obiettivo non avanza finché la domanda non ha un piano allegato. Terzo: ogni red flag, risolta o meno, confluisce nel registro dei rischi che accompagna l'obiettivo nella due diligence confermativa, così che nulla di scoperto durante lo screening venga riscoperto più tardi come sorpresa.
Il passaggio alla due diligence confermativa
La due diligence confermativa inizia dopo una letter of intent, quando l'acquirente verifica ogni ipotesi costruita durante lo screening con pieno accesso al data room. La qualità del fascicolo di screening determina quindi quanto rapidamente e quanto ordinatamente si svolge quella fase. Un fascicolo di screening costruito su un modello condiviso, una scorecard fissa e un registro esplicito delle lacune consegna al team di due diligence una posizione di partenza: sa cosa è stato provato, cosa è stato assunto e quali domande sono già aperte. Un fascicolo costruito su appunti sparsi e conversazioni ricordate a memoria consegna loro una ricostruzione.
Cosa contiene un passaggio pulito
La scorecard di adeguatezza strategica completata, con pesi, punteggi e le prove a supporto di ciascun punteggio.
Il fascicolo delle evidenze: ogni documento raccolto durante lo screening, indicizzato secondo il modello standard.
Le domande aperte: ogni lacuna di evidenza registrata, trasformata in una richiesta di due diligence o in un'ipotesi da verificare.
Il registro dei rischi: ogni red flag emersa nello screening, con il suo stato e la decisione di escalation presa.
Con questi quattro artefatti in atto, l'allocazione dei workstream diventa un passaggio meccanico: le due diligence finanziaria, commerciale e legale due diligence legale, i workstream tecnologici e operativi ereditano ciascuno le domande che gli appartengono, e la due diligence confermativa parte da ipotesi anziché da un elenco di richieste vuoto. Questo è il flusso di lavoro attorno al quale sono costruite le piattaforme di due diligence strutturata; per una panoramica di come la stessa disciplina delle evidenze si applica ai team di fondi e di advisory, vedere lo workspace per fondi VC & PE e per società di advisory M&A.
Dove si colloca lo workspace di analisi
Plausity è uno workspace AI-native per due diligence e deal intelligence, e il suo ruolo in questo flusso di lavoro inizia quando un target entra nella shortlist; non è un database di sourcing di target. Una volta aperto il data room, Data Room Ingestion si connette ai contenuti del data room virtuale e li analizza, acquisendo PDF, fogli di calcolo, contratti e modelli finanziari nel giro di pochi minuti. L'AI Analysis Engine legge quindi quei documenti e li incrocia per strutturare i risultati con tracciabilità delle fonti, così che ogni risultato rimandi al documento da cui proviene. Findings and risk intelligence valuta quei risultati per materialità, impatto finanziario, esposizione legale e rilevanza per l'operazione, ed è così che i red flag emersi dallo screening vengono messi alla prova rispetto alle evidenze complete del data room anziché ai materiali delle fasi iniziali. Collaboration and workflow coordina i workstream, l'assegnazione dei compiti e la revisione degli esperti che la due diligence confermativa richiede, e reports and deliverables report e deliverable redige output pronti per gli investitori con la stessa tracciabilità delle fonti, così che il report finale erediti le proprie evidenze dall'analisi anziché essere assemblato in seguito. Costruito per i team di investimento e di deal di oggi. Scelto da oltre 200 società.
Come usare questo nel vostro prossimo flusso di due diligence
Il framework sopra descritto si condensa in una sequenza che un team di corporate development può applicare alla propria shortlist attuale senza modificare organico o strumenti. I passaggi sono agnostici rispetto agli strumenti; uno workspace di analisi accelera ciascuno di essi, ma nessuno dipende da esso.
Fissare criteri e pesi prima di aprire i fascicoli dei target. Annotare le cinque dimensioni, i loro pesi e i kill criteria, e farli approvare dal deal owner prima di ascoltare qualsiasi narrazione sul target.
Eseguire lo screening rapido con kill criteria espliciti. Una pagina per target: fit con lo charter, plausibilità della tesi, vincoli aziendali. Fermare qui i fallimenti e registrare il motivo.
Raccogliere le evidenze secondo il template standard. Inviare lo stesso pacchetto di richieste a ogni target superstite e registrare ciò che arriva, in quale forma, rispetto alle stesse voci.
Valutare tutti i target sulla stessa scorecard. Pesi fissi, punteggi documentati con le fonti, tipo di operazione classificato, e test build-buy-partner eseguito per ogni candidato.
Registrare ogni lacuna di evidenza come domanda di due diligence. Nessuna ipotesi colma un vuoto in silenzio; ogni lacuna riceve un responsabile e un piano.
Passare i superstiti alla due diligence confermativa con un fascicolo di screening completo: scorecard, fascicolo delle evidenze, domande aperte e registro dei rischi, così che la fase post-LOI parta da ipotesi anziché da zero.
Come Plausity accelera questo workflow
Plausity è una piattaforma di Due Diligence e deal intelligence AI-native che aiuta cabinet M&A, fondi VC e PE, team di corporate development e team di investment banking a strutturare prove, findings e domande in una Data Room. Plausity supporta l'estrazione delle prove, il source grounding, la gestione dei findings e la preparazione dell'Investment Committee — non sostituisce analisti, consulenti o professionisti dell'investimento, non fornisce consulenza legale, fiscale, contabile, regolamentare o d'investimento e non prende decisioni di investimento autonome. Tutti i findings richiedono revisione umana. Progettata per i team d'investimento e di deal di oggi. Utilizzata da oltre 200 firme.
Per esplorare le funzionalità sottostanti, vedi il motore di analisi AI di Plausity e la pagina Findings & Risk Intelligence. Per i workflow per team, vedi come i fondi VC e PE e le firme di consulenza M&A usano Plausity nei deal attivi.
Fonti
- [1] proactiveinvestors.com — https://www.proactiveinvestors.com/companies/news/1084950/global-m-a-rebounds-in-2025-led-by-media-mining-and-tech-megadeals-1084950.html
- [2] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/m-a-trends-report.html
- [3] knowledge.wharton.upenn.edu — https://knowledge.wharton.upenn.edu/article/why-many-ma-deals-fail-and-how-to-beat-the-odds/