Dove i report sindacati degli analisti dimostrano il loro valore
La risposta diretta: i report sindacati degli analisti rappresentano un solido livello di partenza per i grandi mercati finali pubblici e ben coperti, ma sono contesto, non prove. Un report può inquadrare un mercato, dimensionarne i livelli e riassumere l'andamento delle società quotate paragonabili, ma non può dire a un comitato di investimento nulla di specifico sulla società privata, sul verticale di nicchia o sulla recente svolta di mercato racchiusi nell'operazione in esame. Trattare il report come se fosse la conclusione, anziché l'inquadratura, è il punto in cui la due diligence va silenziosamente storta.
Ciò che questi report fanno davvero bene
Inquadratura del mercato: una visione strutturata del settore, della sua catena del valore e delle sue dinamiche competitive, prodotta da analisti che seguono il settore in modo continuativo.
Dimensionamento top-down: una struttura di partenza difendibile per TAM, SAM e SOM che il team di deal può poi mettere alla prova con evidenze bottom-up.
Dinamiche dei comparabili quotati: narrazioni di crescita consensuali, benchmark di margine e contesto di valutazione tratti dai comparabili pubblici.
Economie di velocità e copertura: un solo abbonamento fornisce a un associate una prima bozza credibile del panorama in poche ore anziché settimane.
Ecco perché gli acquirenti istituzionali continuano ad abbonarsi. Per un fondo che esamina decine di target all'anno, i report di settore standardizzati sono un modo efficiente per costruire un vocabolario di mercato condiviso all'interno del team e per verificare in modo realistico se una tesi sia plausibile prima di impegnare ore di due diligence. La stessa logica vale per i team di consulenza che definiscono un incarico di due diligence commerciale: il report orienta il lavoro, non lo conclude.
Anche i limiti sono altrettanto ben noti. La SEC mette in guardia gli investitori dal fare affidamento esclusivamente su una raccomandazione di un analista per prendere una decisione di investimento, invitandoli a condurre una propria ricerca prima di impegnare capitale.[1] Le stesse indicazioni evidenziano un punto strutturale rilevante per i deal team: gli analisti devono dichiarare i potenziali conflitti di interesse, compresi il fatto che la loro società detenga una posizione nel titolo, ne faccia da market maker o abbia un rapporto di investment banking con la società.[1]
La conclusione pratica per i team di private equity, venture capital e sviluppo aziendale è una disciplina di stratificazione: usare il report sindacato per inquadrare il mercato, poi costruire sotto di esso la base di prove a partire da fonti primarie. Le prossime sezioni trattano i punti in cui questa inquadratura sistematicamente viene meno e come colmare il divario con ricerche specifiche per il target e fondate sulle fonti.
I quattro punti ciechi sistematici della copertura sindacata
I report degli analisti sindacati si guadagnano il loro posto in uno stack di due diligence come livello di contesto, ma il modo in cui la copertura viene prodotta crea quattro lacune ricorrenti. Nessuna di esse è un difetto di una singola casa di ricerca. Discendono dall'economia della ricerca sindacata: gli analisti allocano una scarsa capacità di copertura ai nomi più grandi, più liquidi e più interessanti a livello istituzionale, e pubblicano secondo un ciclo. I deal team che trattano i report risultanti come prove specifiche per il target ereditano quelle scelte strutturali come propri punti ciechi.
Verticali di nicchia che non giustificano mai un report
La maggior parte dei target privati non compete nel verticale coperto da un report. Competono in una sua sottocategoria: una fetta del software industriale, un singolo codice di rimborso nel settore medtech, una sola nicchia nella chimica speciale. Le franchise sindacate sono costruite attorno a verticali abbastanza grandi da sostenere una base di abbonamenti ricorrente, quindi un sotto-segmento del valore di poche centinaia di milioni di euro a livello globale può comparire solo come paragrafo all'interno di un capitolo di mercato più ampio. Il report non sbaglia sul verticale; semplicemente non ha nulla da dire sul mercato servito specifico, sulle dinamiche di prezzo e sull'assetto competitivo che il target affronta davvero. È proprio il livello di cui un comitato di investimento ha bisogno, e va costruito a partire da prove primarie, non acquistato.
Società private senza obbligo di disclosure
La copertura segue la disclosure. Le società quotate presentano documenti, quindi gli analisti possono costruirne i modelli; le società private no, quindi nella maggior parte dei casi nessuno al di fuori del deal team ha mai costruito una visione bottom-up della qualità dei loro ricavi, della concentrazione della clientela o della struttura dei margini. Persino l'universo pubblico è coperto in modo disomogeneo: la capacità di copertura sell-side è finita, gli analisti gestiscono lunghe liste di nomi e le più piccole società quotate spesso non sono economicamente sostenibili per la copertura delle grandi banche. Se le piccole quotate faticano ad attrarre anche un solo analista, una società privata in un verticale di nicchia va considerata priva di copertura sindacata pertinente fino a prova contraria.
Disallineamento tra report e target a livello di sotto-segmento
Anche quando esiste un report, le sue definizioni di mercato sono preconfezionate. Sono elaborate per servire molti lettori in molte transazioni, quindi la segmentazione, i tassi di crescita e le classifiche competitive raramente corrispondono al mercato servito effettivo del target o al suo modello di ricavi. Un report può stimare un mercato in crescita a doppia cifra mentre il segmento specifico del target è fermo, o classificare concorrenti che il target non incontra mai. Riconciliare l'inquadratura del report con la reale costruzione dei ricavi del target è un lavoro analitico, e saltarlo è il modo in cui un numero esterno plausibile migra in un memo per l'IC come se fosse specifico del target.
Inflessioni recenti che l'ultimo taglio dei dati non ha colto
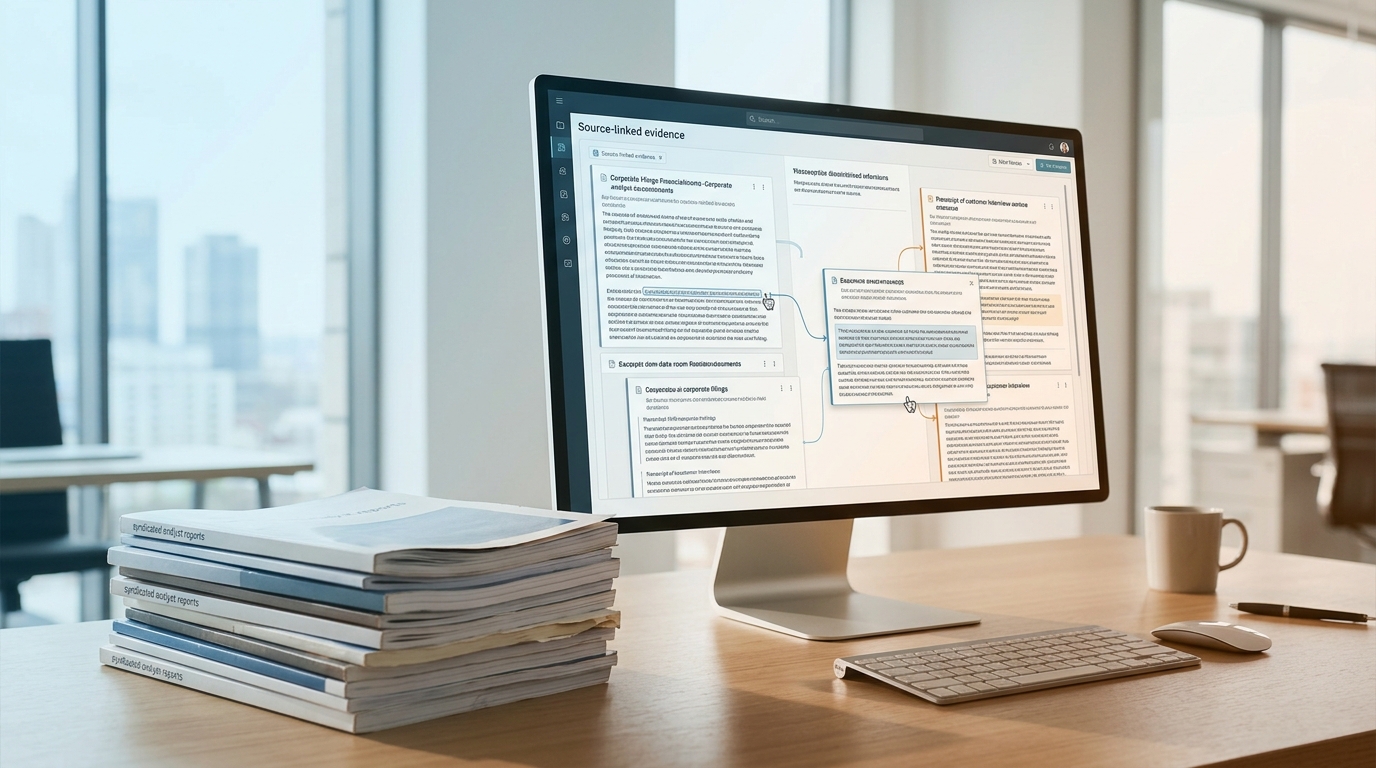
La ricerca sindacata si aggiorna secondo cicli di pubblicazione: aggiornamenti annuali, tagli trimestrali dei dati, revisioni programmate delle previsioni. Spostamenti della domanda, cambiamenti normativi, perdite di clienti e disruption tecnologiche avvenuti dopo l'ultimo taglio sono invisibili nel documento, per quanto materiali possano essere per l'operazione. Un report pubblicato otto mesi fa non può riflettere una modifica dei prezzi, un nuovo concorrente o una normativa imminente arrivati lo scorso trimestre. La due diligence deve cogliere il target così com'è oggi, il che significa fonti primarie: documenti statutari, materiali del management, referenze dei clienti e i dati stessi del target, organizzati in uno spazio di lavoro strutturato affinché ogni riscontro resti riconducibile alla sua fonte e ogni divergenza tra la visione sindacata e le prove primarie sia visibile.
Un framework di prove a tre livelli per la ricerca specifica sul target
La risposta pratica non è abbandonare i report sindacati, ma sovrapporvi prove specifiche per il target, livello dopo livello. Ogni livello risponde a una diversa classe di domande, e ogni riscontro dovrebbe corrispondere a un'affermazione specifica della tesi di deal, anziché essere raccolto in modo generico. Una disciplina utile è procedere attraverso tre livelli, partendo dalla fonte pubblica più verificabile per arrivare alla più proprietaria: i clienti stessi dell'azienda.
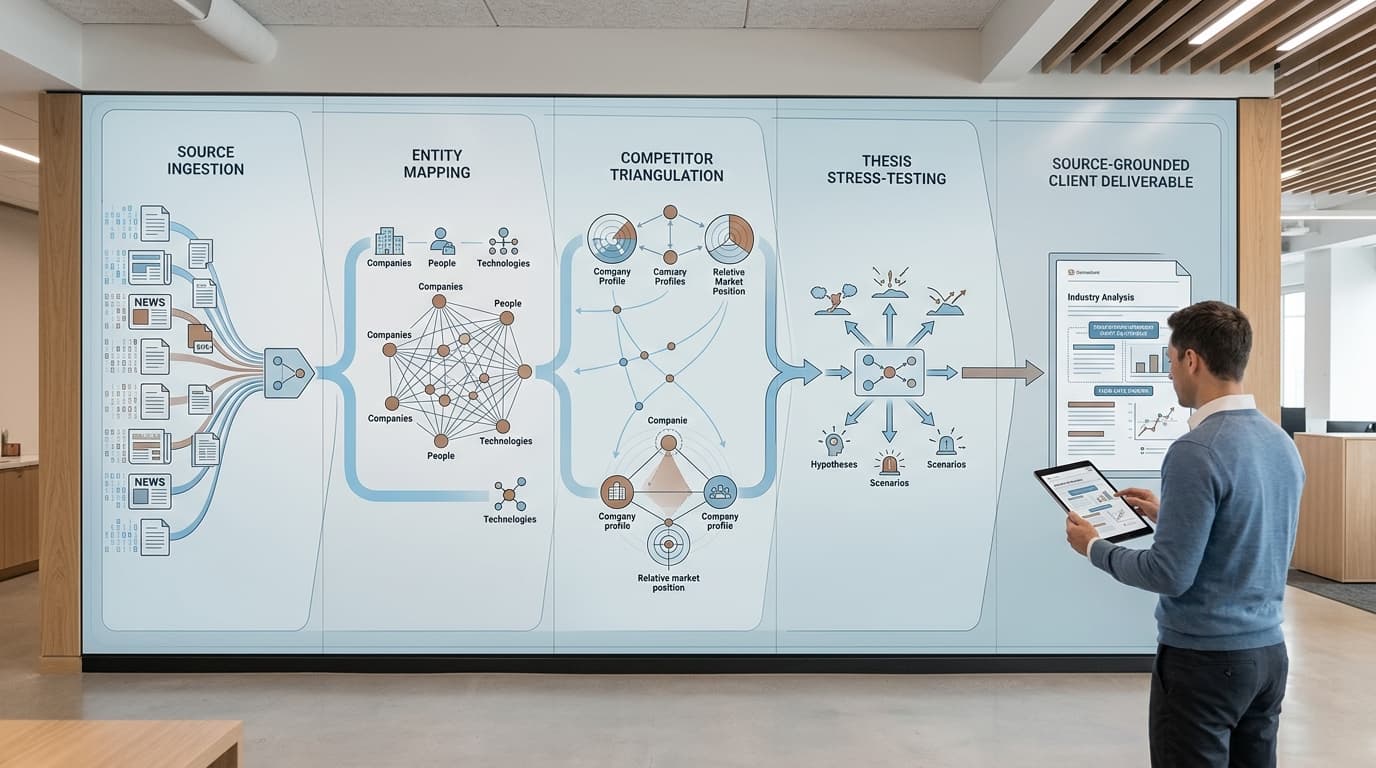
Il primo livello fonda i fatti di mercato e competitivi che un report sindacato generalizza. Il secondo verifica se i numeri stessi del target supportano la tesi, ed è qui che un motore di analisi AI che incrocia migliaia di documenti con tracciabilità delle fonti si guadagna un posto nel flusso di lavoro. Il terzo livello è l'elemento che i report quasi mai contengono: prove dirette dai clienti di cui la tesi dipende dai rinnovi e dalle espansioni.
Il framework funziona solo se guidato dalle affermazioni. Prima di aprire un singolo documento, elencate le tre-cinque asserzioni portanti del memo dell'IC, assegnate ciascuna a un livello e registrate quale fonte la risolve. Questa struttura impedisce al team di affogare in letture indifferenziate e rende ogni riscontro riconducibile a una prova: la disciplina che gli strumenti di findings e risk intelligence sono progettati per supportare.
Cosa dovrebbero verificare i deal team: checklist e segnali d'allarme
Prima che un report sindacato alimenti un memo dell'IC, va trattato come un insieme di affermazioni da verificare, non come riscontri da accettare. I test fondamentali sono rapidi, e ciascuno o eleva il report a contesto utilizzabile o lo degrada a lettura di contorno.
Ipotesi dichiarate alla base del dimensionamento del mercato: quali tassi di crescita, curve di penetrazione e livelli di prezzo determinano il numero top-down, e sono documentati?
Mercato indirizzabile rispetto a mercato penetrato: quanta parte del TAM dichiarato il target serve effettivamente oggi, a quale quota e margine.
Prove voice-of-customer: se le affermazioni sulla domanda si basano su interviste a clienti nominati, dati di churn o aggregati anonimi di sondaggi.
Informazioni non pubbliche sui concorrenti: se le affermazioni competitive citano fonti verificabili o generici 'partecipanti al mercato' non attribuibili.
Data di cut-off dei dati: quando si è chiusa la raccolta sul campo, e se è antecedente a una recente svolta in materia di prezzi, finanziamenti o regolamentazione.
I segnali d'allarme si concentrano sulla provenienza. Un report preconfezionato riutilizzato su più deal, una sezione metodologica mancante, dati obsoleti presentati come attuali e conflitti di interesse non dichiarati giustificano ciascuno uno sconto sull'analisi. La preoccupazione per i conflitti è strutturale, non ipotetica: le regole sulla ricerca di FINRA esistono proprio perché la ricerca degli analisti comporta conflitti intrinseci, imponendo alle società di separare la ricerca dall'investment banking nella supervisione, nel budget e nella retribuzione, e di divulgare i conflitti materiali.[2] Per un deal team, l'implicazione pratica è che le conclusioni di un report vanno lette insieme alle sue divulgazioni, e nessuna delle due sostituisce le prove ricavate direttamente dal target.
Voci di test contro segnali d'allarme quando ci si affida a report di analisti in syndication nella due diligence. · Generato con IA
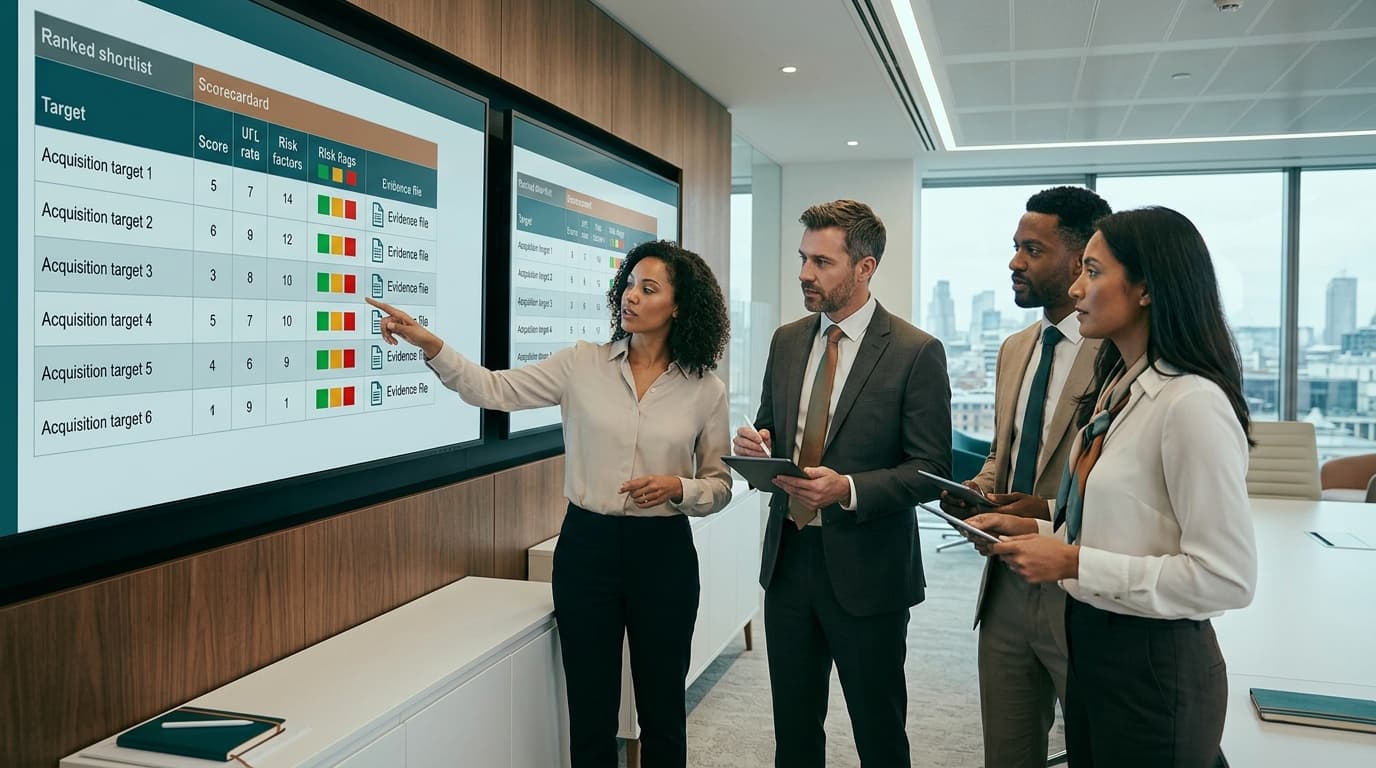
La risposta pratica consiste nel registrare ogni segnale d'allarme a fronte del rilievo toccato, con un link alla fonte, così che il comitato di investimento veda quali conclusioni si basano su prove verificate e quali su contesto preso in prestito. Un registro dei rischi strutturato rende questa disciplina ripetibile, e la tracciabilità della provenienza tiene ogni affermazione legata al documento da cui proviene.
Implicazioni pratiche della transazione per il deal team
Le lacune di copertura descritte sopra non sono una critica accademica alla ricerca in syndication; si traducono direttamente in rischio di deal. Il primo punto di pressione è il comitato di investimento. Un memo per l'IC che si basa solo su un ampio contesto di mercato invita alla contestazione, perché i membri del comitato possono porre l'unica domanda che un report in syndication non può rispondere: cosa dicono davvero le prove su questo specifico target? I rilievi devono avere tracciabilità delle fonti per superare quel controllo. Un'affermazione come «il target sta guadagnando quote di mercato» deve risalire a un documento nominato, a un riferimento cliente o a un deposito ufficiale, non a una panoramica di mercato di terzi scritta per uno scopo diverso. Rilievi strutturati con punteggio di materialità ed evidenze collegate alle fonti offrono ai revisori del comitato una catena verificabile anziché un'affermazione da accettare sulla fiducia.
Il secondo punto di pressione è prezzo e struttura. Le lacune di evidenza spostano il valore. Dove le prove primarie sono scarse, l'incertezza non viene semplicemente prezzata nel modello; migra nei documenti di transazione. Evidenze più deboli su concentrazione della clientela, condizioni contrattuali o durabilità dei ricavi emergono tipicamente come rappresentazioni e garanzie più stringenti, indennità più ampie, strutture di earnout e rettifiche del prezzo di acquisto. I deal team che colmano il divario di evidenza in anticipo con materiali del management, riferimenti cliente e depositi statutari negoziano da una base più solida e spesso evitano di pagare quell'incertezza due volte, una nel prezzo e una nella protezione.
Il terzo punto di pressione è interno. Anche quando i team vogliono aggiungere prove primarie, i loro strumenti spesso glielo impediscono. La reportistica di settore sui mercati privati descrive una frammentazione dei dati persistente, una bassa prontezza organizzativa verso l'AI e la permanenza di flussi di lavoro manuali basati su fogli di calcolo, con solo l'8% dei professionisti di private equity, credito e venture capital in un sondaggio di Coalition Greenwich convinto che la propria azienda abbia un elevato grado di maturità dei dati.[3] Il vincolo, in altre parole, è di solito il flusso di lavoro e la tracciabilità, non l'accesso ai report.
Verificare la tracciabilità delle fonti di ogni rilievo per l'IC prima che il memo arrivi al comitato.
Trattare le lacune di evidenza come input di negoziazione: modellano rappresentazioni e garanzie, earnout e rettifiche di prezzo.
Dare priorità alle prove primarie su clienti, contratti e depositi del target rispetto a ulteriore contesto in syndication.
Sistemare il flusso di lavoro di collaborazione e tracciabilità prima di aggiungere altre fonti di dati allo stack.
La conclusione pratica è semplice: il contesto in syndication definisce il quadro, ma il deal si vince o si perde sulle prove specifiche del target, e i team che organizzano quelle prove in uno spazio di lavoro condiviso e ancorato alle fonti, ad esempio tramite la Collaboration & Workflow di Plausity, portano posizioni più solide sia nella sala del comitato sia al tavolo della negoziazione.
Come Plausity supporta una due diligence fondata sulle fonti
Lo strato di prove descritto sopra non si assembla da solo. In pratica, il collo di bottiglia raramente è la scarsità di documenti; è il tempo necessario per leggerli, incrociarli tra i diversi workstream e trasformarne il contenuto in riscontri su cui un comitato di investimento possa contare. Il problema della frammentazione è ampiamente documentato: l'indagine 2026 sul private equity di S&P Global Market Intelligence ha rilevato che molte società sono limitate da dati frammentati e da una visibilità ridotta sulle metriche più importanti, con il 37% dei GPs insoddisfatto della qualità e della disponibilità di metriche operative non pubbliche e con dati frammentati o non strutturati indicati come ostacolo chiave.[4] GARP descrive un quadro simile nei private markets, dove la frammentazione dei dati rende difficile per gli investitori ottenere un quadro chiaro, e dove un'indagine di Coalition Greenwich ha rilevato che solo l'8% dei professionisti del capitale privato ritiene che la propria società abbia un elevato grado di maturità dei dati.[3]
Plausity è progettato per colmare quel divario tra lo strato di contesto e lo strato di prove. È uno spazio di lavoro AI collaborativo che struttura il flusso di lavoro della due diligence stessa: acquisisce i documenti, li legge e li incrocia, evidenzia e valuta i riscontri e redige i deliverable, con ogni affermazione riconducibile alla sua fonte. Supporta e struttura la due diligence; non sostituisce le società di ricerca, le piattaforme di dati di mercato né il giudizio professionale. I report sindacati e i database discussi in precedenza restano lo strato di contesto. Ciò che Plausity aggiunge è lo strato di prove specifico per il target sovrapposto ad essi, e il flusso di lavoro che mantiene i due collegati.
Dal data room alla bozza di report
Data Room Ingestion si collega ai data room virtuali e acquisisce PDF, fogli di calcolo, contratti e modelli finanziari in pochi minuti, così il corpus specifico per il target viene assemblato in ore anziché in settimane. Per una visione di come questo si colloca nel più ampio panorama degli strumenti, consultate il confronto dei software di analisi AI dei data room per M&A e private equity.
L'AI-Analysis Engine legge, interpreta e incrocia migliaia di documenti e punti dati, collegando i riscontri tra i workstream commerciali, finanziari, legali e tecnologici, così che una lacuna informativa in un workstream sia visibile agli altri. Il motore produce analisi di livello DD con tracciabilità delle fonti e punteggi di affidabilità.
Risk Radar valuta ogni riscontro in base alla materialità, all'impatto finanziario, all'esposizione legale e alla rilevanza per l'operazione, così che l'attenzione del team vada alle anomalie che potrebbero realmente influenzare la transazione anziché a un elenco indifferenziato di osservazioni.
Report Builder redige deliverable pronti per gli investitori con piena tracciabilità delle fonti, il che significa che ogni affermazione del report può essere ricondotta al documento, alla clausola o al punto dati sottostante che la supporta.
Il Collaboration Hub coordina i workstream in tempo reale, con assegnazione dei compiti, revisione in thread e accessi basati sui ruoli, così che analisti, partner ed esperti esterni lavorino dalla stessa base di prove anziché da versioni parallele di essa.
L'effetto pratico è che le domande sollevate nella sezione precedente — cosa testare, quali documenti richiedere, quali segnali d'allarme escalation — trovano risposta nel registro stesso del target anziché in un'estrapolazione. Un fondo che esegue la due diligence su una società di software industriale di nicchia, o un consulente che prepara la sell-side per un'azienda di proprietà di un fondatore, può indirizzare l'analisi sui contratti effettivi, sui conti di gestione e sui materiali dei clienti, e lasciare che la piattaforma mantenga intatta la catena delle prove dall'acquisizione fino al report finale. Per i team che vogliono vedere come questo si mappa sul loro modello di operazione, i workspace di Plausity sono configurati per fondi VC & PE e per società di consulenza M&A rispettivamente, con la stessa disciplina delle prove in entrambi i casi.
Come usarlo nel vostro prossimo flusso di due diligence
La disciplina della stratificazione descritta sopra crea valore solo se viene eseguita come sequenza ripetibile su ogni operazione, non come esercizio di lettura improvvisato. Il ritmo operativo è semplice: inventariare ciò che il report sindacato dimostra effettivamente, instradare tutto il resto verso uno strato di prove primarie e rendere visibili le lacune residue davanti al comitato di investimento, non dopo.
Questo è il flusso di lavoro per cui Plausity è stato costruito. L'AI-Analysis Engine legge e incrocia i documenti depositati e quelli del data room rispetto alle affermazioni della vostra tesi, Findings & Risk Intelligence evidenzia le asserzioni non supportate come rischi valutati e collegati alle fonti, e il Report Builder redige deliverable pronti per l'IC in cui ogni affermazione porta con sé la propria prova. Costruito per i team di investimento e di operazioni di oggi. Affidato da oltre 200 società. Il report sindacato resta uno strato di contesto utile; la convinzione, tuttavia, dovrebbe poggiare sulle prove primarie a cui il vostro registro può rimandare.
Fonti
- [1] investor.gov — https://www.investor.gov/introduction-investing/investing-basics/glossary/securities-analyst-recommendations
- [2] finra.org — https://www.finra.org/rules-guidance/key-topics/research-analyst-rules
- [3] garp.org — https://www.garp.org/risk-intelligence/technology/private-markets-boomed-260410
- [4] press.spglobal.com — https://press.spglobal.com/2026-04-13-S-P-Global-Market-Intelligences-2026-Private-Equity-Survey-Shows-Fundraising-Confidence-Rising-as-Managers-Pivot-to-Operational-Value