Pourquoi cela compte aujourd'hui : le cadre des take-private d'IPO récentes
La multiplication des opérations de take-private portant sur des entreprises récemment introduites en bourse traduit une évolution structurelle sur les marchés de capitaux publics et privés. De nombreuses entreprises entrées en bourse lors des cycles de marché haussiers ont subi une sévère contraction de leur valorisation post-cotation, se retrouvant piégées avec des multiples déprimés, des actions peu liquides et des coûts de conformité boursière pesants. Au premier trimestre 2024, plus de la moitié des 15 entreprises du mid-market américain qui se sont retirées de la cote pour moins d'un milliard de dollars étaient des sociétés introduites en bourse pendant les années fastes de 2020 et 2021.[1] Pour les fonds de private equity, les équipes de corporate development et les prêteurs, ces cibles « boomerang » offrent une valorisation d'entrée attractive associée à un historique d'informations publiques particulièrement exhaustif.
La due diligence public-to-private diffère fondamentalement des rachats privés traditionnels. Au lieu de s'en remettre uniquement aux data rooms préparées par le cédant, les équipes d'investissement ont accès à des rapports historiques audités, aux retranscriptions des résultats trimestriels et aux notes des analystes financiers avant même de signer un accord de confidentialité. Dans les transactions de take-private dans le secteur des logiciels, cette base d'informations publiques offre une visibilité précoce sur la valorisation, tout en déplaçant l'effort d'investigation principal vers le diagnostic des dérives opérationnelles, des conflits de gouvernance et des risques de litiges avec les actionnaires.
- Transparence de base : les formulaires 10-K, 10-Q et les déclarations d'enregistrement S-1 fournissent des historiques comptables audités et des informations sur les risques préalablement à toute prise de contact formelle des sponsors.
- Visibilité de la valorisation : le cours de l'action cotée offre aux deux parties un point de référence observable, de sorte que les négociations tendent à se concentrer sur la prime de contrôle plutôt que sur la valorisation initiale elle-même.
- Supervision fiduciaire : les transactions présentant des conflits d'intérêts sont pilotées par un comité spécial indépendant habilité à choisir ses propres conseils et à s'opposer à l'opération, assorti du vote éclairé et sans contrainte de la majorité des actionnaires minoritaires non affiliés.[2]
- Flexibilité de financement : les rachats récents ont fréquemment recours à des consortiums de dette privée et conservent les packages de dette existants à faible coût afin d'optimiser le coût du capital.
Ce que les acquéreurs testent réellement : attentes et réalité
Lors de l'évaluation d'une cible récemment cotée, les comités d'investissement doivent tester systématiquement la réalité opérationnelle de l'entreprise par rapport aux prévisions ambitieuses présentées dans son prospectus d'introduction en bourse. Les équipes de transaction décomposent les bilans d'exécution trimestriels pour déterminer si la sous-performance post-cotation découle de vents contraires macroéconomiques généraux ou de failles structurelles dans la rentabilité unitaire.
Déconstruire le réajustement des valorisations et les coûts de cotation
L'un des objectifs premiers des vérifications préalables consiste à déterminer si la compression des multiples reflète une correction temporaire du marché ou une décélération persistante des revenus. Le maintien d'une cotation publique engendre des frais généraux administratifs substantiels, notamment des honoraires juridiques et d'audit externes, des frais d'agent de transfert, la gestion des relations investisseurs et des primes d'assurance responsabilité des dirigeants (D&O) accrues. Bien que l'élimination des coûts de société cotée représente une amélioration immédiate de l'EBITDA annualisé dans le modèle de rachat, les acquéreurs doivent s'assurer que le réajustement des valorisations SaaS n'a pas durablement altéré les fondamentaux de l'entreprise.
Examiner l'attrition et la dérive de la rétention nette
Les acquéreurs doivent vérifier si la direction a soutenu les taux de croissance pré-IPO par le biais de remises exceptionnelles non reproductibles, de facilités de paiement prolongées ou d'un report de la comptabilisation de l'attrition. Une analyse confirmative impose d'évaluer les tableaux de rétention par cohorte de clients, la dynamique d'expansion et les marges brutes afin d'attester la qualité des revenus sur les différentes périodes de reporting. Si le taux de rétention net des revenus a décliné régulièrement après l'introduction en bourse, le sponsor doit intégrer des objectifs prudents de croissance organique dans ses prévisions financières.
Ce que les entreprises récemment cotées doivent présenter
Les conseils d'administration et les équipes dirigeantes des entreprises cibles engagées dans une opération de retrait de la cote doivent étayer leur plan de redressement à l'aide de données transactionnelles vérifiées. Les sponsors de rachat attendent une documentation transparente qui réconcilie les déclarations réglementaires externes avec la comptabilité de gestion interne, tant sur le plan juridique et opérationnel que financier.
- Rapprochement des informations auditées : correspondances poste par poste reliant directement les formulaires publics 10-K et 10-Q aux écritures brutes du grand livre général.
- Indicateurs de rétention client : tableaux détaillés de rétention brute et nette des revenus ventilés par cohorte de clients, par ligne de produits et par millésime de contrat.
- Dossiers de contentieux et réglementaires : registres détaillés des recours collectifs en matière de valeurs mobilières après l'IPO, des actions dérivées, des enquêtes réglementaires et des obligations d'indemnisation.
- Audit des talents et de l'actionnariat des dirigeants: examen approfondi des plans d'options d'achat d'actions sous l'eau, des calendriers d'acquisition des droits et des régimes de rémunération structurés afin de garantir la rétention des dirigeants pendant les opérations post-clôture.
Les entreprises cibles doivent également établir une intégrité procédurale irréprochable au regard du droit des sociétés applicable. Dans l'affaire Kahn v. M&F Worldwide Corp., la Cour suprême du Delaware a statué que la règle de l'appréciation commerciale (business judgment rule), plutôt que la norme de l'équité intégrale (entire fairness), s'applique au rachat par un actionnaire de contrôle dès lors que l'opération est conditionnée à la fois à l'approbation d'un comité spécial indépendant et au vote éclairé et libre de la majorité des actionnaires minoritaires.[2] Les opérations qui omettent l'une ou l'autre de ces protections s'exposent par conséquent à des risques de litige et de réexamen judiciaire nettement plus élevés.
Tableau des signaux d'alerte : risques d'exécution du retrait de la cote
Les opérations de rachat avec retrait de la cote introduisent des risques juridiques et opérationnels susceptibles de compromettre la conclusion de la transaction ou de réduire les rendements du rachat. Les équipes d'investissement doivent tenir à jour un registre des risques structuré afin d'identifier les anomalies et les seuils réglementaires avant de soumettre des offres fermes.
| Catégorie de risque | Signal d'alerte spécifique | Impact financier et d'exécution |
|---|---|---|
| Divulgation réglementaire | Déclenchement prématuré de l'annexe 13D ou fuite sur l'intérêt pour la transaction | La SEC a maintenu une attention soutenue sur le calendrier et le contenu des modifications de l'annexe 13D par les sponsors lors d'opérations de retrait de cote, de sorte que la marge de négociation privée peut disparaître prématurément. |
| Gouvernance et obligations fiduciaires | Discussions d'initiés conflictuelles avant l'autorisation formelle du comité spécial | Sans comité spécial indépendant ni vote de la majorité de la minorité, une transaction impliquant un actionnaire de contrôle est examinée sous le critère de la loyauté intégrale (entire fairness) plutôt que selon la règle de l'appréciation commerciale (business judgment rule). |
| Ancrage de valorisation | Conseil d'administration ancré sur le prix d'émission de l'introduction en bourse plutôt que sur la valeur intrinsèque autonome | Crée des écarts de prix insurmontables et conduit à une impasse prolongée dans la transaction. |
| Structure du capital | Clauses d'exigibilité anticipée en cas de changement de contrôle dans les contrats de crédit existants | Les prêteurs considèrent qu'une modification de l'entité contrôlant l'entreprise constitue un changement fondamental dans la dynamique de l'investissement et s'attendent à avoir la possibilité de sortir de l'opération ; on ne peut donc pas présumer du maintien de conditions d'emprunt avantageuses. |
| Capital humain | Options d'achat d'actions hors de la monnaie (underwater) entraînant une rotation élevée des cadres dirigeants en ingénierie et des équipes commerciales | Nécessite d'importants mécanismes de réserve incitative pour le management (management incentive pools) et des primes de rétention postérieures à la clôture. |
Les fuites d'informations non intentionnelles représentent un danger aigu lors des opérations de retrait de cote (public-to-private). Dès qu'un groupe acquéreur détient plus de 5 % des droits de propriété effective ou conclut un accord avec des actionnaires existants, la réglementation 13D de la SEC impose une divulgation rapide des projets ou propositions, ce qui peut déclencher un processus d'enchères non maîtrisé sur le marché ou susciter l'intervention d'activistes.[5]
Liste de vérification des éléments probants de la data room
Pour mener à bien la due diligence confirmatoire dans les délais accélérés propres aux transactions publiques, les équipes d'investissement doivent organiser les data rooms autour d'une liste de vérification exhaustive des éléments probants. Une vérification rigoureuse protège la thèse d'investissement et éclaire la feuille de route de création de valeur post-acquisition.
- Registres de capitalisation et d'engagements de conservation (lock-up) : Tableaux de capitalisation complets, engagements de réinvestissement (rollover) des sponsors, dates d'expiration des périodes de conservation des initiés et formules de conversion des titres convertibles.
- Documentation du comité spécial : Procès-verbaux du comité, lettres de mission des conseils financiers indépendants et comptes rendus d'évaluation des offres alternatives. Dans une transaction soumise à la règle 13e-3, les parties doivent déposer tous les rapports, avis et évaluations de tiers directement liés à l'opération ; les documents de valorisation doivent donc être élaborés en partant du principe qu'ils deviendront publics.[5]
- Ponts comptables non-GAAP : Réconciliations détaillées poste par poste entre le résultat net GAAP et les indicateurs d'EBITDA ajusté sur l'ensemble des périodes de communication publique.
- Clauses des contrats commerciaux : Examen des principaux contrats clients à la recherche de droits de résiliation en cas de changement de contrôle, de restrictions de cession et de barèmes de remises sur volume.
- Documentation des facilités de crédit : Audit des conventions de dette pour identifier les pénalités de remboursement anticipé obligatoire, les clauses de transférabilité (portability) et les covenants financiers restrictifs.
- Détail des frais généraux liés au statut de société cotée : Comptabilité détaillée poste par poste des frais d'admission à la cote, des honoraires juridiques et d'audit externes, ainsi que des primes d'assurance responsabilité civile des dirigeants (D&O).
Implications pratiques sur le calendrier des transactions
La découverte précoce de ces éléments influence directement le calendrier des transactions. Les opérations de retrait de cote nécessitent généralement entre quatre et six mois entre la signature de l'accord et le vote des actionnaires pour la clôture. Découvrir tardivement au cours de la due diligence des clauses ambiguës de transférabilité de la dette ou des litiges d'actionnaires non divulgués peut imposer la modification de la circulaire de procuration (proxy statement), retardant ainsi les autorisations réglementaires et amplifiant le risque de volatilité des marchés.
Comment appliquer cette approche à votre prochain processus de due diligence
Les professionnels de l'investissement en capital-investissement, les associés en conseil M&A et les responsables du développement d'entreprise doivent intégrer des protocoles structurés de due diligence de retrait de cote dans leurs guides d'acquisition. Mettre à l'épreuve les déclarations publiques d'enregistrement en les confrontant dès le début aux données opérationnelles brutes permet aux équipes d'investissement d'établir des limites de valorisation rigoureuses et d'appréhender la complexité des dynamiques de gouvernance publique.
Les équipes de transaction modernes s'appuient sur Report Builder pour générer des rapports de due diligence professionnels, prêts pour les comités d'investissement et assurant une traçabilité complète des sources, tout en utilisant Collaboration Hub pour coordonner en temps réel les flux de travail juridiques, commerciaux et financiers. L'intégration de l'ingestion automatisée de documents et d'une analyse structurée des risques transforme des déclarations publiques complexes en décisions d'investissement décisives.
Comment Plausity soutient ce processus
L'évaluation de cibles récemment introduites en bourse exige d'ingérer, de rapprocher et d'auditer des milliers de pages de dépôts auprès de la SEC, de dossiers de conseil d'administration, de contrats commerciaux et de tableaux comptables. Plausity offre un environnement intégré de due diligence conçu pour accélérer les revues de retrait de cote tout en maintenant une traçabilité intégrale des sources.
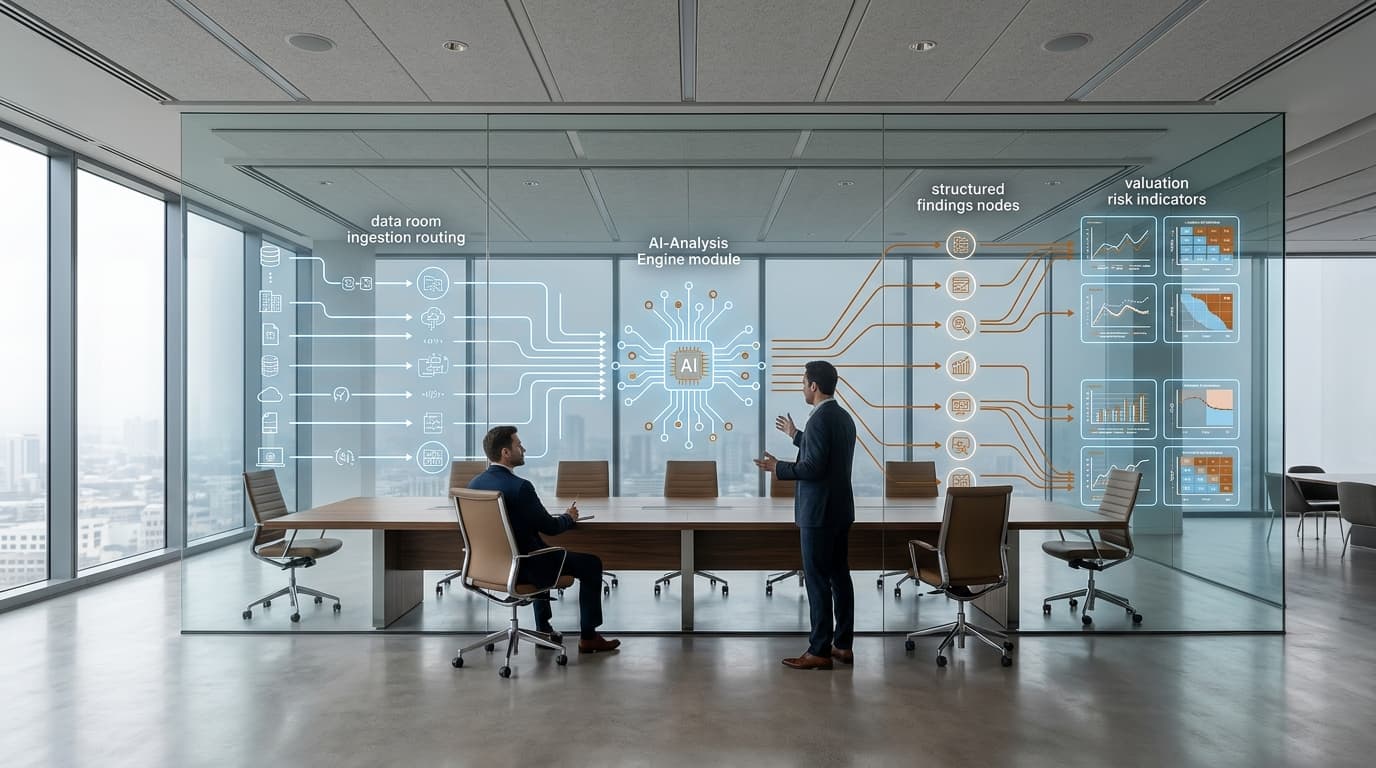
Grâce à Data Room Ingestion, les équipes d'investissement traitent rapidement les archives électroniques de data rooms, les répertoires publics EDGAR et les feuilles de calcul financières. Le moteur principal AI-Analysis Engine effectue un recoupement entre les engagements des prospectus et les déclarations trimestrielles ultérieures, identifiant en quelques minutes les écarts de comptabilisation des revenus, les réconciliations non-GAAP et les risques liés à la cession de contrats.
Afin de préserver l'équilibre économique de la transaction, Risk Radar évalue les éléments signalés au regard de leur matérialité, de leur exposition juridique et de leur impact sur la valorisation. Les équipes de transaction peuvent ainsi isoler les risques critiques, tels que les clauses d'exigibilité anticipée de la dette ou les litiges d'actionnaires en cours, sans dépendre de feuilles de calcul manuelles fragmentées.