Por que a triagem disciplinada da lista curta importa agora
A triagem da lista curta é a avaliação estruturada que hierarquiza os alvos de aquisição identificados por adequação estratégica, perfil financeiro e viabilidade antes que os custos da due diligence confirmatória se acumulem. É a disciplina que transforma uma longa lista de empresas identificadas numa lista curta defensável: cada alvo é testado face aos mesmos critérios, com as mesmas evidências e com regras explícitas sobre quando parar. Uma vez identificado um alvo, o gargalo raramente é a prospeção. É a estruturação: a rapidez com que uma equipa de desenvolvimento corporativo consegue organizar as evidências disponíveis, comparar candidatos em termos comparáveis e decidir quais merecem uma due diligence mais aprofundada.
O contexto de mercado torna o ponto ainda mais agudo. 63 transações avaliadas acima de 10 mil milhões de dólares foram anunciadas globalmente em 2025, e o volume de M&A nos EUA aproximou-se de 2,3 biliões de dólares, um aumento de 49% face ao ano anterior.[1] O valor também se concentra no topo: um terço (33%) do valor total das transações nos EUA em 2025 resultou de apenas 20 transações muito grandes, o que a Deloitte interpreta como ampla oportunidade para compradores e vendedores preparados nos mercados de pequena e média dimensão.[2] Para uma equipa de desenvolvimento corporativo, isso significa que alvos bem preparados e bem triados no mercado intermédio atraem múltiplos compradores interessados, e a janela entre a identificação e um processo competitivo é curta. Essa compressão é a razão pela qual a análise de mercado para uma aquisição decorre em paralelo com a triagem, e não depois dela.
A assimetria de custos é o que torna a disciplina de triagem o filtro de risco mais barato no ciclo de vida de uma transação. Diversos estudos sugerem que 70-90% das aquisições ficam abaixo das expectativas, e as falhas remontam a erros identificáveis na seleção de alvos, na due diligence e na avaliação de sinergias, e não à má sorte.[3] Uma triagem estruturada consome dias de trabalho de analistas. Uma integração fracassada consome anos de atenção da gestão e, em casos documentados, bilhões em imparidades. A triagem é onde essa assimetria é explorada: quanto mais cedo um alvo fraco é barrado, mais orçamento de diligência, poder de negociação e capacidade de gestão permanecem para os alvos que sobrevivem.
Um ponto de definição ancora tudo o que se segue. Este artigo começa após a identificação: o universo de alvos já está mapeado, a lista longa existe, e a questão não é mais onde procurar, mas qual alvo identificado avançar. A triagem não é sourcing, e nenhum scorecard pode resgatar um universo que nunca foi construído adequadamente. O que a triagem pode fazer, quando bem feita, é evitar as duas falhas clássicas de shortlist: avançar com um alvo porque sua narrativa era convincente e eliminar um forte porque seu dossiê estava mais desorganizado que o de um concorrente.
O fluxo de trabalho da shortlist: um framework de triagem em duas etapas
Os fluxos de trabalho de shortlist mais confiáveis são construídos como um stage-gate, não como uma única revisão. O objetivo do primeiro portão é velocidade com disciplina: uma triagem rápida que elimina alvos que falham nos fundamentos, para que a capacidade analítica da equipe se concentre nos candidatos que poderiam realmente superar o padrão. O objetivo do segundo portão é profundidade: uma análise de mesa focada dos sobreviventes que produz uma decisão de avançar ou pausar. Para a maioria das decisões de shortlist, uma análise de mesa focada de cerca de duas semanas é suficiente para chegar a essa decisão; o objetivo do framework não é atrasar a diligência, mas garantir que a diligência confirmatória seja gasta em alvos que a mereceram.
Etapa um: a triagem rápida
A triagem rápida cabe em uma página por alvo e testa três coisas. Primeiro, aderência ao mandato: o alvo está dentro dos segmentos, geografias e faixas de porte definidos pela estratégia de aquisição, ou é uma empresa convincente que por acaso é irrelevante para a tese? Segundo, plausibilidade da tese de valor: a equipe consegue afirmar em duas frases de onde vem o valor, e o perfil real do alvo sustenta essa afirmação? Terceiro, restrições empresariais: existe um caminho regulatório plausível, e a escala, a tecnologia ou a estrutura organizacional do alvo se encaixam na capacidade de integração do adquirente? Um alvo que falha em qualquer um dos três é barrado aqui, com o motivo registrado.
Etapa dois: a triagem profunda em cinco dimensões
Os sobreviventes passam para uma triagem mais profunda nas cinco dimensões de avaliação que os profissionais usam de forma consistente. Cada dimensão é pontuada segundo critérios definidos e ponderada antes do início da análise, para que os pesos reflitam a estratégia e não o alvo que tiver o defensor mais persuasivo.
Ajuste estratégico ou adjacência: ganho de capacidades, sobreposição de clientes ou canais, e como a posição do alvo complementa a do adquirente.
Perfil financeiro: qualidade da receita, estrutura de margens, padrão de crescimento e a plausibilidade do quadro financeiro por trás da tese.
Risco de concentração: dependência de um pequeno número de clientes, fornecedores ou contratos, e o que acontece com essas relações em caso de mudança de controle.
Exposição regulatória e ESG: caminho antitruste, aprovações setoriais específicas e passivos ambientais, sociais ou de governança que poderiam atrasar ou repricar o negócio.
Viabilidade: prontidão do vendedor, faixa de avaliação realista frente aos requisitos de retorno do adquirente e carga de integração.
Duas escolhas de design determinam se o framework realmente filtra. A primeira são critérios de eliminação explícitos, acordados antes de abrir os dossiês: condições específicas e observáveis, como um único cliente acima de uma participação de receita definida ou uma expectativa de avaliação muito fora do modelo de retorno, que interrompem uma triagem imediatamente, e não após três semanas de análise. A segunda é a disciplina de pontuação: pesos fixados com antecedência, pontuações documentadas com as evidências que as sustentam, e uma regra de que qualquer alvo que avance para a diligência confirmatória carrega uma tese escrita que a triagem profunda não contradisse de forma material. Equipes que ignoram essas escolhas tendem a redescobrir, ao custo da integração, o que a triagem foi desenhada para revelar na primeira semana.
Coleta de evidências: o que solicitar e como estruturar
Na etapa de shortlist, nenhum data room foi aberto de fato, e a base de evidências é deliberadamente mais leve do que a diligência confirmatória. O objetivo é a comparabilidade: cada alvo pré-selecionado é avaliado com o mesmo pacote de solicitações, para que as diferenças no ranking reflitam diferenças entre os negócios, e não diferenças em quão minuciosamente cada dossiê foi montado. O pacote padrão de solicitações para a triagem cobre o seguinte.
Três anos de histórico financeiro mais os últimos doze meses, numa base consistente.
Receita por segmento, linha de produto ou coorte de clientes, conforme a divisão real do negócio.
Análise dos principais clientes: concentração de receita, condições contratuais e prazos de renovação das maiores contas.
Headcount por função, incluindo qualquer uso relevante de prestadores externos.
Histórico de despesas de capital, separado entre manutenção e crescimento quando disponível.
Uma visão simplificada do fluxo de caixa, para testar se os resultados reportados se convertem em caixa.
Situação fiscal: entidades, jurisdições e quaisquer auditorias em aberto ou exposições históricas.
Contratos-chave: acordos com clientes e fornecedores com cláusulas de mudança de controlo ou exclusividade.
Divulgação de disputas, litígios e passivos contingentes, por mais preliminares que sejam.
Estruture isto num modelo reutilizável, para que a comparação seja mecânica e não narrativa. Cada alvo recebe o mesmo modelo: as mesmas rubricas, as mesmas definições (o que conta como receita recorrente, o que conta como cliente principal) e os mesmos campos de pontuação que alimentam o scorecard de adequação estratégica descrito na secção seguinte. Um modelo partilhado também muda o comportamento da equipa. Quando os campos são fixos, os analistas recolhem dados segundo o modelo em vez de seguir o que a apresentação da gestão do alvo por acaso destaca, e a comparação lado a lado final assenta numa base de evidência comum.
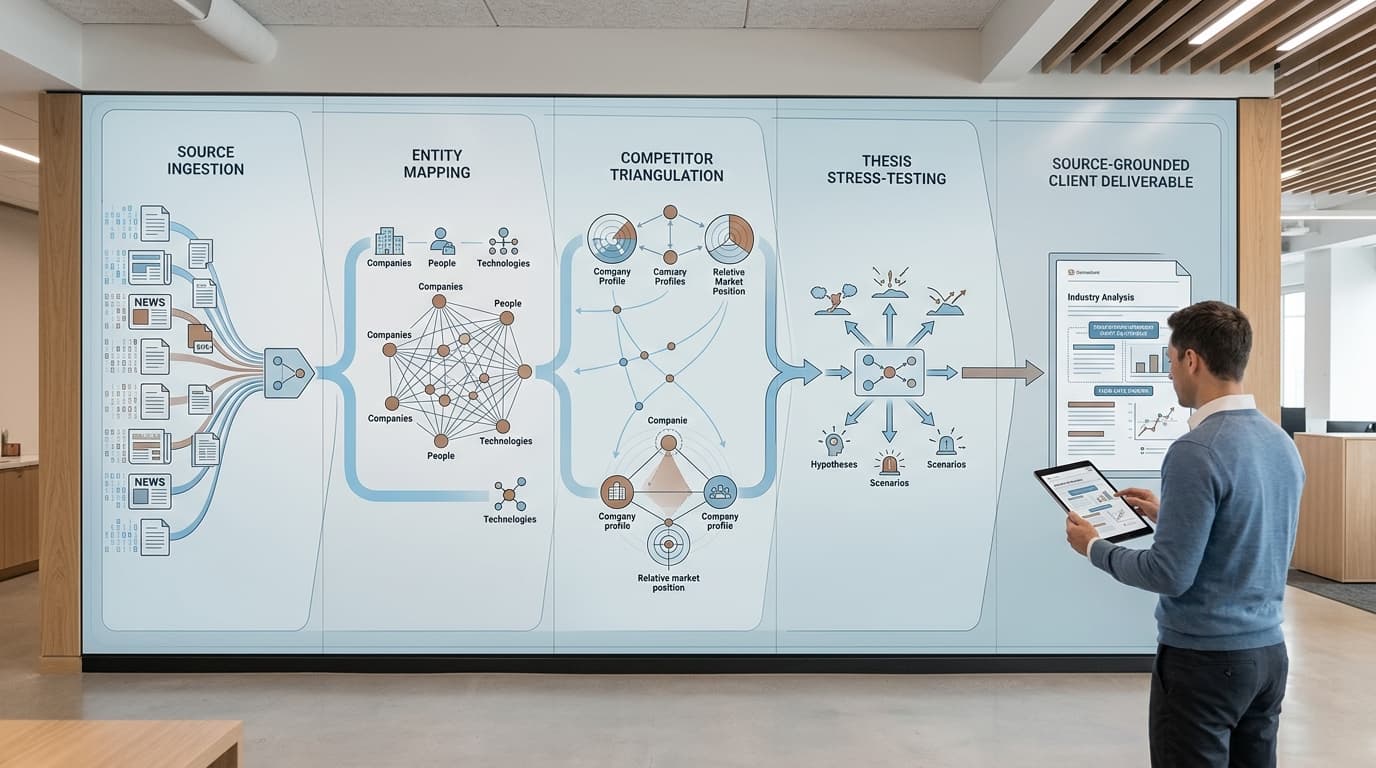
O terceiro elemento é o acompanhamento explícito de lacunas de evidência. Na fase de triagem, alguns dados não existirão, alguns chegarão tarde e outros chegarão numa forma que não responde à pergunta. A disciplina consiste em registar cada lacuna como um item identificado, com um responsável e um plano de como a due diligence de confirmação a irá fechar, em vez de deixar uma suposição preencher silenciosamente o vazio. Uma lacuna não registada não desaparece; torna-se uma suposição não examinada dentro da tese, e é mais barato trazê-la à superfície enquanto a equipa ainda pode desistir. Equipas que usam um espaço de trabalho de análise nativo de IA podem automatizar grande parte disto: a ingestão dos materiais que o alvo partilhou, a extração estruturada segundo o modelo e um registo contínuo do que está evidenciado e do que não está, por exemplo através do Data Room Ingestion aplicado a conjuntos de documentos em fase inicial.
Scorecards de adequação estratégica e avaliação de alvos comparáveis
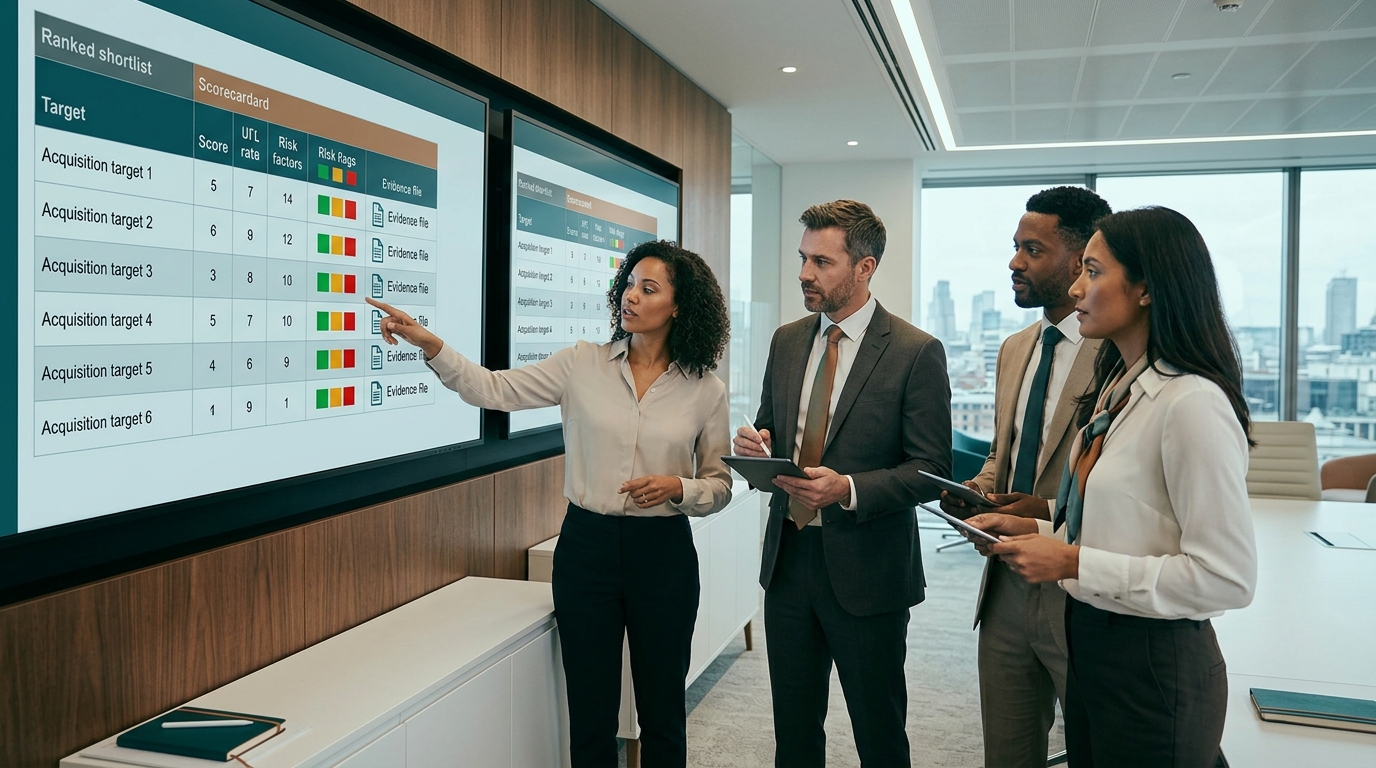
Um scorecard ponderado de adequação estratégica existe para remover o apelo narrativo da classificação. A equipa define um pequeno conjunto de critérios de adequação, concorda um peso para cada um antes de qualquer dossiê de alvo ser aberto, e pontua todos os alvos pré-selecionados na mesma escala, com a evidência anexada a cada pontuação. Os critérios que importam na maioria das aquisições empresariais são o reforço de capacidades, a adjacência de canais ou de clientes, a complementaridade tecnológica, a profundidade da gestão e a plausibilidade das sinergias. Os pesos devem provir da estratégia de aquisição, e não do campeão do negócio: se a tese é a rapidez de entrada no mercado, a adjacência e o acesso a canais pesam mais do que a profundidade tecnológica; se a tese é a aquisição de capacidades, o inverso aplica-se.
Scorecard ponderado e classificação da pré-seleção: critérios e pesos idênticos aplicados a todos os alvos antes da due diligence de confirmação. · Gerado por IA
Construir o scorecard é simples; a disciplina está na sequência. Os pesos são fixados antes de começar a defesa de interesses, as pontuações são documentadas com fontes, e qualquer pontuação que mude durante o processo muda com uma razão registada. Isto protege a triagem da distorção mais comum no desenvolvimento empresarial: um alvo que cedo conquista um patrocinador interno e passa a ser avaliado mais generosamente do que os seus pares. O scorecard também cria a trilha de auditoria que o comité de investimento ou o conselho acabarão por pedir: por que razão este alvo avançou e três outros pararam, com que evidência, e quem pontuou.
Comparação lado a lado e o teste construir-comprar-parceiro
Com todos os alvos avaliados segundo critérios idênticos, a lista de candidatos torna-se um ranking lado a lado, e não um conjunto de impressões isoladas. Dois testes afinam essa análise. O primeiro é o teste de stress construir-versus-comprar: para cada alvo, pergunte quanto custaria alcançar o mesmo objetivo estratégico por via orgânica ou através de uma parceria, quanto tempo cada via demoraria e se o prémio de aquisição ainda se justifica face às alternativas. Um alvo que só vence porque a comparação nunca foi feita ainda não é um alvo selecionado. O segundo é o teste do tipo de transação: classifique cada candidato como aquisição complementar (tuck-in), plataforma de crescimento ou operação de consolidação, e verifique se a classificação corresponde à origem real do valor. Um tuck-in com preço de plataforma de crescimento, ou uma operação de consolidação sustentada em pressupostos de sinergias que não consegue suportar, é um desajuste que o scorecard deve detetar antes da fase de precificação.
O resultado desta fase é uma lista de candidatos ordenada, com uma justificação defensável para cada alvo: a pontuação ponderada, as evidências que a sustentam, a classificação do tipo de transação e as questões em aberto que a fase seguinte deve responder. É esse pacote que torna a transição posterior para a due diligence confirmatória rápida, e é o padrão pelo qual o dossiê de triagem deve ser avaliado.
Sinais de alerta e lacunas de evidência que interrompem uma triagem cedo
Algumas descobertas não devem esperar pela due diligence confirmatória. O objetivo de listar sinais de alerta com antecedência é eliminar a discricionariedade no momento da descoberta: quando uma triagem revela um destes sinais, a resposta por defeito é pausar ou parar, e prosseguir exige uma decisão explícita e documentada em contrário. Os sinais de alerta financeiros que mais fiavelmente preveem problemas são bem conhecidos.
Mudanças abruptas e inexplicadas no crescimento ou nas margens que nenhuma narrativa da gestão consegue reconciliar com os números subjacentes.
Receita dependente de um único cliente, ou de um contrato próximo da renovação, em que uma mudança de controlo ou a dinâmica competitiva coloquem a relação em risco.
Capitalização agressiva de custos que embeleza os resultados e subestima a verdadeira despesa operacional.
Manutenção adiada ou subinvestimento sustentado em capex, que converte um excedente de resultados num passivo de investimento pós-aquisição.
Questões de conformidade fiscal ou de IVA, incluindo estruturas que não sobreviveriam a uma mudança de propriedade.
Fraca profundidade de gestão abaixo do fundador ou do CEO, quando a tese depende de pessoas que podem não permanecer.
Os sinais de alerta comerciais e de pessoas merecem o mesmo peso: rotatividade de clientes que as demonstrações financeiras dissimulam, um pipeline de vendas concentrado numa única geografia ou num único produto, dependência de pessoas-chave na liderança tecnológica ou comercial, e sinais culturais que surgem nas primeiras reuniões com a gestão. Nenhum destes fatores é automaticamente desqualificante, mas cada um inverte o ónus da prova: o alvo deve explicá-lo com evidências, não com narrativa.
O caso para agir cedo sobre estes sinais está documentado. As análises a aquisições fracassadas revelam repetidamente que os avisos da due diligence eram visíveis mas subvalorizados, e que muitas falhas poderiam ter sido evitadas se a liderança lhes tivesse dado atenção.[3] A superestimação de sinergias, em particular, está entre as causas mais comuns de resultados decepcionantes, com os executivos a superestimarem consistentemente as sinergias e a subestimarem os desafios culturais.[3] Uma triagem que trata uma mudança de margem inexplicada como motivo de paragem, e não como um detalhe a resolver depois da assinatura, aplica essa lição no ponto em que ela custa menos.
Regras de escalonamento
O escalonamento deve ser um procedimento, não um ato de heroísmo. Três regras cobrem a maioria das situações. Primeiro, um sinal de alerta num critério eliminatório interrompe a triagem; só uma decisão documentada do responsável pela transação a reinicia. Segundo, um sinal de alerta que não seja um critério eliminatório converte-se numa questão de due diligence atribuída a um responsável nomeado, e o alvo não avança até que a questão tenha um plano associado. Terceiro, todos os sinais de alerta, resolvidos ou não, são transferidos para o registo de riscos que acompanha o alvo até à due diligence confirmatória, para que nada descoberto durante a triagem seja redescoberto mais tarde como uma surpresa.
A transição para a due diligence confirmatória
A due diligence confirmatória começa após uma carta de intenções, quando o comprador verifica cada pressuposto construído durante a triagem com acesso total à data room. A qualidade do dossiê de triagem determina, portanto, a rapidez e a fluidez dessa fase. Um dossiê de triagem construído sobre um modelo partilhado, um scorecard fixo e um registo explícito de lacunas entrega à equipa de due diligence um ponto de partida: eles sabem o que foi evidenciado, o que foi assumido e que questões já estão em aberto. Um dossiê de triagem construído sobre notas dispersas e conversas de memória entrega-lhes uma reconstrução.
O que contém uma transição limpa
O scorecard de adequação estratégica preenchido, com pesos, pontuações e as evidências por trás de cada pontuação.
O dossiê de evidências: todos os documentos recolhidos durante a triagem, indexados segundo o modelo padrão.
As questões em aberto: cada lacuna de evidência registada, convertida num pedido de due diligence ou numa hipótese a testar.
O registo de riscos: cada sinal de alerta da triagem, com o seu estado e a decisão de escalonamento tomada.
Com esses quatro artefactos em mãos, a alocação das frentes de trabalho torna-se um passo mecânico: as frentes de due diligence financeira, comercial e jurídica due diligence jurídica, tecnológica e operacional herdam cada uma as perguntas que lhe pertencem, e a due diligence confirmatória parte de hipóteses em vez de uma lista de pedidos em branco. Este é o fluxo de trabalho em torno do qual as plataformas de due diligence estruturada são construídas; para uma visão de como a mesma disciplina de evidência se aplica em equipas de fundos e de consultoria, veja o workspace para fundos de VC & PE e para empresas de consultoria de M&A.
Onde o workspace de análise se enquadra
A Plausity é um workspace de due diligence e deal intelligence nativo de IA, e o seu papel neste fluxo de trabalho começa quando um alvo entra na shortlist; não é uma base de dados de sourcing de alvos. Assim que a data room abre, a Data Room Ingestion liga-se e analisa o conteúdo da sala de dados virtual, ingerindo PDFs, folhas de cálculo, contratos e modelos financeiros em poucos minutos. O AI Analysis Engine lê e cruza depois esses documentos para estruturar as conclusões com rastreabilidade à fonte, de modo que cada conclusão aponte para o documento de onde provém. O Findings and risk intelligence avalia essas conclusões por materialidade, impacto financeiro, exposição jurídica e relevância para a transação — é assim que os red flags do screening são testados contra a evidência completa da data room, e não contra materiais de fase inicial. O Collaboration and workflow coordena as frentes de trabalho, a atribuição de tarefas e a revisão por especialistas que a due diligence confirmatória exige, e o reports and deliverables redige entregáveis prontos para investidores com a mesma rastreabilidade à fonte, de modo que o relatório final herda a sua evidência da análise em vez de ser montado depois dela. Construído para as equipas de investimento e de transações de hoje. Confiado por mais de 200 empresas.
Como usar isto no seu próximo fluxo de due diligence
A estrutura acima comprime-se numa sequência que uma equipa de desenvolvimento corporativo pode executar sobre a sua shortlist atual sem alterar headcount nem ferramentas. Os passos são agnósticos quanto à ferramenta; um workspace de análise acelera cada um deles, mas nenhum depende dele.
Fixe os critérios e os pesos antes de abrir os dossiês dos alvos. Escreva as cinco dimensões, os seus pesos e os critérios de eliminação, e obtenha a aprovação do responsável pela transação antes de ouvir qualquer narrativa de alvo.
Execute o screening rápido com critérios de eliminação explícitos. Uma página por alvo: enquadramento no charter, plausibilidade da tese, restrições da empresa. Pare os reprovados aqui e registe o motivo.
Recolha evidência contra o modelo padrão. Envie o mesmo pacote de pedidos a todos os alvos sobreviventes e registe o que chega, em que forma, contra os mesmos itens.
Pontue todos os alvos no mesmo scorecard. Pesos fixos, pontuações documentadas com fontes, tipo de transação classificado e o teste build-buy-partner executado para cada candidato.
Registe cada lacuna de evidência como uma pergunta de due diligence. Nenhuma suposição preenche uma lacuna em silêncio; cada lacuna recebe um responsável e um plano.
Entregue os sobreviventes à due diligence confirmatória com um dossiê de screening completo: scorecard, ficheiro de evidência, perguntas em aberto e registo de riscos, para que a fase pós-LOI comece a partir de hipóteses em vez de do zero.
Como a Plausity acelera este workflow
A Plausity é uma plataforma de Due Diligence e deal intelligence AI-native que ajuda firmas assessoras M&A, fundos VC e PE, equipas de corporate development e equipas de investment banking a estruturar evidências, findings e perguntas ao longo de uma Data Room. A Plausity apoia a extração de evidências, o source grounding, a gestão de findings e a preparação do Investment Committee — não substitui analistas, consultores nem profissionais de investimento, não fornece aconselhamento legal, fiscal, de auditoria, regulatório ou de investimento, e não toma decisões de investimento autónomas. Todos os findings requerem revisão humana. Concebida para as equipas de investimento e de deal de hoje. Utilizada por mais de 200 firmas.
Para explorar as capacidades subjacentes, veja o motor de análise IA da Plausity e a página Findings & Risk Intelligence. Para workflows por equipa, veja como os fundos VC e PE e as firmas assessoras M&A usam a Plausity em deals ativos.
Fontes
- [1] proactiveinvestors.com — https://www.proactiveinvestors.com/companies/news/1084950/global-m-a-rebounds-in-2025-led-by-media-mining-and-tech-megadeals-1084950.html
- [2] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/m-a-trends-report.html
- [3] knowledge.wharton.upenn.edu — https://knowledge.wharton.upenn.edu/article/why-many-ma-deals-fail-and-how-to-beat-the-odds/