Onde os relatórios sindicados de analistas provam o seu valor
A resposta direta: os relatórios sindicados de analistas são uma camada inicial sólida para grandes mercados finais públicos e bem cobertos, mas são contexto, não evidência. Um relatório pode enquadrar um mercado, dimensionar os seus segmentos e resumir o desempenho das empresas cotadas comparáveis, mas não consegue dizer a um comité de investimento nada de específico sobre a empresa privada, o vertical de nicho ou a inflexão recente que estão no centro da transação em causa. Tratar o relatório como a conclusão, e não como o enquadramento, é onde a diligência falha silenciosamente.
O que estes relatórios fazem genuinamente bem
Enquadramento de mercado: uma visão estruturada da indústria, da sua cadeia de valor e da sua dinâmica competitiva, produzida por analistas que acompanham o setor continuamente.
Dimensionamento top-down: uma estrutura inicial defensável para TAM, SAM e SOM que a equipa de transação pode depois testar contra evidências bottom-up.
Dinâmica de comparáveis cotados: narrativas de crescimento consensuais, benchmarks de margem e contexto de avaliação extraídos de comparáveis públicos.
Economias de velocidade e cobertura: uma única subscrição dá a um associado um primeiro esboço credível do panorama em horas em vez de semanas.
É por isso que os compradores institucionais continuam a subscrever. Para um fundo que analisa dezenas de alvos por ano, os relatórios setoriais prontos a usar são uma forma eficiente de construir um vocabulário de mercado partilhado dentro da equipa e de verificar se uma tese é plausível antes de comprometer horas de due diligence. A mesma lógica aplica-se a equipas de consultoria que definem um trabalho de due diligence comercial: o relatório orienta o trabalho, não o conclui.
Os limites são igualmente bem conhecidos. A SEC adverte os investidores para não dependerem apenas de qualquer recomendação de analista ao tomar uma decisão de investimento, e para pesquisarem eles próprios o investimento antes de comprometer capital.[1] A mesma orientação destaca o ponto estrutural que importa para as equipas de transações: os analistas devem divulgar potenciais conflitos de interesse, incluindo se a sua empresa detém uma posição no título, faz mercado nele ou tem uma relação de banca de investimento com a empresa.[1]
A conclusão prática para equipas de PE, VC e desenvolvimento corporativo é uma disciplina de camadas: usar o relatório sindicado para enquadrar o mercado e, depois, construir a base de evidências por baixo dele a partir de fontes primárias. As próximas secções abordam onde esse enquadramento falha sistematicamente e como fechar a lacuna com pesquisa específica do alvo e fundamentada em fontes.
Os quatro pontos cegos sistemáticos da cobertura sindicada
Os relatórios de analistas sindicados ganham o seu lugar numa pilha de due diligence como camada de contexto, mas a forma como essa cobertura é produzida cria quatro lacunas recorrentes. Nenhuma delas é uma falha de uma casa de pesquisa em particular. Elas decorrem da economia da pesquisa sindicada: os analistas alocam a escassa capacidade de cobertura aos nomes maiores, mais líquidos e mais interessantes institucionalmente, e publicam num ciclo. Equipas de transações que tratam os relatórios resultantes como evidência específica do alvo herdam essas escolhas estruturais como pontos cegos seus.
Verticais de nicho que nunca justificam um relatório
A maioria dos alvos privados não compete no vertical que um relatório cobre. Competem numa subcategoria dele: uma fatia de software industrial, um único código de reembolso em medtech, um único nicho em químicas especiais. As franquias sindicadas são construídas em torno de verticais grandes o suficiente para sustentar uma base de subscrições recorrente, pelo que um subsegmento que valha algumas centenas de milhões de euros a nível global pode aparecer apenas como um parágrafo dentro de um capítulo de mercado mais amplo. O relatório não está errado quanto ao vertical; simplesmente não tem nada a dizer sobre o mercado servido específico, a dinâmica de preços e o conjunto competitivo que o alvo realmente enfrenta. É precisamente essa a camada de que um comité de investimento precisa, e tem de ser construída a partir de evidência primária em vez de comprada.
Empresas privadas sem obrigação de divulgação
A cobertura segue a divulgação. As empresas públicas reportam, por isso os analistas podem modelá-las; as privadas não, pelo que, na maioria dos casos, ninguém fora da equipa de transações alguma vez construiu uma visão bottom-up da qualidade das suas receitas, concentração de clientes ou estrutura de margens. Mesmo o universo público é coberto de forma desigual: a capacidade de cobertura sell-side é finita, os analistas têm listas longas de nomes, e as menores empresas cotadas são frequentemente antieconómicas para cobertura de grandes bancos. Se pequenas cotadas já lutam para atrair um único analista, uma empresa privada num vertical de nicho deve ser assumida como tendo zero cobertura sindicada relevante até prova em contrário.
Desajuste de subsegmento entre relatório e alvo
Mesmo quando existe um relatório, as suas definições de mercado são padronizadas. São desenhadas para servir muitos leitores em muitas transações, pelo que a segmentação, as taxas de crescimento e as classificações competitivas raramente correspondem ao mercado servido real do alvo ou ao seu modelo de receitas. Um relatório pode dimensionar um mercado em crescimento de dois dígitos enquanto o segmento específico do alvo está estagnado, ou classificar concorrentes que o alvo nunca encontra. Reconciliar o enquadramento do relatório com a construção real de receitas do alvo é trabalho analítico, e saltá-lo é como um número externo plausível migra para uma memo do IC como se fosse específico do alvo.
Inflexões recentes que o último corte de dados não apanhou
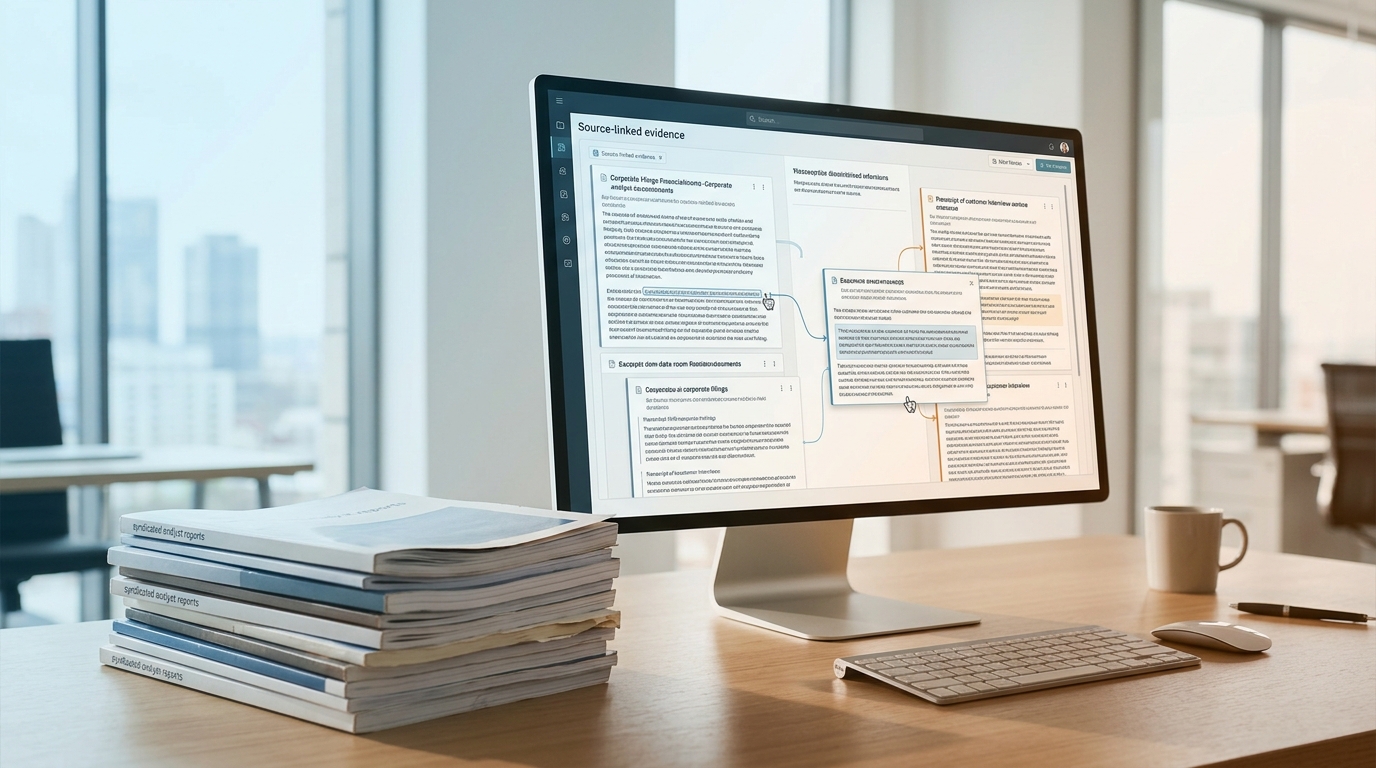
A pesquisa sindicada atualiza-se em ciclos de publicação: atualizações anuais, cortes trimestrais de dados, revisões de previsões agendadas. Mudanças de procura, alterações regulatórias, perdas de clientes e disrupções tecnológicas ocorridas após o último corte são invisíveis no documento, por mais materiais que sejam para a transação. Um relatório publicado há oito meses não pode refletir uma alteração de preços, um novo concorrente ou uma regulação pendente que surgiram no último trimestre. A due diligence tem de captar o alvo como ele é agora, o que significa fontes primárias: depósitos legais, materiais da gestão, referências de clientes e os dados do próprio alvo, organizados num espaço de trabalho estruturado para que cada achado permaneça rastreável à sua fonte e qualquer divergência entre a visão sindicada e a evidência primária fique visível.
Um quadro de evidências de três camadas para pesquisa específica do alvo
A resposta prática não é abandonar os relatórios sindicados, mas sobrepor-lhes evidências específicas do alvo, camada por camada. Cada camada responde a uma classe diferente de pergunta, e cada constatação deve corresponder a uma alegação específica da tese de investimento, em vez de ser recolhida de forma genérica. Uma disciplina útil é percorrer três camadas, avançando do registo público mais verificável para a fonte mais proprietária: os próprios clientes da empresa.
A camada um fundamenta os factos de mercado e competitivos que um relatório sindicado generaliza. A camada dois testa se os números do próprio alvo sustentam a tese, e é aí que um motor de análise com IA que cruza milhares de documentos com rastreabilidade às fontes conquista o seu lugar no fluxo de trabalho. A camada três é o elemento que os relatórios quase nunca contêm: evidência direta dos clientes de quem as renovações e expansões de que depende a tese.
O quadro só funciona quando é orientado por alegações. Antes de abrir um único documento, liste as três a cinco asserções estruturantes do memorando do IC, atribua cada uma a uma camada e registe qual fonte a resolve. Essa estrutura impede que a equipa se afogue numa leitura indiferenciada e torna cada constatação rastreável até à evidência — a disciplina que as ferramentas de constatações e inteligência de risco foram concebidas para apoiar.
O que as equipas de transação devem testar: checklist e sinais de alerta
Antes de um relatório sindicado alimentar um memorando do IC, trate-o como um conjunto de alegações a testar, e não como constatações a aceitar. Os testes essenciais são rápidos, e cada um ou eleva o relatório a contexto utilizável ou o rebaixa a leitura de fundo.
Pressupostos declarados por trás da dimensão de mercado: que taxas de crescimento, curvas de penetração e pontos de preço sustentam o número top-down, e estão documentados?
Mercado endereçável versus mercado penetrado: quanto do TAM alegado o alvo efetivamente serve hoje, com que quota e margem.
Evidência de voice-of-customer: se as alegações de procura assentam em entrevistas com clientes identificados, dados de churn ou agregados anónimos de inquéritos.
Informação não pública sobre concorrentes: se as alegações competitivas citam fontes verificáveis ou 'participantes de mercado' não atribuíveis.
Data de corte dos dados: quando o trabalho de campo terminou, e se antecede uma inflexão recente em preços, financiamento ou regulação.
Os sinais de alerta concentram-se na proveniência. Um relatório pronto a usar reutilizado em várias transações, uma secção de metodologia em falta, dados desatualizados apresentados como atuais e conflitos de interesse não divulgados justificam, cada um, descontar a análise. A preocupação com conflitos é estrutural, não hipotética: as regras de investigação da FINRA existem precisamente porque a investigação dos analistas acarreta conflitos inerentes, exigindo que as empresas separem a investigação do banca de investimento na supervisão, no orçamento e na remuneração, e que divulguem conflitos materiais.[2] Para uma equipa de transação, a implicação prática é que as conclusões de um relatório devem ser lidas juntamente com as suas divulgações, e nenhuma das duas substitui a evidência extraída do próprio alvo.
Itens de teste versus sinais de alerta ao confiar em relatórios de analistas sindicados na diligência. · Gerado por IA
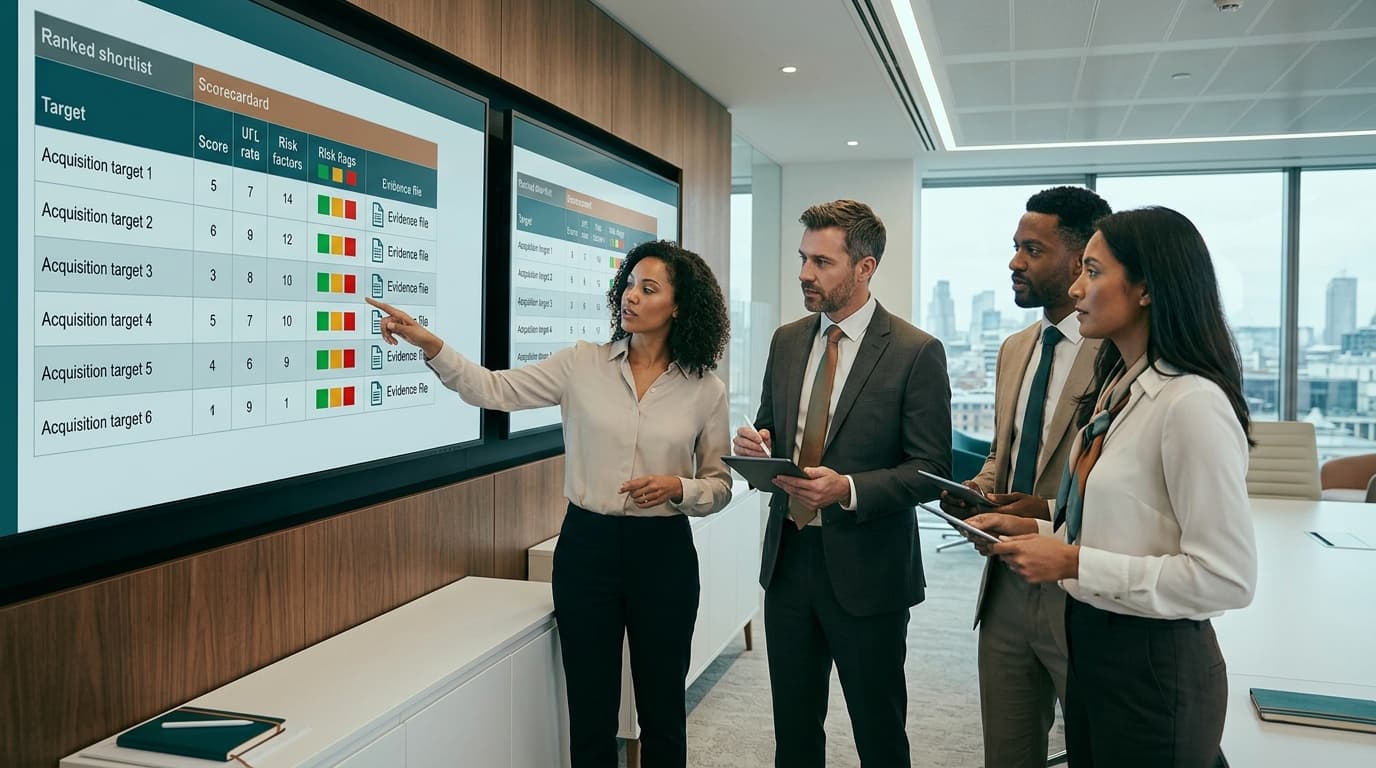
A resposta prática é registar cada sinal de alerta contra a constatação que ele afeta, com um link para a fonte, para que o comité de investimento veja quais conclusões assentam em evidência testada e quais assentam em contexto emprestado. Um registo de riscos estruturado torna essa disciplina repetível, e o rastreio de proveniência mantém cada afirmação ligada ao documento de onde veio.
Implicações transacionais práticas para a equipa de negócio
As lacunas de cobertura descritas acima não são uma crítica académica à pesquisa sindicada; traduzem-se diretamente em risco de negócio. O primeiro ponto de pressão é o comité de investimento. Uma nota para o comité que se baseia apenas em contexto amplo de mercado convida ao questionamento, porque os membros do comité podem fazer a única pergunta que um relatório sindicado não consegue responder: o que diz, de facto, a evidência sobre este alvo específico? As constatações precisam de rastreabilidade às fontes para sobreviver a esse escrutínio. Uma afirmação como «o alvo está a ganhar quota de mercado» tem de se resolver num documento identificado, numa referência de cliente ou num registo oficial, e não numa visão de mercado de terceiros escrita para um propósito diferente. Constatações estruturadas com pontuação de materialidade e evidência ligada às fontes dão aos revisores do comité uma cadeia que podem verificar, em vez de uma afirmação que têm de aceitar pela fé.
O segundo ponto de pressão é o preço e a estrutura. As lacunas de evidência movem valor. Onde a evidência primária é escassa, a incerteza não fica simplesmente refletida no modelo; migra para os documentos transacionais. Evidência mais frágil sobre concentração de clientes, condições contratuais ou durabilidade das receitas costuma traduzir-se em declarações e garantias mais restritivas, indemnizações mais amplas, estruturas de earnout e ajustamentos ao preço de compra. As equipas que fecham a lacuna de evidência cedo, com materiais da gestão, referências de clientes e registos oficiais, negoceiam a partir de uma base mais sólida e muitas vezes evitam pagar duas vezes por essa incerteza: uma vez no preço e outra na proteção.
O terceiro ponto de pressão é interno. Mesmo quando as equipas querem acrescentar evidência primária, as suas ferramentas muitas vezes dificultam-no. A reportagem da indústria sobre mercados privados descreve fragmentação persistente de dados, baixa preparação organizacional para a IA e a persistência de fluxos de trabalho manuais baseados em folhas de cálculo, com apenas 8% dos profissionais de private equity, crédito e capital de risco num inquérito da Coalition Greenwich a considerar que as suas empresas têm um elevado grau de maturidade de dados.[3] A restrição, por outras palavras, costuma ser o fluxo de trabalho e a rastreabilidade, não o acesso a relatórios.
Testar a rastreabilidade às fontes de cada constatação do comité de investimento antes de a nota chegar ao comité.
Tratar as lacunas de evidência como fatores de negociação: moldam as declarações e garantias, os earnouts e os ajustamentos de preço.
Dar prioridade à evidência primária sobre os próprios clientes, contratos e registos oficiais do alvo, em vez de mais contexto sindicado.
Corrigir o fluxo de trabalho de colaboração e rastreabilidade antes de acrescentar mais fontes de dados ao conjunto.
A conclusão prática é simples: o contexto sindicado define o enquadramento, mas o negócio ganha-se ou perde-se na evidência específica do alvo, e as equipas que organizam essa evidência num espaço de trabalho partilhado e ancorado nas fontes, por exemplo através do Collaboration & Workflow da Plausity, chegam com posições mais fortes tanto à sala do comité como à mesa de negociação.
Como a Plausity apoia uma diligência baseada em fontes
A camada de evidências descrita acima não se monta sozinha. Na prática, o gargalo raramente é a falta de documentos; é o tempo necessário para lê-los, cruzá-los entre as frentes de trabalho e transformar o seu conteúdo em conclusões em que um comité de investimento possa confiar. Esse problema de fragmentação está bem documentado: o inquérito de 2026 da S&P Global Market Intelligence sobre private equity constatou que muitas empresas são limitadas por dados fragmentados e por visibilidade reduzida das métricas mais relevantes, com 37% dos GPs insatisfeitos com a qualidade e disponibilidade de métricas operacionais não públicas e com dados fragmentados ou não estruturados apontados como barreira fundamental.[4] A GARP descreve um quadro semelhante nos mercados privados, onde a fragmentação dos dados dificulta aos investidores a obtenção de uma visão clara, e onde um inquérito da Coalition Greenwich concluiu que apenas 8% dos profissionais de capital privado consideram que as suas empresas têm um elevado grau de maturidade em dados.[3]
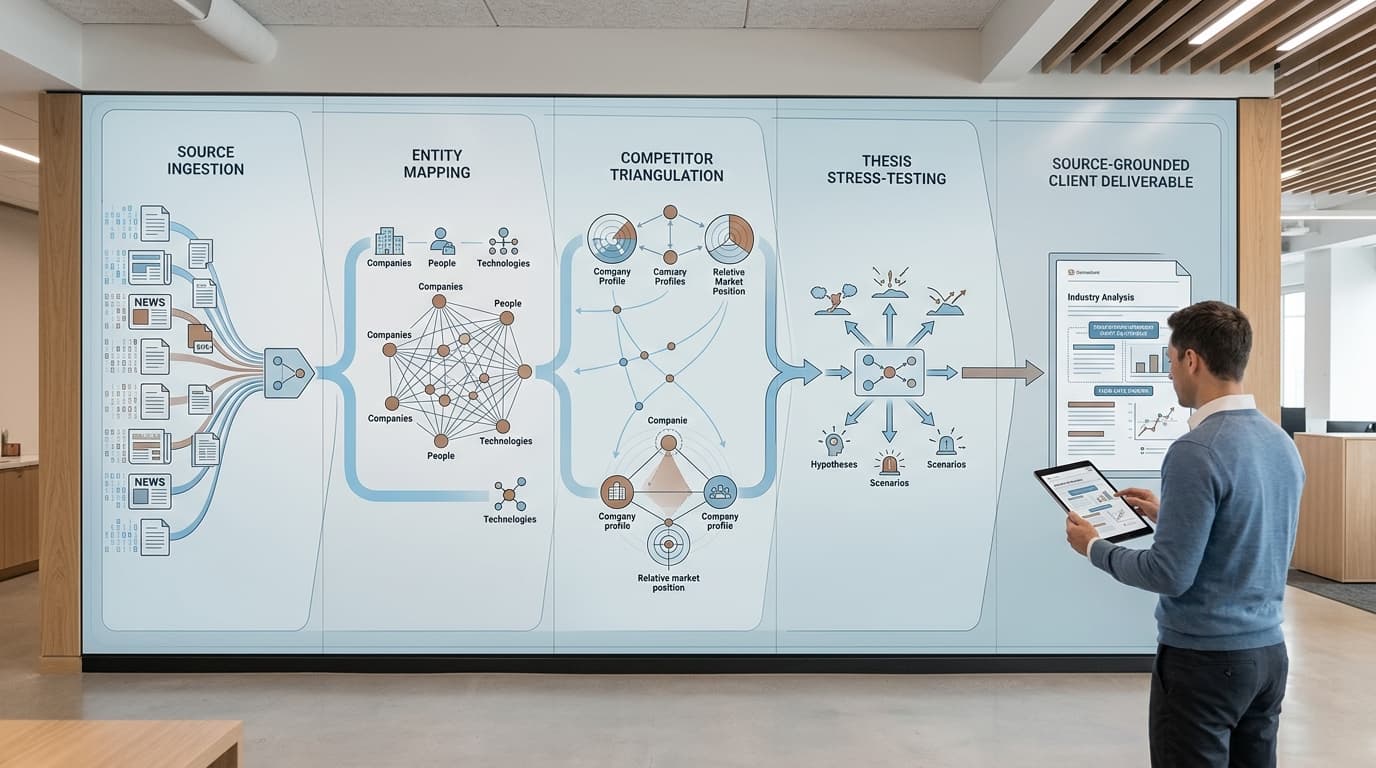
A Plausity foi concebida para fechar essa lacuna entre a camada de contexto e a camada de evidências. É um espaço de trabalho colaborativo de IA que estrutura o próprio fluxo de diligência: ingere os documentos, lê-nos e cruza-os, destaca e pontua as conclusões e elabora os entregáveis, com cada afirmação rastreável até à sua fonte. Suporta e estrutura a diligência; não substitui as casas de investigação, as plataformas de dados de mercado nem o julgamento profissional. Os relatórios sindicados e as bases de dados discutidos anteriormente continuam a ser a camada de contexto. O que a Plausity acrescenta é a camada de evidências específica do alvo, sobreposta a esses elementos, e o fluxo de trabalho que mantém as duas camadas ligadas.
Da data room ao relatório preliminar
A Data Room Ingestion liga-se a data rooms virtuais e ingere PDFs, folhas de cálculo, contratos e modelos financeiros em poucos minutos, de modo que o corpus específico do alvo é montado em horas em vez de semanas. Para uma perspetiva de como isto se enquadra no panorama mais amplo de ferramentas, veja a comparação de software de análise de data rooms com IA para M&A e private equity.
O AI-Analysis Engine lê, interpreta e cruza milhares de documentos e pontos de dados, ligando conclusões entre as frentes comercial, financeira, jurídica e tecnológica, de modo que uma lacuna de divulgação numa frente fica visível para as outras. O motor produz análises de nível DD com rastreabilidade às fontes e pontuação de confiança.
O Risk Radar avalia cada conclusão segundo a materialidade, o impacto financeiro, a exposição legal e a relevância para a transação, de modo que a atenção da equipa vai para as anomalias que podem realmente afetar a operação, e não para uma lista indiferenciada de observações.
O Report Builder elabora entregáveis prontos para investidores com rastreabilidade total às fontes, o que significa que cada afirmação do relatório pode ser rastreada até ao documento, cláusula ou ponto de dados subjacente que a suporta.
O Collaboration Hub coordena as frentes de trabalho em tempo real, com atribuição de tarefas, revisão em tópicos e acesso baseado em funções, de modo que analistas, parceiros e especialistas externos trabalhem a partir da mesma base de evidências, e não de versões paralelas dela.
O efeito prático é que as questões levantadas na secção anterior — o que testar, que documentos pedir, que sinais de alerta escalar — são respondidas a partir do registo do próprio alvo, e não de uma extrapolação. Um fundo que diligencia uma empresa de nicho de software industrial, ou um consultor que prepara uma operação sell-side para uma empresa de um fundador, pode direcionar a análise para os contratos reais, as contas de gestão e os materiais de clientes, e deixar a plataforma manter a cadeia de evidências intacta desde a ingestão até ao relatório final. Para equipas que querem ver como isto se aplica ao seu modelo de negócio, os espaços de trabalho da Plausity estão configurados para fundos de VC & PE e para sociedades de consultoria em M&A, respetivamente, com a mesma disciplina de evidências subjacente em ambos os casos.
Como aplicar isto no seu próximo fluxo de diligência
A disciplina de estratificação descrita acima só cria valor se funcionar como uma sequência repetível em cada operação, e não como um exercício de leitura ad hoc. O ritmo operacional é simples: inventariar o que o relatório sindicado realmente comprova, encaminhar todo o resto para uma camada de evidências primárias e tornar as lacunas residuais visíveis antes da reunião do comité de investimento, e não depois.
Este é o fluxo de trabalho para o qual a Plausity foi concebida. O AI-Analysis Engine lê e cruza os relatórios financeiros e os documentos da data room com as afirmações da sua tese, o Findings & Risk Intelligence destaca as afirmações sem suporte como riscos pontuados e ligados às fontes, e o Report Builder elabora entregáveis prontos para o IC em que cada afirmação traz a sua evidência. Criado para as equipas de investimento e de negócios de hoje. Confiado por mais de 200 empresas. O relatório sindicado continua a ser uma útil camada de contexto; a convicção, porém, deve assentar nas evidências primárias a que o seu próprio registo pode apontar.
Fontes
- [1] investor.gov — https://www.investor.gov/introduction-investing/investing-basics/glossary/securities-analyst-recommendations
- [2] finra.org — https://www.finra.org/rules-guidance/key-topics/research-analyst-rules
- [3] garp.org — https://www.garp.org/risk-intelligence/technology/private-markets-boomed-260410
- [4] press.spglobal.com — https://press.spglobal.com/2026-04-13-S-P-Global-Market-Intelligences-2026-Private-Equity-Survey-Shows-Fundraising-Confidence-Rising-as-Managers-Pivot-to-Operational-Value