Pourquoi une présélection rigoureuse est cruciale aujourd'hui
La présélection de la shortlist est l'évaluation structurée qui classe les cibles d'acquisition identifiées selon leur adéquation stratégique, leur profil financier et leur faisabilité, avant que les coûts de la due diligence de confirmation ne s'accumulent. C'est la discipline qui transforme une longue liste d'entreprises identifiées en une shortlist défendable : chaque cible est testée selon les mêmes critères, sur les mêmes preuves, avec des règles explicites sur le moment de s'arrêter. Une fois qu'une cible a été identifiée, le goulot d'étranglement est rarement la prospection. C'est la structuration : la rapidité avec laquelle une équipe de développement corporate peut organiser les preuves disponibles, comparer les candidats sur des bases comparables et décider lesquels méritent une due diligence plus approfondie.
Le contexte de marché accentue ce point. 63 transactions valorisées à plus de 10 milliards de dollars ont été annoncées dans le monde en 2025, et le volume de M&A aux États-Unis a approché 2 300 milliards de dollars, soit une hausse de 49 % par rapport à l'année précédente.[1] La valeur se concentre également au sommet: un tiers (33 %) de la valeur totale des transactions américaines en 2025 provenait de seulement 20 transactions très importantes, ce que Deloitte interprète comme une opportunité considérable pour les acheteurs et vendeurs préparés sur les petits et moyens marchés.[2] Pour une équipe de développement corporate, cela signifie que les cibles bien préparées et bien présélectionnées du middle market attirent plusieurs acheteurs intéressés, et que la fenêtre entre l'identification et un processus compétitif est courte. Cette compression explique pourquoi l'analyse de marché pour une acquisition se déroule en parallèle du screening plutôt qu'après lui.
Cette asymétrie des coûts fait de la discipline de présélection le filtre de risque le moins cher du cycle de vie d'une opération. De nombreuses études suggèrent que 70 à 90 % des acquisitions sous-performent par rapport aux attentes, et les échecs remontent à des erreurs identifiables dans la sélection des cibles, la due diligence et l'évaluation des synergies, plutôt qu'à la malchance.[3] Une présélection structurée consomme quelques jours de travail d'analyste. Une intégration ratée consomme des années d'attention de la direction et, dans des cas documentés, des milliards en dépréciations. La présélection est précisément là où cette asymétrie est exploitée : plus tôt une cible faible est écartée, plus il reste de budget de due diligence, de levier de négociation et de bande passante managériale pour les cibles qui survivent.
Un point de définition structure tout ce qui suit. Cet article commence après l'identification : l'univers de cibles est cartographié, la liste longue existe, et la question n'est plus où chercher, mais quelle cible identifiée faire avancer. La présélection n'est pas du sourcing, et aucun tableau de bord ne peut sauver un univers qui n'a jamais été correctement construit. Ce que la présélection peut faire, bien menée, c'est prévenir les deux échecs classiques de la liste restreinte : faire avancer une cible parce que son récit était séduisant, et éliminer une cible solide parce que son dossier était moins bien présenté que celui d'un concurrent.
Le workflow de la liste restreinte : un cadre de présélection en deux étapes
Les workflows de liste restreinte les plus fiables sont construits comme un passage de jalons, et non comme une revue unique. Le premier jalon vise la rapidité avec discipline : un filtrage rapide qui élimine les cibles défaillantes sur les fondamentaux, afin que la capacité d'analyse de l'équipe se concentre sur les candidats susceptibles de réellement franchir la barre. Le deuxième jalon vise la profondeur : une analyse documentaire ciblée des survivants qui aboutit à une décision d'avancer ou de suspendre. Pour la plupart des décisions de liste restreinte, une analyse documentaire ciblée d'environ deux semaines suffit pour trancher ; l'objectif du cadre n'est pas de retarder la due diligence, mais de s'assurer que la due diligence de confirmation est consacrée aux cibles qui l'ont méritée.
Étape un : le filtrage rapide
Le filtrage rapide tient sur une page par cible et teste trois choses. D'abord, l'adéquation à la charte : la cible s'inscrit-elle dans les segments, les zones géographiques et la fourchette de taille définis par la stratégie d'acquisition, ou s'agit-il d'une entreprise séduisante qui se trouve simplement être sans rapport avec la thèse ? Ensuite, la plausibilité de la thèse de valeur : l'équipe peut-elle énoncer en deux phrases d'où vient la valeur, et le profil réel de la cible soutient-il cette affirmation ? Enfin, les contraintes d'entreprise : existe-t-il un parcours réglementaire plausible, et la taille, la technologie ou la structure organisationnelle de la cible correspondent-elles à la capacité d'intégration de l'acquéreur ? Une cible qui échoue sur l'un des trois critères est arrêtée ici, avec la raison consignée.
Étape deux : le filtrage approfondi sur cinq dimensions
Les cibles survivantes passent à un filtrage plus approfondi selon les cinq dimensions d'évaluation que les praticiens utilisent de manière constante. Chaque dimension est notée selon des critères définis et pondérée avant le début de l'analyse, afin que les pondérations reflètent la stratégie plutôt que la cible dont le défenseur interne est le plus persuasif.
Adéquation stratégique ou adjacence : montée en compétences, recoupement des clients ou des canaux, et manière dont la position de la cible complète celle de l'acquéreur.
Profil financier : qualité du chiffre d'affaires, structure des marges, schéma de croissance et plausibilité du tableau financier sous-jacent à la thèse.
Risque de concentration : dépendance à un petit nombre de clients, de fournisseurs ou de contrats, et devenir de ces relations en cas de changement de contrôle.
Exposition réglementaire et ESG : parcours antitrust, approbations spécifiques au secteur, et passifs environnementaux, sociaux ou de gouvernance susceptibles de retarder ou de repriser l'opération.
Faisabilité : disposition du vendeur, fourchette de valorisation réaliste au regard des exigences de rendement de l'acquéreur, et charge d'intégration.
Deux choix de conception déterminent si le cadre filtre réellement. Le premier est l'existence de critères d'élimination explicites, convenus avant l'ouverture des dossiers : des conditions spécifiques et observables, comme un client unique dépassant une part de chiffre d'affaires définie ou une attente de valorisation très éloignée du modèle de rendement, qui arrêtent immédiatement la présélection plutôt qu'après trois semaines d'analyse. Le second est la discipline de notation : pondérations fixées à l'avance, scores documentés avec les éléments probants qui les sous-tendent, et une règle selon laquelle toute cible avançant vers la due diligence de confirmation porte une thèse écrite que le filtrage approfondi n'a pas matériellement contredite. Les équipes qui négligent ces choix ont tendance à redécouvrir, au prix d'une intégration, ce que la présélection était censée révéler dès la première semaine.
Collecte des éléments probants : quoi demander et comment structurer
Au stade de la liste restreinte, aucune data room n'a été réellement ouverte, et la base d'éléments probants est délibérément plus légère que la due diligence de confirmation. L'objectif est la comparabilité : chaque cible présélectionnée est évaluée au moyen du même dossier de demande, afin que les différences de classement reflètent des différences entre les entreprises, et non des différences dans le soin apporté à la constitution de chaque dossier. Le dossier de demande standard pour la présélection couvre les points suivants.
Trois années d'états financiers historiques plus les douze derniers mois glissants, sur une base cohérente.
Chiffre d'affaires par segment, ligne de produits ou cohorte de clients, selon la manière dont l'entreprise se découpe réellement.
Analyse des principaux clients : concentration du chiffre d'affaires, conditions contractuelles et calendrier de renouvellement pour les plus grands comptes.
Effectifs par fonction, y compris tout recours significatif à des prestataires externes.
Historique des dépenses d'investissement, réparties entre maintenance et croissance lorsque disponible.
Une vue simplifiée des flux de trésorerie, pour tester si les résultats déclarés se convertissent en cash.
Empreinte fiscale : entités, juridictions et tout contrôle en cours ou exposition historique.
Contrats clés : accords clients et fournisseurs comportant des clauses de changement de contrôle ou d'exclusivité.
Divulgation des litiges, contentieux et passifs éventuels, même préliminaires.
Structurez le tout dans un modèle réutilisable afin que la comparaison soit mécanique plutôt que narrative. Chaque cible reçoit le même modèle : les mêmes postes, les mêmes définitions (ce qui compte comme revenu récurrent, ce qui compte comme client majeur) et les mêmes champs de notation qui alimentent la grille d'adéquation stratégique décrite dans la section suivante. Un modèle partagé modifie aussi le comportement de l'équipe. Lorsque les champs sont fixés, les analystes collectent les données selon le modèle au lieu de suivre ce que le deck de direction de la cible met en avant, et la comparaison côte à côte finale repose sur une base de preuves commune.
Le troisième élément est un suivi explicite des lacunes d'information. Au stade du screening, certaines données n'existeront pas, d'autres arriveront tardivement, et d'autres encore arriveront sous une forme qui ne répond pas à la question. La discipline consiste à consigner chaque lacune comme un élément nommé, avec un responsable et un plan indiquant comment la due diligence de confirmation la comblera, plutôt que de laisser une hypothèse combler silencieusement le vide. Une lacune non consignée ne disparaît pas; elle devient une hypothèse non examinée au cœur de la thèse, et il est moins coûteux de la faire émerger tant que l'équipe peut encore se retirer. Les équipes utilisant un espace d'analyse natif IA peuvent automatiser une grande partie de ce travail: ingestion des documents partagés par la cible, extraction structurée selon le modèle, et registre permanent de ce qui est étayé et de ce qui ne l'est pas, par exemple via Data Room Ingestion appliqué aux premiers jeux de documents.
Grilles d'adéquation stratégique et évaluation de cibles comparables
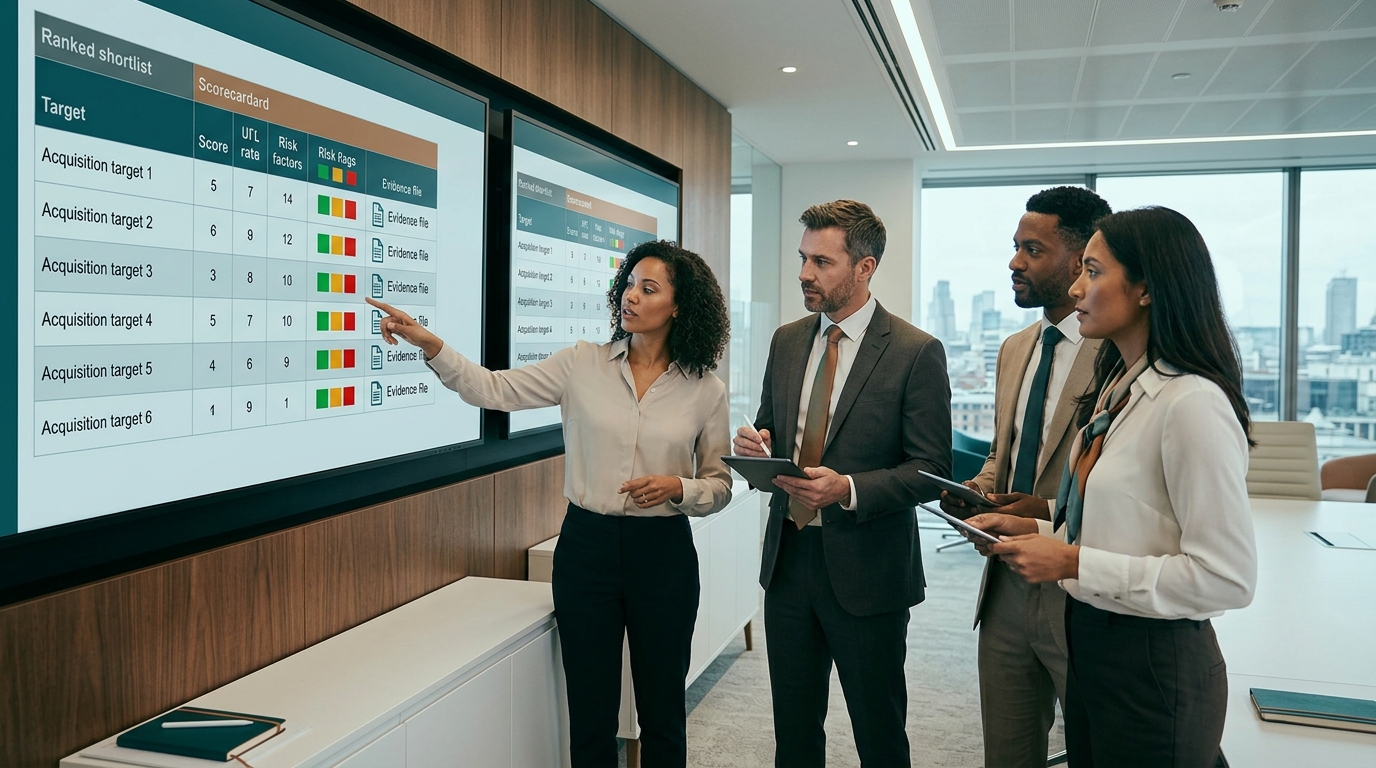
Une grille d'adéquation stratégique pondérée existe pour retirer l'attrait narratif du classement. L'équipe définit un petit ensemble de critères d'adéquation, convient d'un poids pour chacun avant d'ouvrir le moindre dossier de cible, et note chaque cible présélectionnée sur la même échelle, les preuves étant attachées à chaque note. Les critères qui comptent dans la plupart des acquisitions d'entreprise sont le renforcement de capacités, la proximité de canal ou de clientèle, la complémentarité technologique, la profondeur du management et la vraisemblance des synergies. Les poids doivent découler de la stratégie d'acquisition, et non du champion du deal : si la thèse est la rapidité de mise sur le marché, la proximité et l'accès aux canaux priment sur la profondeur technologique ; si la thèse est l'acquisition de capacités, c'est l'inverse.
Grille pondérée et classement de la présélection : critères et poids identiques appliqués à chaque cible avant la due diligence de confirmation. · Généré par IA
La construction de la grille est simple ; la discipline réside dans la séquence. Les poids sont fixés avant que le plaidoyer ne commence, les notes sont documentées avec leurs sources, et toute note modifiée en cours de processus l'est avec une raison consignée. Cela protège le screening de la distorsion la plus fréquente en développement corporatif : une cible qui acquiert tôt un sponsor interne et se voit ensuite évaluée plus généreusement que ses pairs. La grille crée également la piste d'audit que le comité d'investissement ou le conseil finira par demander : pourquoi cette cible a progressé et trois autres se sont arrêtées, sur quelles preuves, et qui a noté.
Comparaison côte à côte et test construire-acheter-partenariat
Une fois toutes les cibles notées selon des critères identiques, la liste restreinte devient un classement comparatif plutôt qu'un ensemble d'impressions isolées. Deux tests l'affinent. Le premier est le test de résistance construire-acheter : pour chaque cible, demandez ce que coûterait le même objectif stratégique par une construction organique ou un partenariat, combien de temps prend chaque voie, et si la prime d'acquisition reste justifiée face aux alternatives. Une cible qui ne gagne que parce que la comparaison n'a jamais été menée n'est pas encore une cible filtrée. Le second est le test du type de transaction : classez chaque candidat comme rachat complémentaire (tuck-in), plateforme de croissance ou opération de consolidation, et vérifiez que cette classification correspond bien à la source réelle de la valeur. Un tuck-in valorisé comme une plateforme de croissance, ou une consolidation adossée à des hypothèses de synergies qu'elle ne peut pas soutenir, constitue un décalage que la grille de notation doit repérer avant la fixation du prix.
Le résultat de cette étape est une liste restreinte classée, avec une justification défendable pour chaque cible : le score pondéré, les éléments probants qui l'appuient, la classification du type de transaction et les questions ouvertes que la phase suivante devra trancher. C'est ce dossier qui rend la transmission ultérieure à la due diligence de confirmation rapide, et c'est la référence à laquelle le dossier de filtrage doit être mesuré.
Signaux d'alerte et lacunes probatoires qui interrompent tôt un filtrage
Certaines découvertes ne doivent pas attendre la due diligence de confirmation. L'objectif d'une liste de signaux d'alerte établie à l'avance est de supprimer la discrétion au moment de la découverte : lorsqu'un filtrage fait apparaître l'un de ces signaux, la réponse par défaut est de suspendre ou d'arrêter, et toute poursuite exige une décision explicite et documentée en sens contraire. Les signaux d'alerte financiers qui prédisent le plus sûrement des difficultés sont bien connus.
Ruptures inexpliquées de croissance ou de marge qu'aucun récit de la direction ne réconcilie avec les chiffres sous-jacents.
Chiffre d'affaires lié à un client unique, ou à un contrat arrivant à échéance, où un changement de contrôle ou la dynamique concurrentielle met la relation en risque.
Capitalisation agressive des coûts, qui embellit les résultats et sous-estime la véritable charge d'exploitation.
Maintenance différée ou sous-investissement durable en capex, qui transforme un excédent de résultats en passif d'investissement post-acquisition.
Problèmes de conformité fiscale ou de TVA, y compris des structures qui ne survivraient pas à un changement d'actionnariat.
Faible profondeur de l'encadrement sous le fondateur ou le PDG, lorsque la thèse repose sur des personnes qui pourraient ne pas rester.
Les signaux d'alerte commerciaux et humains méritent le même poids : attrition de la clientèle que les états financiers masquent, pipeline commercial concentré sur une seule géographie ou un seul produit, dépendance à des personnes clés dans la technologie ou la direction commerciale, et signaux culturels qui apparaissent lors des premières rencontres avec la direction. Aucun de ces éléments n'est disqualifiant en soi, mais chacun déplace la charge de la preuve : la cible doit l'expliquer avec des faits, non avec un récit.
L'intérêt d'agir tôt sur ces signaux est documenté. Les analyses d'acquisitions échouées montrent de façon répétée que les avertissements de la due diligence étaient visibles mais sous-pondérés, et que nombre d'échecs auraient pu être évités si la direction les avait pris au sérieux.[3] La surestimation des synergies en particulier figure parmi les causes les plus fréquentes de résultats décevants, les dirigeants surestimant systématiquement les synergies et sous-estimant les défis culturels.[3] Un filtrage qui traite une rupture de marge inexpliquée comme un motif d'arrêt, plutôt que comme un détail à régler après la signature, applique cette leçon au moment où elle coûte le moins cher.
Règles d'escalade
L'escalade doit être procédurale, pas héroïque. Trois règles couvrent la plupart des situations. Premièrement, un signal d'alerte sur un critère rédhibitoire arrête le filtrage ; seule une décision documentée du responsable de la transaction le relance. Deuxièmement, un signal d'alerte qui n'est pas rédhibitoire se transforme en question de due diligence nommée avec un responsable désigné, et la cible n'avance pas tant que la question n'est pas assortie d'un plan. Troisièmement, chaque signal d'alerte, résolu ou non, est transféré dans le registre des risques qui accompagne la cible vers la due diligence de confirmation, afin que rien de découvert pendant le filtrage ne soit redécouvert plus tard comme une surprise.
La transmission à la due diligence de confirmation
La due diligence de confirmation commence après une lettre d'intention, lorsque l'acquéreur vérifie chaque hypothèse formulée pendant le filtrage sur la base d'un accès complet à la data room. La qualité du dossier de filtrage détermine donc la rapidité et la propreté de cette phase. Un dossier de filtrage construit sur un modèle partagé, une grille de notation fixe et un registre explicite des lacunes offre à l'équipe de due diligence une position de départ : elle sait ce qui a été prouvé, ce qui a été supposé et quelles questions sont déjà ouvertes. Un dossier de filtrage bâti sur des notes éparpillées et des conversations de mémoire lui impose une reconstruction.
Ce que contient une transmission propre
La grille d'adéquation stratégique complétée, avec les pondérations, les scores et les éléments probants derrière chaque score.
Le dossier de preuves : chaque document collecté pendant le filtrage, indexé selon le modèle standard.
Les questions ouvertes : chaque lacune probatoire consignée, convertie en demande de due diligence ou en hypothèse à tester.
Le registre des risques : chaque signal d'alerte issu du filtrage, avec son statut et la décision d'escalade prise.
Une fois ces quatre artefacts en place, la répartition des chantiers devient une étape mécanique: les volets financier, commercial, juridique (due diligence juridique), technologique et opérationnel héritent chacun des questions qui leur appartiennent, et la due diligence de confirmation démarre à partir d'hypothèses plutôt qu'à partir d'une liste de demandes vierge. C'est le flux de travail autour duquel les plateformes de due diligence structurée sont conçues; pour un aperçu de la manière dont cette même discipline probatoire s'applique aux équipes de fonds et de conseil, voir l'espace de travail pour fonds VC & PE et pour cabinets de conseil en fusions-acquisitions cabinets de conseil en M&A.
Où s'inscrit l'espace de travail d'analyse
Plausity est un espace de travail de due diligence et d'intelligence de transactions natif IA, et son rôle dans ce flux de travail commence une fois la cible présélectionnée; ce n'est pas une base de données de sourcing de cibles. Dès l'ouverture d'une data room, Data Room Ingestion se connecte au contenu de la data room virtuelle et le scanne, ingérant PDF, tableurs, contrats et modèles financiers en quelques minutes. L'AI Analysis Engine lit ensuite ces documents et les recoupe pour structurer les constats avec une traçabilité des sources, de sorte que chaque constat renvoie au document dont il provient. Findings and risk intelligence évalue ces constats selon leur matérialité, leur impact financier, leur exposition juridique et leur pertinence pour la transaction — c'est ainsi que les signaux d'alerte issus du screening sont confrontés aux preuves complètes de la data room plutôt qu'aux documents de phase précoce. Collaboration and workflow coordonne les chantiers, l'attribution des tâches et la revue par les experts qu'exige la due diligence de confirmation, et reports and deliverables rédige des livrables prêts pour les investisseurs avec la même traçabilité des sources, si bien que le rapport final hérite de ses preuves de l'analyse au lieu d'être assemblé après coup. Conçu pour les équipes d'investissement et de transactions d'aujourd'hui. Adopté par plus de 200 firmes.
Comment l'appliquer à votre prochain flux de due diligence
Le cadre ci-dessus se condense en une séquence qu'une équipe de développement corporatif peut dérouler sur sa présélection actuelle sans modifier ses effectifs ni ses outils. Les étapes sont indépendantes des outils ; un espace de travail d'analyse accélère chacune d'elles, mais aucune n'en dépend.
Fixez les critères et les pondérations avant d'ouvrir les dossiers des cibles. Notez par écrit les cinq dimensions, leurs pondérations et les critères d'élimination, et faites-les valider par le responsable de la transaction avant d'entendre le moindre récit de cible.
Déroulez le screening rapide avec des critères d'élimination explicites. Une page par cible : adéquation à la charte, plausibilité de la thèse, contraintes d'entreprise. Arrêtez ici les candidats éliminés et consignez le motif.
Collectez les preuves selon le modèle standard. Envoyez le même dossier de demandes à chaque cible survivante et enregistrez ce qui arrive, sous quelle forme, contre les mêmes lignes d'analyse.
Notez toutes les cibles sur la même grille de scoring. Pondérations figées, scores documentés avec leurs sources, type de transaction classé, et test construire-acheter-partenariat réalisé pour chaque candidate.
Consignez chaque lacune probatoire comme une question de due diligence. Aucune hypothèse ne comble un vide en silence ; chaque lacune reçoit un responsable et un plan.
Transmettez les survivantes à la due diligence de confirmation avec un dossier de screening complet : grille de scoring, dossier de preuves, questions ouvertes et registre des risques, afin que la phase post-LOI démarre à partir d'hypothèses plutôt qu'à partir de zéro.
Comment Plausity accélère ce workflow
Plausity est une plateforme de due diligence et deal intelligence IA-native qui aide les cabinets M&A, les fonds VC et PE, les équipes de corporate development et les équipes d'investment banking à structurer les preuves, les findings et les questions à travers une data room. Plausity soutient l'extraction de preuves, l'ancrage aux sources, la gestion des findings et la préparation IC — elle ne remplace ni les analystes ni les conseillers ni les professionnels de l'investissement, ne fournit aucun conseil juridique, fiscal, comptable, réglementaire ou d'investissement et ne prend aucune décision d'investissement autonome. Tous les findings requièrent une revue humaine. Conçue pour les équipes d'investissement et de deal d'aujourd'hui. Utilisée par plus de 200 firmes.
Pour explorer les briques sous-jacentes, voir le moteur d'analyse IA Plausity et la page Findings & Risk Intelligence. Pour les workflows par équipe, voir comment les fonds VC et PE et les cabinets M&A utilisent Plausity sur des deals actifs.
Sources
- [1] proactiveinvestors.com — https://www.proactiveinvestors.com/companies/news/1084950/global-m-a-rebounds-in-2025-led-by-media-mining-and-tech-megadeals-1084950.html
- [2] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/m-a-trends-report.html
- [3] knowledge.wharton.upenn.edu — https://knowledge.wharton.upenn.edu/article/why-many-ma-deals-fail-and-how-to-beat-the-odds/