Là où les rapports d'analystes syndiqués trouvent leur utilité
La réponse directe : les rapports d'analystes syndiqués constituent une excellente couche de départ pour les grands marchés finaux publics et bien couverts, mais ils relèvent du contexte, pas de la preuve. Un rapport peut cadrer un marché, en dimensionner les segments et résumer la performance des pairs cotés, mais il ne peut rien dire de spécifique à un comité d'investissement sur l'entreprise privée, la verticale de niche ou l'inflexion récente au cœur du deal concerné. Considérer le rapport comme le constat lui-même, plutôt que comme un simple cadrage, c'est là que la diligence déraille discrètement.
Ce que ces rapports font réellement bien
Cadrage de marché : une vision structurée du secteur, de sa chaîne de valeur et de sa dynamique concurrentielle, produite par des analystes qui suivent le secteur en continu.
Dimensionnement top-down : une structure de départ défendable pour le TAM, le SAM et le SOM que l'équipe de deal peut ensuite soumettre à l'épreuve de preuves bottom-up.
Dynamique des pairs cotés : récits de croissance consensuels, références de marges et contexte de valorisation tirés des comparables publics.
Économies de rapidité et de couverture : un seul abonnement offre à un analyste junior une première ébauche crédible du paysage en quelques heures plutôt qu'en semaines.
C'est pourquoi les acheteurs institutionnels continuent de s'abonner. Pour un fonds qui examine des dizaines de cibles par an, les rapports sectoriels standardisés constituent un moyen efficace de construire un vocabulaire de marché commun au sein de l'équipe et de vérifier la plausibilité d'une thèse avant d'engager des heures de due diligence. La même logique vaut pour les équipes de conseil qui cadrent une mission de due diligence commerciale: le rapport oriente le travail, il ne le conclut pas.
Les limites sont tout aussi bien établies. La SEC met en garde les investisseurs contre le fait de se fonder uniquement sur une recommandation d'analyste pour prendre une décision d'investissement, et les invite à effectuer leurs propres recherches avant d'engager des capitaux.[1] Les mêmes consignes soulignent un point structurel important pour les équipes de transaction : les analystes doivent divulguer les conflits d'intérêts potentiels, notamment si leur société détient une position sur le titre, en fait le marché ou entretient une relation de banque d'investissement avec l'entreprise.[1]
La conclusion pratique pour les équipes de private equity, de capital-risque et de développement corporatif est une discipline de superposition : utiliser le rapport syndiqué pour cadrer le marché, puis construire en dessous la base de preuves à partir de sources primaires. Les sections suivantes examinent les points où ce cadrage échoue systématiquement, et la manière de combler l'écart par une recherche spécifique à la cible, ancrée dans les sources.
Les quatre angles morts systématiques de la couverture syndiquée
Les rapports d'analystes syndiqués méritent leur place dans une pile de due diligence comme couche de contexte, mais la manière dont cette couverture est produite crée quatre lacunes récurrentes. Aucune d'elles n'est un défaut d'une maison de recherche en particulier. Elles découlent de l'économie de la recherche syndiquée : les analystes allouent une capacité de couverture rare aux valeurs les plus grandes, les plus liquides et les plus intéressantes institutionnellement, et publient selon un cycle. Les équipes de transaction qui traitent les rapports obtenus comme des preuves spécifiques à la cible héritent de ces choix structurels comme de leurs propres angles morts.
Les niches verticales qui ne justifient jamais un rapport
La plupart des cibles privées ne concourent pas dans la verticale couverte par un rapport. Elles concourent dans une sous-catégorie de celle-ci : une tranche du logiciel industriel, un seul code de remboursement en medtech, une seule niche en chimie de spécialité. Les franchises syndiquées sont construites autour de verticales assez vastes pour soutenir une base d'abonnés récurrente, si bien qu'un sous-segment valant quelques centaines de millions d'euros à l'échelle mondiale peut n'apparaître que comme un paragraphe dans un chapitre de marché plus large. Le rapport n'a pas tort sur la verticale ; il n'a simplement rien à dire sur le marché desservi spécifique, les dynamiques de prix et l'ensemble concurrentiel auxquels votre cible est réellement confrontée. C'est précisément la couche dont un comité d'investissement a besoin, et elle doit être construite à partir de preuves primaires plutôt qu'achetée.
Les entreprises privées sans obligation de divulgation
La couverture suit la divulgation. Les entreprises publiques déposent leurs comptes, donc les analystes peuvent les modéliser ; les entreprises privées non, si bien que dans la plupart des cas, personne en dehors de l'équipe de transaction n'a jamais construit de vision bottom-up de la qualité de leurs revenus, de la concentration de leur clientèle ou de leur structure de marges. Même l'univers public est couvert de manière inégale : la capacité de couverture sell-side est finie, les analystes portent de longues listes de valeurs, et les plus petites sociétés cotées ne sont souvent pas rentables à couvrir pour les grandes banques. Si les petites capitalisations cotées peinent déjà à attirer un seul analyste, une entreprise privée dans une niche verticale doit être présumée ne bénéficier d'aucune couverture syndiquée pertinente jusqu'à preuve du contraire.
Le décalage de sous-segment entre le rapport et la cible
Même lorsqu'un rapport existe, ses définitions de marché sont toutes faites. Elles sont conçues pour servir de nombreux lecteurs sur de nombreuses transactions, si bien que la segmentation, les taux de croissance et les classements concurrentiels correspondent rarement au marché desservi réel de la cible ou à son modèle de revenus. Un rapport peut évaluer un marché à une croissance à deux chiffres alors que le segment spécifique de la cible est plat, ou classer des concurrents que la cible ne rencontre jamais. Rapprocher le cadre du rapport de la construction réelle des revenus de la cible est un travail analytique, et le sauter, c'est ainsi qu'un chiffre externe plausible migre dans une note de comité d'investissement comme s'il était spécifique à la cible.
Les inflexions récentes que la dernière coupe de données a manquées
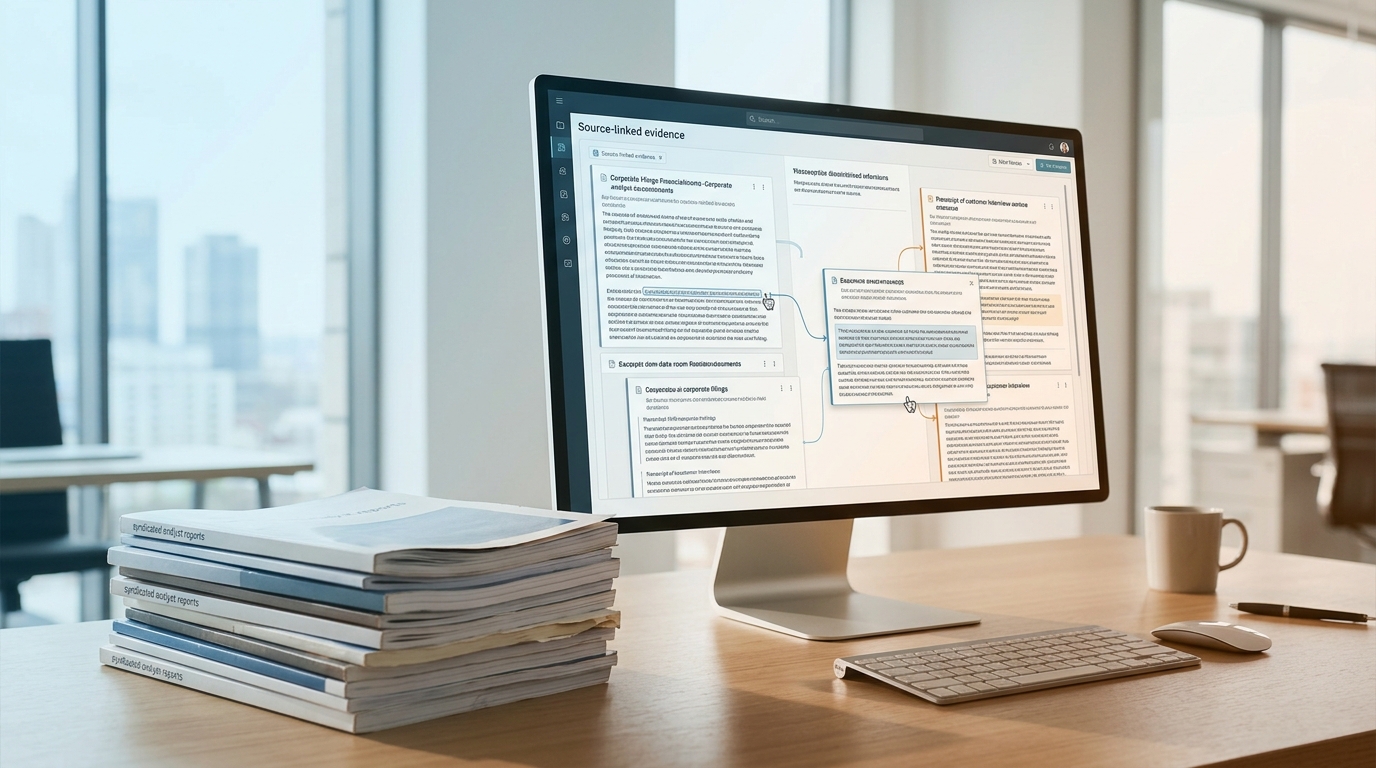
La recherche syndiquée s'actualise selon des cycles de publication : actualisations annuelles, coupes de données trimestrielles, révisions programmées des prévisions. Les évolutions de la demande, les changements réglementaires, les pertes de clients et les disruptions technologiques survenus après la dernière coupe sont invisibles dans le document, quelle que soit leur importance pour la transaction. Un rapport publié il y a huit mois ne peut refléter un changement de prix, un nouvel entrant ou une réglementation imminente arrivés le trimestre dernier. La due diligence doit saisir la cible telle qu'elle est aujourd'hui, ce qui implique des sources primaires : dépôts statutaires, documents de direction, références clients et données propres de la cible, organisées dans un espace de travail structuré afin que chaque constat reste traçable jusqu'à sa source et que tout écart entre la vision syndiquée et les preuves primaires soit visible.
Un cadre de preuves à trois couches pour une recherche spécifique à la cible
La réponse pratique ne consiste pas à abandonner les rapports syndiqués, mais à y superposer des preuves spécifiques à la cible, couche par couche. Chaque couche répond à une classe de questions différente, et chaque constat doit correspondre à une affirmation précise de la thèse d'investissement plutôt que d'être collecté de manière générique. Une discipline utile consiste à travailler en trois couches, en allant du registre public le plus vérifiable à la source la plus propriétaire : les clients de l'entreprise elle-même.
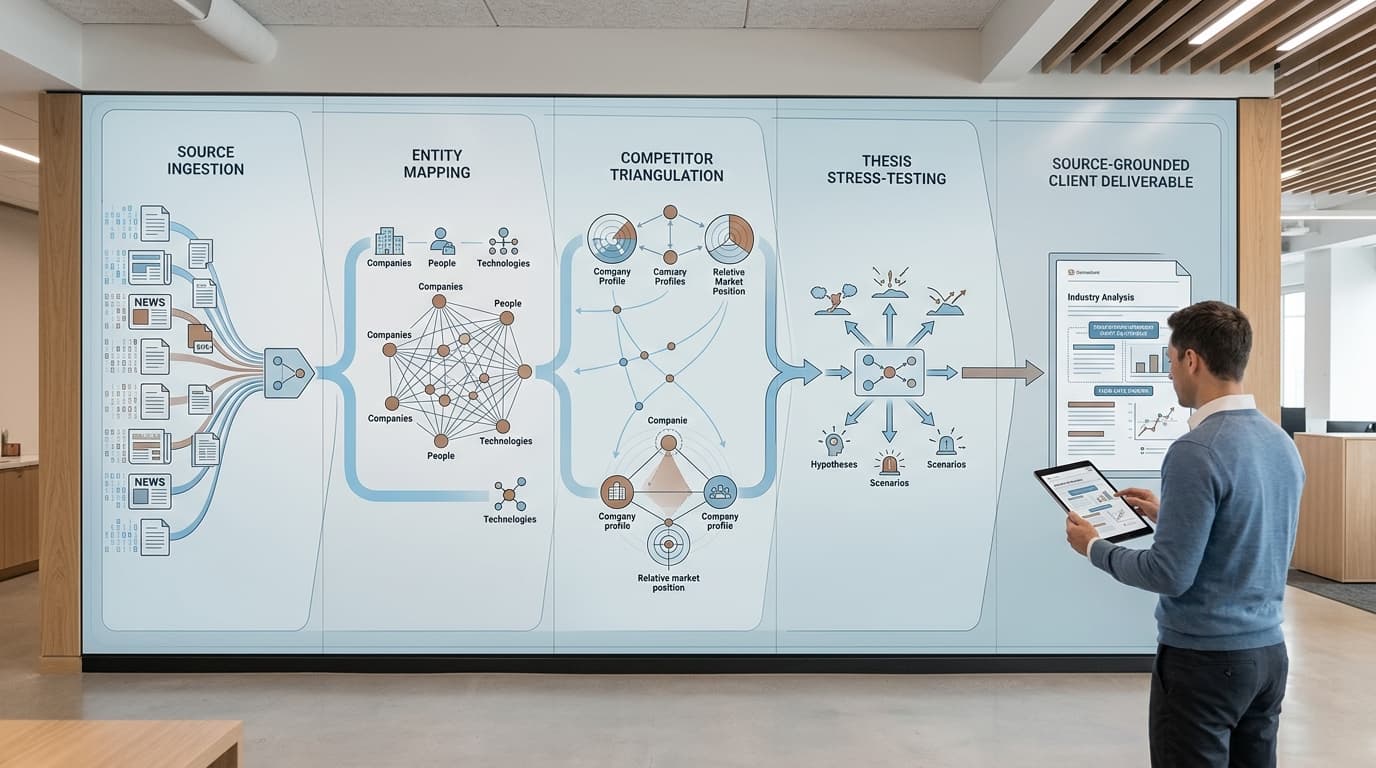
La première couche ancre les faits de marché et concurrentiels qu'un rapport syndiqué généralise. La deuxième teste si les chiffres de la cible elle-même soutiennent la thèse — c'est là qu'un moteur d'analyse IA qui recoupe des milliers de documents avec traçabilité des sources trouve sa place dans le flux de travail. La troisième couche est l'élément que les rapports ne contiennent presque jamais: des preuves directes des clients dont les renouvellements et extensions déterminent la thèse.
Ce cadre ne fonctionne que s'il est piloté par les affirmations. Avant d'ouvrir le moindre document, listez les trois à cinq assertions déterminantes de la note du comité d'investissement, attribuez chacune à une couche et notez quelle source la tranche. Cette structure évite à l'équipe de se noyer dans des lectures indifférenciées et rend chaque constat traçable jusqu'à la preuve — la discipline que l'outillage de constats et de renseignement sur les risques constats et renseignement sur les risques est conçu pour soutenir.
Ce que les équipes de deal doivent tester : liste de contrôle et signaux d'alerte
Avant qu'un rapport syndiqué n'alimente une note du comité d'investissement, traitez-le comme un ensemble d'affirmations à tester plutôt que comme des constats à accepter. Les tests essentiels sont rapides, et chacun fait soit passer le rapport au rang de contexte exploitable, soit le relègue en lecture d'arrière-plan.
Hypothèses énoncées derrière le dimensionnement du marché : quels taux de croissance, courbes de pénétration et niveaux de prix déterminent le chiffre top-down, et sont-ils documentés ?
Marché adressable versus marché pénétré : quelle part du TAM revendiqué la cible sert-elle réellement aujourd'hui, à quel niveau de part et de marge.
Preuves issues de la voix client : les affirmations de demande reposent-elles sur des entretiens nommés avec des clients, des données de churn ou des agrégats d'enquêtes anonymes.
Informations concurrentielles non publiques : les affirmations concurrentielles citent-elles des sources vérifiables ou des « acteurs du marché » non attribuables.
Date d'arrêté des données : quand le travail de terrain s'est-il achevé, et précède-t-il une inflexion récente des prix, du financement ou de la régulation.
Les signaux d'alerte se regroupent autour de la provenance. Un rapport recyclé d'un deal à l'autre, une section méthodologie absente, des données périmées présentées comme actuelles et des conflits d'intérêts non divulgués justifient chacun d'actualiser l'analyse à la baisse. La question des conflits est structurelle, non hypothétique : les règles de recherche de la FINRA existent précisément parce que la recherche des analystes comporte des conflits inhérents, obligeant les firmes à séparer la recherche de la banque d'investissement en matière de supervision, de budget et de rémunération, et à divulguer les conflits matériels.[2] Pour une équipe de deal, l'implication pratique est que les conclusions d'un rapport doivent être lues à côté de ses divulgations, et que ni l'une ni l'autre ne remplace les preuves tirées de la cible elle-même.
Éléments de test contre signaux d'alerte lorsqu'on s'appuie sur des rapports d'analystes syndiqués en diligence. · Généré par IA
La réponse pratique consiste à consigner chaque signal d'alerte en regard de la constatation qu'il concerne, avec un lien vers la source, afin que le comité d'investissement voie quelles conclusions reposent sur des preuves testées et lesquelles reposent sur un contexte emprunté. Un registre des risques structuré rend cette discipline répétable, et le suivi de la provenance maintient chaque affirmation liée au document dont elle est issue.
Implications transactionnelles pratiques pour l'équipe de deal
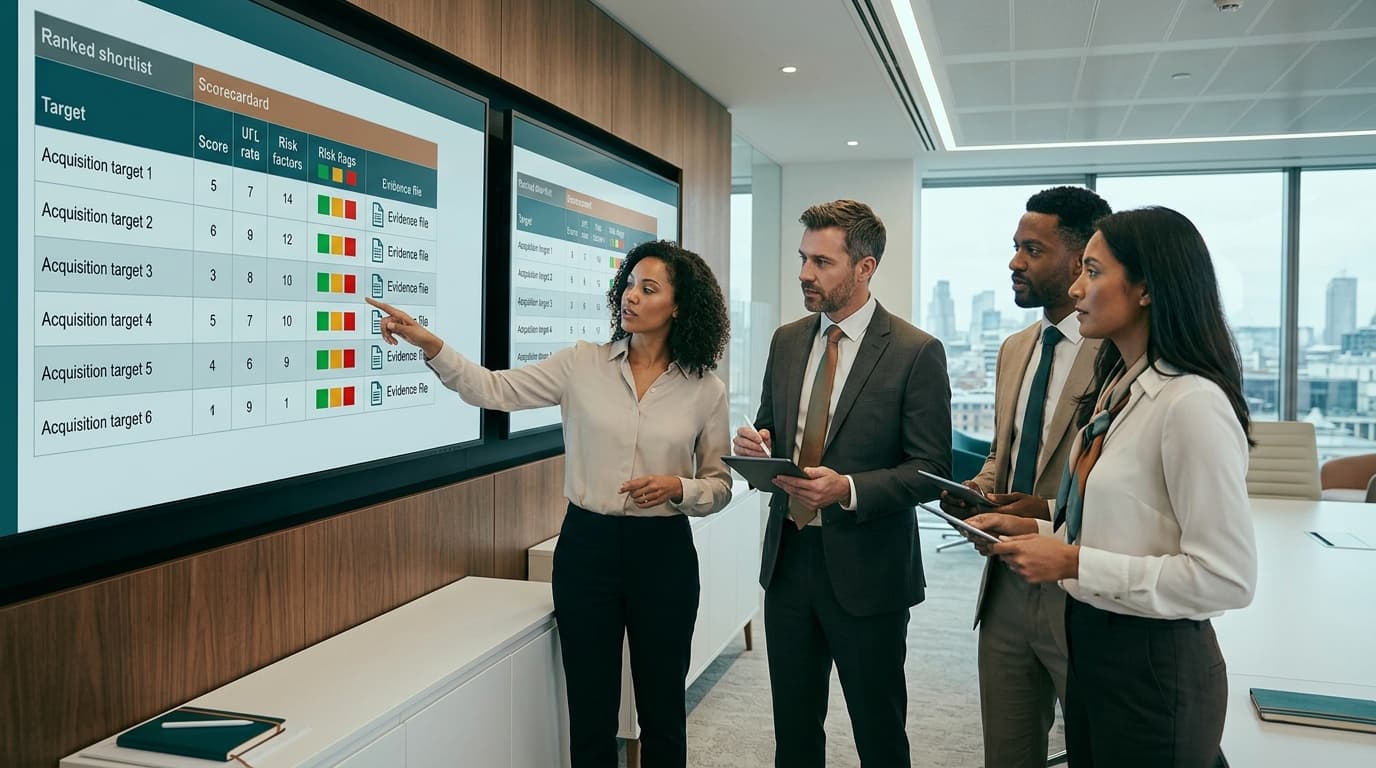
Les lacunes de couverture décrites ci-dessus ne sont pas une critique académique de la recherche syndiquée ; elles se traduisent directement en risque de transaction. Le premier point de pression est le comité d'investissement. Une note de comité qui s'appuie uniquement sur un large contexte de marché invite à la contestation, car les membres du comité peuvent poser la seule question qu'un rapport syndiqué ne peut pas répondre : que disent réellement les preuves pour cette cible précise ? Les constatations doivent être traçables à leur source pour survivre à cet examen. Une affirmation telle que « la cible gagne des parts de marché » doit renvoyer à un document nommé, à une référence client ou à un dépôt réglementaire, et non à une vue d'ensemble de marché rédigée par un tiers à des fins différentes. Des constatations structurées avec une notation de la matérialité et des preuves liées à leur source offrent aux examinateurs du comité une chaîne qu'ils peuvent vérifier plutôt qu'une assertion qu'ils doivent accepter sur la foi.
Le deuxième point de pression est le prix et la structure. Les lacunes de preuves déplacent la valeur. Lorsque les preuves primaires sont minces, l'incertitude n'est pas simplement intégrée dans le modèle ; elle migre vers les documents transactionnels. Des preuves plus faibles sur la concentration des clients, les conditions contractuelles ou la durabilité des revenus se manifestent généralement par des représentations et garanties plus strictes, des indemnisations plus larges, des structures d'earnout et des ajustements du prix d'achat. Les équipes de deal qui comblent tôt ce déficit de preuves avec des documents de gestion, des références clients et des dépôts statutaires négocient depuis une base plus solide et évitent souvent de payer deux fois cette incertitude, une fois dans le prix et une fois dans la protection.
Le troisième point de pression est interne. Même lorsque les équipes souhaitent ajouter des preuves primaires, leurs outils les y contredisent souvent. Les publications sectorielles sur les marchés privés décrivent une fragmentation persistante des données, une faible préparation organisationnelle à l'IA et la persistance de flux de travail manuels basés sur des tableurs, seuls 8 % des professionnels du private equity, du crédit et du capital-risque estimant, selon une enquête de Coalition Greenwich, que leur entreprise possède un degré élevé de maturité des données.[3] La contrainte, en d'autres termes, réside généralement dans le flux de travail et la traçabilité, et non dans l'accès aux rapports.
Testez la traçabilité à la source de chaque constatation du comité d'investissement avant que la note ne soit soumise au comité.
Traitez les lacunes de preuves comme des leviers de négociation : elles façonnent les représentations et garanties, les earnouts et les ajustements de prix.
Priorisez les preuves primaires sur les clients, contrats et dépôts propres à la cible plutôt que du contexte syndiqué supplémentaire.
Corrigez le flux de collaboration et de traçabilité avant d'ajouter davantage de sources de données à votre pile.
La conclusion pratique est simple: le contexte syndiqué fixe le cadre, mais la transaction se gagne ou se perd sur les preuves propres à la cible, et les équipes qui organisent ces preuves dans un espace de travail partagé et ancré dans les sources, par exemple via Collaboration & Workflow de Plausity, arrivent avec des positions plus solides tant dans la salle du comité qu'à la table de négociation.
Comment Plausity prend en charge une due diligence fondée sur les sources
La couche de preuves décrite ci-dessus ne s'assemble pas toute seule. En pratique, le goulot d'étranglement est rarement le manque de documents ; c'est le temps qu'il faut pour les lire, les recouper entre les différents chantiers et transformer leur contenu en constats sur lesquels un comité d'investissement peut s'appuyer. Ce problème de fragmentation est bien documenté : l'enquête 2026 de S&P Global Market Intelligence sur le capital-investissement a révélé que de nombreuses firmes sont limitées par des données fragmentées et une visibilité restreinte sur les indicateurs les plus importants, avec 37 % des GPs insatisfaits de la qualité et de la disponibilité des indicateurs opérationnels non publics, et des données fragmentées ou non structurées citées comme un obstacle majeur.[4] GARP dresse un tableau similaire pour les marchés privés, où la fragmentation des données empêche les investisseurs d'obtenir une vision claire, et où une enquête de Coalition Greenwich a révélé que seuls 8 % des professionnels du capital privé estiment que leur firme dispose d'un haut degré de maturité en matière de données.[3]
Plausity est conçu pour combler cet écart entre la couche de contexte et la couche de preuves. Il s'agit d'un espace de travail IA collaboratif qui structure le flux de travail de la due diligence lui-même : il ingère les documents, les lit et les recoupe, met en évidence et évalue les constats, et rédige les livrables, chaque affirmation étant traçable jusqu'à sa source. Il soutient et structure la due diligence ; il ne remplace ni les cabinets de recherche, ni les plateformes de données de marché, ni le jugement professionnel. Les rapports et bases de données syndiqués évoqués plus haut restent la couche de contexte. Ce que Plausity ajoute, c'est la couche de preuves propre à la cible par-dessus, ainsi que le flux de travail qui maintient les deux connectées.
De la data room au rapport préliminaire
Data Room Ingestion se connecte aux data rooms virtuelles et ingère PDF, tableurs, contrats et modèles financiers en quelques minutes, si bien que le corpus propre à la cible est constitué en heures plutôt qu'en semaines. Pour une vue d'ensemble de la place de cet outil dans l'écosystème, consultez la comparaison des logiciels d'analyse de data room par IA pour le M&A et le capital-investissement.
Le moteur AI-Analysis Engine lit, interprète et recoupe des milliers de documents et de points de données, en reliant les constats entre les chantiers commercial, financier, juridique et technologique, de sorte qu'une lacune de divulgation dans un chantier soit visible pour les autres. Le moteur produit des analyses de niveau DD avec traçabilité des sources et scoring de confiance.
Risk Radar évalue chaque constat selon sa matérialité, son impact financier, son exposition juridique et sa pertinence pour la transaction, afin que l'attention de l'équipe se porte sur les anomalies susceptibles de réellement influencer la transaction plutôt que sur une liste indifférenciée d'observations.
Report Builder rédige des livrables prêts pour les investisseurs avec une traçabilité complète des sources, ce qui signifie que chaque affirmation du rapport peut être retracée jusqu'au document, à la clause ou au point de données sous-jacent qui l'étaye.
Le Collaboration Hub coordonne les chantiers en temps réel, avec attribution des tâches, revue en fil de discussion et accès par rôle, afin que analystes, associés et experts externes travaillent à partir de la même base de preuves plutôt que de versions parallèles.
L'effet pratique est que les questions soulevées dans la section précédente — quoi tester, quels documents demander, quels signaux d'alerte escalader — trouvent leurs réponses dans les propres archives de la cible plutôt que dans une extrapolation. Un fonds menant une due diligence sur une société de logiciels industriels de niche, ou un conseil réalisant la préparation sell-side d'une entreprise détenue par son fondateur, peut orienter l'analyse vers les contrats réels, les comptes de gestion et les documents clients, et laisser la plateforme préserver la chaîne de preuves de l'ingestion jusqu'au rapport final. Pour les équipes qui souhaitent voir comment cela s'articule avec leur modèle de transaction, les espaces de travail de Plausity sont configurés pour les fonds VC & PE et pour les cabinets de conseil en M&A respectivement, avec la même discipline de preuves sous-jacente dans les deux cas.
Comment l'utiliser dans votre prochain flux de due diligence
La discipline de superposition décrite ci-dessus ne crée de la valeur que si elle s'exécute comme une séquence répétable sur chaque transaction, et non comme un exercice de lecture ad hoc. Le rythme opérationnel est simple : inventorier ce que le rapport syndiqué prouve réellement, acheminer tout le reste vers une couche de preuves primaires, et rendre les lacunes résiduelles visibles devant le comité d'investissement, pas après.
C'est précisément le flux de travail pour lequel Plausity a été conçu. Le moteur AI-Analysis Engine lit et recoupe les dépôts réglementaires et les documents de la data room avec les affirmations de votre thèse, Findings & Risk Intelligence signale les assertions non étayées sous forme de risques évalués et liés à leurs sources, et le Report Builder rédige des livrables prêts pour le comité d'investissement où chaque affirmation porte sa preuve. Conçu pour les équipes d'investissement et de transactions d'aujourd'hui. Placé en confiance par plus de 200 firmes. Le rapport syndiqué reste une couche de contexte utile ; la conviction, en revanche, doit reposer sur les preuves primaires vers lesquelles votre propre registre peut pointer.
Sources
- [1] investor.gov — https://www.investor.gov/introduction-investing/investing-basics/glossary/securities-analyst-recommendations
- [2] finra.org — https://www.finra.org/rules-guidance/key-topics/research-analyst-rules
- [3] garp.org — https://www.garp.org/risk-intelligence/technology/private-markets-boomed-260410
- [4] press.spglobal.com — https://press.spglobal.com/2026-04-13-S-P-Global-Market-Intelligences-2026-Private-Equity-Survey-Shows-Fundraising-Confidence-Rising-as-Managers-Pivot-to-Operational-Value