IA · Cet article a été créé avec l'aide de l'IA.
By Saachi Baghel
Playbook de création de valeur en M&A : transformer la thèse de deal en leviers, KPI, décisions du jour 1 et points de preuve du jour 100 pour le comité
Table des matières
Pourquoi la plupart des plans de création de valeur déçoivent la promesse de la due diligence
L'ensemble des leviers de valeur : thèse de croissance, structure de coûts et productivité dopée par l'IA
Besoin en fonds de roulement, discipline de trésorerie et validation des synergies
Responsables, KPI et tableau-cadre
Jour 1 et jour 100 : décisions avant la clôture, points de preuve après
Discipline pendant la période de détention, risques de baisse et récit pré-sortie
Checklist de preuves pour le comité d'investissement et le conseil, et le soutien de Plausity
Questions fréquentes
Questions fréquentes
Sources
Pourquoi la plupart des plans de création de valeur déçoivent la promesse de la due diligence
Comment les acheteurs s'assurent-ils que le case de création de valeur qui a justifié une acquisition devient un plan opérationnel exécutable après la signature ? La réponse : faire passer chaque levier de valeur par une chaîne de discipline fixe avant la clôture du deal — preuves, quantification, responsabilité, bases de référence KPI, décisions du jour 1 et points de preuve du jour 100.[1] Une thèse qui ne peut nommer les preuves derrière chaque levier, le dirigeant qui en est responsable et la mesure qui le démontre est un récit, pas un plan.[2] Le playbook ci-dessous parcourt cette chaîne, de la thèse de croissance aux 100 premiers jours jusqu'au récit de sortie.
Le point de départ est inconfortable. L'enquête 2026 de PwC sur l'intégration en M&A attribue ce déficit non pas à un mauvais choix de cible, mais à un déficit de décision : la distance entre la thèse de deal et les choix explicites et assumés nécessaires pour la concrétiser.[1] Les mesures plus larges sont encore plus sévères : seuls 14 % des répondants à l'étude d'intégration de PwC ont déclaré un succès significatif simultanément sur les plans stratégique, financier et opérationnel.[2]
L'écart est le plus grand là où l'ambition est la plus forte. Dans les opérations d'accélération du chiffre d'affaires, 71 % des acquéreurs à succès ont défini les éléments pertinents du modèle opérationnel avant la clôture, contre 44 % des acquéreurs au succès limité.[1] Deux organisations commerciales qui affrontent le marché avant que leur propre design commercial ne soit arrêté se concurrencent entre elles autant que leurs concurrents.
Choix commerciaux non tranchés : la propriété des clients, l'autorité tarifaire et la conception de la force de vente laissées en suspens jusqu'après la clôture, moment où elles deviennent coûteuses à inverser.
Leviers non attribués : des initiatives de valeur qui existent comme lignes de modèle mais n'ont ni responsable désigné, ni calendrier, ni financement.
Bases de référence non mesurées : des KPI jamais verrouillés avant la clôture, si bien que la performance post-clôture ne peut être attribuée à aucun levier.
Chacune de ces fuites est évitable, et chacune est traitée par une étape spécifique du cadre qui suit. La discipline est la même que l'acheteur soit une équipe de développement corporatif ou un sponsor : considérer la thèse comme un ensemble de décisions à prendre, et non comme une histoire à raconter.
L'ensemble des leviers de valeur : décomposer la thèse en leviers nommés
Une thèse n'est solide que si sa décomposition l'est aussi. La première tâche d'un playbook de création de valeur est de décomposer l'ambition annoncée en leviers nommés, et d'y attacher les éléments de preuve issus de la due diligence qui appuient chacun d'eux. Un levier sans preuve est une hypothèse portant une étiquette.
Thèse de croissance : pricing, vente croisée, productivité commerciale, expansion géographique et produit
Pricing : appuyé par les données de réalisation des prix, l'analyse des fuites de remises et des preuves au niveau des contrats issues de la data room, et non par un pourcentage de référence.
Vente croisée : appuyée par la couverture du pipeline, l'analyse du chevauchement des bases clients et les cohortes d'attrition qui montrent si les clients acquis restent et se développent.
Productivité commerciale : appuyée par l'atteinte des quotas, les courbes de montée en compétence et les ratios de couverture des deux organisations.
Expansion géographique : appuyée par l'économie des canaux, la posture réglementaire et les preuves concurrentielles locales, marché par marché.
Expansion produit : appuyée par les preuves de roadmap, la capacité de R&D et les données de taux d'attachement des produits adjacents.
Base de coûts : achats, organisation et technologie
Les leviers de coûts méritent le même traitement ascendant. Les économies liées aux achats, à l'organisation et à la technologie doivent être dimensionnées par site et par fonction à partir des dossiers de contrats, des organigrammes et des données de licences, plutôt qu'importées sous forme de pourcentage de référence sectoriel. Une référence peut cadrer une question ; elle ne peut pas soutenir un engagement que la finance devra ensuite valider.
La productivité augmentée par l'IA comme levier distinct
La productivité augmentée par l'IA doit être traitée comme un levier distinct, et non comme un sous-élément du programme de coûts. L'enquête de analyse sectorielle auprès de plus de 300 dirigeants de fusions-acquisitions a révélé que l'adoption des outils d'IA a plus que doublé en 2025, 45 % des répondants s'appuyant désormais sur cette technologie.[3] Cela compte pour le business case de valeur : un levier dimensionné à partir de bases de référence documentées des flux de travail et de l'effort peut être inscrit dans le modèle, confié à un dirigeant et mesuré trimestriellement comme n'importe quel autre.
Besoin en fonds de roulement et discipline de trésorerie
Les leviers de trésorerie font rarement la une d'une thèse de deal, mais c'est eux qui la financent. Les créances, les stocks, les dettes fournisseurs et le phasage des investissements déterminent la part du business case de valeur qui se convertit en trésorerie utilisable durant les premières années de détention. Le niveau de BFR négocié à la signature, et le mécanisme d'ajustement post-clôture qui le sous-tend, constituent le pont entre le modèle et le plan opérationnel : ils fixent la base de référence que l'entreprise doit dépasser, et ils imposent une vision précoce et fondée sur des données de la saisonnalité et de la conversion de trésorerie.
Validation des synergies : distinguer le testé en due diligence du théorique
Les synergies exigent un étiquetage plus strict. Avant qu'un chiffre n'entre dans le modèle du comité d'investissement, il doit porter un niveau de preuve qui indique clairement comment il a été construit.
Valeur testée en due diligence : documentée dans la data room, quantifiée de manière ascendante à partir des contrats, factures, données d'organisation ou extraits de systèmes, et traçable jusqu'à un document source.
Valeur théorique : dérivée de références, d'affirmations de la direction ou de transactions analogues, utile pour cadrer mais pas encore un engagement.
Valeur hybride : leviers partiellement étayés dont le mécanisme est confirmé mais dont le dimensionnement repose sur des hypothèses que les données post-clôture devront tester.
Étiquetez explicitement chaque niveau dans le mémo du comité d'investissement, et tenez la ligne sous la pression : une synergie qui ne peut pas montrer ses calculs ne doit pas être présentée aux côtés d'une synergie qui le peut. La pratique des clean teams de recherche sectorielle montre la voie pour la période pré-clôture. Avec une durée médiane signature-clôture désormais portée à environ 6,4 mois, soit une hausse de 25 % par rapport à il y a une vingtaine d'années, les clean teams travaillant sous protocoles de confidentialité peuvent construire des business cases de synergies granulaires, site par site, avant le jour 1, portés par les dirigeants qui les réaliseront et ancrés dans la réalité de l'exécution plutôt que dans des références.[4] Le produit de ce travail n'est pas une diapositive ; c'est la première ébauche du plan opérationnel post-clôture.
Appropriation par la direction et RACI pour chaque levier
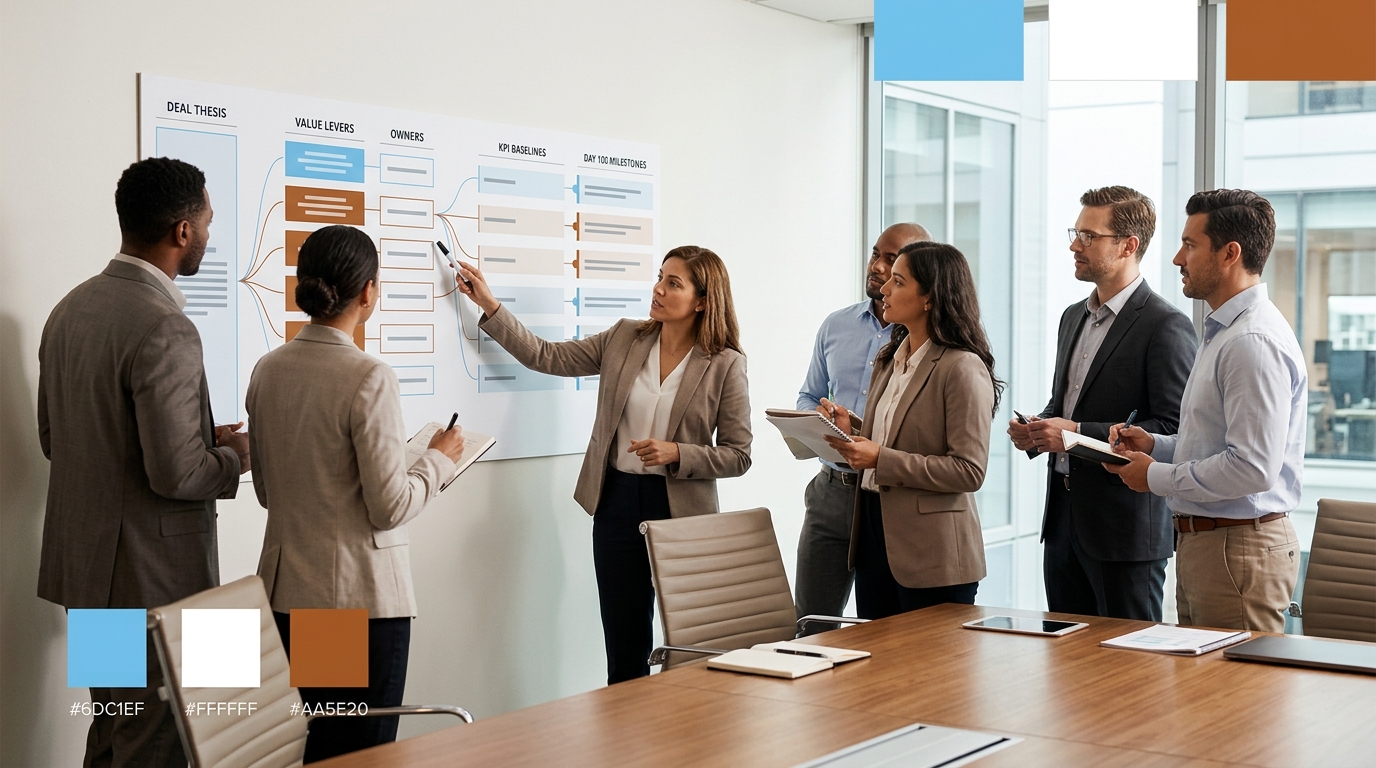
Le tableau du cadre méthodologique est l'épine dorsale du playbook. Une ligne par levier de valeur ; des colonnes pour l'affirmation de la thèse, le levier, les preuves de la due diligence, le responsable, la base de référence KPI, l'action du jour 1, le point de preuve du jour 100 et l'objectif sur la période de détention. Correctement construit, il transforme un document de thèse en un contrat de gestion, et il offre au comité d'investissement un artefact unique à examiner.
Bases de référence KPI, calendrier et dépendances
Deux règles font fonctionner le tableau. Premièrement, chaque levier a un seul responsable nommé avec une matrice RACI, et ce responsable appartient à l'activité qui doit délivrer le résultat, et non à l'équipe de deal qui l'a valorisé. Deuxièmement, les bases de référence KPI sont verrouillées avant la clôture, avec un calendrier et des dépendances explicites, car un levier sans base de référence ne peut pas être mesuré, seulement raconté. Les recherches de PwC soulignent le bénéfice : les acquéreurs qui réussissent attribuent un responsable, un calendrier et un financement à chaque initiative de valeur dans 59 % des cas, contre 28 % pour les acquéreurs au succès limité, et seuls 46 % de l'ensemble des répondants ont pleinement traduit les leviers de valeur en initiatives exécutables avant le début de l'intégration.[1]
Jour 1 : les décisions qui doivent être prises avant la clôture
La fenêtre d'exécution se divise en deux types de travail différents : les décisions qui doivent être prises avant la clôture parce que les reporter devient coûteux, et les points de preuve qui doivent être démontrables peu après. La liste du jour 1 est courte mais lourde de conséquences : la propriété des clients, l'autorité tarifaire, la conception de la force de vente, la sélection des dirigeants et la rétention des talents. PwC note que, bien que sept acquéreurs sur dix aient historiquement cité les talents parmi les principaux objectifs d'un deal, seuls 16 % évaluent réellement le leadership et les talents avant la signature.[1] Un plan de création de valeur qui dépend de personnes qui n'ont été ni sélectionnées, ni retenues, ni informées est un plan avec une faille.
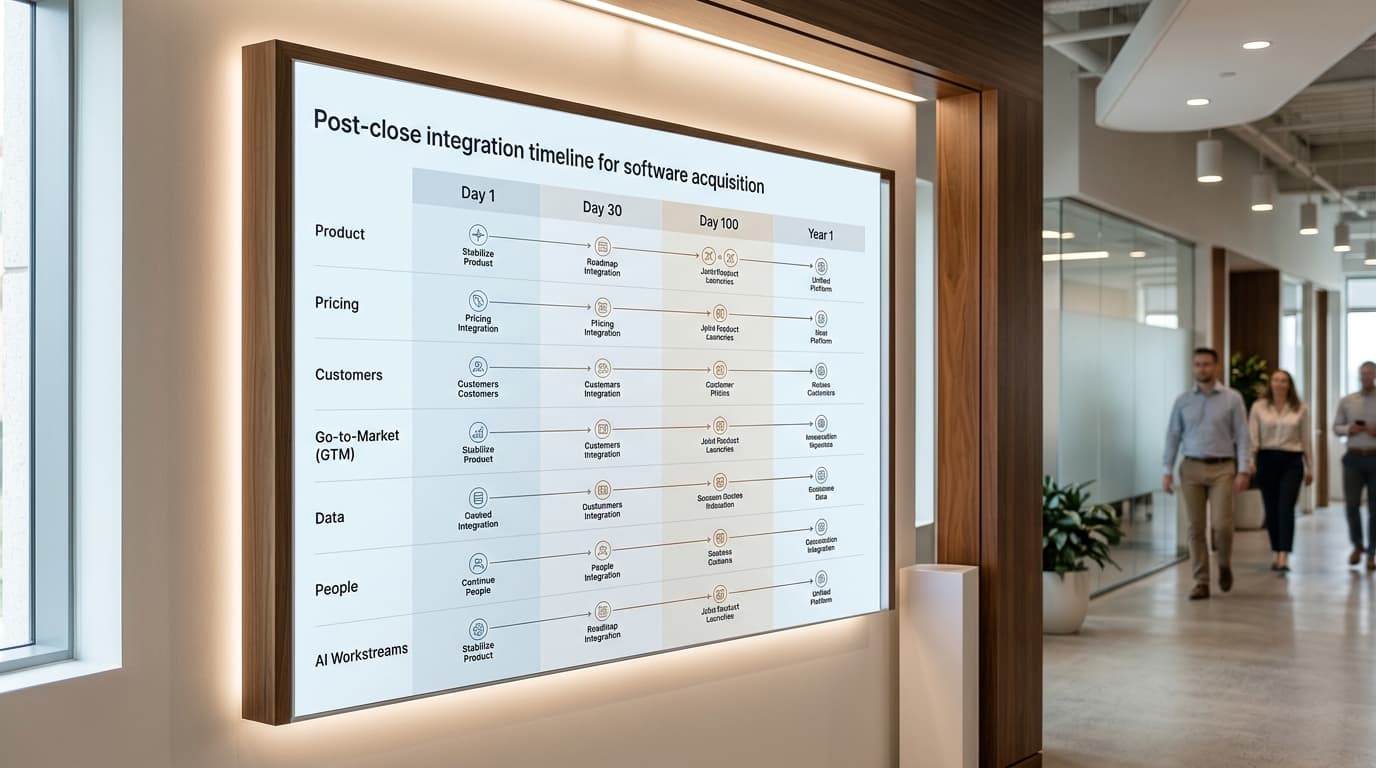
De la signature au jour 100 : les décisions prises avant la clôture à gauche, les points de preuve livrés après celle-ci à droite. · Généré par IA
Jour 100 : des points de preuve mesurables
Le jour 100 constitue le premier test honnête du plan. À ce stade, les éléments suivants doivent pouvoir être démontrés plutôt qu'aspirés :
Des bases de référence KPI verrouillées et une cadence de reporting opérationnelle, afin que chaque levier dispose d'un chiffre et d'un rythme.
Des premiers leviers en cours d'exécution, avec des responsables qui rendent compte de plans financés plutôt que d'intentions.
Un business case des synergies revalidé par rapport aux chiffres réels, avec une valeur testée par la due diligence confirmée ou corrigée et une valeur théorique reclassée à un niveau de preuve inférieur.
Des décisions du jour 1 qui tiennent : les clients connaissent leurs responsables, la force de vente connaît sa conception, et les talents clés sont toujours en poste.
Le coût de l'attente est permanent. Les recherches de PwC sur l'intégration sont sans détour sur ce point : il n'y a aucune valeur dans le retard, car des transitions prolongées ralentissent la croissance, réduisent les bénéfices, détruisent le moral et la productivité, et conduisent à des opportunités manquées et à une perte de parts de marché. Cette asymétrie constitue tout l'argument en faveur de la prise de décisions difficiles avant la clôture.
Discipline sur la période de détention et récit de répétabilité avant la sortie
Le playbook ne s'arrête pas au jour 100. La discipline sur la période de détention implique un rapprochement trimestriel de la performance des leviers par rapport au modèle sur la base duquel le deal a été valorisé, en appliquant aux résultats déclarés les mêmes niveaux de preuve que ceux appliqués aux prévisions. La pression en faveur de cette discipline est structurelle. KPMG indique que les périodes de détention médianes du capital-investissement dépassent désormais six ans, avec des milliers de milliards de dollars d'actifs bloqués dans le pipeline de sorties.[5] Le Global Private Equity Report 2026 de analyse sectorielle soutient que les opérations types exigent désormais une croissance annuelle moyenne de l'EBITDA d'environ 10 % à 12 % pour délivrer le même rendement concurrentiel — sa règle empirique selon laquelle 12 est le nouveau 5.[6] Des sorties plus lentes et une croissance requise plus élevée ne laissent aucune place à des leviers sans responsable.
Risques de baisse et mesures d'atténuation
Attrition des clients liée aux mouvements de tarification : la mesure d'atténuation est un plan de repositionnement tarifaire échelonné, avec des déclencheurs d'attrition et des offres de reconquête, revu mensuellement par rapport à la base de référence verrouillée.
Fuite des talents : la mesure d'atténuation est une évaluation des dirigeants avant la clôture, avec des packages de rétention signés à la clôture et un déclencheur lié aux départs regrettés au cours des deux premiers trimestres.
Dérive des coûts d'intégration : la mesure d'atténuation est un budget d'intégration financé par initiative, avec un déclencheur d'écart remontant au forum de gouvernance de la valeur.
Érosion de la thèse de deal : la mesure d'atténuation est une revue semestrielle de la thèse qui reteste les preuves de marché de chaque levier et retire ou remplace les leviers qui ne tiennent plus.
Chaque risque doit être associé à un mitigant convenu à l'avance et à un déclencheur, afin que l'escalade soit un mécanisme plutôt qu'un débat. Et cette discipline se transforme en actif au fil du temps: un historique documenté, levier par levier, de ce qui a été prouvé, quantifié, attribué et livré devient le récit de répétabilité qui sous-tend l'equity story au moment de la sortie. Les sponsors qui construisent ce dossier dès le premier jour arrivent au processus de vente avec des preuves plutôt que des promesses — une discipline approfondie dans exit readiness et la planification de la création de valeur.
Liste de contrôle des preuves pour le comité d'investissement et le conseil d'administration
Le comité d'investissement et le conseil d'administration n'ont pas à gérer l'intégration ; ils doivent tenir l'équipe de deal à un standard. La liste de contrôle est volontairement courte, et chaque élément est binaire :
Chaque levier de valeur dispose de preuves de la due diligence documentées, traçables jusqu'à une source de la data room.
Chaque levier dispose d'une fourchette quantifiée, avec une distinction claire entre valeur testée par la due diligence et valeur théorique.
Chaque levier a un responsable unique désigné, doté d'un RACI, et rattaché à l'activité opérationnelle.
Chaque levier dispose d'une base de référence KPI verrouillée avant la clôture, avec le calendrier et les dépendances précisés.
Chaque levier a une décision du jour 1 réellement prise, et un point de preuve du jour 100 vérifiable.
Chaque risque matériel a un mitigant et un déclencheur convenus à l'avance, revus selon une cadence fixe.
Constituer ces preuves manuellement à partir de milliers de documents de la data room, c'est là que la plupart des équipes perdent la discipline — et c'est le problème que Plausity a été conçue pour résoudre. Value Creation DD, la due diligence de création de valeur, transforme la data room en une base de preuves levier par levier, en rattachant chaque constat à son document source. L'IC Memo assemble ces preuves dans le dossier du comité d'investissement, avec une distinction claire entre valeur testée par la due diligence et valeur théorique, et chaque levier associé à un responsable et à une base de référence KPI. Findings & Risk Intelligence fait remonter les risques qui comptent selon leur matérialité, leur impact financier et leur pertinence pour le deal, afin que le comité voie d'abord les points faibles de l'opération. Ensemble, ils portent le playbook de la décomposition de la thèse aux points de preuve du jour 100 — la même chaîne que celle décrite dans notre cadre de plan de 100 jours. La page de réservation de démo de Plausity montre la chaîne complète appliquée à un deal réel.
Questions fréquemment posées
Qu'est-ce qu'un playbook de création de valeur en M&A ?
C'est le pont structuré entre la thèse de deal et le plan opérationnel post-clôture. Il décompose la thèse en leviers de valeur nommés, attache à chacun des preuves de la due diligence et une quantification, désigne un responsable unique, verrouille les bases de référence KPI avant la clôture, et précise les décisions du jour 1 et les points de preuve du jour 100 qui rendent les progrès vérifiables.
Pourquoi la plupart des acquisitions ne concrétisent-elles pas leur business case de valeur ?
L'enquête sur l'intégration M&A 2026 de PwC attribue ce déficit à un déficit de décision plutôt qu'à une mauvaise sélection des deals : la thèse ne devient jamais les choix explicites et attribués qui déterminent le fonctionnement de l'entreprise combinée.[1]
Quelle est la différence entre des synergies testées par la due diligence et des synergies théoriques ?
Les synergies testées par la due diligence sont documentées et quantifiées de manière ascendante à partir de preuves de la data room telles que des contrats, des données de dépenses et des fichiers d'organisation. Les synergies théoriques reposent sur des benchmarks ou des affirmations de la direction. Les deux peuvent figurer dans le modèle, mais elles doivent être étiquetées séparément dans le mémo du comité d'investissement et reclassées par niveau de preuve à mesure qu'arrivent les données réelles post-clôture.
Quand faut-il verrouiller les bases de référence KPI ?
Avant la clôture. Un levier sans base de référence pré-clôture ne peut pas être mesuré ensuite, car l'acquéreur perd la capacité d'attribuer la performance post-clôture à une initiative précise. Les bases de référence doivent être verrouillées en même temps que le niveau de BFR et l'ensemble des décisions du jour 1.
Que faut-il décider avant le jour 1 d'une intégration ?
Les décisions énoncées dans la section jour 1 ci-dessus : les choix commerciaux et organisationnels dont le report devient coûteux une fois le deal signé. L'enquête de PwC montre que cette discipline est rare en pratique : bien que la plupart des acquéreurs citent les talents parmi les premiers objectifs du deal, seule une petite minorité évalue réellement le leadership et les talents avant la signature.[1]
Que doit être prouvé au jour 100 ?
Les points de preuve énoncés dans la section jour 100 ci-dessus : une cadence KPI en fonctionnement sur des bases de référence verrouillées, des leviers en exécution financée, et un business case des synergies testé contre les données réelles post-clôture. Ce qui distingue un plan qui fonctionne d'un plan bien rédigé, c'est que tout cela peut être montré plutôt qu'affirmé.
Comment l'IA améliore-t-elle la création de valeur dans le M&A ?
L'IA compresse le travail mécanique de la due diligence et de la planification de l'intégration, et elle améliore la qualité des prévisions. analyse sectorielle a constaté que l'adoption des outils d'IA parmi les dirigeants du M&A a plus que doublé en 2025, 45 % des répondants s'appuyant désormais sur cette technologie.[3]
Comment Plausity accélère ce workflow
Plausity est un workspace IA-native de due diligence et de deal intelligence qui aide les cabinets de conseil M&A, les fonds VC et PE, les équipes corporate development et les équipes deal en banque d'investissement à structurer preuves, conclusions et questions au sein d'une data room. Plausity soutient l'extraction de preuves, l'ancrage aux sources, la gestion des conclusions et la préparation de l'IC — Plausity ne remplace pas les analystes humains, conseils ou professionnels de l'investissement, ne fournit pas de conseil juridique, fiscal, d'audit, réglementaire ou d'investissement, et ne prend pas de décisions d'investissement autonomes. Toutes les conclusions requièrent un examen humain. Conçu pour les équipes deal et investissement d'aujourd'hui. Utilisé par >200 sociétés.
Pour explorer les capacités sous-jacentes, voir Plausity AI Analysis Engine, Findings & Risk Intelligence et Evidence Gap Detection, ainsi que IC memo et AI Q&A Assistant. Pour les workflows d'équipe, voir fonds VC et PE et cabinets de conseil M&A, ainsi que la due diligence AI Impact, création de valeur, Tech DD et Commercial DD.
Sources
- [1] pwc.com — https://www.pwc.com/us/en/services/consulting/deals/library/ma-integration-survey.html
- [2] pwc.com — https://www.pwc.com/us/en/services/consulting/deals/library/successful-mergers-and-acquisitions-organizations.html
- [3] analyse sectorielle.com — https://www.analyse sectorielle.com/insights/capability-for-a-new-era-m-and-a-report-2026/
- [4] recherche sectorielle.com — https://www.recherche sectorielle.com/featured-insights/week-in-charts/decoding-deal-delays
- [5] kpmg.com — https://kpmg.com/ie/en/insights/private-equity/transforming-private-equity-value-creation.html
- [6] analyse sectorielle.com — https://www.analyse sectorielle.com/about/media-center/press-releases/2026/private-equity-resurgence-gathers-steam-as-new-era-challenges-firms-to-enhance-value-creationbain--company-global-pe-report/