Ce que signifie le market sizing bottom-up quand aucun analyste ne couvre le segment
Le market sizing bottom-up construit le chiffre à partir du terrain : un décompte vérifiable de clients potentiels, multiplié par une estimation étayée de ce que chacun dépense par an, puis confronté à un chiffre top-down resserré. L'arithmétique est volontairement simple. Une expression standard est le nombre total de clients multiplié par la valeur annuelle du contrat, segmentée par type de client plutôt que mélangée, et le sizing bottom-up emporte la crédibilité des investisseurs précisément parce que chaque donnée d'entrée est explicite et peut être contestée indépendamment.[1]
La recherche documentaire top-down échoue sur les marchés de niche pour une raison structurelle : les définitions des analystes sont conçues pour agréger, non pour isoler. Un rapport sectoriel regroupe les sous-marchés que vous ne servez pas avec celui que vous servez, et son évaluation repose souvent sur des données d'enquête plutôt que sur un comportement d'achat observé. La marge d'interprétation définitionnelle est énorme. Dans une publication de juillet 2025, MarketsandMarkets évalue le marché mondial de la cybersécurité à 227,59 milliards de dollars en 2025, tandis que Precedence Research valorise le même marché la même année à 301,91 milliards de dollars, car leurs périmètres de catégorie diffèrent.[2][3] Une étiquette vague de « marché de la cybersécurité » peut justifier presque n'importe quel chiffre sur une large bande ; une définition de segment de niche ne peut pas se voir accorder la même liberté.
La définition du marché est à votre charge, et une frontière floue est là où le dimensionnement échoue avant tout calcul.
Il n'existe aucun rapport à acheter, si bien que la charge de la preuve passe de l'analyste à l'équipe de transaction.
Chaque donnée d'entrée doit être sourcée, datée et recalculable, car le comité d'investissement la recalculera.
L'enjeu est transactionnel. Une affirmation de marché qui survit à la due diligence protège le prix ; celle qui échoue devient un levier de négociation utilisé contre vous. Cette asymétrie explique pourquoi les équipes disciplinées traitent l'exercice de dimensionnement comme un problème de preuve plutôt que de modélisation, et pourquoi le reste de cet article est organisé autour des données d'entrée plutôt que de la formule.
La méthode du décompte de clients : construire l'univers d'unités
Le décompte des acheteurs potentiels peut être assemblé à partir de sources gratuites ou à coût modéré avant même d'acheter un rapport. L'objectif est un univers que vous pouvez défendre ligne par ligne, pas un grand nombre.
Les décomptes d'entreprises des recensements, filtrés par code d'industrie et tranche d'effectifs
Les registres réglementaires et bases de données de licences qui recensent les entreprises actives dans chaque juridiction
Les univers de membres d'associations professionnelles et les listes d'exposants de conférences
Les bases de données firmographiques commerciales, recoupées avec les sources gratuites pour détecter les lacunes de couverture
Les dépôts publics qui révèlent les bases installées, les décomptes de clients ou les volumes d'unités
Segmenter avant de multiplier
Un prix moyen mêlant clients grands comptes et mid-market ne correspond à aucun des deux. Segmentez l'univers par tranche de taille ou par secteur vertical, appliquez une estimation de dépense distincte à chacun, et appliquez un filtre d'adoption plutôt que de supposer une pénétration totale : la question pertinente est de savoir combien d'entreprises de l'univers achètent réellement des produits de ce type, pas combien existent. Validez ensuite l'exhaustivité par rapport à un repère macroéconomique, afin que le décompte n'omette pas de segments entiers ni ne compte deux fois des segments qui se chevauchent.
Les données d'installations technologiques montrent à quel point ce filtre compte. Un jeu de données d'intelligence technologique détecte 332 197 entreprises utilisant Salesforce, une petite fraction des entreprises enregistrées dans le monde.[4] L'univers aspirationnel des « entreprises qui pourraient utiliser un CRM » et l'univers opérationnel des « entreprises qui en achètent démontrablement un » diffèrent de plusieurs ordres de grandeur. Les signaux d'installation, les offres d'emploi et les enregistrements d'approvisionnement réduisent un univers abstrait à un univers que vous pouvez réellement dimensionner — une discipline qui s'applique aussi bien aux fonds VC et PE qui filtrent des cibles qu'aux conseillers construisant une section de marché sous contrainte de délai, et c'est la même discipline de preuve qui sous-tend l' analyse de marché en due diligence.
La dépense par client : des preuves de tarification quand aucune grille de prix n'existe
Lorsque la niche ne dispose d'aucune tarification publiée, la dépense annuelle par client doit être reconstituée à partir de preuves. La source la plus solide est la data room de la cible elle-même : les valeurs contractuelles réelles par segment de clientèle, qui surpassent tout proxy externe. Les prix publics des concurrents, les données d'approvisionnement et les valeurs contractuelles moyennes déclarées par la direction comblent les lacunes, et les chiffres de la direction doivent toujours être confrontés au chiffre d'affaires comptabilisé avant d'entrer dans le modèle.
Travaillez sur le prix net, pas le prix catalogue : remises, marges de distribution et frais d'implémentation modifient sensiblement la dépense réelle par client.
Séparez le revenu ponctuel du revenu récurrent, car un marché dimensionné sur la dépense récurrente se comporte différemment d'un marché dimensionné sur des honoraires de projet.
Vérifiez la vraisemblance de la part de marché implicite : divisez le chiffre d'affaires de la cible par votre estimation de marché et demandez-vous si des pairs crédibles ont déjà atteint cette part.
Le contrôle de part de marché détecte l'erreur la plus coûteuse du dimensionnement de niche. En termes de due diligence, le schéma à soumettre à l'épreuve est un marché adressable qui s'avère plus étroit que ce que le plan supposait une fois la croissance à l'échelle. Si votre marché bottom-up implique que la cible captera une part qu'aucune entreprise comparable n'a atteinte, soit le marché est surestimé, soit le plan nécessite une justification explicite. Les deux constats ont leur place dans le mémo, pas en note de bas de page — c'est pourquoi la due diligence financière et le volet commercial doivent lire le même chiffre de marché.
La cartographie des marchés adjacents : emprunter une structure aux marchés voisins
Lorsqu'un segment ne dispose d'aucune donnée directe, la démarche pratique consiste à emprunter une structure à des marchés adjacents qui partagent ses clients, sa technologie ou son comportement d'achat. Un marché adjacent vous donne un modèle du nombre de clients existants, de leur manière d'acheter et de ce qu'ils paient, que vous ajustez ensuite aux différences réelles de la niche.
Trajectoire de croissance : le marché voisin se développe-t-il pour des raisons transférables à la niche ?
Structure de marge : les fournisseurs comparables dégagent-ils des marges brutes comparables ?
Concentration concurrentielle : les parts sont-elles réparties d'une manière qui ressemble à la niche ?
Intensité capitalistique : le coût de service correspond-il, ou la niche exige-t-elle un modèle différent ?
Les preuves publiques non conventionnelles font une grande partie du travail. Les offres d'emploi révèlent combien de commerciaux emploie un concurrent et sur quels segments il chasse. Les transcriptions des appels de résultats divulguent le chiffre d'affaires par segment pour les acteurs cotés. Les profils professionnels tranchent parfois la question directement : une équipe de deal a triangulé la taille d'une catégorie de niche à partir de l'ancien directeur des ventes d'un leader du marché, qui avait divulgué le chiffre d'affaires de l'année précédente dans un CV publié. Rien de tout cela n'apparaît dans un rapport d'analyste, et tout est vérifiable.
La cartographie d'adjacence emprunte la structure client, le pricing et le comportement d'achat des marchés voisins, puis traite le résultat comme une troisième estimation indépendante plutôt que comme un substitut au build. · Généré par IA
Traitez le chiffre issu de l'adjacence comme une troisième estimation indépendante, jamais comme un substitut au build. L'inférence par sociétés comparables fonctionne mieux comme contrôle de validation croisée, car elle repose sur des hypothèses de parts de marché qui sont elles-mêmes des estimations — une limite qui façonne aussi l' analyse de marché pour une acquisition.
Triangulation : réconcilier trois estimations indépendantes
La réconciliation est le moment où le sizing gagne en crédibilité. Placez les trois estimations côte à côte : le build bottom-up, un chiffre top-down resserré qui part d'un agrégat publié et filtre jusqu'à votre segment, et la vision du management ou le chiffre issu de l'adjacence. Le contre-contrôle n'a de valeur que si les méthodes et les sources de données sont indépendantes ; faire tourner trois variantes de la même hypothèse ne prouve rien.
Une convergence à environ 15 % près renforce la confiance dans les trois estimations.
Un écart plus important signale une donnée erronée, le plus souvent un double comptage caché ou une hypothèse de pénétration optimiste.
Testez l'hypothèse contestée auprès de sources indépendantes, comme les divulgations de chiffre d'affaires des concurrents.
Méfiez-vous du signal d'alarme classique : une définition du marché qui implique un chiffre d'affaires bien supérieur à celui que la cible réalise réellement.
Identifier la donnée erronée est l'heure la plus précieuse de l'analyse. Si le build bottom-up et le filtre top-down produisent des chiffres radicalement différents, l'un des deux repose sur une mauvaise hypothèse, et la localiser avant le comité d'investissement vaut bien mieux que de la défendre ensuite. L'analyse de pénétration segmentée aide: calculer l'adoption séparément par géographie, taille de client et vertical révèle quel sous-segment porte une hypothèse invraisemblable. Des constats pondérés par la matérialité et un reporting des signaux d'alarme structuré maintiennent ces écarts visibles tout au long du chantier de due diligence commerciale plutôt qu'enfouis dans un onglet de tableur.
Défendre l'estimation devant un comité d'investissement
Un comité d'investissement ne demande pas si le chiffre est juste ; il demande si les hypothèses résistent à la contestation. Présentez une fourchette avec un scénario de base plutôt qu'une estimation ponctuelle, identifiez les deux ou trois hypothèses qui font le plus bouger le résultat, et éprouvez-les par des variations de sensibilité. Chaque donnée doit être sourcée et datée dans le document lui-même, afin que le comité puisse recalculer le tableau plutôt que de le prendre sur parole.
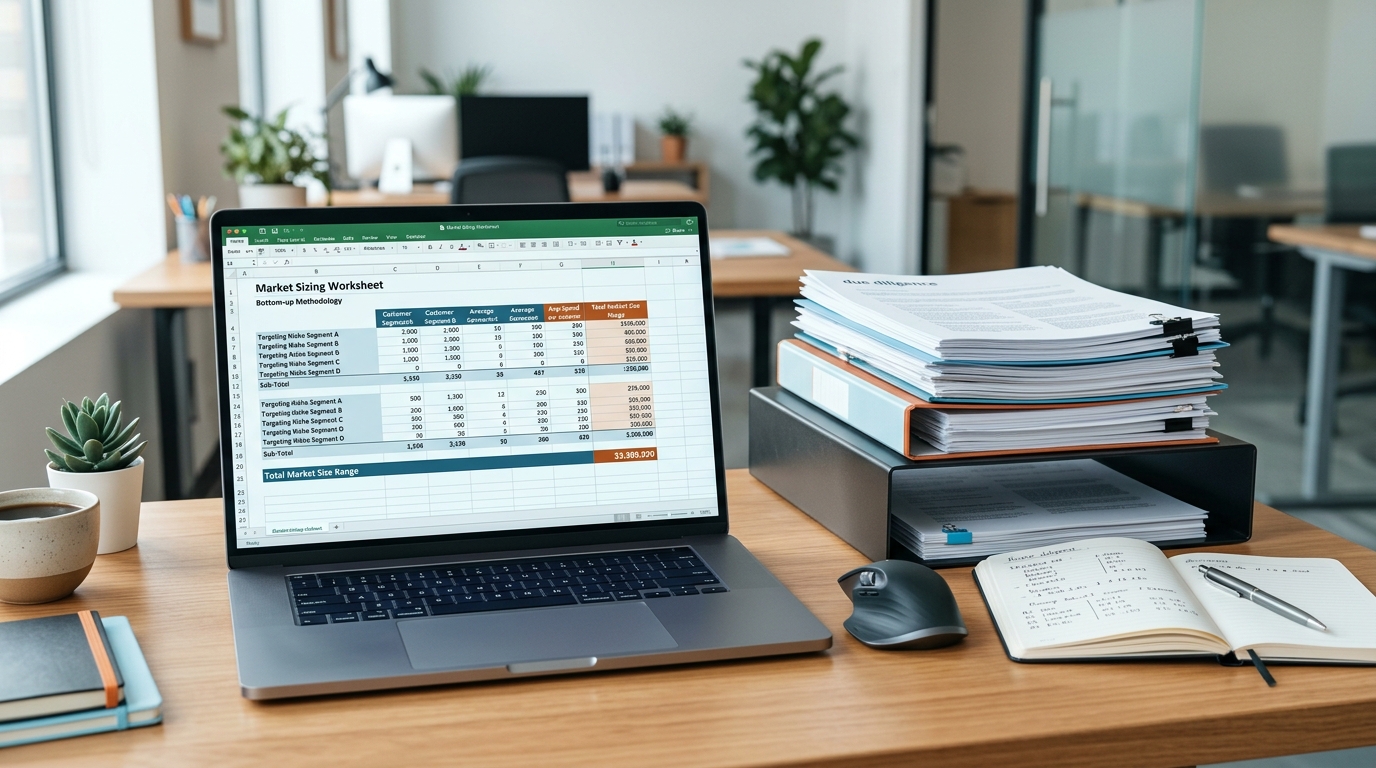
Un tableau recalculable des segments, du nombre de clients et de la dépense par client, avec une source sur chaque ligne
Des entretiens clients qui testent le comportement d'achat supposé, et pas seulement le niveau de prix
Une cohérence interne entre la taille de marché, le plan de revenus et la capacité commerciale
Distinguez la croissance du gain de parts de marché. Un plan qui exige discrètement à la fois un marché en expansion et une part croissante constitue deux paris présentés comme un seul, et les comités évaluent cette ambiguïté en conséquence. L'asymétrie compte également: un marché sous-estimé coûte peu, tandis qu'un marché surestimé coûte la crédibilité de l'ensemble du mémo, y compris les parties qui étaient justes. C'est pourquoi les preuves doivent rester liées à leurs sources et réutilisables de la sélection jusqu'aux documents du comité d'investissement, et pourquoi la section marché d'un mémo de comité d'investissement doit se lire comme une chaîne de preuves plutôt que comme une conclusion. Les analystes et associés qui défendent ces chiffres font face au même examen qu'ils soient buy-side ou en conseil.
Comment l'appliquer dans votre prochain workflow de due diligence
La méthode se condense en une séquence qui s'inscrit dans le calendrier d'une transaction en cours, que l'équipe soit au sein de cabinets de conseil en fusions-acquisitions ou côté acheteur.
Définissez la frontière du segment par écrit avant de toucher à un tableur.
Ingérez la data room et rendez les contrats et les données financières consultables.
Extrayez les valeurs contractuelles et les listes de clients comme preuves, et non comme résumés.
Construisez le tableau nombre-dépenses par segment, avec une source sur chaque ligne.
Recoupez avec les dépôts publics, les registres et les données de la direction.
Versionnez les conclusions avec les sources jointes afin que le comité puisse les recalculer.
C'est le workflow que Plausity est conçu pour accompagner: c'est l'espace de travail où les preuves sont structurées, et non un moteur automatisé d'estimation de marché. Data Room Ingestion se connecte au VDR pour que les contrats et les données financières deviennent consultables en quelques minutes. L'AI-Analysis Engine aide à extraire et à croiser les preuves de tarification et de clientèle à travers des milliers de documents. Risk Radar fait remonter les lacunes et anomalies pondérées par leur matérialité dans le dossier de marché, le Collaboration Hub maintient l'alignement des volets commercial, financier et juridique, et le Report Builder rédige la section marché prête pour le comité d'investissement avec une traçabilité complète des sources. Conçu pour les équipes d'investissement et de transaction d'aujourd'hui. Adopté par plus de 200 cabinets.
Pour les équipes qui veulent aller plus loin, le guide sur le market sizing en due diligence commerciale détaille la construction bottom-up du TAM, et la checklist de due diligence commerciale cartographie l'ensemble du workflow de bout en bout. Le fil conducteur est le même que celui de cet article: un chiffre de marché n'est solide que si les preuves derrière chaque ligne du tableau le sont, et les équipes qui structurent délibérément ces preuves sont celles dont les chiffres survivent au comité.
Comment Plausity accélère ce workflow
Plausity est une plateforme de due diligence et deal intelligence IA-native qui aide les cabinets M&A, les fonds VC et PE, les équipes de corporate development et les équipes d'investment banking à structurer les preuves, les findings et les questions à travers une data room. Plausity soutient l'extraction de preuves, l'ancrage aux sources, la gestion des findings et la préparation IC — elle ne remplace ni les analystes ni les conseillers ni les professionnels de l'investissement, ne fournit aucun conseil juridique, fiscal, comptable, réglementaire ou d'investissement et ne prend aucune décision d'investissement autonome. Tous les findings requièrent une revue humaine. Conçue pour les équipes d'investissement et de deal d'aujourd'hui. Utilisée par plus de 200 firmes.
Pour explorer les briques sous-jacentes, voir le moteur d'analyse IA Plausity et la page Findings & Risk Intelligence. Pour les workflows par équipe, voir comment les fonds VC et PE et les cabinets M&A utilisent Plausity sur des deals actifs.
Sources
- [1] wallstreetprep.com — https://www.wallstreetprep.com/knowledge/market-sizing/
- [2] prnewswire.com — https://www.prnewswire.com/news-releases/cybersecurity-market-worth-351-92-billion-by-2030--exclusive-report-by-marketsandmarkets-302496545.html
- [3] precedenceresearch.com — https://www.precedenceresearch.com/cyber-security-market
- [4] theirstack.com — https://theirstack.com/en/technology/salesforce