IA · Cet article a été créé avec l'aide de l'IA.
By Saachi Baghel
Guide de due diligence M&A logicielle : qualité de l'ARR, cohortes NRR et GRR, modèles tarifaires, marge brute, délai de récupération du CAC, dette technique
Table des matières
Pourquoi la due diligence M&A logicielle est une catégorie à part entière
Qualité de l'ARR : définitions, discipline des cohortes NRR et GRR
Concentration client, durée des contrats et risque de changement de contrôle
Architecture tarifaire, marge brute et délai de récupération du CAC
Défendabilité du produit : usage, coûts de changement et dette technique
Exposition à l'IA et opportunités de l'IA chez la cible
Prévisions, tests de résistance et dossier de preuves prêt pour le CI
Questions fréquentes
Sources
Pourquoi la due diligence M&A logicielle est une catégorie à part entière
Que doit réellement examiner un acquéreur de logiciels ou de SaaS avant de s'engager dans une transaction ? La réponse s'étend sur six flux de preuves : la qualité et la durabilité du chiffre d'affaires récurrent (définitions de l'ARR, rétention par cohorte, composition du churn), la base de clients (concentration, conditions contractuelles, exposition au changement de contrôle), l'architecture tarifaire et l'économie unitaire qui la sous-tend, l'ancrage du produit et son état technique, l'exposition de la cible à la substitution par l'IA, et la crédibilité du plan de création de valeur post-acquisition de la direction. Aucun de ces flux ne peut être lu isolément : un net revenue retention de 102 % n'a pas du tout le même sens pour un éditeur au siège que pour un éditeur à l'usage, et un pont d'ARR impeccable ne vaut rien si les contrats sous-jacents peuvent être résiliés en cas de changement de contrôle. Le guide ci-dessous parcourt chaque flux dans l'ordre et se conclut par le dossier de preuves dont un comité d'investissement a réellement besoin.
L'enjeu est élevé parce que le marché l'est. La valeur des transactions M&A SaaS entreprise dans le monde a grimpé de 23,9 % en glissement trimestriel pour atteindre 83,7 milliards de dollars au T4 2025 sur 245 transactions, faisant de 2025 la meilleure année pour les transactions SaaS entreprise depuis 2021, selon bases de deals.[1] Avec autant de capital à la poursuite d'actifs logiciels à l'échelle, le coût d'une erreur de due diligence (une cohorte surévaluée, un contrat résiliable, un produit remplaçable) se compose sur l'ensemble d'un cycle de fonds.
L'IA a également changé ce que les acheteurs achètent. Les fonds sponsor classent désormais les cibles logicielles en niveaux d'exposition à la disruption par l'IA, des détenteurs de systèmes de référence protégés aux solutions ponctuelles remplaçables, et l'IA est devenue un volet de due diligence autonome dans presque chaque opération, sondant non seulement la capacité technique mais aussi le positionnement concurrentiel face aux entrants natifs de l'IA.[2] Le cadre ci-dessous reflète cette réalité : l'exposition à l'IA figure aux côtés, et non après, les volets commerciaux et techniques classiques.
Chaque étape nourrit la suivante. Les questions de qualité du revenu déterminent quels clients examiner, les contrats clients contraignent les actions tarifaires, l'architecture tarifaire façonne l'économie unitaire, et les constats produit et technologie déterminent si l'IA est une menace ou un levier. Les sections qui suivent les abordent une à une.
Définition de l'ARR et qualité du revenu récurrent
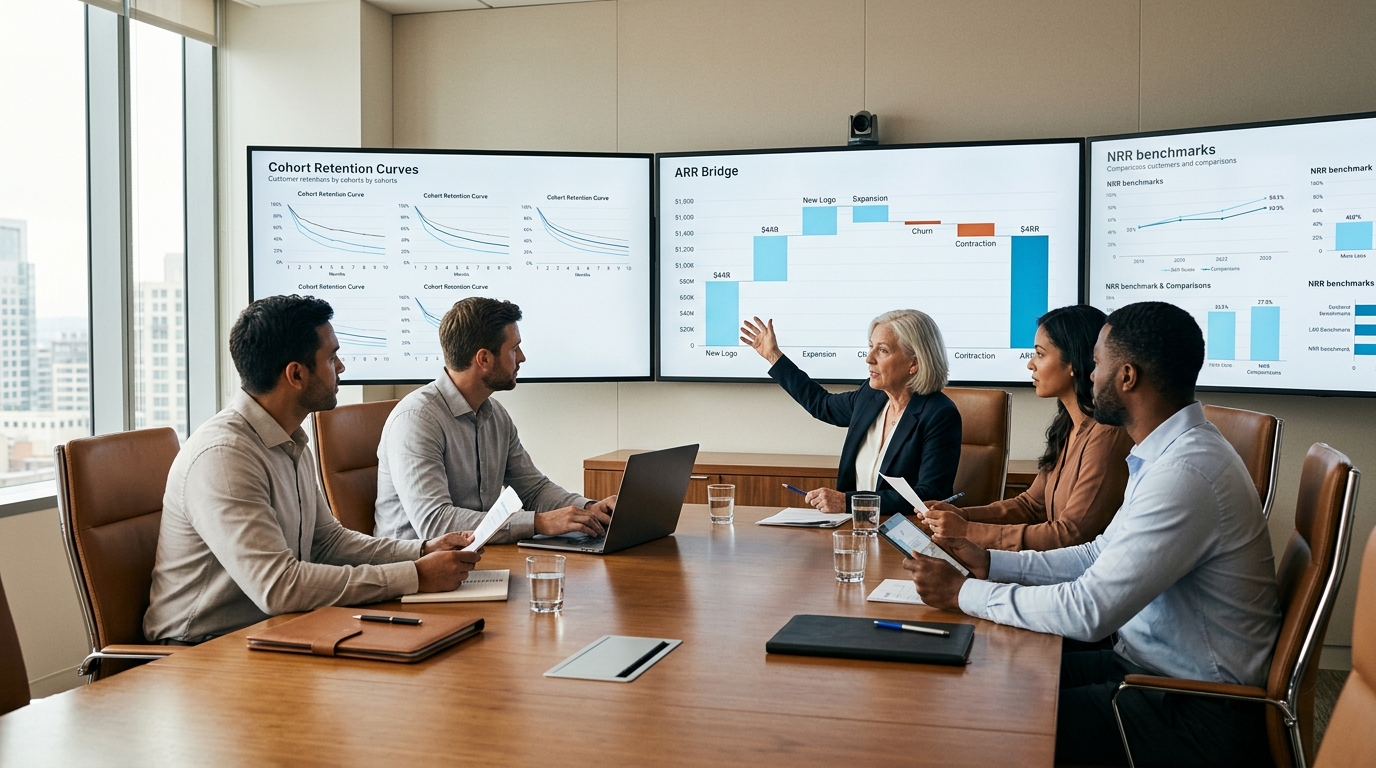
Tout dans la due diligence logicielle commence par une définition propre de l'ARR, car l'ARR est le dénominateur de chaque multiple et de chaque métrique de rétention qui suit. La première demande à la direction n'est pas un chiffre mais un pont : un rapprochement mensuel de l'ARR d'ouverture à l'ARR de clôture qui isole les quatre mouvements que tout acheteur doit distinguer clairement.
ARR nouveaux clients : revenu des clients acquis sur la période, à séparer nettement de l'expansion, surtout avec une tarification à l'usage où la frontière est facile à brouiller.
ARR d'expansion : upsell, cross-sell et croissance d'usage au sein des comptes existants, le moteur de la rétention nette de revenu.
ARR de contraction : déclassements et engagements réduits, qui signalent un problème de réalisation de valeur ou de tarification plutôt qu'un client perdu.
ARR churné : revenu des contrats résiliés, à lire de préférence avec le nombre de clients pour distinguer le churn de clients du churn de revenu.
NRR et GRR : performance et discipline par cohorte
Au-delà du pont, les acheteurs doivent lire la rétention nette de revenu (NRR) et la rétention brute de revenu (GRR) ensemble, car l'écart entre les deux est le véritable indicateur diagnostique. Les données de référence pour l'année 2025 de l'étude Aleph et Benchmarkit portant sur 342 entreprises SaaS et natives de l'IA placent la NRR médiane à 102 %, avec 108 % pour les modèles à l'usage contre 98 % pour les modèles au siège, tandis que la GRR médiane s'établit à 84 %, en baisse de quatre points sur un an.[3] Un écart de 18 points signifie que l'expansion fait un travail considérable pour couvrir un churn réel sous-jacent ; une NRR saine bâtie sur une GRR faible est un signal d'alerte, pas une victoire.[4] La prime est réelle : l'analyse de recherche sectorielle portant sur plus de 100 entreprises SaaS B2B montre que les acteurs du quartile supérieur de NRR atteignent une rétention de 113 %.[5]
Le churn mérite sa propre lecture, séparée des métriques de rétention agrégées, car ses trois composantes pointent vers des problèmes différents. Le churn de clients (clients perdus définitivement) signale un échec d'adéquation produit-marché ou un déplacement concurrentiel ; le churn de revenu (ARR perdu de la base) pondère ces pertes par la taille des comptes et peut être bien pire que ne le suggère le nombre de clients lorsque les pertes se situent dans les plus grands comptes ; et la baisse de vente ou contraction (clients payant moins pour la même relation) signale un déficit de réalisation de valeur, un contrat initial trop large, ou une érosion des sièges liée aux gains d'efficacité en effectifs induits par l'IA. L'artefact de due diligence attendu est une décomposition du churn par cohorte, taille de contrat et code de motif : une base qui perd des clients mais presque aucun revenu est un actif très différent d'une base qui perd peu de clients mais une grande part de l'ARR, et seule la décomposition vous dit laquelle vous achetez. Les codes de motif comptent le plus : un churn attribué à des coupes budgétaires ou à une opération de M&A côté client est exogène, tandis qu'un churn attribué à des fonctionnalités manquantes, un support médiocre ou une alternative native de l'IA moins chère est un verdict sur le produit.
Churn : clients, revenu et baisse de vente
L'artefact le plus révélateur de ce volet est une matrice de cohortes par millésime: chaque cohorte annuelle de clients suivie pour sa rétention à chaque année depuis l'acquisition. Des cohortes récentes qui se dégradent plus vite que les cohortes historiques est l'un des signaux les plus clairs que la croissance a été achetée par des remises, une faible adéquation ou un marché en mutation plutôt que gagnée par la valeur du produit. Pour un traitement approfondi de la durabilité de l'ARR dans les contextes de reprise en privé, voir l'analyse du cabinet sur la qualité de l'ARR dans les SaaS d'infrastructure critique.
Concentration client, durée des contrats et risque de changement de contrôle
La qualité du revenu est autant une question de distribution que de rétention. La due diligence doit cartographier l'ARR sur l'ensemble de la base de clients et tester les seuils habituels : tout compte isolé représentant environ 10 % de l'ARR ou plus, la part des cinq plus gros clients dans le total, et la concentration au sein de verticales ou de zones géographiques spécifiques qu'un choc macroéconomique pourrait frapper simultanément ; les meilleures pratiques du secteur veulent qu'aucun client ne dépasse 10 % de l'ARR, les dix premiers clients devant idéalement rester sous la moitié du revenu récurrent.[6] La concentration interagit avec la rétention : un compte du top cinq qui est aussi un membre d'une cohorte historique avec des intégrations profondes ne présente pas le même risque qu'un compte bénéficiant d'une remise récente, et la matrice de cohortes de la section précédente vous indique de quel type il s'agit.
L'examen des contrats est là où la due diligence de niveau investisseur mérite son nom. Les acheteurs de capital-investissement sont intervenus dans près de 58 % de toutes les transactions SaaS en 2025, l'une des années les plus dominées par les fonds sur record, si bien que la norme du marché est une revue exhaustive des contrats clients plutôt qu'un échantillonnage.[7] Les clauses qui comptent le plus sont celles qui limitent ce que l'acheteur peut faire après la clôture.
Déclencheurs de résiliation en cas de changement de contrôle : droits des clients de résilier ou de renégocier lors d'une vente, ce qui peut réduire l'ARR affiché à une fraction de lui-même le jour de la clôture.
Durée des contrats et mécanismes de renouvellement : durée restante, reconduction automatique, et question de savoir si les renouvellements exigent un nouvel appel d'offres ou une mise en concurrence.
Clauses de prix MFN (clause de la nation la plus favorisée) : engagements qui plafonnent la capacité de l'acheteur à repriser la base ou à introduire de nouveaux paliers tarifaires.
Pénalités SLA : crédits de niveau de service qui s'accumulent avec l'usage ou les incidents et affectent directement la marge après la clôture.
Chacun de ces éléments doit être quantifié en un chiffre d'exposition (ARR soumis aux droits de changement de contrôle, ARR sous contraintes MFN) plutôt que laissé comme une simple observation juridique, car ce chiffre alimente directement les ajustements de revenu que le modèle de transaction souscrit.
Architecture tarifaire : modèles au siège, à l'usage et au résultat
L'architecture tarifaire est le déterminant structurel le plus puissant de la rétention, et c'est là que l'IA coupe dans les deux sens. La tarification au siège, socle de l'économie unitaire du SaaS, subit une pression structurelle : l'équipe de conseil en transactions de PwC avertit que des indicateurs traditionnels comme la NRR peuvent masquer une contraction des sièges induite par l'IA, ce qui rend la GRR et l'analyse par cohorte indispensables dans la due diligence actuelle, et que les modèles de croissance au siège font face à une pression accrue à mesure que l'IA abaisse les barrières à la concurrence.[8] Les modèles à l'usage, en revanche, convertissent la consommation des clients en expansion organique, ce qui explique pourquoi ils affichent une rétention nettement supérieure.
Arbitrages des modèles tarifaires : ce que chaque architecture implique pour la rétention, la marge et le délai de récupération · Généré par IA
Marge brute et délai de récupération du CAC
L'économie unitaire de chaque modèle est mesurable. Les médianes des benchmarks 2025 sont de 80 % de marge brute sur le revenu logiciel et de 76 % sur le revenu total, les modèles de tarification exclusivement à l'usage affichant un niveau nettement inférieur à 62 %, car les coûts de calcul et d'infrastructure pèsent sur chaque dollar de consommation.[9] Le délai de récupération du CAC raconte le volet go-to-market de l'histoire: l'entreprise B2B SaaS médiane a récupéré son coût d'acquisition en 18 mois en 2024, avant d'améliorer ce délai à 16 mois en 2025.[10] Aucun de ces indicateurs ne doit être lu isolément. Un modèle à l'usage qui échange de la marge contre une NRR de 108 % peut être le meilleur actif; un modèle au siège avec un délai de récupération long et une NRR de 98 % est exposé sur les deux fronts. Pour un traitement complet du risque de sélection de modèle, voir le guide du cabinet sur la due diligence de la tarification des logiciels IA.
Utilisation du produit, coûts de changement et statut de système de référence
La question produit centrale est de savoir si la cible est un système de référence ou un outil discrétionnaire. Un système de référence détient des données et des flux de travail liés à un résultat financier ou réglementaire ; un outil discrétionnaire se concurrence sur l'expérience utilisateur et peut être remplacé au cours d'un cycle budgétaire. PwC formule la version durable de cette distinction comme la gravité des flux de travail : les produits qui détiennent le système de référence et sont liés à des résultats financiers ou réglementaires tendent à voir des agents IA se superposer à eux plutôt que de les contourner, tandis que les outils autonomes qui se concurrencent principalement sur l'UX subissent une forte pression tarifaire.[8]
L'ancrage est testable, et les preuves doivent être demandées dans la data room plutôt que déduites du pitch commercial.
Télémétrie d'usage : ratios DAU/MAU, profondeur des sessions et adoption par fonctionnalité qui distinguent l'usage opérationnel quotidien des connexions périodiques.
Nombre et profondeur des intégrations : nombre d'intégrations en production, flux de données bidirectionnels, et savoir si le produit réécrit dans les systèmes de référence des clients.
Profondeur fonctionnelle : la part des modules contractuels réellement déployés, ce qui révèle si le contrat dépasse l'empreinte réelle.
Crédibilité de la feuille de route : historique livré-promis sur les 24 derniers mois, et savoir si la feuille de route répond à la question de l'IA ou la reporte.
Crédibilité de la feuille de route produit
La crédibilité de la feuille de route est la moitié prospective du volet produit, et c'est là que l'historique livré-promis justifie sa place dans le dossier de preuves. La demande est simple : les 24 derniers mois d'engagements de feuille de route confrontés à ce qui a réellement été livré, avec les dates. Une équipe qui a promis une capacité IA trois trimestres de suite sans rien livrer vous dit quelque chose sur la capacité d'ingénierie, la priorisation ou les deux, et cet écart se répercute directement dans le plan de création de valeur, car tout ce qui a été reporté devient le capex de l'acheteur. Le test de crédibilité s'étend aussi à la direction de la feuille de route : selon la vision du deal advisory de PwC, les entreprises qui obtiennent des sorties à prime sont celles qui utilisent l'IA pour accélérer leur propre développement produit, livrant plus vite et approfondissant l'attachement des clients, tandis qu'une feuille de route qui reporte entièrement la question de l'IA est une feuille de route que le marché a déjà commencé à décoter.[8] La due diligence doit donc noter la feuille de route sur la vélocité de livraison, l'honnêteté sur les capacités et le fait que les éléments IA qui y figurent sont des engagements d'ingénierie financés ou du positionnement.
Crédibilité de la feuille de route produit
Dette technique
La due diligence technique chiffre ensuite ce que la revue produit met en évidence. Les bases de code monolithiques, les dépendances obsolètes et une documentation d'ingénierie mince se traduisent toutes en besoins d'investissement post-clôture, et les coûts de développement capitalisés méritent une attention particulière car ils peuvent gonfler l'EBITDA ajusté avec des dépenses qui sont, économiquement, de la maintenance. Une approche structurée de ce volet est présentée dans la checklist de due diligence technique du cabinet pour le M&A logiciel.
Risque de substitution par l'IA
L'exposition à l'IA est désormais un volet à part entière, et ce playbook ne répète délibérément pas le cadre de test de la défendabilité des flux de travail dans l'AI reset; cette analyse, y compris les diagnostics du statut de système de référence, des boucles de données propriétaires et du risque de réplication, est traitée dans l'article complémentaire du cabinet sur l'AI reset dans le M&A logiciel. Ce dont le playbook plus large a besoin, c'est de la logique de classement que les fonds appliquent désormais et du scénario de hausse que des preuves IA crédibles peuvent soutenir.
Côté risque, le marché a formalisé le tri. Des investisseurs spécialisés ont construit des cadres internes classant les entreprises SaaS des plus protégées (détentrices de données propriétaires et de systèmes de référence fondamentaux adoptés à l'échelle de l'entreprise) aux plus vulnérables (solutions ponctuelles étroites), les niveaux intermédiaires, outils départementaux et de productivité, étant sous la plus grande menace de remplacement par l'IA.[2] Chaque cible d'un processus doit être placée dans un niveau, et ce placement doit être étayé par des preuves plutôt qu'affirmé.
Opportunité IA : où l'IA peut créer de la valeur dans l'entreprise acquise
Du côté des opportunités, les preuves concrètes de l'IA sont passées du statut d'atout optionnel à celui d'attente dans le récit d'investissement. L'exemple récent le plus frappant vient des logiciels de trésorerie: l'outil d'IA agentique de GTreasury a atteint un taux d'utilisation active hebdomadaire de 100 % sur l'ensemble de sa base installée en deux mois après le lancement, et 40 % des nouvelles demandes entrantes provenaient de contenus liés à GSmart AI, un élément de preuve que son investisseur a cité dans le processus de sortie.[2] La due diligence doit donc se demander non seulement si l'IA menace la cible, mais aussi si la cible a livré quelque chose qui modifie la rétention ou l'expansion, et si les données d'utilisation soutiennent cette affirmation. Une approche structurée des deux facettes de la question est présentée dans le playbook d' due diligence d'impact IA de la société.
Prévisions de la direction et tests de résistance
La dernière étape transforme les constats en décision du comité d'investissement. Les prévisions de la direction doivent être soumises à des tests de résistance face aux modes de défaillance spécifiques que la due diligence a mis en évidence : les taux d'érosion par cohorte issus des matrices par millésime plutôt que l'hypothèse de rétention agrégée de la direction, la contraction des sièges sous l'effet des gains d'efficacité induits par l'IA pour les modèles au siège, et les coûts de migration du modèle tarifaire lorsque le scénario d'underwriting suppose une évolution vers une tarification à l'usage ou au résultat. Une prévision qui ne fonctionne qu'au niveau de NRR observé en due diligence, avec la GRR sous-jacente non examinée, n'est pas une prévision ; c'est un espoir avec un tableur.
Liste de contrôle des preuves et synthèse prête pour le comité d'investissement
Chaque chantier doit se conclure par un livrable de preuves défini, afin que le comité d'investissement lise des conclusions traçables jusqu'aux documents eux-mêmes plutôt que des résumés de résumés.
Pont d'ARR et matrices de cohortes par millésime, rapprochées de la comptabilité générale.
Analyse de rétention distinguant le churn de clients, le churn de revenu et la contraction, comparée par modèle tarifaire.
Examen des contrats quantifiant l'exposition au changement de contrôle, aux clauses MFN et aux pénalités SLA en termes d'ARR.
Télémétrie d'usage et preuves d'intégration à l'appui de l'évaluation du système de référence.
Inventaire de la dette technique avec estimations des coûts de remédiation et analyse des développements capitalisés.
Note d'exposition à l'IA plaçant la cible dans un palier de disruption avec preuves à l'appui.
Conduire ces chantiers à cette profondeur, c'est là que la plateforme de Plausity justifie sa place dans le processus. Plausity prend en charge l'intégralité du playbook logiciel décrit ici : la due diligence commerciale pour les ponts d'ARR, la rétention par cohorte et l'analyse de concentration, la due diligence financière pour l'économie unitaire et la qualité des résultats, la due diligence technologique pour l'évaluation de la dette technique et de la feuille de route, et la due diligence d'impact IA pour situer la cible dans un palier de disruption et tester ses preuves d'IA. Chaque conclusion remonte au document sous-jacent, si bien que le comité d'investissement lit des preuves plutôt que des résumés de résumés. Les deal teams préparant une transaction logicielle en cours peuvent organiser une démonstration de la plateforme avec l'équipe Plausity pour voir le playbook appliqué à une data room réelle.
Comment Plausity accélère ce workflow
Plausity est un workspace IA-native de due diligence et de deal intelligence qui aide les cabinets de conseil M&A, les fonds VC et PE, les équipes corporate development et les équipes deal en banque d'investissement à structurer preuves, conclusions et questions au sein d'une data room. Plausity soutient l'extraction de preuves, l'ancrage aux sources, la gestion des conclusions et la préparation de l'IC — Plausity ne remplace pas les analystes humains, conseils ou professionnels de l'investissement, ne fournit pas de conseil juridique, fiscal, d'audit, réglementaire ou d'investissement, et ne prend pas de décisions d'investissement autonomes. Toutes les conclusions requièrent un examen humain. Conçu pour les équipes deal et investissement d'aujourd'hui. Utilisé par >200 sociétés.
Pour explorer les capacités sous-jacentes, voir Plausity AI Analysis Engine, Findings & Risk Intelligence et Evidence Gap Detection, ainsi que IC memo et AI Q&A Assistant. Pour les workflows d'équipe, voir fonds VC et PE et cabinets de conseil M&A, ainsi que la due diligence AI Impact, création de valeur, Tech DD et Commercial DD.
Sources
- [1] bases de deals.com — https://bases de deals.com/news/reports/q4-2025-enterprise-saas-ma-review
- [2] ionanalytics.com — https://ionanalytics.com/insights/mergermarket/ai-reshapes-software-dealmaking-as-market-splinters-into-tiers-of-disruption/
- [3] getaleph.com — https://www.getaleph.com/answers/net-revenue-retention-saas-2026
- [4] getaleph.com — https://www.getaleph.com/answers/gross-revenue-retention-saas-2026
- [5] recherche sectorielle.com — https://www.recherche sectorielle.com/industries/technology-media-and-telecommunications/our-insights/the-net-revenue-retention-advantage-driving-success-in-b2b-tech
- [6] saber.app — https://www.saber.app/glossary/revenue-concentration-risk
- [7] softwareequity.com — https://softwareequity.com/research/annual-saas-report
- [8] pwc.com — https://www.pwc.com/us/en/services/consulting/deals/library/ai-software-valuations-ma-private-equity.html
- [9] getaleph.com — https://www.getaleph.com/answers/saas-gross-margin-2026
- [10] getaleph.com — https://www.getaleph.com/answers/cac-payback-period-saas-2026