Le compte à rebours de 8 semaines de due diligence : pourquoi les term sheets échouent
La signature d'une term sheet de capital-risque est souvent célébrée comme la ligne d'arrivée d'une levée de fonds, mais les investisseurs institutionnels la considèrent comme le coup d'envoi de la due diligence confirmatoire. Dans les tours de table modernes, une due diligence juridique, financière et technique approfondie dure généralement entre 2 et 8 semaines, les revues d'amorçage se concluant en 2 à 4 semaines tandis que les financements de Série A, B ou de croissance en phase avancée exigent 4 à 8 semaines complètes d'examen médico-légal exhaustif. Durant cette fenêtre critique, les clauses d'exclusivité empêchent les fondateurs d'échanger avec d'autres prétendants, plaçant tout le pouvoir de négociation entre les mains de l'investisseur principal.
Une part importante des transactions signées n'atteint jamais le closing. Dans l'ensemble du capital-risque institutionnel, les term sheets capotent durant la diligence confirmatoire parce que les startups ne parviennent pas à concilier les affirmations générales formulées dans leurs pitch decks avec des registres juridiques vérifiables, des cohortes de clients et des états financiers audités. Lorsque les comités d'investissement découvrent que la dynamique commerciale ne concorde pas avec les relevés bancaires ou que la propriété intellectuelle fondamentale est floue, ils renégocient la valorisation à la baisse ou se retirent purement et simplement.
Pour surmonter cet examen minutieux, les fondateurs et les équipes de conseil ne peuvent pas se permettre de rassembler les documents d'entreprise de manière réactive. Lancer un audit blanc proactif de due diligence 12 semaines avant d'entrer sur le marché permet aux équipes de résoudre les anomalies structurelles, d'auditer la cap table et d'aligner les définitions de revenus avant que la diligence institutionnelle ne commence. La mise en place d'un processus structuré d' auto-due diligence pour fondateurs transforme la due diligence d'un risque existentiel en un levier qui accélère le closing de l'opération.
Semaines S-12 à S-8 : Réaliser un audit blanc interne, auditer les procès-verbaux des conseils, vérifier les cessions de propriété intellectuelle des salariés et rapprocher les revenus historiques avec les comptes du grand livre.
Semaines S-8 à S-4 : Nettoyer les registres de la table de capitalisation, lier tous les instruments SAFE et convertibles aux autorisations du conseil d'administration, et examiner les clauses de cession ou de résiliation des contrats clients.
Semaines S-4 à S-0 : Établir l'index définitif de la data room, consolider le modèle de réconciliation ARR à trois niveaux et organiser des entretiens de référence à blanc.
Semaines 1 à 8 (post-term sheet) : Mener l'audit financier de confirmation, les vérifications d'antécédents, les revues d'architecture technique et la rédaction juridique jusqu'à la signature finale et au virement des fonds.
Le pont de réconciliation de l'ARR à trois niveaux
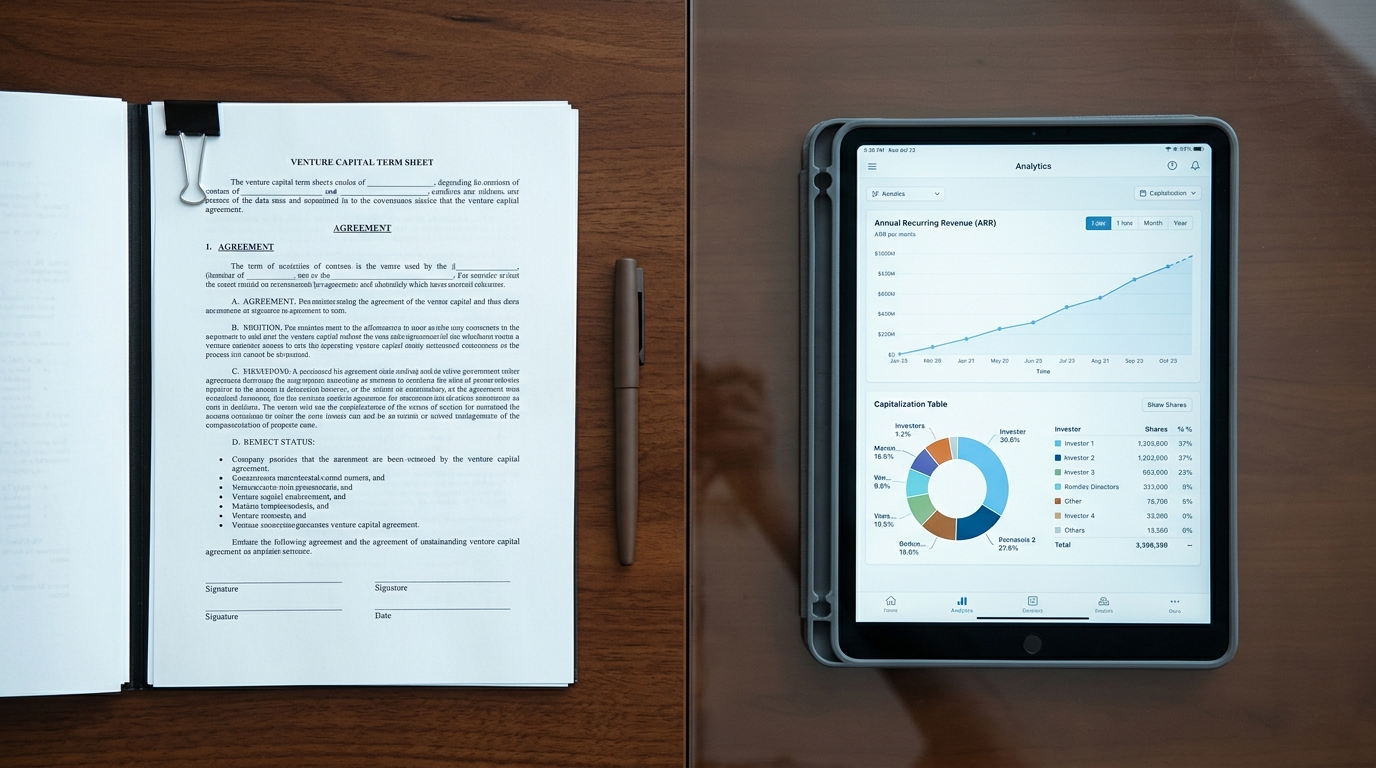
Le revenu récurrent annuel (ARR) est l'indicateur central utilisé pour évaluer les entreprises de logiciels à forte croissance, mais il ne s'agit pas d'une mesure normalisée selon les normes GAAP. Les investisseurs effectuant des vérifications préalables sur un éditeur de logiciels rapprochent systématiquement l'ARR du chiffre d'affaires GAAP, et c'est l'un des premiers endroits où apparaissent les incohérences : un écart important et inexpliqué entre l'ARR contracté et les revenus comptabilisés sous la norme ASC 606 incite à un examen plus approfondi de l'ensemble des éléments présentés par la direction.[1] Les équipes d'investissement en capital-risque et en capital-investissement ne perçoivent pas les écarts de revenus non justifiés comme de simples erreurs d'arrondi, mais comme des failles majeures de crédibilité qui remettent en cause la gouvernance de l'entreprise.
Selon les normes ASC 606, les revenus sont comptabilisés lorsque le service sous-jacent a été rendu, et non lors de la signature du contrat ni lors de l'encaissement, ce qui signifie que le chiffre d'affaires comptabilisé au compte de résultat accuse naturellement un décalage par rapport à la dynamique commerciale.[1] Par exemple, un contrat d'entreprise pluriannuel signé fin décembre et payé d'avance annuellement génère immédiatement de l'ARR contracté et un passif de produits constatés d'avance au bilan, mais ne contribue qu'à hauteur d'un seul mois de revenus comptabilisés dans le compte de résultat annuel. Si les fondateurs présentent des taux annualisés sans isoler les services professionnels, les frais d'implémentation ponctuels ou les remises sur phases pilotes, les auditeurs institutionnels réviseront l'ARR facial à la baisse lors de la due diligence du modèle financier.
Un pont d'ARR rigoureux détaille chaque variation sur la période d'évaluation : ARR d'ouverture, acquisitions de nouveaux clients, expansion, contraction, attrition (churn) et ARR de clôture, suivis d'une réconciliation formelle avec le compte de produits constatés d'avance du bilan. Fournir cette réconciliation d'emblée élimine toute ambiguïté et démontre une gestion financière rigoureuse.
Rigueur de la table de capitalisation : tracer les actions jusqu'aux autorisations du conseil
Une table de capitalisation mal tenue constitue un signal d'alerte immédiat dans les transactions en capital-risque. Lors d'une due diligence institutionnelle, la table de capitalisation n'est pas examinée comme une simple feuille de calcul informelle, mais comme un document juridique contraignant reflétant la propriété légale de la société. L'approbation du conseil d'administration est requise pour émettre ou modifier les conditions de titres tels que les actions, les options, les obligations convertibles et les SAFE.[2] Cette autorisation est souvent nécessaire en amont de l'émission, et les investisseurs, leurs avocats, les acquéreurs potentiels et même la SEC exigeront de consulter les procès-verbaux du conseil ou les consentements des actionnaires ayant validé ces décisions.
Les anomalies fréquentes qui paralysent les transactions à un stade avancé comprennent les attributions d'options orphelines sans autorisation formelle du conseil, les plafonds de valorisation contradictoires entre notes SAFE successives et les clauses de la nation la plus favorisée (MFN) non modélisées. De plus, de nombreuses lettres d'intention exigent que le pool d'options pour les salariés soit créé ou augmenté avant la clôture du tour de table, une structure appelée extension de pool pré-money : les startups en phase d'amorçage réservent généralement 10 à 15 pour cent des actions entièrement diluées pour ce pool, et le traitement pré-money fait porter le coût de la dilution aux fondateurs tout en préservant le pourcentage de détention de l'investisseur.[3] Si les pools d'options et les instruments convertibles ne sont pas modélisés avec précision, la dilution post-clôture subie par les fondateurs s'avérera bien plus lourde que ce que laissaient entrevoir les modèles initiaux.
Traçabilité des autorisations du conseil : S'assurer que des décisions unanimes écrites ou des procès-verbaux de conseil en bonne et due forme existent pour chaque attribution historique de titres, confirmant la validité des dates d'autorisation.
Conformité aux statuts : Rapprocher le nombre total d'actions ordinaires et de préférence autorisées dans les statuts (Certificate of Incorporation) avec les titres émis et réservés sur la table de capitalisation.
Conformité réglementaire des valeurs mobilières : Vérifier les déclarations SEC Form D et les notifications d'exemption d'État (Blue Sky) pour toutes les tranches de financement historiques dans les délais légaux.
Qualification des investisseurs : Auditer les déclarations d'investisseurs accrédités afin de garantir le respect des exemptions prévues par la règle 506 de la Regulation D.
Le piège de l'élection 83(b) sans possibilité de recours auprès de l'IRS
Parmi tous les vices juridiques découverts lors de la due diligence d'une startup, l'absence d'élection au titre de la Section 83(b) de l'Internal Revenue Code est l'un des plus destructeurs, car il est totalement irrémédiable selon le droit fiscal des États-Unis. Lorsque les fondateurs, les premiers employés ou les conseillers reçoivent des actions restreintes soumises à un calendrier d'acquisition (vesting), la Section 83(b) leur permet d'opter pour une imposition sur la juste valeur marchande des actions à la date d'attribution, plutôt qu'au fur et à mesure de l'acquisition des actions dans le temps.
Le délai légal pour déposer une élection 83(b) auprès de l'Internal Revenue Service est d'exactement 30 jours calendaires à compter de la date d'attribution des titres. L'IRS applique rigoureusement cette échéance : aucune prolongation de délai, aucune pénalité pour dépôt tardif permettant une régularisation rétroactive et aucune exception pour motif raisonnable ne sont prévues par le code fiscal. Si un fondateur manque cette fenêtre de 30 jours, les conséquences fiscales s'amplifient de manière exponentielle à mesure que la valorisation de l'entreprise augmente.
Pour les investisseurs en capital-risque intervenant lors de tours de table plus avancés, un fondateur n'ayant pas souscrit d'élection 83(b) engendre un passif éventuel inquantifiable. Lorsque la startup réalise un tour de Série A ou de Série B à une valorisation substantielle, chaque tranche acquise déclenche immédiatement un événement fiscal sur le revenu ordinaire non monétaire pour le fondateur. La détresse financière qui en découle entraîne souvent un risque critique de départ des talents ou contraint à des restructurations complexes du capital capables de faire échouer le financement.
Lacunes de cession de PI et risque lié aux prestataires
Les fonds de capital-risque investissent dans les entreprises technologiques sur le postulat explicite que l'entreprise détient la propriété exclusive et libre de toute charge de sa propriété intellectuelle. Selon le droit d'auteur américain (17 U.S.C. § 201), la titularité des droits de propriété intellectuelle est automatiquement dévolue à l'auteur ou créateur individuel, à moins que l'œuvre ne soit qualifiée légalement de « work made for hire » ou ne fasse l'objet d'une cession écrite en bonne et due forme. Comme le code source de logiciels développé par des prestataires indépendants remplit rarement les critères légaux de « work made for hire » en l'absence de transfert écrit formel, une documentation de cession irréprochable s'avère incontournable.
Une vulnérabilité juridique fréquente découle d'une formulation imprécise dans les premiers accords de cession d'inventions et d'informations exclusives (PIIA). Comme l'a établi la jurisprudence fédérale de référence, une formulation contractuelle stipulant qu'un salarié ou un prestataire « s'engage à céder » ne crée qu'une promesse en équité de céder la propriété intellectuelle à l'avenir, nécessitant une documentation complémentaire, tandis qu'une clause indiquant que le contributeur « cède par les présentes » opère un transfert de propriété immédiat et de plein droit.
Cession de la technologie antérieure à l'immatriculation : veiller à ce que les fondateurs aient signé des accords formels de cession de technologie transférant l'ensemble des codes, algorithmes et noms de domaine créés avant la constitution de la société.
Couverture intégrale des PIIA : vérifier l'existence d'accords PIIA signés comportant des clauses de cession au présent pour chaque ingénieur logiciel, data scientist et designer produit, qu'ils soient passés ou actuels.
Clauses de PI applicables aux prestataires : auditer les contrats des agences tierces et des prestataires indépendants pour confirmer la cession intégrale des livrables dès le paiement, afin d'éviter les pièges liés aux licences conservées.
Conformité à l'open source : analyser la base de code pour détecter d'éventuelles licences copyleft restrictives (par exemple GPL, AGPL) susceptibles de contraindre légalement l'entreprise à ouvrir le code de ses logiciels propriétaires.
Un seul prestataire indélicat ou introuvable ayant rédigé une brique essentielle de l'infrastructure d'arrière-plan sans avoir signé d'acte de cession explicite peut bloquer un tour de financement en cours. Si une revue de due diligence institutionnelle met en lumière une lacune dans les cessions, l'investisseur exigera que l'entreprise obtienne des cessions confirmatives rétroactives auprès des anciens contributeurs avant la clôture. Si cette personne reste introuvable ou réclame une compensation substantielle, la lettre d'intention (term sheet) est fréquemment résiliée.
Validation des références clients et du risque de rétention
Les métriques quantitatives de la data room ne révèlent que la moitié de la réalité d'un dossier ; les investisseurs institutionnels valident rigoureusement les affirmations commerciales au moyen d'entretiens qualitatifs de référence clients et d'analyses de rétention par cohorte. Lors des tours de croissance avancés, les équipes d'investissement sélectionnent un échantillon représentatif de comptes d'entreprise à travers différentes catégories de clients, secteurs d'activité et millésimes de contrats afin de vérifier l'adoption du logiciel, l'adhérence à la solution et les scores Net Promoter.
Une cause fréquente de rupture des négociations survient lorsqu'une startup présente une rétention brute des revenus (GRR) et une rétention nette des revenus (NRR) historiques exceptionnelles dans son pitch deck, alors que des appels de référence anonymisés révèlent des échecs d'implémentation, une baisse d'utilisation du produit ou des démarches actives d'évaluation de solutions concurrentes chez les clients clés. Si un investisseur découvre qu'un compte phare représentant une part significative de l'ARR prévoit de résilier son contrat ou de réduire ses volumes à l'échéance, la thèse d'investissement s'effondre.
Réaliser des audits clients proactifs : interroger les responsables du succès client et analyser les données de télémétrie d'usage pour les 20 principaux comptes 8 semaines avant de lancer la levée de fonds.
Construire des tableaux de cohortes granulaires : segmenter la rétention brute et nette des revenus historiques par cohorte annuelle, taille de contrat et secteur client afin de démontrer une valeur vie client constante.
Préparer des dossiers de références clients : identifier 6 à 10 sponsors exécutifs parmi les comptes d'entreprise de référence capables d'exprimer un ROI quantifiable et un potentiel d'extension.
Divulguer les facteurs de désabonnement en toute transparence : documenter dès le départ les causes fondamentales des résiliations historiques d'entreprises, en démontrant comment les versions ultérieures du produit ont éliminé ces points de friction spécifiques.
Automatiser le dossier de preuves grâce à AI-Analysis Engine
Naviguer dans la matrice complexe des réconciliations de revenus, des registres d'entreprise et de la vérification client exige une approche structurée et étayée par des preuves. Pour les professionnels de l'investissement en capital-investissement et en capital-risque, ainsi que pour les équipes de conseil en M&A, gérer la due diligence manuellement sur des milliers de pages crée un risque majeur d'omettre des passifs importants. Les équipes de transaction modernes s'appuient de plus en plus sur des flux de travail de due diligence alimentés par l'IA pour automatiser l'ingestion des données et extraire des conclusions auditables.
Plausity optimise l'ensemble du cycle de vie de la due diligence à travers les flux de travail d'investissement et de conseil. Grâce à Findings & Risk Intelligence et Data Room Ingestion, la plateforme analyse des milliers de fichiers d'entreprise non structurés, de contrats clients et de tableaux de capitalisation en quelques minutes. Le moteur central AI-Analysis Engine effectue un recoupement direct entre les modèles financiers et les calendriers de constatation des revenus ASC 606, signale les incohérences de la table de capitalisation et vérifie les clauses de cession de propriété intellectuelle au présent dans tous les contrats d'employés et de prestataires. En parallèle, Risk Radar évalue les constats en fonction de leur impact financier et de l'exposition juridique, permettant aux équipes de hiérarchiser les éléments critiques de l'opération avant la finalisation de la lettre d'intention.
En associant Data Room Ingestion aux fonctionnalités automatisées de Report Builder et de Collaboration Hub, les équipes de transaction peuvent générer des dossiers de preuves complets et prêts pour les investisseurs, accélérant ainsi les délais de transaction tout en préservant une traçabilité totale des sources. Toutefois, la technologie sert d'accélérateur et ne remplace pas une gouvernance professionnelle : l'ensemble des constats générés par l'IA, des alertes de risque et des résumés de réconciliation nécessitent une confirmation et un examen rigoureux par des conseillers juridiques, fiscaux et financiers qualifiés avant le closing.
Comment Plausity accélère ce workflow
Plausity est une plateforme de due diligence IA-native qui aide les cabinets M&A, les fonds VC et PE ainsi que les équipes de corporate development à structurer les preuves, findings et questions à travers une data room. Plausity ne remplace pas les conseillers humains, ne garantit pas les résultats d'une opération et ne fournit pas de conseil juridique, fiscal, comptable ou réglementaire — l'ensemble des findings générés par l'IA, en particulier réglementaires, doit être confirmé et revu par des conseillers qualifiés.
Pour explorer les briques sous-jacentes, voir le moteur d'analyse IA Plausity et la page Findings & Risk Intelligence. Pour les workflows par équipe, voir comment les fonds VC et PE et les cabinets M&A utilisent Plausity sur des deals actifs.
Sources
- [1] gsquaredcfo.com — https://www.gsquaredcfo.com/blog/contracted-arr-vs.-recognized-revenue
- [2] growthstudio.crowell.com — https://growthstudio.crowell.com/board-officer-or-stockholder-approval-when-each-is-required/
- [3] crv.com — https://www.crv.com/content/stock-options-for-employees