Pourquoi cet enjeu est crucial aujourd'hui : l'évolution de la due diligence du taux de réinvestissement
Pour les limited partners institutionnels, s'appuyer sur un ratio TVPI (Total Value to Paid-In) non réalisé sans analyser la vélocité de passage d'étape des actifs du portefeuille constitue désormais un risque indéfendable. À la suite des réajustements macroéconomiques de valorisation et face à un environnement de liquidité inégal, le taux facial de refinancement (follow-on rate) est fréquemment mis en avant par les general partners de capital-risque comme une preuve de la résilience du portefeuille. Pourtant, ces pourcentages globaux de réinvestissement masquent souvent de l'ingénierie de valorisation interne, des recapitalisations défensives et des extensions convertibles non valorisées qui gonflent artificiellement les valorisations comptables sans traduire une réelle traction commerciale.
Mener la due diligence des financements de suivi impose aux allocateurs de distinguer les revalorisations synthétiques de la véritable validation institutionnelle. L'effet dénominateur et l'allongement des durées de détention ont accentué le resserrement de liquidité du millésime 2021, rendant rare le capital distribué par rapport au capital versé (DPI). Dans ce contexte, les taux de graduation sur le papier peuvent créer une illusion trompeuse de dynamisme si les tours sont principalement soutenus par les syndicats existants cherchant à protéger les valorisations antérieures contre une révision à la baisse lors d'un down round.
Dissocier la qualité du signal selon les zones géographiques
La valeur diagnostique des réinvestissements évolue considérablement lors de l'évaluation de gérants opérant dans des écosystèmes régionaux de capital-risque. Dans les principaux hubs technologiques côtiers, la validation par des investisseurs chefs de file externes est profonde et liquide. En revanche, les marchés secondaires affichent souvent des taux de participation interne plus élevés simplement parce que le capital de croissance local est limité. Les professionnels de la due diligence doivent déterminer si le taux élevé de progression d'un gérant reflète une véritable demande externe ou un système de soutien interne isolé qui ne pourra pas perdurer lors de la Série B et au-delà.
- Des obligations convertibles sans valorisation fixée et des SAFE qui retardent la découverte de la juste valeur tout en préservant les valorisations affichées.
- Des extensions internes menées par les investisseurs historiques qui empêchent la liquidation naturelle des entreprises et immobilisent les réserves du fonds.
- Des hausses artificielles de valorisation alimentées par l'engouement sectoriel pour les tours d'amorçage dans l'intelligence artificielle, sans viabilité sous-jacente des unit economics.
- Une superposition de préférences de liquidation qui transfère la valeur des actions ordinaires vers des tranches de titres privilégiés structurés lors des tours ultérieurs.
Le cadre pratique : ce que les investisseurs testent réellement
Lors de l'évaluation de l'historique de réinvestissement d'un associé gérant, les allocataires doivent aller au-delà du simple constat qu'une startup a obtenu des capitaux et examiner comment, pourquoi et auprès de qui ces fonds ont été levés. Une évaluation rigoureuse distingue, au sein du portefeuille, les allocations de croissance offensives des tours de transition défensifs, en évaluant le degré de découverte des prix par le marché externe derrière chaque ajustement de valorisation.
Un réinvestissement offensif intervient lorsqu'un investisseur existant exerce ses droits de maintien de participation aux côtés d'un nouvel investisseur chef de file indépendant et réputé qui fixe un prix aux conditions de pleine concurrence. Cela valide l'adéquation produit-marché et l'expansion commerciale. À l'inverse, un réinvestissement défensif est déployé pour prolonger la marge de manœuvre financière d'un actif par ailleurs solide mais confronté à un obstacle opérationnel temporaire ou à un contexte de levée de fonds défavorable.[1]
Composition du syndicat et validation par l'investisseur chef de file
Une véritable validation de marché exige un investisseur chef de file objectif qui valorise le tour de table sans biais lié à une participation antérieure. Lorsque les investisseurs historiques mènent eux-mêmes le tour de Série A ou de Série B de leur propre entreprise en portefeuille, la valorisation qui en résulte ne peut être considérée comme un prix de marché aux conditions de pleine concurrence. Les équipes de due diligence doivent vérifier si les étapes clés de réinvestissement ont été validées par des fonds multi-stades de premier plan ou orchestrées en interne pour différer des dépréciations d'actifs.
- Auditer l'indépendance de l'investisseur chef de file : Confirmer si les nouveaux tours sont menés par des fonds institutionnels tiers sans conflit d'intérêts plutôt que par des investisseurs historiques.
- Catégoriser la finalité du capital : Différencier le déploiement offensif au prorata dans les entreprises du premier décile des chèques défensifs de préservation du capital dans les actifs à la traîne.
- Appliquer une discipline stricte sur les réserves : Vérifier que le gérant limite les injections de capitaux défensives à une politique de réserve rigoureuse (en réservant généralement du capital pour au plus un tour relais par position clé).
- Évaluer les mécanismes de découverte des prix : Distinguer les tours de capitaux propres valorisés avec de nouvelles catégories d'actions des obligations convertibles assorties de plafonds de valorisation non vérifiés.
Ce que les fonds doivent présenter : la liste des éléments probants
Les allocataires institutionnels attendent désormais des gérants de fonds de capital-risque une transparence totale sur leurs modèles d'allocation des réserves, leurs trajectoires historiques de progression et leurs méthodologies de valorisation. Les données de référence montrent que les fonds de capital-risque des millésimes antérieurs à 2022 déployaient généralement entre 47 % et 60 % de leur capital au cours des deux premières années de vie du fonds, conservant le solde pour les engagements de suivi.[2] Les allocataires doivent vérifier si ces réserves restantes sont allouées de manière systématique aux actifs gagnants ou épuisées par des plans de sauvetage défensifs.
Un gérant de fonds conforme doit fournir des états financiers audités selon les normes GAAP, en respectant rigoureusement les directives de la hiérarchie de la juste valeur de l'ASC 820. Les gérants de fonds doivent communiquer des états financiers annuels audités dans les 120 jours suivant la clôture de l'exercice fiscal, prouvant que les valeurs liquidatives déclarées reflètent des métriques de transactions observables ou des multiples de marché calibrés plutôt que des modèles internes agressifs. Plus de 87 % des allocataires institutionnels rejettent les gérants de fonds potentiels lorsque la due diligence opérationnelle révèle des politiques de valorisation déficientes ou un suivi opaque du portefeuille.
Documents requis dans la data room
Pour vérifier rigoureusement la qualité du portefeuille, les professionnels de l'investissement doivent exiger l'accès aux documents sources qui étayent le discours présenté dans le pitch deck. L'évaluation des primes de valorisation de l'IA et des taux élevés de progression nécessite de recouper les tables de capitalisation et les lettres d'intention avec les registres comptables du fonds.
- Tables de capitalisation détaillées : états complets de l'actionnariat indiquant la dilution post-money, l'élargissement des pools d'options et les mécanismes de conversion à travers tous les tours de table.
- Registres d'allocation des réserves : modèles de suivi au niveau du fonds documentant le montant des premiers tickets, les réserves de réinvestissement allouées par actif et le dry powder restant pour les étapes ultérieures.
- Term sheets et pactes d'actionnaires : documents juridiques de transaction détaillant les préférences de liquidation, les clauses de dividendes, les droits de rachat et les clauses de pay-to-play.
- Procès-verbaux des comités de valorisation et mémos de calibrage : mémos de conformité ASC 820 justifiant les réévaluations à la hausse des actifs et documentant la méthodologie appliquée aux tours stables ou à la baisse.
Tableau des signaux d'alerte : tours internes, bridges et faux positifs
Les allocataires de capitaux doivent identifier systématiquement les signaux d'alerte indiquant que le taux de réinvestissement déclaré d'un fonds de venture capital masque une détérioration du portefeuille. Le tableau structuré suivant propose une analyse comparative des mécanismes de suivi courants, de leur apparence superficielle et des risques opérationnels sous-jacents qu'ils révèlent.
| Structure de financement | Signal superficiel | Réalité opérationnelle sous-jacente | Étape de vérification en due diligence |
|---|---|---|---|
| Tour de table valorisé (Lead indépendant) | Hausse substantielle de valorisation et traction commerciale validée. | Véritable découverte du prix de marché avec des conditions de pleine concurrence et un product-market fit avéré. | Confirmer que le nouveau lead institutionnel a apporté la majeure partie du volume du tour plutôt qu'une allocation symbolique. |
| Extension interne menée par les investisseurs historiques | Valorisation maintenue ou rehaussée sans validation externe. | Investisseurs existants protégeant des valorisations comptables antérieures ou évitant des dépréciations avant une levée de fonds. | Auditer les pactes d'actionnaires et inspecter la table de capitalisation pour vérifier la participation d'investisseurs externes. |
| Obligation convertible non valorisée / SAFE | Prolongation de la marge de trésorerie sans dilution explicite ni stigmatisation liée à un tour à la baisse. | Découverte de valorisation différée, indiquant une incapacité à attirer un investisseur externe pour fixer le prix. | Vérifier les dates d'échéance, la capitalisation des intérêts et les déclencheurs de taux de décote dans les data rooms. |
| Tour en actions de préférence structuré (Liquidation senior) | Valorisation post-money affichée préservée ou modérément augmentée. | Valeur des actions ordinaires subordonnées lourdement diluée par des structures de préférence multiples ou participantes. | Examiner les modèles de cascade de distribution pour mesurer la dépréciation des actions ordinaires selon divers scénarios de sortie. |
| Réévaluations agressives basées sur des modèles internes (Mark-to-Model) | TVPI non réalisé élevé dans des secteurs émergents comme l'IA et la deep tech. | Gains latents déconnectés de la croissance des revenus, de la pérennité de l'ARR ou des fondamentaux de flux de trésorerie. | Recouper les paramètres de valorisation ASC 820 avec les multiples de valorisation boursiers des pairs du secteur. |
Implications pratiques pour les acheteurs secondaires et les LPs
Pour les acheteurs secondaires évaluant des parts de fonds LP ou des positions secondaires directes, la due diligence du taux de suivi est essentielle pour déterminer une décote appropriée. Lorsque la valeur non réalisée d'un fonds est concentrée sur des actifs maintenus à flot par des extensions internes et des obligations relais non valorisées, la valeur liquidative déclarée comporte souvent un lourd passif structurel. La valorisation sur le marché secondaire doit intégrer la probabilité de dilutions futures ou de dépréciations lors de prochains tours à la baisse lorsque ces entreprises seront confrontées au marché externe.
Les investisseurs réalisant des transactions secondaires en venture capital doivent examiner avec rigueur l'ancienneté et les conditions de participation des tours de réinvestissement récents. Si des capitaux late-stage sont entrés via des tranches structurées assorties de préférences de liquidation seniors, multiples ou participantes, les catégories d'actions antérieures détenues par des fonds early-stage risquent de ne percevoir que des montants minimes lors de sorties de taille modeste. Les équipes de due diligence doivent modéliser les cascades de distribution de sortie selon des seuils de rendement prudents plutôt que de se fier aux valorisations post-money faciales.
Auditer la qualité des co-investisseurs et la marge de réinvestissement
Un volet essentiel de la due diligence secondaire consiste à évaluer la surface financière des partenaires du syndicat. Les startups soutenues par des syndicats dont les réserves de fonds sont épuisées s'exposent à un risque élevé de liquidation brutale si le contexte macroéconomique se durcit. Les allocataires doivent s'assurer que les co-investisseurs disposent de réserves non allouées suffisantes pour soutenir l'entreprise lors des cycles de développement ultérieurs sans imposer de restructurations punitives.
- Exécuter des simulations de cascade de distribution : modéliser les produits de liquidité selon plusieurs scénarios de sortie afin de mesurer la protection structurelle contre les risques baissiers pour les catégories d'actions existantes.
- Analyser le dry powder du syndicat : croiser les cycles de vie des fonds des co-investisseurs pour évaluer si les partenaires clés du syndicat disposent encore du capital nécessaire pour défendre l'entreprise.
- Appliquer une décote aux valorisations internes : appliquer des décotes de valorisation aux actifs dont le dernier tour de financement n'a pas fait l'objet d'une tarification par un tiers indépendant.
- Inspecter les clauses de gouvernance : vérifier les dispositions de protection, les modifications relatives aux sièges au conseil d'administration ou les clauses d'entraînement (drag-along) accordées lors des récents tours relais.
Comment Plausity soutient le workflow
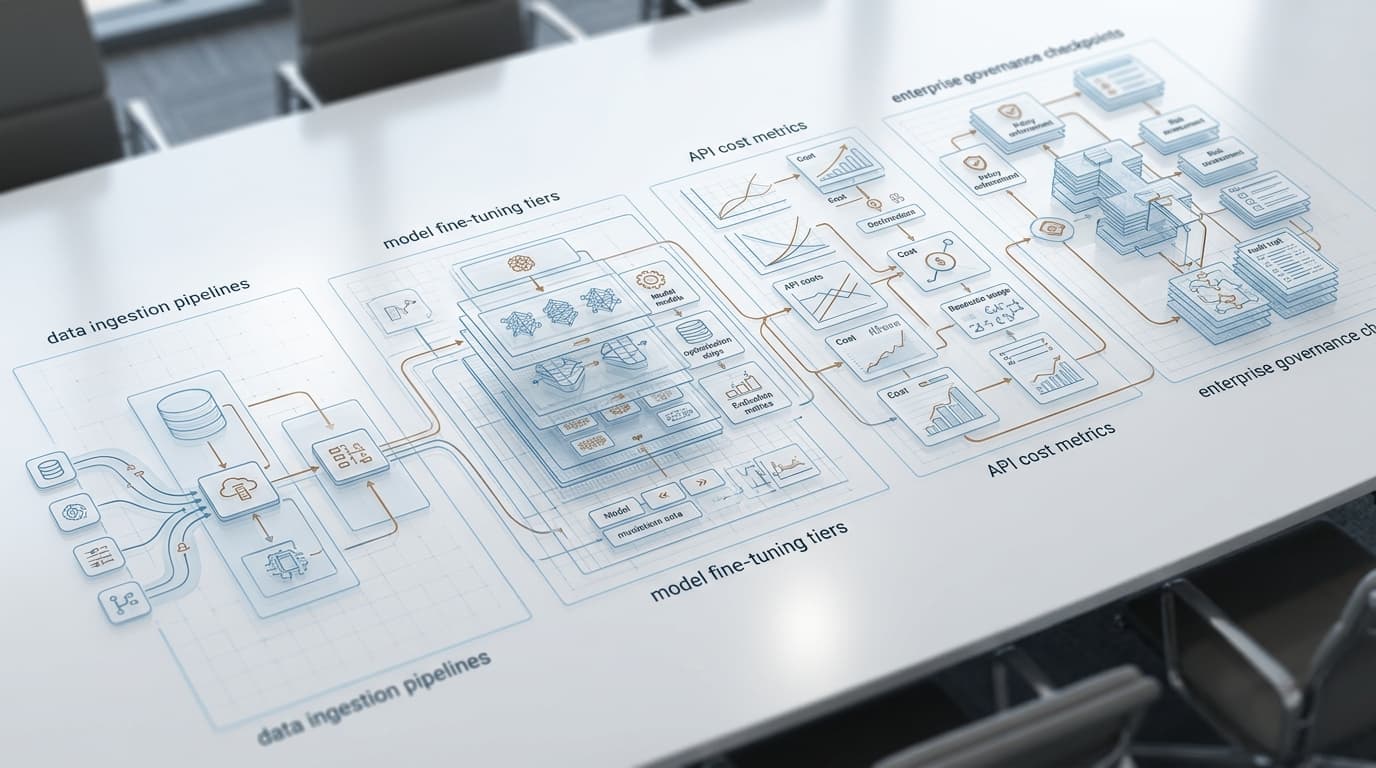
Mener une vérification approfondie des taux de suivi sur des centaines d'entreprises en portefeuille et des data rooms complexes requiert une solution d'analyse automatisée robuste. Plausity fournit aux professionnels de l'investissement les outils nécessaires pour auditer les historiques de financement, analyser les term sheets complexes et démasquer les valorisations artificielles avec une traçabilité totale des sources.
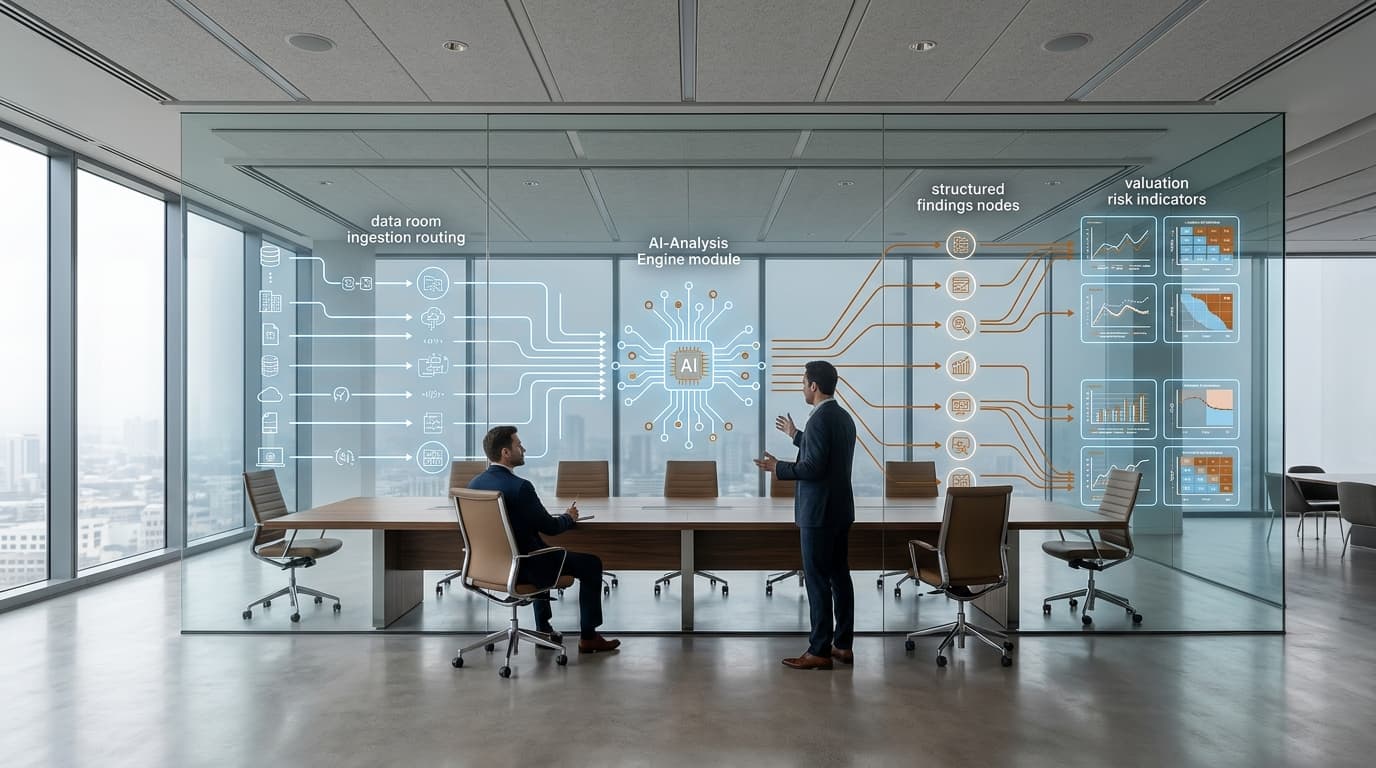
Grâce à l'ingestion automatisée de data rooms, la plateforme analyse les data rooms électroniques en quelques minutes, extrayant les tables de capitalisation, les instruments convertibles et les états financiers à partir de formats hétérogènes. Son moteur d'analyse IA croise les clauses juridiques avec les registres comptables du fonds, identifiant instantanément les écarts entre les valorisations déclarées et la documentation contractuelle.
La fonctionnalité Findings & Risk Intelligence du système opère aux côtés du Risk Radar pour signaler les clauses structurées, telles que les tranches de séniorité, les dispositions de pay-to-play et la couverture en warrants qui faussent la valorisation des fonds propres. En reliant chaque observation directement aux documents sources primaires, la plateforme permet aux équipes de transaction de vérifier si la dynamique de réinvestissement reflète une véritable validation par le marché ou un déploiement défensif des réserves.
Comment intégrer cette approche dans votre prochain processus de due diligence
Pour protéger les portefeuilles d'investissement contre des valorisations déformées, les allocataires doivent intégrer des vérifications structurées du suivi des tours de table dans chaque questionnaire standard de due diligence et routine de suivi. Suivez cette liste de contrôle opérationnelle lors de votre prochaine évaluation de GP ou transaction secondaire :
- Exiger une ventilation granulaire des tours de financement : Imposer aux gestionnaires de fonds de classifier chaque tour historique selon qu'il s'agit d'un tour valorisé mené par un tiers, d'un tour mené par des investisseurs historiques ou d'un instrument convertible non valorisé.
- Auditer la discipline d'allocation des réserves : Examiner les registres de flux de trésorerie du fonds pour confirmer que les réserves de réinvestissement sont concentrées sur les participations les plus prometteuses plutôt que sur des tours de relais sous-performants.
- Extraire et modéliser les préférences structurées : Examiner tous les pactes d'actionnaires et contrats d'émission d'actions de préférence pour identifier les clauses de liquidation préférentielle avec participation, les droits de rachat et les mécanismes d'ajustement de dividendes.
- Standardiser la collaboration et la génération des livrables : Coordonner les axes de travail de due diligence au sein d'un espace de travail partagé et générer des rapports de conclusions prêts pour audit à destination des comités d'investissement.
En remplaçant la dépendance passive aux taux de suivi globaux par une vérification systématique fondée sur les documents sources, les allocataires peuvent évaluer le risque avec précision, identifier les meilleurs gestionnaires de fonds et prémunir leur capital contre les valorisations artificiellement gonflées.