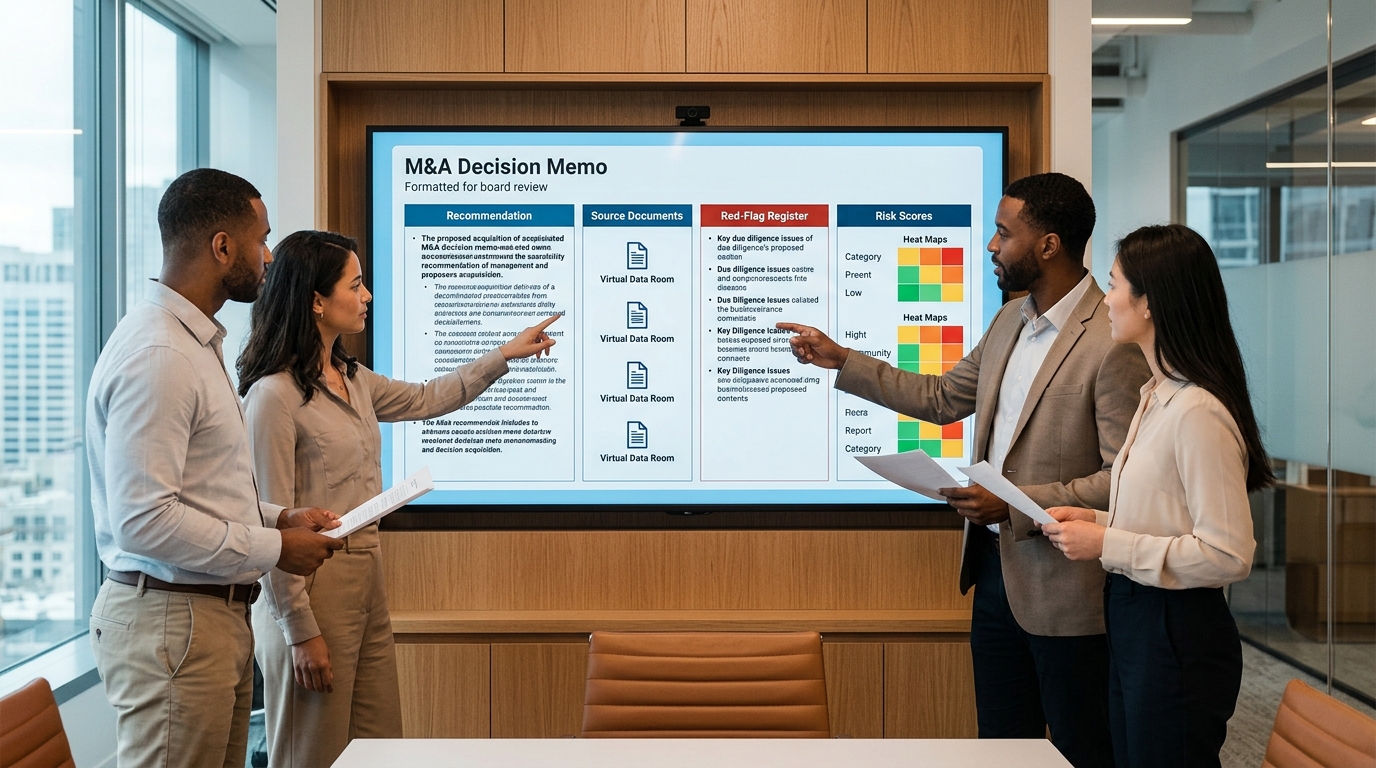
O que é, na verdade, um documento de decisão de M&A pronto para o conselho
Um documento de decisão de M&A pronto para o conselho é um entregável de due diligence que converte constatações fragmentadas de data rooms, relatórios de consultores e sessões com a gestão numa única recomendação defensável que o conselho pode aprovar ou rejeitar, com cada afirmação material rastreável a uma fonte subjacente. Não é um resumo do que foi encontrado. É um argumento sobre o que as constatações significam para a transação, estruturado de modo a que um administrador que nunca viu o data room possa interrogá-lo, desafiá-lo e, se a transação for questionada mais tarde, defender ter nele confiado.
A anatomia padrão
Os formatos variam consoante a empresa, mas os componentes essenciais são consistentes. Um documento de decisão que resiste ao escrutínio do conselho contém:
Recomendação executiva e a aprovação solicitada: o que se pede ao conselho para aprovar, enunciado antes do argumento, com quaisquer delegações e condições explícitas.
Tese da transação: porquê este ativo, porquê agora, e o que tem de ser verdade para a transação criar valor.
Valuation e condições: preço, estrutura e como as constatações da due diligence os influenciaram.
Fatores de risco: constatações materiais pontuadas quanto ao impacto, cada uma com um responsável e uma justificação de mitigação ou aceitação.
Rasto de evidências: a fonte por trás de cada afirmação material, rastreável do documento do data room à frase do memorando.
O formato não é cerimónia. Num inquérito a investidores profissionais realizado para o relatório de investigação da Addepar com a iniciativa Long-Term Investing de Stanford, 97% dos inquiridos reportaram um modelo e processo formais de memorando de investimento, e 78% das suas empresas exigem aprovação do memorando antes de qualquer investimento.[1] Para o responsável pelo projeto de M&A corporativo que prepara o dossiê para o conselho, a implicação prática é que o documento de decisão é um artefacto de governação e não uma apresentação-resumo: é o registo do que o conselho sabia, do que lhe foi comunicado e em que se baseou quando aprovou.
Memorando de decisão vs memorando do IC: o que muda quando o público é o conselho
Um memorando de comité de investimento e um memorando de decisão para o conselho descrevem a mesma transação a posições fiduciárias diferentes. O memorando do IC é escrito para investidores pares que partilham o vocabulário de avaliação, conhecem o contexto da carteira e podem presumir-se leitores do modelo financeiro. Um memorando para o conselho é escrito para administradores que devem deveres à empresa e aos seus acionistas, que normalmente não têm contexto da equipa de transação e cuja aprovação pode um dia ser examinada sob escrutínio legal. O conteúdo não transita bem entre os dois sem uma reescrita deliberada.
O enquadramento fiduciário
Os administradores têm deveres de diligência e de lealdade no contexto de M&A. O dever de diligência exige que os administradores estejam informados e exerçam zelo adequado e boa-fé nas suas decisões; o dever de lealdade exige que atuem no melhor interesse da sociedade.[2] O ambiente de litígios explica por que razão o processo documentado importa: os advogados dos autores entraram com ações em 84% de todas as transações de M&A anunciadas em 2015 e avaliadas em mais de 100 milhões de dólares.[3] Um processo documentado e informado é aquilo a que os conselhos apontam quando uma transação é posteriormente questionada, e o memorando de decisão é a peça central desse registo.
As reescritas de que um memorando do IC precisa antes de chegar ao conselho
Alternativas estratégicas: os conselhos esperam que o registo mostre que as alternativas foram ponderadas, e não apenas o caminho recomendado.
Prontidão para integração: apresentada como critério de decisão com evidências, e não como uma nota de implementação adiada para depois do fecho.
Condições de aprovação: as condições explícitas, delegações e aprovações subsequentes que estão a ser pedidas ao conselho.
Conflitos e processo: quem elaborou a análise, que incentivos tem, e que contributos independentes o conselho recebeu.
Nenhuma destas reescritas altera a diligência subjacente. Alteram a finalidade do documento: passar de persuadir pares a equipar fiduciários.
O rasto de evidências: conclusões fundamentadas em fontes que o conselho pode verificar
As conclusões fundamentadas em fontes são a estrutura que torna um documento de decisão defensável. A regra é simples: cada declaração material do memorando remete para um documento, dado ou contributo de especialista específico, e a proveniência e a versão dessa fonte são preservadas. A cadeia vai do documento da data room, passando pela conclusão extraída, até à afirmação do memorando, de modo a que um administrador possa ir de uma frase na recomendação à cláusula contratual subjacente em dois passos.
Da data room à afirmação do memorando
Na prática, a cadeia é construída, não reconstruída. Ferramentas de análise documental como a AI-Analysis Engine leem e cruzam o corpus e associam cada conclusão à sua fonte, enquanto a disciplina de proveniência de dados mantém o histórico de versões intacto à medida que os documentos são atualizados durante a transação. Quando uma afirmação assenta numa representação da gestão em vez de num documento, a lacuna é assinalada explicitamente como uma lacuna de evidência, juntamente com o que a fecharia. Os conselhos perdoam perguntas em aberto; não perdoam afirmações apresentadas como resolvidas que não o estavam.
A cadeia de evidências: cada alegação do memorando remonta a um documento-fonte, e cada lacuna é assinalada em vez de ser dissimulada. · Gerado por IA
A rastreabilidade também protege a equipa de transação. O briefing da Addepar e de Stanford descreve os memorandos como artefactos datados das premissas e da lógica em que um investidor se baseou, e que são revisitados quando as transações têm um desempenho inferior.[1] Quando as premissas são rastreáveis, uma análise post-mortem examina a decisão no seu contexto; quando não são, examina as pessoas. Achados e rascunhos de memorandos com controlo de versões, mantidos junto das suas fontes, conforme descrito na prática de, são o que torna essa distinção real.
Registos de sinais de alerta e pontuação ajustada ao risco
Um registo de sinais de alerta transforma uma lista de achados num instrumento de decisão. A distinção importa porque, como os profissionais de M&A costumam dizer, a due diligence raramente falha na descoberta: os documentos são lidos e os problemas são encontrados. A due diligence falha na consequência, quando um relatório chega com dezenas de achados e ninguém disse o que qualquer deles significa para a transação.
O registo pontua cada achado segundo a materialidade, o impacto financeiro, a exposição legal e a relevância para a transação, e depois atribui uma disposição. Um relatório que não ordena os achados em categorias, com um responsável nomeado e um plano para o primeiro dia, é uma lista de leituras e não um documento de decisão.
A apresentação ajustada ao risco é o passo final. As exposições quantificadas devem refluir para a economia da transação, o preço de compra, a estrutura de escrow e indemnizações, e as condições de aprovação, em vez de ficarem num parágrafo genérico de risco que o conselho lê sem parar. É aqui que uma pontuação estruturada, como a capacidade Risk Radar, mantém o registo consistente entre as frentes de trabalho, e onde o relatório de sinais de alerta o mantém actualizado à medida que os achados evoluem.
O que as equipas de transação devem testar antes de o memorando chegar ao conselho
Antes de o memorando avançar, a equipa de transação deve testar o documento da forma como um administrador o fará. Três testes apanham a maioria das falhas.
Testar a tese contra evidências sólidas de sinergias. Os conselhos de administração são explicitamente aconselhados a perguntar que evidências sólidas indicam que as sinergias se concretizarão.[2] Se o caso de sinergias se basear em projeções da gestão, o memorando deve dizê-lo e mostrar o que as suporta de forma independente.
Testar a prontidão de integração como critério formal de decisão. Estudos sugerem que entre 60% e 90% das transações de M&A não atingem as suas metas de valor originais, sendo os desafios de integração e execução citados como causa principal.[4] Um memorando que trate a integração como um posfácio convida o conselho a aprovar uma tese que a organização não consegue executar.
Testar o documento quanto a viés dos autores, conflitos não divulgados e conclusões sem responsável atribuído. O briefing da Addepar e de Stanford observa que os autores podem inclinar a balança ao desvalorizar ou omitir detalhes, e que as estruturas de incentivos moldam o rigor do memorando.[1] Cada conclusão material deve ter um responsável, e cada autor com interesse no fecho do negócio deve estar visível no registo.
Um quarto teste é mecânico, mas decisivo: verificar se o rasto de evidências sobrevive a verificações pontuais. Retire cinco afirmações materiais ao acaso e rastreie cada uma até à sua fonte. Se a cadeia se romper numa verificação pontual, romper-se-á sob o escrutínio do conselho, que é o padrão que a diligência baseada em evidências existe para cumprir.
Como a Plausity suporta o fluxo de trabalho
O workspace é um ambiente colaborativo de IA para due diligence que suporta este fluxo de trabalho, desde os documentos brutos até um documento de decisão defensável. Ele estrutura e acelera o trabalho dos profissionais que tomam a decisão; não substitui o seu julgamento.
O Data Room Ingestion conecta-se à sala de dados virtual e processa contratos, folhas de cálculo e modelos financeiros em minutos, para que as conclusões se acumulem contra as fontes desde a primeira semana de um negócio.
O AI-Analysis Engine lê, interpreta e cruza milhares de documentos e pontos de dados para produzir análises fundamentadas nas fontes, com rastreabilidade ao material subjacente.
O Risk Radar avalia as conclusões quanto à materialidade, impacto financeiro, exposição legal e relevância para o negócio, destacando os riscos que pertencem ao registo do conselho.
O Report Builder elabora entregáveis estruturados com rastreabilidade total às fontes, para que o dossiê do conselho e as evidências por trás dele permaneçam sincronizados.
O Collaboration Hub coordena frentes de trabalho e revisão por especialistas, mantendo as conclusões alinhadas entre equipas internas e consultores externos.
Para sócios de consultoria e profissionais de investimento que preparam a due diligence para decisores, o mesmo workspace suporta empresas de consultoria de M&A e fundos de VC e PE que trabalham segundo o padrão descrito neste artigo. Criado para as equipas de investimento e de negócios de hoje, e de confiança de mais de 200 empresas.
Como aplicar isto no seu próximo fluxo de due diligence
A sequência abaixo funciona num negócio real e não depende de nenhum conjunto de ferramentas específico. As capacidades descritas acima mapeiam-se sobre ela, mas a disciplina é o que importa.
Ingira a sala de dados cedo, para que as conclusões se acumulem contra as fontes desde o início, em vez de serem reconstruídas na última semana.
Construa o registo de sinais de alerta à medida que as conclusões surgem, pontuando cada uma quanto à materialidade, impacto financeiro, exposição legal e relevância para o negócio.
Atribua um responsável identificado e um plano para o primeiro dia a cada conclusão material, com a sua disposição (impedimento do negócio, renegociação de preço, mitigação, aceitação) registada.
Redija o memorando para o conselho a partir das conclusões fundamentadas nas fontes, com o rasto de evidências intacto, sinalizando cada afirmação que se baseie numa declaração da gestão em vez de um documento.
Teste sob pressão a tese, os conflitos dos autores e a prontidão de integração antes da submissão, e verifique pontualmente a cadeia de evidências numa amostra de afirmações materiais.
Conduzido desta forma, o documento de decisão deixa de ser uma obrigação de reporte e torna-se o que os conselhos realmente precisam: um registo do que foi encontrado, o que isso significa e por que a recomendação decorre das evidências. É isso que torna uma aprovação defensável, na sala do conselho e depois.
Fontes
- [1] longterminvesting.stanford.edu — https://longterminvesting.stanford.edu/sites/g/files/sbiybj23856/files/media/file/addepar-investment-memos-and-decision-making.pdf
- [2] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2015/09/07/role-of-the-board-in-ma
- [3] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2016/08/19/the-recent-decline-in-legal-challenges-to-ma-deals/
- [4] deloitte.com — https://www.deloitte.com/lu/en/our-thinking/future-of-advice/post-transaction-integration.html


