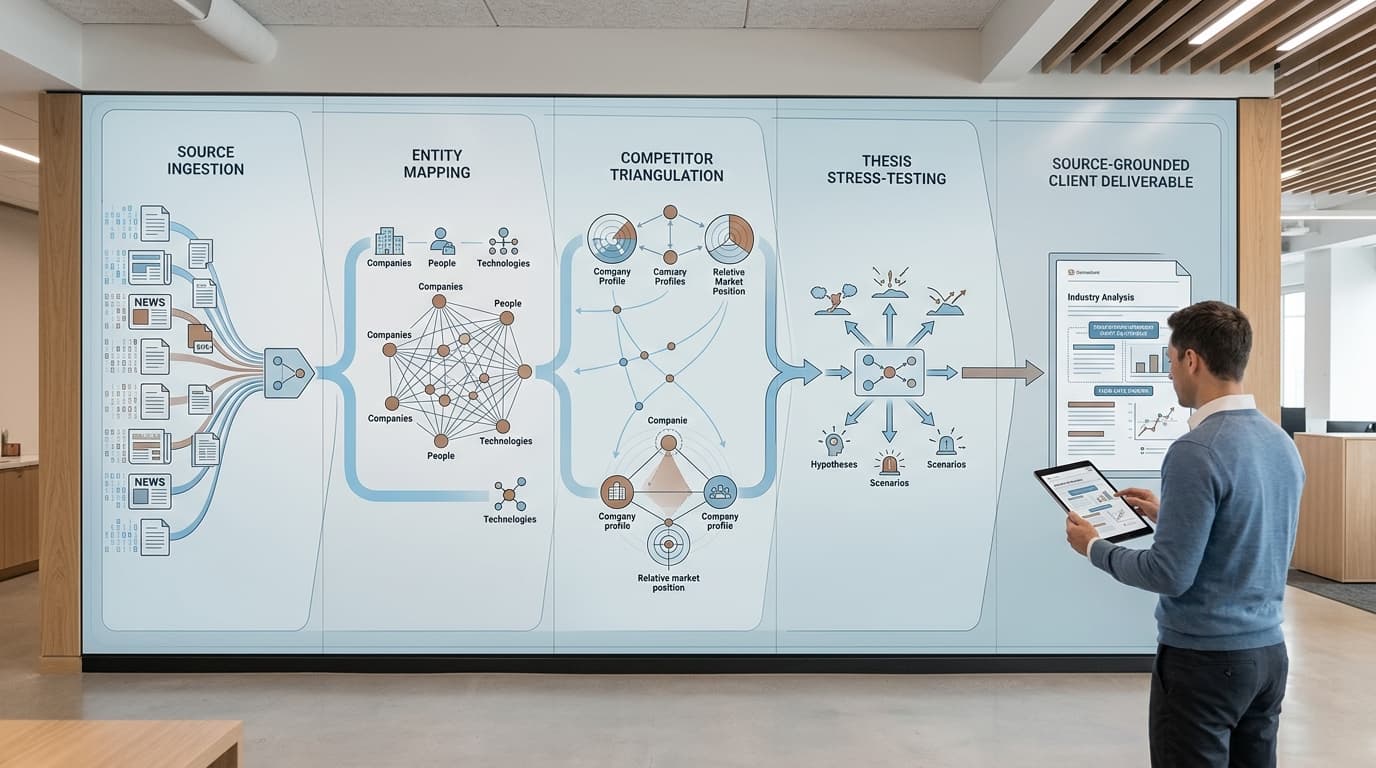
Dlaczego zdyscyplinowana ocena listy skróconej jest dziś ważna
Ocena listy skróconej to ustrukturyzowana ewaluacja, która uszeregowuje zidentyfikowane cele przejęcia pod kątem dopasowania strategicznego, profilu finansowego i wykonalności, zanim wzrosną koszty potwierdzającego due diligence. To dyscyplina, która zamienia długą listę zidentyfikowanych spółek w obronialną listę skróconą: każdy cel jest testowany według tych samych kryteriów, na tych samych dowodach, z jasnymi regułami określającymi, kiedy przerwać. Gdy cel został już zidentyfikowany, wąskim gardłem rzadko jest pozyskiwanie kandydatów. Jest nim uporządkowanie: jak szybko zespół rozwoju korporacyjnego potrafi zorganizować dostępne dowody, porównać kandydatów na porównywalnych warunkach i zdecydować, którzy z nich zasługują na głębsze due diligence.
Kontekst rynkowy dodaje temu ostrości. W 2025 r.[1] ogłoszono globalnie 63 transakcje wyceniane powyżej 10 mld dolarów, a wolumen M&A w USA zbliżył się do 2,3 biliona dolarów, co oznacza wzrost o 49% w stosunku do poprzedniego roku.[2] Wartość koncentruje się też na szczycie: jedna trzecia (33%) całkowitej wartości transakcji w USA w 2025 r. pochodziła zaledwie z 20 bardzo dużych transakcji, co Deloitte odczytuje jako szerokie możliwości dla przygotowanych kupujących i sprzedających na rynku małym i średnim. Dla zespołu rozwoju korporacyjnego oznacza to, że dobrze przygotowane, dobrze przebadane cele z rynku średniego przyciągają wielu zainteresowanych kupujących, a okno między identyfikacją a procesem konkurencyjnym jest krótkie. Właśnie dlatego analiza rynku przed przejęciem prowadzona jest równolegle z oceną, a nie po niej.
To właśnie asymetria kosztów sprawia, że dyscyplina wstępnej selekcji jest najtańszym filtrem ryzyka w całym cyklu życia transakcji. Liczne badania sugerują, że 70–90% przejęć nie spełnia oczekiwań, a porażki wynikają z dających się zidentyfikować błędów w wyborze celu, due diligence i ocenie synergii, a nie ze złego szczęścia.[3] Ustrukturyzowany screening pochłania dni pracy analityka. Nieudana integracja pochłania lata uwagi kadry zarządzającej, a w udokumentowanych przypadkach miliardy odpisów. Screening jest miejscem, w którym tę asymetrię się wykorzystuje: im wcześniej zatrzyma się słaby cel, tym więcej budżetu na due diligence, siły negocjacyjnej i zasobów zarządczych pozostaje dla celów, które przetrwają selekcję.
Jeden punkt definicyjny porządkuje wszystko, co następuje. Niniejszy artykuł zaczyna się po etapie identyfikacji: uniwersum celów jest już zmapowane, lista wstępna istnieje, a pytanie nie brzmi już „gdzie szukać”, lecz „który z zidentyfikowanych celów pchnąć dalej”. Screening to nie sourcing i żadna karta ocen nie uratuje uniwersum, które nigdy nie zostało właściwie zbudowane. To, co screening może — jeśli jest dobrze przeprowadzony — to zapobiec dwóm klasycznym błędom przy tworzeniu krótkiej listy: awansowaniu celu, bo jego narracja była przekonująca, oraz odrzuceniu silnego celu, bo jego dokumentacja była mniej uporządkowana niż dokumentacja konkurenta.
Proces krótkiej listy: dwuetapowy framework selekcji
Najbardziej niezawodne procesy tworzenia krótkiej listy są zbudowane jako bramki etapowe, a nie pojedynczy przegląd. Celem pierwszej bramki jest szybkość połączona z dyscypliną: szybki screening eliminujący cele, które nie spełniają wymogów podstawowych, tak aby zdolności analityczne zespołu koncentrowały się na kandydatach, którzy realnie mogą sprostać wymaganiom. Celem drugiej bramki jest głębia: skoncentrowana analiza biurkowa ocalałych, która prowadzi do decyzji „dalej albo pauza”. W przypadku większości decyzji dotyczących krótkiej listy wystarczająca jest skoncentrowana analiza biurkowa trwająca około dwóch tygodni; istotą frameworku nie jest opóźnianie due diligence, lecz upewnienie się, że potwierdzające due diligence zostanie poświęcone celom, które na nie zasłużyły.
Etap pierwszy: szybki screening
Szybki screening mieści się na jednej stronie na cel i weryfikuje trzy rzeczy. Po pierwsze, dopasowanie do karty zadań: czy cel mieści się w zdefiniowanych segmentach, geografiach i przedziale wielkości strategii przejęć, czy jest to po prostu przekonująca firma, która akurat nie ma związku z tezą? Po drugie, wiarygodność tezy wartości: czy zespół potrafi w dwóch zdaniach określić, skąd pochodzi wartość, i czy rzeczywisty profil celu wspiera to stwierdzenie? Po trzecie, ograniczenia przedsiębiorstwa: czy istnieje realistyczna ścieżka regulacyjna i czy skala, technologia lub struktura organizacyjna celu odpowiadają zdolnościom integracyjnym nabywcy? Cel, który nie spełnia któregokolwiek z tych trzech warunków, jest tutaj zatrzymywany, a powód zostaje odnotowany.
Etap drugi: pogłębiony screening według pięciu wymiarów
Cele, które przetrwają, przechodzą do pogłębionego screeningu obejmującego pięć wymiarów oceny konsekwentnie stosowanych przez praktyków. Każdy wymiar jest oceniany według zdefiniowanych kryteriów i ważony przed rozpoczęciem analizy, tak aby wagi odzwierciedlały strategię, a nie to, który cel ma najbardziej perswazyjnego orędownika.
Dopasowanie strategiczne lub komplementarność: wzmocnienie kompetencji, pokrycie klientów lub kanałów oraz to, jak pozycja celu uzupełnia pozycję nabywcy.
Profil finansowy: jakość przychodów, struktura marż, wzorzec wzrostu oraz wiarygodność obrazu finansowego stojącego za tezą.
Ryzyko koncentracji: uzależnienie od niewielkiej liczby klientów, dostawców lub kontraktów oraz to, co dzieje się z tymi relacjami przy zmianie kontroli.
Ekspozycja regulacyjna i ESG: ścieżka antymonopolowa, zgody branżowe oraz zobowiązania środowiskowe, społeczne lub ładu korporacyjnego, które mogłyby opóźnić transakcję lub zmienić jej wycenę.
Wykonalność: gotowość sprzedającego, realistyczny przedział wyceny w stosunku do wymagań zwrotu nabywcy oraz obciążenie integracyjne.
Dwie decyzje projektowe decydują o tym, czy framework faktycznie filtruje. Pierwsza to jawne kryteria odrzucenia, uzgodnione przed otwarciem dokumentacji: konkretne, obserwowalne warunki — na przykład pojedynczy klient przekraczający zdefiniowany udział w przychodach lub oczekiwania wyceny daleko wykraczające poza model zwrotu — które natychmiast zatrzymują screening, zamiast czekać trzy tygodnie analizy. Druga to dyscyplina punktowania: wagi ustalone z wyprzedzeniem, oceny udokumentowane wraz z leżącymi u ich podstaw dowodami oraz zasada, że każdy cel przechodzący do potwierdzającego due diligence ma pisemną tezę, której pogłębiony screening w istotny sposób nie podważył. Zespoły, które pomijają te decyzje, zwykle odkrywają na etapie integracji — już za jej cenę — to, co screening miał ujawnić w pierwszym tygodniu.
Zbieranie dowodów: czego żądać i jak to uporządkować
Na etapie krótkiej listy żadna wirtualna sala danych nie została jeszcze otwarta na dobre, a baza dowodowa jest celowo lżejsza niż przy potwierdzającym due diligence. Celem jest porównywalność: każdy cel z krótkiej listy jest oceniany według tego samego pakietu zapytań, tak aby różnice w rankingu odzwierciedlały różnice między firmami, a nie różnice w tym, jak starannie złożono każdą dokumentację. Standardowy pakiet zapytań dla screeningu obejmuje następujące elementy.
Trzy lata danych historycznych finansowych plus ostatnie dwanaście miesięcy, na spójnej podstawie.
Przychody według segmentów, linii produktowych lub kohort klientów — w zależności od tego, jak firma faktycznie się dzieli.
Analiza kluczowych klientów: koncentracja przychodów, warunki umów i terminy odnowień dla największych kontrahentów.
Zatrudnienie według funkcji, w tym istotne korzystanie z podwykonawców.
Historia nakładów inwestycyjnych, podzielona tam, gdzie to możliwe, na wydatki utrzymaniowe i rozwojowe.
Uproszczony widok przepływów pieniężnych, aby sprawdzić, czy zgłaszane wyniki przekładają się na gotówkę.
Profil podatkowy: podmioty, jurysdykcje oraz wszelkie otwarte audyty lub historyczne zobowiązania.
Kluczowe umowy: porozumienia z klientami i dostawcami zawierające klauzule zmiany kontroli lub wyłączności.
Ujawnienie sporów, postępowań sądowych i zobowiązań warunkowych, nawet jeśli wstępnych.
Uporządkuj to w wielokrotnego użytku szablon, aby porównanie było mechaniczne, a nie narracyjne. Każdy cel otrzymuje ten sam szablon: te same pozycje, te same definicje (co liczy się jako przychody powtarzalne, co jako kluczowy klient) i te same pola punktacji, które zasilają kartę oceny dopasowania strategicznego opisaną w następnej sekcji. Wspólny szablon zmienia też zachowanie zespołu. Gdy pola są ustalone, analitycy zbierają dane według szablonu, zamiast podążać za tym, na co akurat kładzie nacisk prezentacja zarządu celu, a ostateczne porównanie obok siebie opiera się na wspólnej bazie dowodów.
Trzecim elementem jest jawne śledzenie luk w danych. Na etapie wstępnej selekcji część danych nie będzie istnieć, część dotrze późno, a część dotrze w formie, która nie odpowiada na postawione pytanie. Dyscyplina polega na rejestrowaniu każdej luki jako nazwanego punktu, z właścicielem i planem, jak potwierdzające due diligence ją zamknie, zamiast pozwalać, aby dziurę po cichu wypełniło założenie. Niezarejestrowana luka nie znika; staje się niesprawdzonym założeniem wewnątrz tezy, a najtaniej jest ją ujawnić, dopóki zespół może jeszcze się wycofać. Zespoły korzystające z natywnego dla AI środowiska analitycznego mogą zautomatyzować większość tych zadań: ingestję materiałów udostępnionych przez cel, ustrukturyzowaną ekstrakcję według szablonu oraz bieżący rejestr tego, co jest udowodnione, a co nie — na przykład dzięki Data Room Ingestion stosowanej do wczesnych zbiorów dokumentów.
Karty oceny dopasowania strategicznego i ocena porównywalnych celów
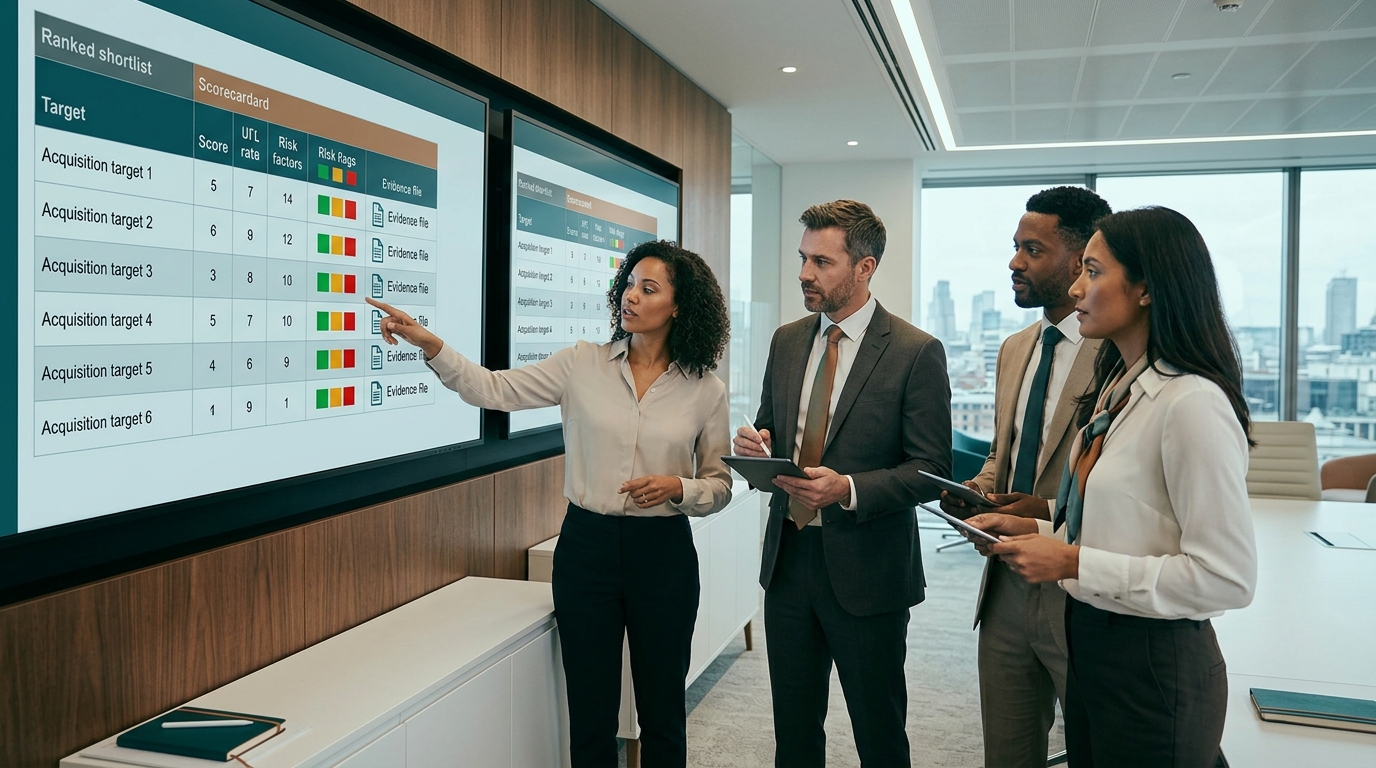
Ważona karta oceny dopasowania strategicznego istnieje po to, aby usunąć urok narracji z rankingu. Zespół definiuje niewielki zestaw kryteriów dopasowania, uzgadnia wagę każdego z nich, zanim jakikolwiek plik celu zostanie otwarty, i ocenia każdy cel z krótkiej listy według tej samej skali, z dowodami przypisanymi do każdej oceny. Kryteria, które mają znaczenie w większości przejęć korporacyjnych, to wzrost kompetencji, sąsiedztwo kanałów lub klientów, komplementarność technologii, głębokość zarządu i wiarygodność synergii. Wagi powinny wynikać ze strategii przejęć, a nie z mistrza ceremonii transakcji: jeśli tezą jest szybkość wejścia na rynek, sąsiedztwo i dostęp do kanałów przeważają nad głębokością technologiczną; jeśli tezą jest przejęcie kompetencji, odwrotnie.
Ważona karta oceny i ranking krótkiej listy: identyczne kryteria i wagi stosowane do każdego celu przed potwierdzającym due diligence. · Wygenerowane przez AI
Budowa karty oceny jest prosta; dyscyplina tkwi w kolejności działań. Wagi są ustalane, zanim zacznie się forsowanie, oceny są dokumentowane wraz ze źródłami, a każda ocena zmieniona w trakcie procesu zmienia się z zapisanym powodem. To chroni selekcję przed najczęstszym zniekształceniem w rozwoju korporacyjnym: celem, który wcześnie zdobywa wewnętrznego sponsora i od tego momentu jest oceniany łagodniej niż jego odpowiedniki. Karta oceny tworzy również ślad audytowy, o który ostatecznie zapyta komitet inwestycyjny lub rada nadzorcza: dlaczego ten cel awansował, a trzy inne zostały zatrzymane, na jakich dowodach i kto je oceniał.
Porównanie obok siebie i test „zbuduj–kup–partner”
Gdy wszystkie cele są ocenione według identycznych kryteriów, krótka lista staje się rankingiem porównawczym, a nie zbiorem osobnych wrażeń. Dwa testy ją wyostrzają. Pierwszy to test obciążeniowy „zbudować czy kupić”: dla każdego celu zapytaj, ile kosztowałoby osiągnięcie tego samego celu strategicznego drogą organicznego rozwoju lub partnerstwa, ile trwa każda z tych ścieżek i czy premia za przejęcie nadal przewyższa alternatywy. Cel, który wygrywa tylko dlatego, że porównania nigdy nie wykonano, nie jest jeszcze celem po przesiewie. Drugi to test typu transakcji: sklasyfikuj każdego kandydata jako dokupienie (tuck-in), platformę wzrostu lub grę konsolidacyjną i sprawdź, czy klasyfikacja odpowiada temu, skąd faktycznie pochodzi wartość. Dokupienie wycenione jak platforma wzrostu albo gra konsolidacyjna oparta na założeniach synergii, których nie jest w stanie udźwignąć, to rozbieżność, którą karta oceny powinna wychwycić, zanim zrobi to wycena.
Efektem tego etapu jest uszeregowana krótka lista z możliwym do obrony uzasadnieniem dla każdego celu: ważona ocena, dowody za nią, klasyfikacja typu transakcji oraz otwarte pytania, na które kolejna faza musi odpowiedzieć. To właśnie ten pakiet sprawia, że późniejsze przekazanie do potwierdzającego due diligence jest szybkie, i to jest standard, według którego należy oceniać dokumentację przesiewową.
Sygnały ostrzegawcze i luki w dowodach, które wcześnie przerywają przesiew
Niektórych ustaleń nie należy zostawiać na potwierdzające due diligence. Celem wcześniejszego spisania sygnałów ostrzegawczych jest usunięcie uznaniowości w momencie odkrycia: gdy przesiew ujawni jeden z nich, domyślną reakcją jest wstrzymanie lub przerwanie, a kontynuacja wymaga wyraźnej, udokumentowanej decyzji w przeciwnym kierunku. Finansowe sygnały ostrzegawcze, które najpewniej zapowiadają kłopoty, są dobrze znane.
Niewyjaśnione skokowe zmiany wzrostu lub marży, których żadna narracja zarządu nie spina z liczbami źródłowymi.
Przychody powiązane z jednym klientem lub z umową zbliżającą się do odnowienia, gdzie zmiana kontroli lub dynamika konkurencyjna zagrażają relacji.
Agresywna kapitalizacja kosztów, która zawyża wyniki i zaniża rzeczywiste koszty operacyjne.
Odkładanie konserwacji lub trwałe niedoinwestowanie nakładów kapitałowych, które zamienia nadwyżkę zysków w zobowiązanie inwestycyjne po zamknięciu transakcji.
Problemy ze zgodnością podatkową lub VAT, w tym struktury, które nie przetrwałyby zmiany właściciela.
Słaba kadra zarządcza poniżej założyciela lub CEO, gdy teza zależy od osób, które mogą nie zostać.
Komercyjne i kadrowe sygnały ostrzegawcze zasługują na równą wagę: odpływ klientów wygładzany w sprawozdaniach finansowych, lejek sprzedażowy skoncentrowany na jednym regionie lub jednym produkcie, uzależnienie od kluczowych osób w technologii czy zarządzaniu handlem oraz sygnały kulturowe pojawiające się we wczesnych spotkaniach z kadrą zarządzającą. Żaden z nich nie dyskwalifikuje automatycznie, ale każdy przenosi ciężar dowodu: cel musi go wyjaśnić dowodami, a nie narracją.
Argumenty za wczesnym reagowaniem są udokumentowane. Analizy nieudanych przejęć wielokrotnie wykazywały, że ostrzeżenia z due diligence były widoczne, ale niedoceniane, i że wiele porażek można było uniknąć, gdyby kierownictwo ich posłuchało.[3] Szczególnie zawyżanie synergii należy do najczęstszych przyczyn rozczarowujących rezultatów — kadra zarządzająca konsekwentnie przeszacowuje synergie i niedoszacowuje wyzwań kulturowych.[3] Przesiew, który traktuje niewyjaśniony skok marży jako powód do zatrzymania, a nie szczegół do wyjaśnienia po podpisaniu umowy, stosuje tę lekcję tam, gdzie kosztuje najmniej.
Zasady eskalacji
Eskalacja powinna być proceduralna, a nie heroiczna. Trzy zasady obejmują większość sytuacji. Po pierwsze, sygnał ostrzegawczy dotyczący kryterium krytycznego zatrzymuje przesiew; wznowić go może wyłącznie udokumentowana decyzja właściciela transakcji. Po drugie, sygnał ostrzegawczy, który nie jest kryterium krytycznym, zamienia się w nazwane pytanie due diligence z przypisanym właścicielem, a cel nie posuwa się naprzód, dopóki pytanie nie ma dołączonego planu. Po trzecie, każdy sygnał ostrzegawczy — rozwiązany lub nie — trafia do rejestru ryzyka, który towarzyszy celowi w potwierdzającym due diligence, dzięki czemu nic odkrytego podczas przesiewu nie zostanie później odkryte na nowo jako niespodzianka.
Przekazanie do potwierdzającego due diligence
Potwierdzające due diligence rozpoczyna się po podaniu listu intencyjnego, gdy kupujący weryfikuje każde założenie zbudowane podczas przesiewu w oparciu o pełny dostęp do data room. Jakość dokumentacji przesiewowej decyduje więc o tym, jak szybko i jak sprawnie przebiegnie ta faza. Dokumentacja oparta na wspólnym szablonie, stałej karcie oceny i jawnym rejestrze luk przekazuje zespołowi due diligence pozycję wyjściową: wiedzą, co zostało poparte dowodami, co przyjęto założeniowo i które pytania są już otwarte. Dokumentacja oparta na rozproszonych notatkach i pamiętanych rozmowach przekazuje im zadanie odbudowy od zera.
Co zawiera sprawne przekazanie
Wypełnioną kartę oceny dopasowania strategicznego, z wagami, ocenami i dowodami stojącymi za każdą oceną.
Teczke dowodową: każdy dokument zebrany podczas przesiewu, zindeksowany według standardowego szablonu.
Otwarte pytania: każdą zarejestrowaną lukę w dowodach, przekształconą w żądanie due diligence lub hipotezę do zweryfikowania.
Rejestr ryzyka: każdy sygnał ostrzegawczy z przesiewu, wraz ze statusem i podjętą decyzją o eskalacji.
Gdy te cztery artefakty są gotowe, podział pracy na strumienie robocze staje się krokiem mechanicznym: strumienie due diligence finansowego, komercyjnego i prawnego due diligence prawnego, technologicznego oraz operacyjnego dziedziczą pytania, które do nich należą, a due diligence potwierdzające zaczyna się od hipotez, a nie od pustej listy zapytań. To właśnie wokół tego procesu zbudowane są ustrukturyzowane platformy due diligence; aby zobaczyć, jak ta sama dyscyplina dowodowa działa w zespołach funduszy i doradców, zobacz przestrzeń roboczą dla funduszy VC i PE oraz dla firm doradztwa M&A.
Gdzie mieści się przestrzeń robocza analizy
Plausity to przestrzeń robocza due diligence i analizy transakcji oparta natywnie na AI, a jej rola w tym procesie zaczyna się, gdy cel znajdzie się już na liście skróconej; nie jest to baza do pozyskiwania celów. Gdy otwiera się data room, Data Room Ingestion łączy się z zawartością wirtualnego data roomu i skanuje ją, pobierając pliki PDF, arkusze kalkulacyjne, umowy i modele finansowe w ciągu kilku minut. AI Analysis Engine odczytuje następnie te dokumenty i porównuje je wzajemnie, aby uporządkować ustalenia ze śledzeniem źródeł, dzięki czemu każde ustalenie wskazuje na dokument, z którego pochodzi. Findings and risk intelligence ocenia te ustalenia pod kątem istotności, wpływu finansowego, ryzyka prawnego i znaczenia dla transakcji — w ten sposób czerwone flagi z wstępnego przesiewu są weryfikowane wobec pełnych dowodów z data roomu, a nie wobec materiałów z wczesnej fazy. Collaboration and workflow koordynuje strumienie robocze, przydzielanie zadań i eksperską weryfikację, których wymaga due diligence potwierdzające, a reports and deliverables przygotowuje gotowe dla inwestorów dokumenty wyjściowe z tym samym śledzeniem źródeł, dzięki czemu raport końcowy dziedziczy dowody z analizy, zamiast być składanym po jej zakończeniu. Zaprojektowane dla dzisiejszych zespołów inwestycyjnych i transakcyjnych. Zaufało nam ponad 200 firm.
Jak wykorzystać to w kolejnym procesie due diligence
Powyższe ramy zwięzłe w sekwencję, którą zespół rozwoju korporacyjnego może przeprowadzić na bieżącej liście skróconej bez zmiany etatów czy narzędzi. Kroki są niezależne od narzędzi; przestrzeń robocza analizy przyspiesza każdy z nich, ale żaden od niej nie zależy.
Ustal kryteria i wagi przed otwarciem dokumentacji celów. Zapisz pięć wymiarów, ich wagi oraz kryteria dyskwalifikujące i uzyskaj akceptację właściciela transakcji, zanim usłyszysz jakąkolwiek narrację o celu.
Przeprowadź szybki przesiew z jawnymi kryteriami dyskwalifikującymi. Jedna strona na cel: dopasowanie do karty, wiarygodność tezy, ograniczenia przedsiębiorstwa. Odrzuć tu przypadki niepomyślne i zapisz powód.
Zbieraj dowody według standardowego szablonu. Wyślij ten sam pakiet zapytań do każdego celu, który przeszedł przesiew, i rejestruj, co i w jakiej formie wpływa, w odniesieniu do tych samych pozycji.
Oceń wszystkie cele według tej samej karty oceny. Wagi ustalone, oceny udokumentowane ze źródłami, typ transakcji sklasyfikowany, a test buduj–kupuj–współpracuj przeprowadzony dla każdego kandydata.
Zapisz każdą lukę w dowodach jako pytanie do due diligence. Żadne założenie nie wypełnia luki po cichu; każda luka otrzymuje właściciela i plan.
Przekaż cele, które przeszły, do due diligence potwierdzającego z kompletną dokumentacją przesiewową: kartą oceny, plikiem dowodów, otwartymi pytaniami i rejestrem ryzyk, aby faza po LOI zaczynała się od hipotez, a nie od zera.
Jak Plausity przyspiesza ten workflow
Plausity to natywna platforma AI do Due Diligence i deal intelligence, która pomaga firmom doradczym M&A, funduszom VC i PE, zespołom corporate development oraz zespołom investment banking strukturyzować dowody, findings i pytania w ramach Data Room. Plausity wspiera ekstrakcję dowodów, source grounding, zarządzanie findings oraz przygotowanie Investment Committee — nie zastępuje analityków, doradców ani profesjonalistów inwestycyjnych, nie świadczy doradztwa prawnego, podatkowego, audytorskiego, regulacyjnego ani inwestycyjnego i nie podejmuje autonomicznych decyzji inwestycyjnych. Wszystkie findings wymagają weryfikacji przez człowieka. Zbudowana dla dzisiejszych zespołów inwestycyjnych i transakcyjnych. Zaufana przez ponad 200 firm.
Aby poznać kluczowe komponenty, zobacz silnik analizy AI Plausity oraz stronę Findings & Risk Intelligence. W kontekście workflow zespołowego zobacz, jak fundusze VC i PE oraz firmy doradcze M&A wykorzystują Plausity w aktywnych transakcjach.
Źródła
- [1] proactiveinvestors.com — https://www.proactiveinvestors.com/companies/news/1084950/global-m-a-rebounds-in-2025-led-by-media-mining-and-tech-megadeals-1084950.html
- [2] deloitte.com — https://www.deloitte.com/us/en/what-we-do/capabilities/mergers-acquisitions-restructuring/articles/m-a-trends-report.html
- [3] knowledge.wharton.upenn.edu — https://knowledge.wharton.upenn.edu/article/why-many-ma-deals-fail-and-how-to-beat-the-odds/