Gdzie syndykowane raporty analityczne faktycznie się sprawdzają
Krótka odpowiedź: syndykowane raporty analityczne to mocna warstwa wyjściowa dla dużych, publicznych i dobrze opisanych rynków docelowych, ale stanowią kontekst, a nie dowód. Raport może opisać rynek, oszacować jego segmenty i podsumować wyniki notowanych spółek porównywalnych, jednak nie jest w stanie powiedzieć komitetowi inwestycyjnemu nic konkretnego o prywatnej spółce, niszowej branży ani niedawnym punkcie zwrotnym, które leżą w samym sercu danej transakcji. Traktowanie raportu jako ustalenia, a nie jako ram odniesienia, to miejsce, w którym due diligence po cichu zaczyna się sypać.
Co te raporty naprawdę robią dobrze
Ramy rynkowe: ustrukturyzowany obraz branży, jej łańcucha wartości i dynamiki konkurencyjnej, przygotowany przez analityków śledzących sektor na bieżąco.
Szacowanie top-down: obronialna struktura wyjściowa dla TAM, SAM i SOM, którą zespół transakcyjny może następnie poddać próbie wobec dowodów bottom-up.
Dynamika spółek notowanych: narracje wzrostowe konsensusu, benchmarki marż i kontekst wycen oparte na publicznych spółkach porównywalnych.
Ekonomia szybkości i pokrycia: jedna subskrypcja daje analitykowi wiarygodny pierwszy szkic obrazu rynku w godziny, a nie tygodnie.
Dlatego właśnie kupcy instytucjonalni stale odnawiają subskrypcje. Dla funduszu oceniającego kilkadziesiąt celów rocznie gotowe raporty branżowe są wydajnym sposobem na zbudowanie wspólnego języka rynkowego w zespole oraz na weryfikację, czy teza jest wiarygodna, zanim zostaną poświęcone godziny due diligence. Ta sama logika dotyczy zespołów doradczych planujących strumień prac z zakresu due diligence komercyjnego: raport orientuje pracę, ale jej nie kończy.
Granice są równie dobrze znane. SEC ostrzega inwestorów, aby przy podejmowaniu decyzji inwestycyjnych nie opierać się wyłącznie na jakiejkolwiek rekomendacji analityka, lecz aby przed zaangażowaniem kapitału samodzielnie przebadać inwestycję.[1] Te same wytyczne wskazują na kwestię strukturalną istotną dla zespołów transakcyjnych: analitycy muszą ujawniać potencjalne konflikty interesów, w tym czy ich firma posiada pozycję w danym papierze wartościowym, prowadzi rynek dla niego czy utrzymuje relacje z bankowości inwestycyjnej z daną spółką.[1]
Praktyczny wniosek dla zespołów PE, VC i rozwoju korporacyjnego brzmi: dyscyplina warstwowania. Wykorzystaj raport syndykatowy do osadzenia rynku w kontekście, a następnie zbuduj pod nim bazę dowodową z źródeł pierwotnych. Kolejne sekcje opisują, gdzie takie ujęcie systematycznie zawodzi, oraz jak zamknąć lukę badaniami dopasowanymi do konkretnego celu i opartymi na źródłach.
Cztery systematyczne ślepe punkty opracowań syndykatowych
Syndykatowe raporty analityczne zasługują na miejsce w zestawie due diligence jako warstwa kontekstu, ale sposób wytwarzania tych opracowań tworzy cztery powtarzające się luki. Żadna z nich nie jest wadą konkretnego domu badawczego. Wynikają one z ekonomiki badań syndykatowych: analitycy alokują ograniczone zasoby pokrycia analitycznego na największe, najbardziej płynne i najbardziej interesujące instytucjonalnie spółki i publikują według cyklu. Zespoły transakcyjne, które traktują powstałe raporty jako dowody dotyczące konkretnego celu, dziedziczą te strukturalne wybory jako własne ślepe punkty.
Niszowe branże, które nigdy nie uzasadniają raportu
Większość prywatnych celów nie konkuruje w branży, którą obejmuje raport. Konkurują w jej podkategorii: fragmencie oprogramowania przemysłowego, jednym kodzie refundacyjnym w medtech, jednej niszy w chemii specjalistycznej. Serie syndykatowe budowane są wokół branż na tyle dużych, by utrzymać powtarzalną bazę subskrybentów, więc subsegment wart globalnie kilkaset milionów euro może pojawić się jedynie jako akapit w szerszym rozdziale rynkowym. Raport nie mówi o branży nieprawdy — po prostu nie ma nic do powiedzenia o konkretnym rynku docelowym, dynamice cen i zestawie konkurentów, z którymi mierzy się twój cel. To właśnie ta warstwa jest potrzebna komitetowi inwestycyjnemu, a trzeba ją zbudować z dowodów pierwotnych, a nie kupić.
Spółki prywatne bez obowiązku ujawnień
Pokrycie analityczne podąża za ujawnieniami. Spółki publiczne składają sprawozdania, więc analitycy mogą je modelować; spółki prywatne nie, więc w większości przypadków nikt poza zespołem transakcyjnym nigdy nie zbudował oddolnego obrazu jakości ich przychodów, koncentracji klientów ani struktury marż. Nawet uniwersum publiczne jest pokryte nierównomiernie: zasoby pokrycia sell-side są ograniczone, analitycy prowadzą długie listy spółek, a najmniejsze spółki notowane są często nieopłacalne dla pokrycia przez duże banki. Jeśli notowane małe spółki z trudem zdobywają jednego analityka, należy zakładać, że prywatna spółka w niszowej branży ma zerowe istotne pokrycie syndykatowe, dopóki nie udowodniono inaczej.
Niedopasowanie subsegmentu między raportem a celem
Nawet gdy raport istnieje, jego definicje rynkowe są sztywne. Są konstruowane tak, by służyć wielu czytelnikom w wielu transakcjach, więc segmentacja, tempo wzrostu i rankingi konkurencyjne rzadko odpowiadają rzeczywistemu rynkowi docelowemu lub modelowi przychodowemu celu. Raport może wyceniać rynek na dwucyfrowy wzrost, podczas gdy konkretny segment celu jest płaski, albo rankinguje konkurentów, z którymi cel nigdy się nie spotyka. Uzgodnienie ram raportu z rzeczywistą budową przychodów celu to praca analityczna, a jej pominięcie to sposób, w jaki wiarygodna liczba zewnętrzna trafia do notatki dla IC, jakby była specyficzna dla celu.
Najnowsze punkty zwrotne, których zabrakło w ostatnim przekroju danych
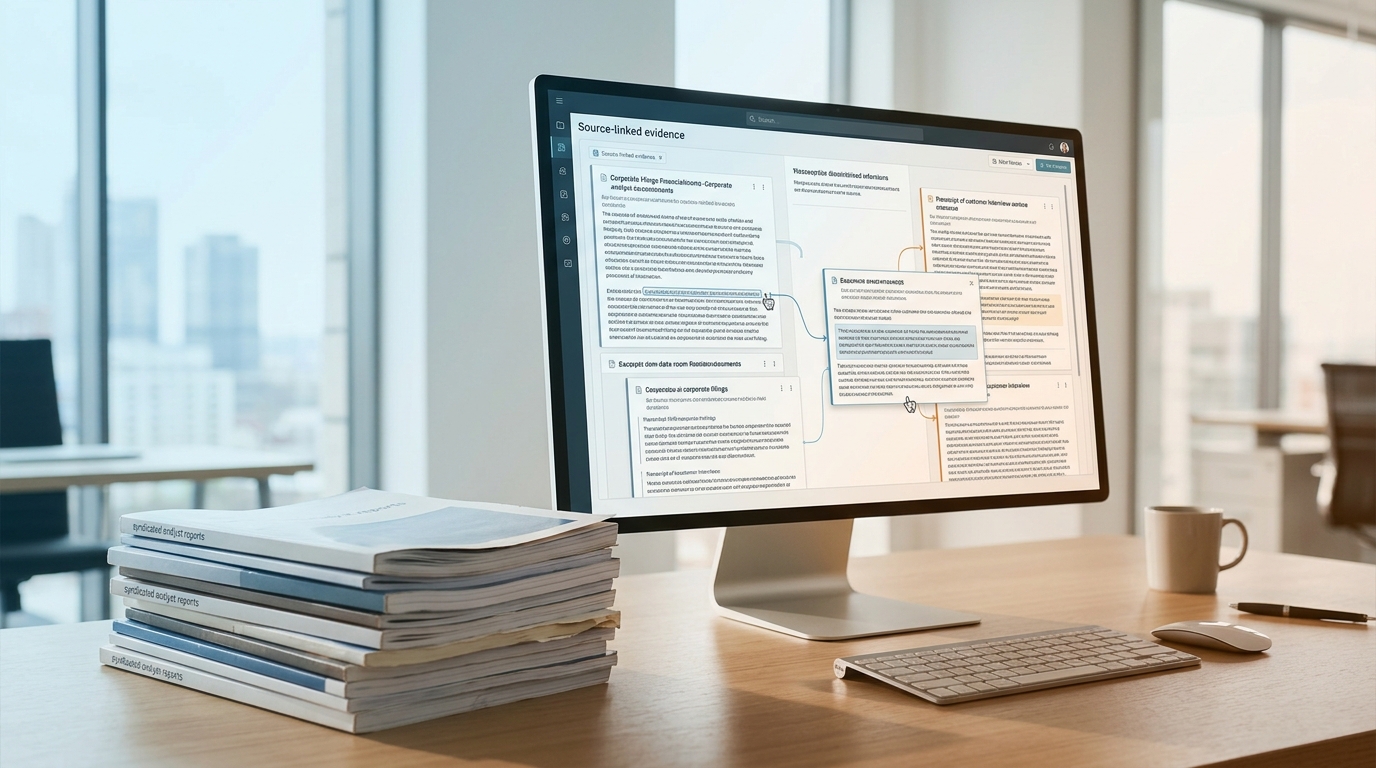
Badania syndykatowe aktualizowane są według cykli publikacji: coroczne odświeżenia, kwartalne przekroje danych, zaplanowane rewizje prognoz. Zmiany popytu, zmiany regulacyjne, utrata klientów i zakłócenia technologiczne, które nastąpiły po ostatnim przekroju, są niewidoczne w dokumencie, choćby były kluczowe dla transakcji. Raport opublikowany osiem miesięcy temu nie może odzwierciedlać zmiany cen, nowego gracza ani regulacji, która weszła w życie w ostatnim kwartale. Due diligence musi uchwycić cel taki, jaki jest teraz, co oznacza źródła pierwotne: sprawozdania ustawowe, materiały zarządu, referencje klientów i dane samego celu, uporządkowane w ustrukturyzowanym obszarze roboczym, tak aby każde ustalenie pozostało możliwe do prześledzenia do źródła, a każda rozbieżność między obrazem syndykatowym a dowodami pierwotnymi była widoczna.
Trójwarstwowe ramy dowodowe dla badań dopasowanych do celu
Praktyczna odpowiedź nie polega na porzuceniu raportów syndykatowych, lecz na warstwowym uzupełnianiu ich o dowody specyficzne dla danego celu transakcji. Każda warstwa odpowiada na inny typ pytań, a każde ustalenie powinno odnosić się do konkretnego założenia w tezie transakcyjnej, zamiast być zbieranym ogólnie. Użyteczną dyscypliną jest praca w trzech warstwach — od najbardziej weryfikowalnego rejestru publicznego po najbardziej własnościowe źródło: samych klientów spółki.
Warstwa pierwsza ugruntowuje fakty rynkowe i konkurencyjne, które raport syndykatowy uogólnia. Warstwa druga sprawdza, czy liczby samego celu transakcji wspierają tezę — i tu silnik analizy AI, który zestawia ze sobą tysiące dokumentów z pełną identyfikowalnością źródeł, zasługuje na miejsce w procesie pracy. Warstwa trzecia to element, którego raporty prawie nigdy nie zawierają: bezpośrednie dowody od klientów, na których odnowieniach i ekspansjach opiera się teza.
Ta rama działa tylko wtedy, gdy jest sterowana twierdzeniami. Zanim otworzysz choćby jeden dokument, wypisz trzy do pięciu kluczowych założeń z notatki IC, przypisz każde do warstwy i zapisz, które źródło je rozstrzyga. Taka struktura chroni zespół przed utonięciem w nieróżnicowanej lekturze i sprawia, że każde ustalenie jest prześledzalne do dowodu — dyscyplinę, którą wspiera narzędzia do ustaleń i wywiadu ryzyka.
Co zespoły transakcyjne powinny testować: lista kontrolna i sygnały ostrzegawcze
Zanim raport syndykatowy trafi do notatki IC, potraktuj go jako zbiór twierdzeń do przetestowania, a nie ustaleń do przyjęcia. Kluczowe testy są szybkie, a każdy z nich albo podnosi rangę raportu do użytecznego kontekstu, albo zdejmuje go do roli lektury tła.
Zadeklarowane założenia stojące za szacowaniem rynku: jakie stopy wzrostu, krzywe penetracji i poziomy cen napędzają liczbę top-down i czy są udokumentowane.
Rynek adresowalny a rynek skolonizowany: jaką część deklarowanego TAM cel transakcji faktycznie obsługuje dziś, przy jakim udziale i marży.
Dowody z głosu klienta: czy twierdzenia o popycie opierają się na nazwanych wywiadach z klientami, danych o churn, czy na anonimowych agregatach ankietowych.
Niepubliczne informacje o konkurencji: czy twierdzenia konkurencyjne powołują się na weryfikowalne źródła, czy na nieprzypisywalnych „uczestników rynku”.
Data graniczna danych: kiedy zakończono badania terenowe i czy wyprzedza ona niedawny punkt zwrotny w cenach, finansowaniu lub regulacjach.
Sygnały ostrzegawcze skupiają się wokół pochodzenia danych. Gotowy raport wielokrotnie wykorzystywany w różnych transakcjach, brak sekcji metodologii, nieaktualne dane przedstawiane jako bieżące oraz nieujawnione konflikty interesów — każdy z tych elementów uzasadnia zdyskontowanie analizy. Obawa o konflikty interesów ma charakter strukturalny, a nie hipotetyczny: zasady badawcze FINRA istnieją właśnie dlatego, że badania analityczne niosą nieodłączne konflikty interesów — wymagają od firm oddzielenia badań od bankowości inwestycyjnej w nadzorze, budżetowaniu i wynagrodzeniach oraz ujawniania istotnych konfliktów.[2] Dla zespołu transakcyjnego praktyczny wniosek jest taki, że wnioski raportu należy czytać łącznie z jego ujawnieniami, a żadne z tych źródeł nie zastępuje dowodów zaczerpniętych od samego celu transakcji.
Elementy testu kontra sygnały ostrzegawcze przy opieraniu się na syndykowanych raportach analitycznych w due diligence. · Wygenerowane przez AI
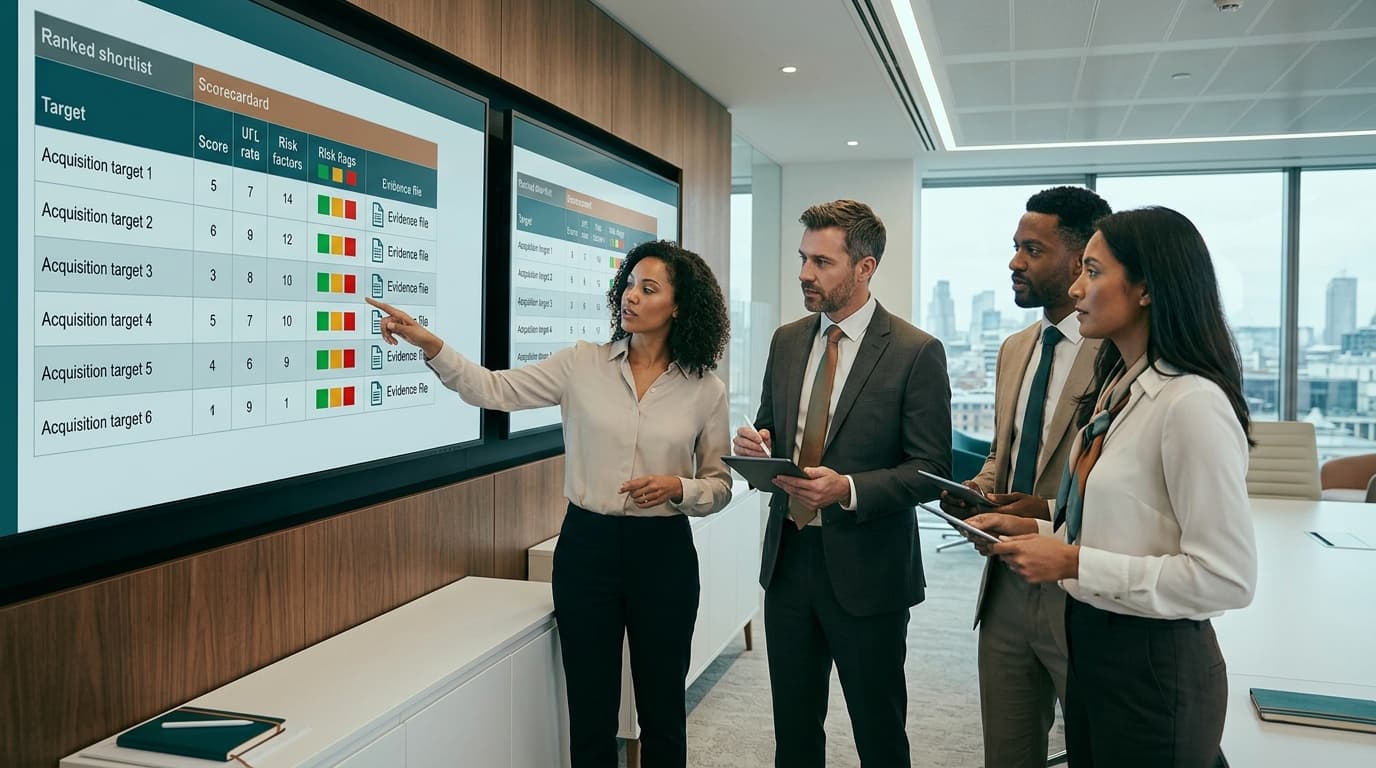
Praktyczną odpowiedzią jest rejestrowanie każdego sygnału ostrzegawczego w odniesieniu do ustalenia, którego dotyczy, wraz z linkiem do źródła, aby komitet inwestycyjny widział, które wnioski opierają się na przetestowanych dowodach, a które na zapożyczonym kontekście. Strukturyzowany rejestr ryzyka czyni tę dyscyplinę powtarzalną, a śledzenie pochodzenia danych wiąże każde twierdzenie z dokumentem, z którego pochodzi.
Praktyczne konsekwencje transakcyjne dla zespołu transakcyjnego
Opisane powyżej luki w pokryciu nie są akademicką krytyką badań syndykowanych; przekładają się one bezpośrednio na ryzyko transakcji. Pierwszym punktem nacisku jest komitet inwestycyjny. Notatka dla komitetu opierająca się wyłącznie na ogólnym kontekście rynkowym zaprasza do kwestionowania, ponieważ członkowie komitetu mogą zadać to jedno pytanie, na które raport syndykowany nie potrafi odpowiedzieć: co naprawdę mówią dowody dotyczące tego konkretnego celu inwestycyjnego? Ustalenia muszą być możliwe do prześledzenia do źródła, aby przetrwać tę weryfikację. Twierdzenie takie jak „cel zyskuje udział w rynku” musi prowadzić do konkretnego dokumentu, referencji klienta lub sprawozdania finansowego, a nie do rynkowego przeglądu strony trzeciej napisanego w innym celu. Strukturyzowane ustalenia z oceną istotności i dowodami powiązanymi ze źródłami dają recenzentom komitetu łańcuch, który mogą sprawdzić, a nie tezę, którą muszą przyjąć na wiarę.
Drugim punktem nacisku jest wycena i struktura transakcji. Luki dowodowe przesuwają wartość. Tam, gdzie dowodów pierwotnych jest mało, niepewność nie zostaje po prostu wyceniona w modelu; migruje do dokumentów transakcyjnych. Słabsze dowody dotyczące koncentracji klientów, warunków umów lub trwałości przychodów zwykle ujawniają się jako węższe oświadczenia i gwarancje, szersze odszkodowania, struktury earnout oraz korekty ceny zakupu. Zespoły transakcyjne, które wcześnie zamykają lukę dowodową za pomocą materiałów zarządu, referencji klientów i sprawozdań ustawowych, negocjują z silniejszej pozycji wyjściowej i często unikają płacenia dwukrotnie za tę niepewność — raz w cenie, a drugi raz w zabezpieczeniach.
Trzecim punktem nacisku jest kwestia wewnętrzna. Nawet gdy zespoły chcą wzbogacić analizę o dowody pierwotne, ich narzędzia często im na to nie pozwalają. Opracowania branżowe dotyczące rynków prywatnych opisują utrzymującą się fragmentację danych, niskie przygotowanie organizacji na AI oraz trwałość ręcznych, opartych na arkuszach kalkulacyjnych procesów pracy — według badania Coalition Greenwich tylko 8% specjalistów private equity, kredytów i venture capital uważa, że ich firmy mają wysoki stopień dojrzałości danych.[3] Ograniczeniem jest zatem zwykle proces pracy i identyfikowalność, a nie dostęp do raportów.
Sprawdzaj każde ustalenie dla komitetu inwestycyjnego pod kątem identyfikowalności źródła, zanim notatka trafi do komitetu.
Traktuj luki dowodowe jako dane wejściowe do negocjacji: kształtują one oświadczenia i gwarancje, struktury earnout oraz korekty ceny.
Priorytetowo traktuj dowody pierwotne dotyczące własnych klientów, umów i sprawozdań celu inwestycyjnego ponad dodatkowy kontekst syndykowany.
Uporządkuj proces współpracy i identyfikowalności, zanim dodasz do stosu kolejne źródła danych.
Praktyczny wniosek jest prosty: kontekst syndykowany wyznacza ramy, ale transakcję wygrywa się lub przegrywa na dowodach dotyczących konkretnego celu inwestycyjnego, a zespoły, które porządkują te dowody we wspólnym, opartym na źródłach środowisku pracy, na przykład dzięki funkcji Collaboration & Workflow firmy Plausity, wchodzą do pokoju komitetu i do stołu negocjacyjnego z silniejszymi pozycjami.
Jak Plausity wspiera due diligence oparte na źródłach
Warstwa dowodów opisana powyżej nie powstaje sama z siebie. W praktyce wąskim gardłem rzadko jest niedobór dokumentów — jest nim czas potrzebny na ich przeczytanie, skonfrontowanie między strumieniami pracy i przekształcenie ich treści w ustalenia, na których komitet inwestycyjny może się oprzeć. Problem fragmentacji jest dobrze udokumentowany: według badania rynku private equity S&P Global Market Intelligence z 2026 roku wiele firm jest ograniczonych przez rozproszone dane i ograniczoną widoczność najważniejszych wskaźników, przy czym 37% GPs wyraziło niezadowolenie z jakości i dostępności niepublicznych danych operacyjnych, a fragmentacja lub brak struktury danych wskazywane były jako kluczowa bariera.[4] GARP opisuje podobny obraz na rynkach private markets, gdzie fragmentacja danych utrudnia inwestorom uzyskanie jasnego obrazu, a według badania Coalition Greenwich tylko 8% specjalistów private capital uważa, że ich firmy mają wysoki poziom dojrzałości danych.[3]
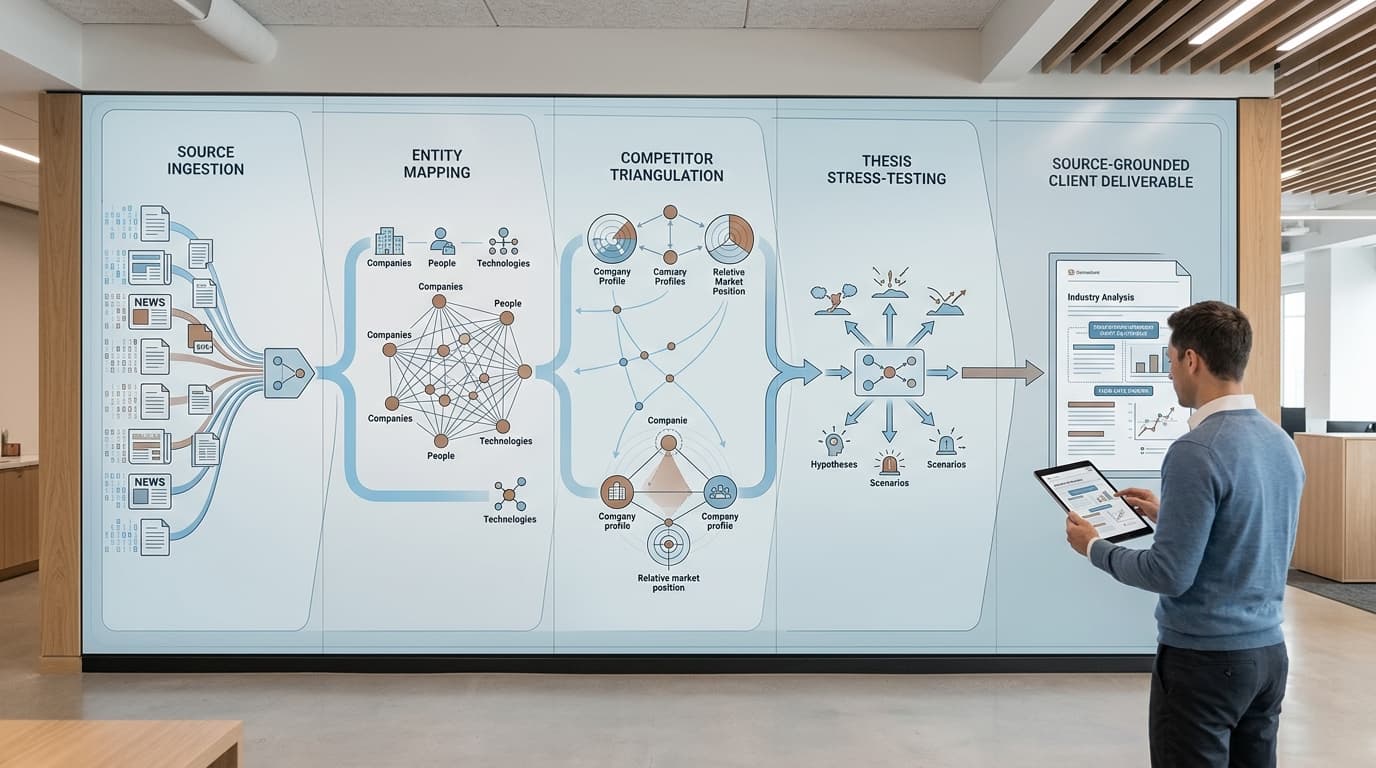
Plausity powstało po to, by zamykać lukę między warstwą kontekstu a warstwą dowodów. To współpracy oparte na AI przestrzeń robocza, która strukturyzuje sam proces due diligence: pobiera dokumenty, czyta je i konfrontuje ze sobą, wyłania i ocenia ustalenia oraz przygotowuje dokumenty końcowe, przy czym każde twierdzenie można wyśledzić aż do źródła. Wspiera i porządkuje due diligence; nie zastępuje domów badawczych, platform danych rynkowych ani profesjonalnej oceny. Opisane wcześniej raporty syndykatowe i bazy danych pozostają warstwą kontekstu. Plausity dodaje do nich warstwę dowodów specyficzną dla danego celu oraz proces, który utrzymuje te dwie warstwy w połączeniu.
Od data roomu do projektu raportu
Data Room Ingestion łączy się z wirtualnymi data roomami i w ciągu minut pobiera pliki PDF, arkusze, umowy i modele finansowe, dzięki czemu korpus dokumentów dotyczących celu powstaje w godziny, a nie w tygodnie. Aby zobaczyć, jak to wpisuje się w szerszy krajobraz narzędzi, zobacz porównanie oprogramowania do analizy data roomów z wykorzystaniem AI oprogramowanie do analizy data roomów z AI dla M&A i private equity.
AI-Analysis Engine czyta, interpretuje i konfrontuje tysiące dokumentów i punktów danych, łącząc ustalenia między strumieniami komercyjnym, finansowym, prawnym i technologicznym, dzięki czemu luka w ujawnieniach w jednym obszarze jest widoczna dla pozostałych. Silnik generuje analizy klasy DD z identyfikowalnością źródeł i oceną pewności.
Risk Radar ocenia każde ustalenie pod kątem istotności, wpływu finansowego, ryzyka prawnego i znaczenia dla transakcji, dzięki czemu uwaga zespołu trafia na anomalie, które faktycznie mogą wpłynąć na transakcję, a nie na nieróżnicowaną listę obserwacji.
Report Builder przygotowuje dokumenty gotowe dla inwestorów z pełną identyfikowalnością źródeł, co oznacza, że każde stwierdzenie w raporcie można wyśledzić aż do dokumentu, klauzuli lub punktu danych, który je potwierdza.
Collaboration Hub koordynuje strumienie pracy w czasie rzeczywistym, z przypisywaniem zadań, wątkowym przeglądem i dostępem opartym na rolach, dzięki czemu analitycy, partnerzy i zewnętrzni eksperci pracują na tym samym zasobie dowodów, a nie na równoległych jego wersjach.
Praktyczny efekt polega na tym, że pytania postawione w poprzedniej sekcji — co badać, o jakie dokumenty prosić, które sygnały ostrzegawcze eskalować — znajdują odpowiedź w samej dokumentacji celu, a nie w ekstrapolacji. Fundusz przeprowadzający due diligence niszowej firmy przemysłowego oprogramowania albo doradca przygotowujący proces sell-side dla firmy należącej do założyciela może skierować analizę na rzeczywiste umowy, rachunki zarządcze i materiały dotyczące klientów, pozwalając platformie utrzymać nienaruszony łańcuch dowodów od pobrania dokumentów aż do raportu końcowego. Dla zespołów, które chcą zobaczyć, jak przekłada się to na ich model transakcji, przestrzenie robocze Plausity są skonfigurowane dla funduszy VC & PE fundusze VC & PE oraz dla firm doradczych M&A firmy doradcze M&A, z tą samą dyscypliną dowodową w obu przypadkach.
Jak wykorzystać to w kolejnym procesie due diligence
Dyscyplina warstwowego budowania analizy opisana powyżej tworzy wartość tylko wtedy, gdy przebiega jako powtarzalna sekwencja przy każdej transakcji, a nie jako doraźne ćwiczenie w czytaniu. Rytm pracy jest prosty: ustal, co raport syndykatowy faktycznie dowodzi, skieruj całą resztę do warstwy dowodów pierwotnych i uwidocznij pozostałe luki przed komitetem inwestycyjnym, a nie po nim.
Właśnie do takiego procesu Plausity zostało stworzone. AI-Analysis Engine czyta i konfrontuje sprawozdania oraz dokumenty z data roomu z twierdzeniami Twojej tezy, Findings & Risk Intelligence wyłania niepoparte stwierdzenia jako ocenione, powiązane ze źródłami ryzyka, a Report Builder przygotowuje dokumenty gotowe dla IC, w których każde stwierdzenie ma swoje dowody. Stworzone dla dzisiejszych zespołów inwestycyjnych i transakcyjnych. Zaufało nam ponad 200 firm. Raport syndykatowy pozostaje użyteczną warstwą kontekstu; jednak przekonanie powinno opierać się na dowodach pierwotnych, na które Twój rejestr potrafi wskazać.
Źródła
- [1] investor.gov — https://www.investor.gov/introduction-investing/investing-basics/glossary/securities-analyst-recommendations
- [2] finra.org — https://www.finra.org/rules-guidance/key-topics/research-analyst-rules
- [3] garp.org — https://www.garp.org/risk-intelligence/technology/private-markets-boomed-260410
- [4] press.spglobal.com — https://press.spglobal.com/2026-04-13-S-P-Global-Market-Intelligences-2026-Private-Equity-Survey-Shows-Fundraising-Confidence-Rising-as-Managers-Pivot-to-Operational-Value