Co oznacza oddolne szacowanie rynku, gdy żaden analityk nie obejmuje segmentu
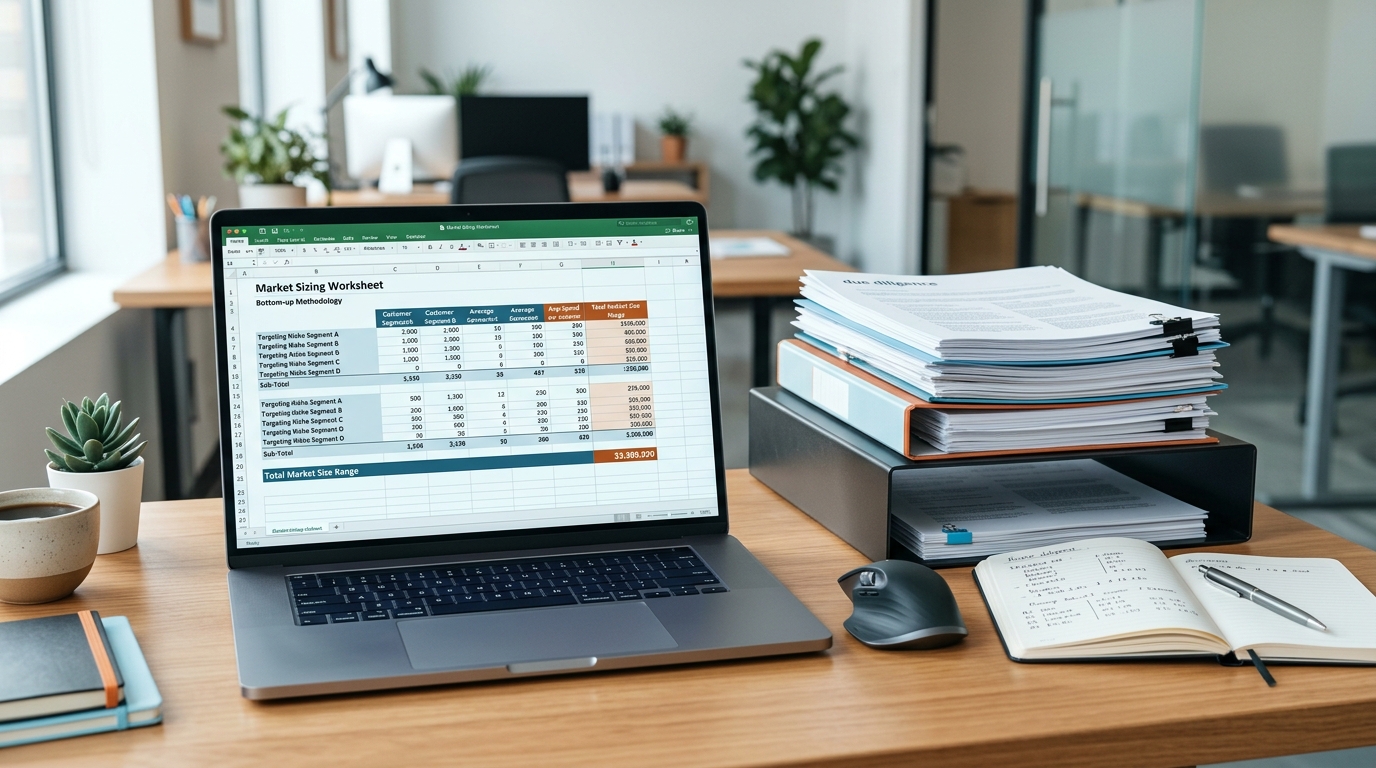
Oddolne szacowanie wielkości rynku buduje liczbę od podstaw: weryfikowalna liczba potencjalnych klientów mnożona jest przez udokumentowany szacunek rocznych wydatków każdego z nich, a następnie weryfikowana krzyżowo względem zawężonego szacunku górnotołoniowego. Arytmetyka jest celowo prosta. Jednym ze standardowych wyrażeń jest całkowita liczba klientów pomnożona przez roczną wartość kontraktu, z segmentacją według typu klienta, a nie uśredniona — a podejście oddolne zyskuje wiarygodność u inwestorów właśnie dlatego, że każdy parametr wejściowy jest jawny i można go niezależnie zakwestionować.[1]
Górnotołoniowe badania biurkowe zawodzą na rynkach niszowych z powodu strukturalnego: definicje analityków są budowane tak, by agregować, a nie izolować. Raport kategorii łączy te subrynki, których nie obsługujesz, z tym jednym, który obsługujesz, a jego szacunki często opierają się na danych ankietowych, a nie na obserwowanym zachowaniu zakupowym. Luźność definicyjna jest ogromna. W wydaniu z lipca 2025 roku MarketsandMarkets wycenił globalny rynek cyberbezpieczeństwa na 227,59 mld USD w 2025 roku, podczas gdy Precedence Research wycenia ten sam rynek w tym samym roku na 301,91 mld USD — ponieważ granice ich kategorii się różnią.[2][3] Ogólna etykieta „rynek cyberbezpieczeństwa” może uzasadniać niemal dowolną liczbę w szerokim przedziale; definicji segmentu niszowego nie wolno pozwolić na taką swobodę.
Definicję rynku piszesz sam, a nieprecyzyjna granica to miejsce, w którym sizing zawodzi, zanim jeszcze zacznie się jakakolwiek arytmetyka.
Nie ma raportu, który można kupić, więc ciężar dowodów przenosi się z analityka na zespół transakcyjny.
Każda dana wejściowa musi mieć źródło, datę i możliwość przeliczenia, bo komitet inwestycyjny przeliczy ją od nowa.
Stawka ma charakter transakcyjny. Teza rynkowa, która przetrwa due diligence, chroni cenę; ta, która nie przetrwa, staje się dźwignią negocjacyjną używaną przeciwko tobie. Ta asymetria sprawia, że zdyscyplinowane zespoły traktują sizing jako problem dowodowy, a nie modelowy, i dlatego reszta tego artykułu jest zorganizowana wokół danych wejściowych, a nie wzoru.
Metoda liczenia klientów: budowa uniwersum jednostek
Liczbę potencjalnych nabywców można zebrać z darmowych i umiarkowanie kosztownych źródeł, zanim ktokolwiek kupi raport. Celem jest uniwersum, które można obronić punkt po punkcie, a nie duża liczba.
Spisy firm z urzędów statystycznych, filtrowane po kodzie branży i przedziale zatrudnienia
Rejestry regulacyjne i bazy licencyjne wyszczególniające aktywne firmy w każdej jurysdykcji
Uniwersa członków izb branżowych i listy wystawców konferencji
Komercyjne bazy firmograficzne, skontrolowane względem darmowych źródeł pod kątem luk w pokryciu
Publiczne sprawozdania ujawniające zainstalowane bazy, liczbę klientów lub wolumeny jednostkowe
Sekcjonuj, zanim pomnożysz
Uśredniona cena łącząca klientów korporacyjnych i z segmentu średnich firm nie pasuje do żadnej z tych grup. Podziel uniwersum według przedziału wielkości lub branży, zastosuj do każdej grupy odrębną szacunkową kwotę wydatków, a zamiast zakładać pełną penetrację użyj filtra adopcji: istotne pytanie brzmi, ile firm w uniwersum faktycznie kupuje produkty tego typu, a nie ile ich istnieje. Następnie zweryfikuj kompletność względem kotwicy makroekonomicznej, tak aby w liczeniu nie brakowało całych segmentów ani nie dublowano nakładających się.
Dane o instalacjach technologii pokazują, jak bardzo ten filtr ma znaczenie. Jeden z zestawów danych wywiadowczych wykrywa 332 197 firm korzystających z Salesforce — to ułamek zarejestrowanych na świecie firm.[4] Aspiracyjne uniwersum „firm, które mogłyby używać CRM” i operacyjne uniwersum „firm, które demonstracyjnie taki system kupują” różnią się o rzędy wielkości. Sygnały instalacji, ogłoszenia o pracę i rejestry zakupowe zawężają abstrakcyjne uniwersum do takiego, które da się realnie wyszacować — dyscyplina ta dotyczy w równym stopniu funduszy VC i PE screenujących cele, jak i doradców budujących sekcję rynkową pod presją czasu, i to ta sama dyscyplina dowodowa, na której opiera się analiza rynku w due diligence.
Wydatki na klienta: dowody cenowe tam, gdzie nie ma cennika
Gdy nisza nie ma opublikowanych cen, roczne wydatki na klienta trzeba zrekonstruować z dowodów. Najmocniejszym źródłem jest własna data room spółki docelowej: rzeczywiste wartości kontraktów według segmentów klientów, które biją każdy zewnętrzny przybliżony wskaźnik. Listy cenowe konkurencji, dane zakupowe i deklarowane przez zarząd średnie wartości kontraktów wypełniają luki, a liczby zarządu należy zawsze skonfrontować z zaksięgowanymi przychodami, zanim trafią do modelu.
Pracuj na cenach netto, a nie katalogowych: rabaty, marże kanałowe i opłaty wdrożeniowe istotnie zmieniają realne wydatki na klienta.
Oddziel przychody jednorazowe od powtarzalnych, bo rynek wyszacowany na wydatkach powtarzalnych zachowuje się inaczej niż rynek oparty na honorariach projektowych.
Zweryfikuj implikowany udział w rynku: podziel przychody spółki docelowej przez swój szacunek rynku i zapytaj, czy wiarygodne firmy porównywalne kiedykolwiek osiągnęły taki udział.
Test udziału w rynku wyłapuje najdroższy błąd w szacowaniu nisz. W języku due diligence wzorcem wartym poddania presji jest rynek adresowalny, który okazuje się węższy, niż zakładał plan, gdy wzrost osiąga skalę. Jeśli twój bottom-upowy rynek implikuje, że spółka docelowa zdobędzie udział, jakiego żadna porównywalna firma nie osiągnęła, to albo rynek jest zawyżony, albo plan wymaga jawnego uzasadnienia. Oba wnioski należą się do notatki, a nie do przypisu — dlatego financial due diligence i strumień prac komercyjnych muszą czytać tę samą liczbę rynkową.
Mapowanie rynków pokrewnych: zapożyczanie struktury z rynków sąsiednich
Gdy segment nie ma w ogóle bezpośrednich danych, praktycznym posunięciem jest zapożyczenie struktury z rynków pokrewnych, które dzielą z nim klientów, technologię lub zachowania zakupowe. Rynek pokrewny daje wzorzec: ilu jest klientów, jak kupują i ile płacą — co następnie korygujesz o rzeczywiste różnice niszy.
Trajektoria wzrostu: czy rynek pokrewny rośnie z powodów, które przenoszą się na niszę?
Struktura marż: czy porównywalni dostawcy osiągają porównywalne marże brutto?
Koncentracja konkurencji: czy udziały w rynku są rozdzielone w sposób przypominający niszę?
Intensywność kapitałowa: czy koszt obsługi się zgadza, czy nisza wymaga innego modelu?
Niekonwencjonalne publiczne dowody wykonują znaczną część pracy. Ogłoszenia o pracę ujawniają, ilu sprzedawców zatrudnia konkurent i w jakich segmentach poluje. Transkrypcje konferencji wynikowych ujawniają przychody w podziale na segmenty dla spółek publicznych. Profile zawodowe czasami rozstrzygają pytania wprost: jeden zespół transakcyjny oszacował wielkość niszowej kategorii na podstawie byłego dyrektora sprzedaży lidera rynku, który podał przychody z poprzedniego roku w opublikowanym CV. Nic z tego nie pojawia się w raporcie analitycznym, a wszystko to jest weryfikowalne.
Mapowanie sąsiedztwa zapożycza strukturę klientów, ceny i zachowania zakupowe z sąsiednich rynków, a następnie traktuje wynik jako trzecią niezależną estymację, a nie zamiennik budowy oddolnej. · Wygenerowane przez AI
Traktuj liczbę uzyskaną z mapowania sąsiedztwa jako trzecią niezależną estymację, nigdy jako zamiennik budowy oddolnej. Wnioskowanie na podstawie spółek porównywalnych działa najlepiej jako kontrola krzyżowej walidacji, ponieważ zależy od założeń dotyczących udziału w rynku, które same są estymacjami — ograniczenie to kształtuje również analizę rynku dla przejęcia.
Triangulacja: uzgadnianie trzech niezależnych estymacji
Uzgadnianie to moment, w którym szacowanie zyskuje wiarygodność. Postaw trzy estymacje obok siebie: budowę oddolną, zawężoną liczbę odgórną, która wychodzi od opublikowanej wielkości zagregowanej i filtruje ją w dół do Twojego segmentu, oraz punkt widzenia zarządu lub liczbę uzyskaną z mapowania sąsiedztwa. Kontrola krzyżowa jest prawdziwa tylko wtedy, gdy metody i źródła danych są niezależne; uruchomienie trzech wariantów tego samego założenia niczego nie dowodzi.
Zbieżność w granicach około 15% buduje zaufanie do wszystkich trzech estymacji.
Większa rozbieżność sygnalizuje błędny parametr wejściowy — najczęściej ukryte podwójne liczenie lub optymistyczne założenie penetracji.
Przetestuj sporne założenie wobec niezależnych źródeł, takich jak ujawnienia przychodów konkurentów.
Uważaj na klasyczną czerwoną flagę: definicję rynku implikującą znacznie większe przychody niż faktycznie księguje badany podmiot.
Ustalenie, który parametr jest błędny, to najcenniejsza godzina analizy. Jeśli budowa oddolna i filtr odgórny dają radykalnie różne liczby, jedno z nich opiera się na złym założeniu — a zlokalizowanie tego, zanim zrobi to komitet inwestycyjny, jest znacznie lepsze niż obrona się po fakcie. Pomaga tu analiza penetracji w podziale na segmenty: obliczenie adopcji osobno według geografii, wielkości klienta i branży ujawnia, który subsegment niesie nieprawdopodobne założenie. Wyniki ważone istotnością i ustrukturyzowane raportowanie czerwonych flag utrzymują te luki widoczne w całym procesie komercyjnego due diligence, zamiast pozwalać, by zginęły w zakładce arkusza kalkulacyjnego.
Obrona estymacji przed komitetem inwestycyjnym
Komitet inwestycyjny nie pyta, czy liczba jest właściwa; pyta, czy założenia przetrwają weryfikację. Prezentuj przedział z przypadkiem bazowym, a nie estymację punktową, wskaż dwa lub trzy założenia, które najbardziej przesuwają wynik, i poddaj je testom wrażliwości. Każdy parametr wejściowy powinien być opatrzony źródłem i datą w samym dokumencie, aby komitet mógł przeliczyć tabelę samodzielnie, zamiast przyjmować ją na wiarę.
Ponownie przeliczalna tabela segmentów, liczby klientów i wydatków na klienta, z podaniem źródła w każdym wierszu
Wywiady z klientami, które weryfikują zakładane zachowania zakupowe, a nie tylko poziom cen
Wewnętrzna spójność między wielkością rynku, planem przychodów a potencjałem sprzedaży
Oddziel wzrost od wzrostu udziału w rynku. Plan, który po cichu zakłada jednocześnie rosnący rynek i rosnący udział, to dwie zakłady przedstawione jako jeden, a komitety wyceniają tę niejednoznaczność odpowiednio wysoko. Liczy się też asymetria: zaniżony rynek niewiele kosztuje, podczas gdy zawyżony kosztuje wiarygodność w całym memorandum, także w tych częściach, które były trafne. Dlatego dowody muszą pozostać powiązane ze źródłami i wielokrotnego użytku — od screeningu po materiały dla komitetu inwestycyjnego — i dlatego sekcja rynkowa w IC memo powinna czytać się jak łańcuch dowodów, a nie konkluzja. Analitycy i partnerzy, którzy bronią tych liczb, podlegają takiej samej weryfikacji niezależnie od tego, czy pracują po stronie buy-side, czy doradczej.
Jak wykorzystać to w kolejnym procesie due diligence
Metoda ta skraca się do sekwencji, która mieści się w harmonogramie trwającej transakcji — niezależnie od tego, czy zespół pracuje w firmach doradztwa M&A, czy po stronie buy-side.
Zdefiniuj granice segmentu na piśmie, zanim otworzysz arkusz kalkulacyjny.
Wgraj data room i uczynij umowy oraz dane finansowe przeszukiwalnymi.
Wyodrębnij wartości kontraktów i listy klientów jako dowody, a nie streszczenia.
Zbuduj tabelę liczby klientów i wydatków według segmentów, ze źródłem w każdym wierszu.
Zweryfikuj dane krzyżowo na podstawie sprawozdań publicznych, rejestrów i danych zarządu.
Wersjonuj ustalenia wraz z załączonymi źródłami, aby komitet mógł je ponownie przeliczyć.
To właśnie ten proces obsługuje Plausity: to przestrzeń robocza, w której strukturyzowane są dowody, a nie automatyczny silnik do szacowania rynku. Data Room Ingestion łączy się z VDR, dzięki czemu umowy i dane finansowe stają się przeszukiwalne w ciągu kilku minut. AI-Analysis Engine pomaga wyodrębniać i krzyżowo weryfikować dowody dotyczące cen i klientów w tysiącach dokumentów. Risk Radar ujawnia luki i anomalie w argumencie rynkowym, ważone ich istotnością, Collaboration Hub utrzymuje spójność strumieni pracy komercyjnych, finansowych i prawnych, a Report Builder przygotowuje sekcję rynkową gotową dla komitetu IC z pełną identyfikowalnością źródeł. Stworzone dla dzisiejszych zespołów inwestycyjnych i transakcyjnych. Zaufało nam ponad 200 firm.
Dla zespołów, które chcą pójść głębiej, przewodnik po szacowaniu rynku w komercyjnym due diligence szczegółowo opisuje konstrukcję TAM oddolną, a lista kontrolna komercyjnego due diligence odwzorowuje cały proces od początku do końca. Wspólny wątek jest ten sam, co w całym artykule: liczba opisująca rynek jest tak mocna, jak mocne są dowody w każdym wierszu tabeli, a zespoły, które te dowody celowo strukturyzują, to te, których liczby przetrwają obronę przed komitetem.
Jak Plausity przyspiesza ten workflow
Plausity to natywna platforma AI do Due Diligence i deal intelligence, która pomaga firmom doradczym M&A, funduszom VC i PE, zespołom corporate development oraz zespołom investment banking strukturyzować dowody, findings i pytania w ramach Data Room. Plausity wspiera ekstrakcję dowodów, source grounding, zarządzanie findings oraz przygotowanie Investment Committee — nie zastępuje analityków, doradców ani profesjonalistów inwestycyjnych, nie świadczy doradztwa prawnego, podatkowego, audytorskiego, regulacyjnego ani inwestycyjnego i nie podejmuje autonomicznych decyzji inwestycyjnych. Wszystkie findings wymagają weryfikacji przez człowieka. Zbudowana dla dzisiejszych zespołów inwestycyjnych i transakcyjnych. Zaufana przez ponad 200 firm.
Aby poznać kluczowe komponenty, zobacz silnik analizy AI Plausity oraz stronę Findings & Risk Intelligence. W kontekście workflow zespołowego zobacz, jak fundusze VC i PE oraz firmy doradcze M&A wykorzystują Plausity w aktywnych transakcjach.
Źródła
- [1] wallstreetprep.com — https://www.wallstreetprep.com/knowledge/market-sizing/
- [2] prnewswire.com — https://www.prnewswire.com/news-releases/cybersecurity-market-worth-351-92-billion-by-2030--exclusive-report-by-marketsandmarkets-302496545.html
- [3] precedenceresearch.com — https://www.precedenceresearch.com/cyber-security-market
- [4] theirstack.com — https://theirstack.com/en/technology/salesforce