Czym naprawdę jest dokument decyzyjny M&A gotowy dla rady nadzorczej
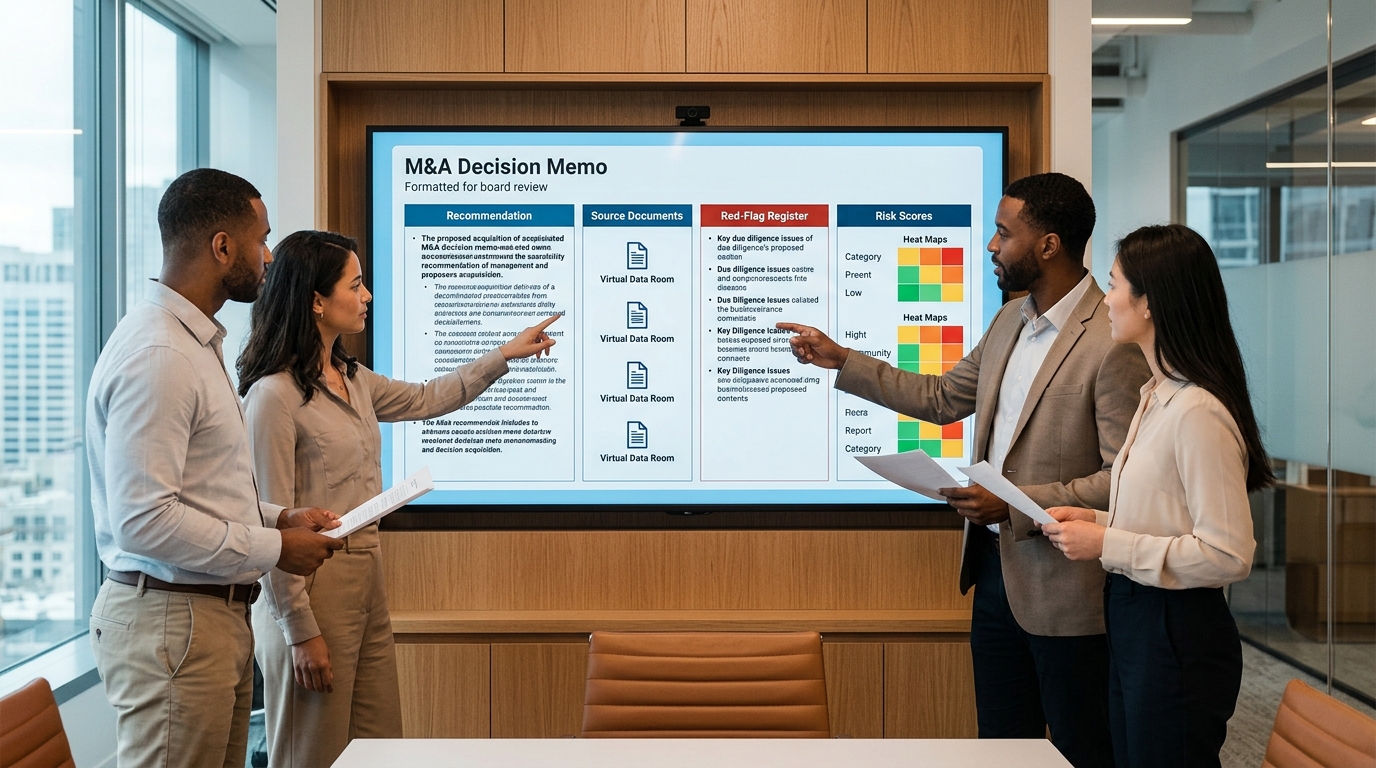
Dokument decyzyjny M&A gotowy dla rady nadzorczej to rezultat due diligence, który przekształca rozproszone ustalenia z wirtualnych data roomów, raportów doradców i spotkań z zarządem w jedną, obronną rekomendację, którą rada może zatwierdzić lub odrzucić — przy czym każde istotne twierdzenie jest możliwe do prześledzenia aż do źródła. Nie jest to podsumowanie tego, co znaleziono. Jest to argument za tym, co ustalenia oznaczają dla transakcji, skonstruowany tak, aby członek rady, który nigdy nie widział data roomu, mógł go analizować, kwestionować, a w razie późniejszego podważenia transakcji — bronić faktu, że na nim się oparł.
Standardowa anatomia
Formaty różnią się między firmami, ale elementy składowe są stałe. Dokument decyzyjny, który przetrwa weryfikację rady nadzorczej, zawiera:
Rekomendacja zarządcza i wnioskowane zatwierdzenie: o co rada jest proszona, sformułowane przed argumentacją, z wyraźnie wskazanymi delegacjami i warunkami.
Teza transakcji: dlaczego ten aktyw, dlaczego teraz i co musi być prawdą, aby transakcja stworzyła wartość.
Wycena i warunki: cena, struktura oraz jak ustalenia due diligence na nie wpłynęły.
Czynniki ryzyka: istotne ustalenia ocenione pod kątem wpływu, każde z właścicielem oraz uzasadnieniem mitygacji lub akceptacji.
Ścieżka dowodowa: źródło każdego istotnego twierdzenia, możliwe do prześledzenia od dokumentu w data roomie do zdania w notatce.
Format nie jest formalnością. W badaniu przeprowadzonym dla raportu badawczego Addepar we współpracy z inicjatywą Long-Term Investing Uniwersytetu Stanford, wśród profesjonalnych inwestorów 97% respondentów zadeklarowało posiadanie formalnego szablonu i procesu sporządzania notatek inwestycyjnych, a 78% ich firm wymaga zatwierdzenia notatki przed dokonaniem jakiejkolwiek inwestycji.[1] Dla kierownika projektu M&A w korporacji, który przygotowuje materiały dla rady nadzorczej, praktyczny wniosek jest taki, że dokument decyzyjny to artefakt ładu korporacyjnego, a nie prezentacja podsumowująca: jest to zapis tego, co rada wiedziała, co jej przekazano i na czym oparła się, wydając zgodę.
Notatka decyzyjna a notatka dla komitetu inwestycyjnego: co się zmienia, gdy odbiorcą jest rada nadzorcza
Notatka dla komitetu inwestycyjnego i notatka decyzyjna dla rady nadzorczej opisują tę samą transakcję, ale z perspektywy różnych pozycji powierniczych. Notatka dla komitetu inwestycyjnego jest pisana dla inwestorów-równorzędnych, którzy znają słownictwo wyceny, znają kontekst portfela i można zakładać, że przeczytają model finansowy. Notatka dla rady jest pisana dla członków rady, którzy wobec spółki i jej akcjonariuszy zaciągają obowiązki powiernicze, którzy zazwyczaj nie mają kontekstu zespołu transakcyjnego i których zgoda może kiedyś zostać poddana badaniu prawnemu. Treść nie przenosi się dobrze między tymi dwoma dokumentami bez świadomego przeredagowania.
Rama obowiązków powierniczych
Członkowie rady nadzorczej w kontekście M&A ponoszą obowiązki należytej staranności i lojalności. Obowiązek należytej staranności wymaga, aby członkowie rady byli poinformowani i podejmowali decyzje z odpowiednią starannością i w dobrej wierze; obowiązek lojalności wymaga, aby działali w najlepszym interesie spółki.[2] Środowisko procesów sądowych wyjaśnia, dlaczego udokumentowany proces ma znaczenie: w 2015 roku adwokaci reprezentujący powodów wnieśli pozwy w 84% wszystkich ogłoszonych transakcji M&A o wartości ponad 100 milionów dolarów.[3] Udokumentowany, oparty na informacji proces jest tym, na co wskazują rady, gdy transakcja jest później kwestionowana, a notatka decyzyjna jest centralnym elementem tego zapisu.
Zmiany, jakich notatka dla komitetu inwestycyjnego potrzebuje, zanim trafi do rady nadzorczej
Alternatywy strategiczne: rady oczekują, że zapis pokaże, iż rozważono alternatywy, a nie tylko rekomendowaną ścieżkę.
Gotowość do integracji: przedstawiona jako kryterium decyzyjne poparte dowodami, a nie notatka wdrożeniowa odkładana na po zamknięciu transakcji.
Warunki zatwierdzenia: jawne warunki, delegacje i kolejne zgody, o których przyznanie rada jest proszona.
Konflikty interesów i proces: kto opracował analizę, jakie niesie motywacje i jakie niezależne wkłady otrzymała rada.
Żadna z tych zmian nie alteruje samego due diligence. Zmieniają one przeznaczenie dokumentu: przejście z przekonywania równorzędnych do wyposażania osób z obowiązkami powierniczymi.
Ślad dowodowy: wnioski oparte na źródłach, które rada może zweryfikować
Wnioski oparte na źródłach to ramy, które czynią dokument decyzyjny obronnym. Zasada jest prosta: każde istotne stwierdzenie w notatce odsyła do konkretnego dokumentu, punktu danych lub opinii eksperta, a pochodzenie i wersja tego źródła są zachowane. Łańcuch biegnie od dokumentu z wirtualnej sali danych, przez wyekstrahowany wniosek, po tezę w notatce, dzięki czemu członek rady może w dwóch krokach przejść od zdania w rekomendacji do konkretnego zapisu umowy.
Od sali danych do tezy w notatce
W praktyce łańcuch się buduje, a nie odtwarza. Narzędzia analizy dokumentów, takie jak AI-Analysis Engine, czytają i krzyżowo odwołują korpus dokumentów oraz przypisują każdy wniosek do jego źródła, a dyscyplina pochodzenia danych zachowuje historię wersji w miarę aktualizowania dokumentów w trakcie transakcji. Tam, gdzie teza opiera się na oświadczeniu zarządu, a nie na dokumencie, luka jest wprost oznaczana jako luka dowodowa, wraz z informacją, co mogłoby ją zamknąć. Rady wybaczają otwarte pytania; nie wybaczają tez przedstawionych jako rozstrzygnięte, którymi nie były.
Łańcuch dowodowy: każda teza w notatce prowadzi z powrotem do dokumentu źródłowego, a każda luka jest wyraźnie oznaczona, a nie wygładzona. · Wygenerowane przez AI
Śledzalność chroni także zespół transakcyjny. Opracowanie Addepar i Stanford opisuje notatki jako opatrzone znacznikami czasu zapisy założeń i logiki, na których inwestor się opierał, a do których wraca się, gdy transakcje nie spełniają oczekiwań.[1] Gdy założenia są możliwe do prześledzenia, analiza po fakcie bada decyzję w jej kontekście; gdy nie są — bada ludzi. Ustalenia i wersje robocze notatek prowadzone w kontroli wersji, przechowywane razem ze źródłami, zgodnie z praktyką, to właśnie to, co czyni tę różnicę realną.
Rejestry sygnałów ostrzegawczych i ocena z uwzględnieniem ryzyka
Rejestr sygnałów ostrzegawczych zamienia listę ustaleń w narzędzie decyzyjne. Ta różnica ma znaczenie, ponieważ, jak mówią praktycy M&A, due diligence rzadko zawodzi na etapie odkrywania: dokumenty są czytane, a problemy są znajdowane. Due diligence zawodzi na etapie konsekwencji — gdy raport trafia do odbiorców z dziesiątkami ustaleń, a nikt nie powiedział, co którekolwiek z nich oznacza dla transakcji.
Rejestr ocenia każde ustalenie pod kątem istotności, wpływu finansowego, ryzyka prawnego i znaczenia dla transakcji, a następnie przypisuje rozstrzygnięcie. Raport, który nie porządkuje ustaleń w kategorie, z wskazanym właścicielem i planem na dzień pierwszy, jest listą lektur, a nie dokumentem decyzyjnym.
Prezentacja z uwzględnieniem ryzyka to ostatni krok. Skwantyfikowane ekspozycje powinny wpływać do ekonomii transakcji — ceny zakupu, struktury depozytów i gwarancji oraz warunków zatwierdzenia — zamiast lądować w ogólnikowym akapicie o ryzyku, który rada czyta bez zatrzymania. Tu właśnie ustrukturyzowana ocena, taka jak funkcja Risk Radar, utrzymuje spójność rejestru w różnych strumieniach pracy, a raportowanie sygnałów ostrzegawczych utrzymuje go na bieżąco, gdy ustalenia ewoluują.
Co zespoły transakcyjne powinny sprawdzić, zanim notatka trafi do rady
Zanim notatka ruszy dalej, zespół transakcyjny powinny przetestować dokument tak, jak zrobi to członek rady. Trzy testy wyłapują większość błędów.
Zweryfikuj tezę wobec twardych dowodów na synergie. Zarządom wprost zaleca się, aby pytali, jakie twarde dowody wskazują, że synergie faktycznie się zmaterializują.[2] Jeśli argumentacja synergii opiera się wyłącznie na prognozach zarządu, notatka powinna to jasno stwierdzić i pokazać, co potwierdzają je niezależne źródła.
Zweryfikuj gotowość do integracji jako formalne kryterium decyzyjne. Badania sugerują, że od 60% do 90% transakcji M&A nie osiąga pierwotnie zakładanych celów wartości, przy czym wyzwania integracyjne i wykonawcze wskazywane są jako główna przyczyna.[4] Notatka, która traktuje integrację jako dopisek na końcu, zachęca zarząd do zatwierdzenia tezy, której organizacja nie jest w stanie zrealizować.
Zweryfikuj dokument pod kątem stronniczości autorów, nieujawnionych konfliktów interesów i wniosków bez przypisanego właściciela. Z noty Addepar i Stanford wynika, że autorzy mogą przechylać szalę, pomniejszając znaczenie lub pomijając szczegóły, a struktura bodźców wpływa na rygor notatki.[1] Każde istotne ustalenie powinno mieć właściciela, a każdy autor mający interes w zamknięciu transakcji powinien być widoczny w dokumentacji.
Czwarty test jest mechaniczny, ale rozstrzygający: sprawdź, czy ślad dowodowy wytrzymuje kontrolę losową. Wybierz losowo pięć istotnych twierdzeń i prześledź każde z nich aż do źródła. Jeśli łańcuch pęka podczas kontroli losowej, pęknie również pod presją zarządu — a właśnie temu ma sprostać due diligence oparte na dowodach.
Jak Plausity wspiera ten proces pracy
Przestrzeń robocza to środowisko AI do współpracy przy due diligence, które wspiera ten proces — od surowych dokumentów aż po obronialny dokument decyzyjny. Porządkuje i przyspiesza pracę specjalistów, którzy podejmują decyzję; nie zastępuje ich osądu.
Data Room Ingestion łączy się z wirtualną salą danych i przetwarza umowy, arkusze kalkulacyjne oraz modele finansowe w ciągu minut, dzięki czemu ustalenia już od pierwszego tygodnia transakcji są powiązane ze źródłami.
Silnik analizy AI czyta, interpretuje i porównuje tysiące dokumentów i punktów danych, aby dostarczać analizy oparte na źródłach z pełną identyfikowalnością do materiału wyjściowego.
Risk Radar ocenia ustalenia pod kątem istotności, wpływu finansowego, ryzyka prawnego i znaczenia dla transakcji, wyłaniając ryzyka, które powinny znaleźć się w rejestrze zarządu.
Report Builder przygotowuje ustrukturyzowane dokumenty z pełną identyfikowalnością źródeł, dzięki czemu pakiet dla zarządu i stojące za nim dowody pozostają spójne.
Collaboration Hub koordynuje strumienie pracy i weryfikację ekspercką, utrzymując spójność ustaleń między zespołami wewnętrznymi a zewnętrznymi doradcami.
Dla partnerów doradczych i specjalistów inwestycyjnych przygotowujących due diligence dla decydentów ta sama przestrzeń robocza wspiera firmy doradztwa M&A oraz fundusze VC i PE, pracujące według standardu opisanego w tym artykule. Zaprojektowana dla dzisiejszych zespołów inwestycyjnych i transakcyjnych, zaufało jej ponad 200 firm.
Jak wykorzystać to w kolejnym procesie due diligence
Poniższa sekwencja działa na żywej transakcji i nie zależy od żadnego konkretnego zestawu narzędzi. Opisane powyżej możliwości można na nią nałożyć, ale istotą jest dyscyplina.
Wgraj salę danych wcześnie, aby ustalenia od początku były powiązane ze źródłami, zamiast być odtwarzane w ostatnim tygodniu.
Buduj rejestr sygnałów ostrzegawczych w miarę pojawiania się ustaleń, oceniając każde pod kątem istotności, wpływu finansowego, ryzyka prawnego i znaczenia dla transakcji.
Przypisz każdemu istotnemu ustaleniu konkretnego właściciela i plan działania od pierwszego dnia, z odnotowanym rozstrzygnięciem (deal-breaker, renegocjacja ceny, mitygacja, akceptacja).
Przygotuj notatkę dla zarządu na podstawie ustaleń opartych na źródłach, z zachowanym śladem dowodowym, oznaczając każde twierdzenie, które opiera się na deklaracji zarządu, a nie na dokumencie.
Poddaj testowi tezę, konflikty interesów autorów i gotowość do integracji przed złożeniem dokumentu, a następnie skontroluj losowo łańcuch dowodowy na próbce istotnych twierdzeń.
Prowadzony w ten sposób dokument decyzyjny przestaje być obowiązkiem sprawozdawczym, a staje się tym, czego zarządy faktycznie potrzebują: zapisem tego, co ustalono, co to oznacza i dlaczego rekomendacja wynika z dowodów. To właśnie sprawia, że zgoda jest obronialna — w zarządzie i po fakcie.
Źródła
- [1] longterminvesting.stanford.edu — https://longterminvesting.stanford.edu/sites/g/files/sbiybj23856/files/media/file/addepar-investment-memos-and-decision-making.pdf
- [2] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2015/09/07/role-of-the-board-in-ma
- [3] corpgov.law.harvard.edu — https://corpgov.law.harvard.edu/2016/08/19/the-recent-decline-in-legal-challenges-to-ma-deals/
- [4] deloitte.com — https://www.deloitte.com/lu/en/our-thinking/future-of-advice/post-transaction-integration.html