Co oznacza oddolna ocena rynku w due diligence PE
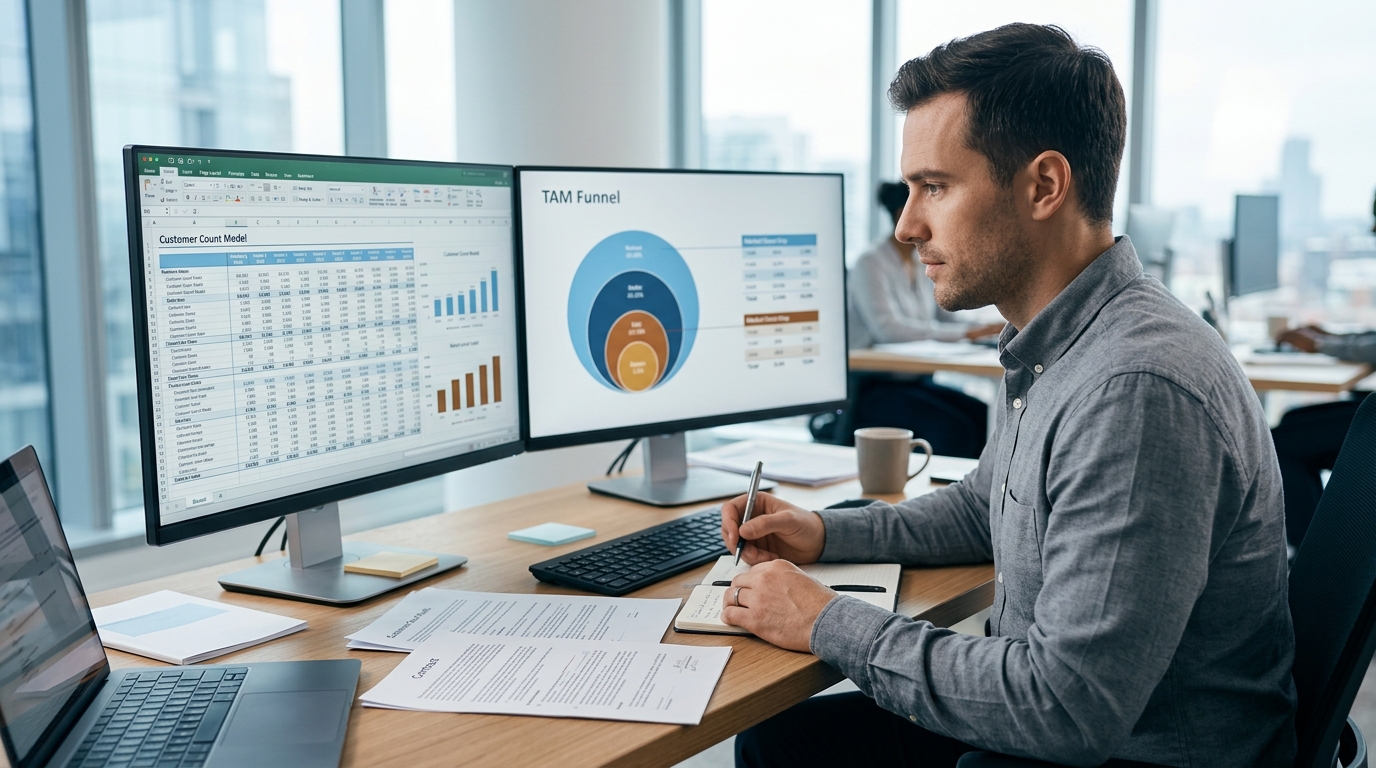
Oddolna ocena rynku szacuje niszę celu na podstawie weryfikowalnych jednostek, a nie ekstrapolowanej liczby analitycznej. Zespół transakcyjny liczy rzeczywiste segmenty klientów, które cel może obsłużyć, trianguluje przychód możliwy do uzyskania na klienta na podstawie kontraktów, cenników i porównywalnych transakcji, a następnie mnoży te dwie wartości, aby zbudować całkowity adresowalny rynek (TAM). Każdy element wejściowy to dokument lub wpis w rejestrze, który można sprawdzić, więc wynikowa liczba może być broniona punkt po punkcie przed komitetem inwestycyjnym. W due diligence komercyjnym to różnica między wielkością rynku deklarowaną a taką, która jest udowodniona.
Kontrast z szacowaniem odgórnym (top-down) jest mechaniczny. Podejście odgórne zaczyna od liczby na poziomie branży, często z raportu syndykatowego, i zawęża ją do udziału celu przy użyciu założonych procentów. Jest szybkie i sprawdza się, gdy segment jest dobrze pokryty. Podejście oddolne zaczyna na poziomie klienta i skaluje w górę. Jak wskazują wytyczne Carta dotyczące szacowania rynku, metoda odgórna jest szybsza, ale mniej dokładna, bo opiera się na szacunkach, podczas gdy metoda oddolna jest bardziej czasochłonna, ale zwykle daje dokładniejsze wyniki.[1] Dla niszy poniżej progu pokrycia głównych domów badawczych często nie ma wiarygodnej liczby odgórnej, od której można zacząć, co wymusza budowanie oddolne.
Wynik szacowania rynku w jakości decyzyjnej dla komitetu inwestycyjnego ma cztery cechy, a ustrukturyzowany workstream szacowania rynku market sizing jest zwykle oceniany według nich:
Wyraźnie zdefiniowany zakres rozwiązania, określający, które produkty, przypadki użycia, typy kupujących i geografie są liczone, a które wyłączone.
Liczby jednostek dla każdego segmentu klientów, każda powiązana z nazwanym źródłem, takim jak rejestr firm, tabela kodów NACE lub statystyka izby branżowej.
Przychód na klienta triangulowany z co najmniej trzech niezależnych źródeł, z ujawnionym rozrzutem.
Jawna rekoncyliacja z rzeczywistym przychodem spółki celu, pokazująca implikowany udział w rynku oraz to, czy ten udział jest wiarygodny.
Dlaczego rynki niszowe wymagają szacowania opartego na źródłach
Kontekst konkurencyjny podnosi poprzeczkę. Sucha gotówka private equity i venture capital cofnęła się od historycznych szczytów po przedłużającym się spowolnieniu pozyskiwania kapitału, a jednak pula niezobowiązanego kapitału czekającego na lokatę pozostaje bardzo duża.[2] Aktywność transakcyjna podążała za nią, przy czym inwestycje na późniejszych etapach i transakcje w segmencie średnim wzmacniały dynamikę dużych buyoutów. Gdy tyle kapitału konkuruje o aktywa, atrakcyjne nisze to te, których żaden raport nie obejmuje, a zespoły, które potrafią je wiarygodnie oszacować, działają szybciej.
Fragmentacja jest strukturalna, a nie przypadkowa. W 2022 roku w UE działało 32,3 miliona przedsiębiorstw zatrudniających 160 milionów osób, a 99% z nich to mikro i małe przedsiębiorstwa zatrudniające do 49 osób.[3] Nisza obsługująca te firmy jest więc problemem spisu powszechnego, a nie problemem raportu: rynek istnieje jako setki tysięcy małych kupujących, każdy policzalny w rejestrze, i żadne badanie syndykowane nigdy nie posegmentuje go w takiej rozdzielczości. To rzeczywistość większości funduszy VC i PE działających poniżej poziomu mega-transakcji.
Komitety inwestycyjne się dostosowały. Slajd top-down, który powołuje się na raport obejmujący sąsiednią kategorię, a następnie stosuje procent zawężający, by dotrzeć do segmentu spółki celu, jest coraz częściej kwestionowany dokładnie w dwóch punktach: czy źródło faktycznie obejmuje ten segment i czy każde założenie zawężające jest poparte dowodami? Gdy nie można odpowiedzieć na żadne z tych pytań, szacowanie traktowane jest jako marketing, a nie analiza, a notatka inwestycyjna ponosi koszt utraty wiarygodności.
Pokrycie źródłami: czy cytowany raport wymienia segment spółki celu, czy tylko jego kategorię nadrzędną?
Łańcuch założeń: czy każdy procent zawężający jest powiązany z dowodami, czy opiera się na twierdzeniu?
Rekoncyliacja: czy implikowany udział w rynku odpowiada rzeczywistemu przychodowi spółki celu, czy tylko upiększa tezę?
Ramy szacowania bottom-up: TAM, SAM, SOM od jednostek
Budowa zaczyna się przed jakimkolwiek liczeniem, od definicji zakresu. Jak zauważają praktycy due diligence komercyjnego, częstą porażką jest wybieranie szerokiego przybliżenia obszaru rozwiązania w imię wygody; model musi najpierw ustalić, które SKU, przypadki użycia, typy kupujących i geografie są uwzględnione, zanim interesariusze będą mogli interpretować liczby.[4] Dopiero wtedy zaczyna się praca nad jednostkami.
Liczenie segmentów klientów na podstawie rejestrów i danych branżowych
Liczenie segmentów klientów opiera się na trzech rodzinach źródeł. Rejestry firm i krajowe urzędy statystyczne dostarczają liczby przedsiębiorstw według klasyfikacji branż; kody NACE w Europie (i ich odpowiedniki gdzie indziej) pozwalają zespołowi wyodrębnić branże, które spółka celu faktycznie obsługuje. Izby branżowe publikują katalogi członków i statystyki sektorowe, które często segmentują dokładniej niż statystyki oficjalne. Przefiltrowanie liczb z rejestru według kryteriów definiujących realnego kupującego, takich jak wielkość firmy, geografia i obecność problemu, który spółka celu rozwiązuje, przekształca surową sumę branżową w policzalną bazę potencjalnych klientów.
Triangulacja przychodu na klienta
Przychód na klienta to drugi mnożnik, a ramy Carta stawiają to wprost: TAM równa się całkowita liczba potencjalnych klientów pomnożona przez średnią roczną wartość kontraktu na klienta.[1] Sama średnia powinna być triangulowana, a nie deklarowana. Umowy z klientami i cenniki z data roomu dają zrealizowane ceny; eksporty z CRM pokazują rozkład, a nie tylko średnią, co ma znaczenie, bo kilka dużych kont może zniekształcić średnią; porównywalne transakcje i cenniki konkurencji wyznaczają granice przedziału. Tam, gdzie trzy źródła się różnią, rozrzut jest ujawniany, a nie uśredniany.
Podejście hybrydowe stosowane w due diligence komercyjnym traktuje triangulację jako standard, a nie wyjątek: łączenie danych publikowanych, weryfikacji odgórnej i budowania oddolnej z wielu zwalidowanych źródeł jest opisywane jako najbardziej niezawodna metoda tworzenia modelu rynku, na którym komitet inwestycyjny może oprzeć decyzje.[4] Budowanie oddolne jest kręgosłupem tej triangulacji, ponieważ to właśnie ten wątek ma każdy wkład możliwy do ponownej weryfikacji.
Mapowanie konkurentów na rynkach rozproszonych
Gdy nie istnieją opracowania analityków wymieniających graczy, nie ma opublikowanej tabeli udziałów w rynku, do której można by się odwołać — zespół buduje więc zamiast tego spis konkurentów. Metoda nie jest efektowna: wylicza się graczy z rejestrów przedsiębiorców, katalogów branżowych, list członków stowarzyszeń branżowych oraz własnych zapisów wygranych i przegranych ofert firmy docelowej, a następnie klasyfikuje każdego z nich według segmentu, geografii i szacowanej skali. Spis nie da precyzyjnego udziału dla każdego gracza, ale ustala dwa fakty istotne dla tezy: ilu wiarygodnych konkurentów istnieje i jak duży jest największy z nich w stosunku do policzonego rynku.
Spis konkurentów mapuje każdego policzalnego gracza w niszy, zastępując brakującą tabelę udziałów analityków weryfikowalnym wyliczeniem. · Wygenerowane przez AI
Udziały w rynku i potencjał konsolidacji można następnie oszacować, przyjmując liczbę przedsiębiorstw w sektorze jako mianownik. Statystyki strukturalne Eurostatu dostarczają dokładnie takich danych: liczby przedsiębiorstw według branż i klas wielkości, dzięki czemu zespół może stwierdzić na przykład, że nisza licząca kilka tysięcy adresowalnych przedsiębiorstw zawiera garstkę graczy powyżej określonej skali przychodów, i skwantyfikować, jaka część rynku pozostaje poniżej skali.[3] Ta liczba określająca potencjał konsolidacji to surowiec tezy typu roll-up i powinna znaleźć się w badaniu firmy docelowej oraz w materiałach dla komitetu inwestycyjnego już od pierwszego przebiegu, a nie jako dodatek po fakcie.
Tezy typu roll-up i add-on niosą też ograniczenia, których sam spis nie ujawni. Jak zauważa analiza BLG dotycząca strategii konsolidacji w private equity, firmy muszą przed wdrożeniem roll-upu wszechstronnie rozumieć przepisy ustawowe i regulacyjne, które mogą ograniczać własność lub prowadzenie działalności, ponieważ ograniczenia własnościowe w niektórych branżach mogą wymusić struktury oparte na umowach zarządczych lub joint venture, które czynią strategię mniej opłacalną ekonomicznie.[5] Ta sama analiza wskazuje retencję założycieli i mechanizmy earn-out jako powtarzające się ryzyka wykonawcze w strategiach seryjnych przejęć.
Regulacyjne ograniczenia własnościowe, które mogą zablokować klasyczny roll-up kapitałowy i wymusić struktury alternatywne.
Branżowe klauzule finansowe, którym dług przejęciowy może musieć sprostać.
Zależności od założycieli i kluczowych osób, które koncentrują ryzyko wykonawcze przy wielu jednoczesnych integracjach.
Głębokość rynku wyjścia, ponieważ konsolidator zmniejszający pulę pozostałych nabywców zawęża też własne opcje wyjścia.
Co testować: lista dowodów i sygnały ostrzegawcze
Warstwa weryfikacji to miejsce, w którym budowanie oddolne zdobywa swoją wiarygodność. Baza dowodów powinna zostać zebrana przed sfinalizowaniem modelu, a każdy wkład powinien odpowiadać dokumentowi, o który członek komitetu mógłby poprosić i go otrzymać.
Umowy z klientami i pliki cennikowe, określające realnie osiągnięty przychód na klienta, a nie ceny katalogowe.
Eksporty z CRM, pokazujące rozkład klientów, koncentrację i wskaźniki wygranych stojące za średnią.
Dane rejestrowe i wyciągi kodów NACE, wspierające mianowniki segmentów klientów.
Statystyki branżowych stowarzyszeń, dostarczające niezależnego drugiego liczenia dla tych samych segmentów.
Arkusze robocze spisu konkurentów, ze źródłem wyliczenia dla każdego wymienionego gracza.
Dwa testy wykonują większość pracy. Po pierwsze, uzgodnij budowany oddolnie TAM z rzeczywistym przychodem spółki celu: jeśli obecny przychód celu implikuje udział w zbudowanym rynku nieprawdopodobnie wysoki lub nieprawdopodobnie niski, to albo liczba klientów, albo założenie przychodu na klienta jest błędne, a rozbieżność lokalizuje błąd. Po drugie, wykonaj analizę wrażliwości przychodu na klienta w całym ztriangulowanym zakresie, a nie dla pojedynczego szacunku punktowego, ponieważ w niszy z garstką dużych klientów średnia arytmetyczna i mediana mogą opowiadać różne historie. Zespoły, które przez cały czas utrzymują powiązanie źródeł danych z dowodami, zgodnie z praktyką pochodzenia danych, mogą odtworzyć uzgodnienie na żądanie zamiast budować je od nowa.
Powtarzające się sygnały ostrzegawcze są dobrze udokumentowane w praktyce badania due diligence komercyjnego. Zawyżanie TAM przez liczenie każdego dolara w sąsiedniej kategorii może sprawić, że slajd będzie wyglądał imponująco, ale rzadko przetrwa pytania inwestorów; prostoliniowe ekstrapolowanie wzrostu z CAGR rynków końcowych ignoruje rzeczywiste tarcia związane z mocami przerobowymi, konkurencją i dynamiką kanałów; a traktowanie SOM jako deklaracji ambicji, a nie odzwierciedlenia zweryfikowanego zasięgu go-to-market, zawyża oczekiwania i podważa wiarygodność.[4] Każdy z tych błędów to błąd wymiarowania, który zdyscyplinowana lista kontrolna dowodów wychwytuje wcześnie, a każdy z nich należy umieścić w rejestrze ryzyk, a nie w przypisie.
Implikacje transakcyjne i wsparcie przepływu pracy
Wyniki wymiarowania bezpośrednio zasilają transakcję. Zweryfikowany zakres TAM i SOM zakotwicza założenia wzrostowe w modelu operacyjnym, co z kolei określa mnożnik wejściowy, który kupujący może obronić: płacenie mnożnika zakładającego wzrost z górnej dziesiątki jest racjonalne tylko wtedy, gdy policzony rynek to uzasadnia. Tam, gdzie analiza pokazuje zapas, którego cel jeszcze nie wykorzystał, struktury earn-out powiązane z ekspansją rynkową stają się sposobem na zmostrowanie luki wyceny, a praca nad spisem identyfikuje, które akwizycje dodatkowe faktycznie skonsolidowałyby policzony udział, a nie sąsiedni szum. Słabe lub niezweryfikowane wymiarowanie działa odwrotnie: spowalnia negocjacje, zaprasza do renegocjacji ceny i oddaje doradcom sprzedającego łatwy cel w dyskusjach o modelu finansowym.
Przestrzeń robocza due diligence wspiera ten przepływ pracy bez automatycznego wymiarowania rynków; osąd dotyczący wymiarowania pozostaje po stronie zespołu transakcyjnego, a platforma strukturyzuje wokół niego dowody. Data Room Ingestion skanuje wirtualne data roomy i przetwarza umowy, arkusze kalkulacyjne oraz modele finansowe w ciągu minut, dzięki czemu listy klientów i dokumenty cennikowe szybko trafiają do analizy. AI-Analysis Engine czyta te dokumenty i krzyżowo je odwołuje, wyodrębniając i łącząc dowody dotyczące klientów i przychodów, od których zależy budowa jednostkowa, z identyfikowalnością źródła dla każdego ustalenia. Risk Radar ocenia ustalenia pod kątem istotności, wpływu finansowego i znaczenia dla transakcji — w ten sposób zawyżony TAM lub nieuzasadnione założenie SOM pojawia się jako oznaczone ryzyko, a nie zakopane założenie. Report Builder przygotowuje projekt deliverable z każdą liczbą powiązaną ze źródłem, a wspólna warstwa współpracy utrzymuje strumienie pracy komercyjne, finansowe i prawne w zgodzie na tym samym bazie dowodowej. To jest wzorzec pracy zarówno dla firm doradztwa M&A, jak i zespołów funduszy: maszyna porządkuje i przyspiesza dowody, a profesjonaliści wymiarują rynek.
Jak wykorzystać to w swoim kolejnym procesie due diligence
Metoda ta zwięźle układa się w sekwencję, którą zespół transakcyjny może przeprowadzić na żywej transakcji, i w sposób naturalny odwzorowuje się na ustrukturyzowaną listę kontrolną due diligence komercyjnego:
Zdefiniuj na piśmie zakres rozwiązania: które produkty, przypadki użycia, typy kupujących i geografie są liczone, a które wyłączone.
Policz adresowalną bazę klientów na podstawie rejestrów, statystyk kodów NACE i katalogów branżowych stowarzyszeń, filtrując według kryteriów definiujących rzeczywistego kupującego.
Ztrianguluj przychód na klienta na podstawie umów i plików cennikowych, eksportów z CRM oraz cenników konkurentów, i ujawnij rozpiętość zamiast ją uśredniać.
Ogranicz TAM do SAM i SOM na podstawie zweryfikowanego zasięgu go-to-market, a nie ambicji.
Zbuduj spis konkurentów i oszacuj zapas konsolidacji względem liczby przedsiębiorstw w sektorze.
Uzgodnij analizę z rzeczywistym przychodem celu i implikowanym udziałem, a następnie wykonaj analizę wrażliwości zakresu przychodu na klienta, zanim liczba trafi do komitetu inwestycyjnego.
Dyscypliną, która spina całą sekwencję, jest przejrzystość logiki: praktycy, którzy przechodzą z klientami przez każdy czynnik, jednostkę i parametr cenowy — od źródeł po poziomy pewności — tworzą modele rynkowe, które przetrwają ocenę komitetu, ponieważ nic w nich nie jest niemożliwe do zweryfikowania.[4] Plausity zostało zaprojektowane tak, aby ta przejrzystość była domyślnym standardem, a nie dodatkowym wysiłkiem, łącząc każdy parametr sizingowy z dokumentem źródłowym w całym obszarze roboczym. Stworzone dla dzisiejszych zespołów inwestycyjnych i transakcyjnych. Zaufało nam ponad 200 firm. Przy kolejnej niszowej transakcji zespół, który potrafi wykazać swoje jednostki, wygrywa dyskusję — a opisana wyżej konstrukcja pokazuje, jak się to robi.
Jak Plausity przyspiesza ten workflow
Plausity to natywna platforma AI do Due Diligence i deal intelligence, która pomaga firmom doradczym M&A, funduszom VC i PE, zespołom corporate development oraz zespołom investment banking strukturyzować dowody, findings i pytania w ramach Data Room. Plausity wspiera ekstrakcję dowodów, source grounding, zarządzanie findings oraz przygotowanie Investment Committee — nie zastępuje analityków, doradców ani profesjonalistów inwestycyjnych, nie świadczy doradztwa prawnego, podatkowego, audytorskiego, regulacyjnego ani inwestycyjnego i nie podejmuje autonomicznych decyzji inwestycyjnych. Wszystkie findings wymagają weryfikacji przez człowieka. Zbudowana dla dzisiejszych zespołów inwestycyjnych i transakcyjnych. Zaufana przez ponad 200 firm.
Aby poznać kluczowe komponenty, zobacz silnik analizy AI Plausity oraz stronę Findings & Risk Intelligence. W kontekście workflow zespołowego zobacz, jak fundusze VC i PE oraz firmy doradcze M&A wykorzystują Plausity w aktywnych transakcjach.
Źródła
- [1] carta.com — https://carta.com/learn/startups/metrics/market-size/
- [2] spglobal.com — https://www.spglobal.com/market-intelligence/en/news-insights/articles/2025/12/private-equity-dry-powder-recedes-from-all-time-highs-amid-slow-fundraising-96015525
- [3] ec.europa.eu — https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20241025-1
- [4] martecgroup.com — https://martecgroup.com/market-intelligence-in-commercial-due-diligence/
- [5] blg.com — https://www.blg.com/en/insights/2020/02/private-equity-rollups-strategic-considerations